
O design de produtos da AILA - Uma abordagem simples e sistemática
Traduzido do inglês. O texto em inglês é a referência. Ler em inglês
A abordagem sistemática da AILA para o design
Dados públicos e modelos de código aberto, MAS com interpretação de risco e retorno sob a ótica das commodities
MÉTODOS QUANTITATIVOS
- Tratar separadamente cada vencimento de futuros de um ativo dentro da mesma curva. Isso gera retornos diferentes dentro do mesmo mercado de commodity. Exemplo: WTI Jun e WTI Dec têm fluxos de retorno separados; assim, os retornos gerais de WTI ao longo de 12 meses da curva apresentam baixa volatilidade
- Incorporar parâmetros de risco ao desempenho, de modo que, se os retornos forem negativos, a posição seja encerrada e realocada quando surgirem oportunidades. Isso resulta em alocação oportunista, em vez de alocação constante
- Evitar a previsão de preços. Em vez disso, concentrar-se no momento da alocação, o que inclui quando alocar e quando sair do risco.
EXPERIÊNCIA FUNDAMENTALISTA
- Concentrar-se nas commodities em que a equipe tem sólida experiência do ponto de vista de trading fundamentalista
- Usar dados disponíveis publicamente, mas transformá-los em fatores significativos. Exemplo: usar a distância entre a data do primeiro aviso (first notice date) e a data de vencimento do contrato para avaliar quedas de liquidez
- Concentrar-se na estrutura a termo do ativo como uma via expressa de informação. Exemplo: por que o spread março/abril do RBOB ou julho/novembro da soja é mais importante que os spreads de outros meses no RBOB e na soja
- Respeitar o comportamento dos ativos em diferentes meses para extrair a sazonalidade e os fatores que a impulsionam
DESIGN DE CARTEIRA DOWNSTREAM COM FOCO EM GESTÃO DE RISCO 35%
MODELAGEM E MÉTODOS QUANTITATIVOS 15%
DESIGN UPSTREAM COM EXPERIÊNCIA FUNDAMENTALISTA 45%
DADOS 5%
Importância relativa dos componentes
CONTEXTO
Amplificação de oportunidades de pequena vantagem
Ambição
- Como muitas estratégias de investimento sistemáticas,
- Oportunidades individuais de pequena vantagem em lucro/prejuízo,
- São amplificadas em lucros relevantes de longo prazo,
- Ao serem repetidas de forma independente muitas vezes.
Aplicação
- Prever oportunidades de pequena vantagem em commodities,
- Repetidas em muitos mercados individuais de commodities, bem como em contratos futuros.
- Repetições independentes também a partir de períodos curtos de manutenção, porém equilibradas em relação aos custos de transação.
Por exemplo
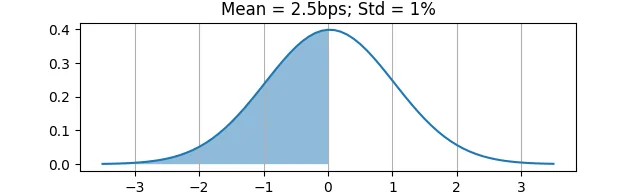
- A distribuição de retornos de um ativo individual em um único dia tem uma vantagem minúscula de PnL (2.5 bps) em comparação com a magnitude típica do retorno (1%).
- Em 100 retornos diários, normalmente 51 são positivos e 49 são negativos.
- No entanto, a mesma oportunidade repetida todos os dias em 25 ativos independentes resulta em um índice de Sharpe ~ 2, ou seja, retorno anual de 20% com risco de 10%.
OPORTUNIDADES DE PEQUENA VANTAGEM
A abordagem da AILA para as variáveis de dados
Ambição
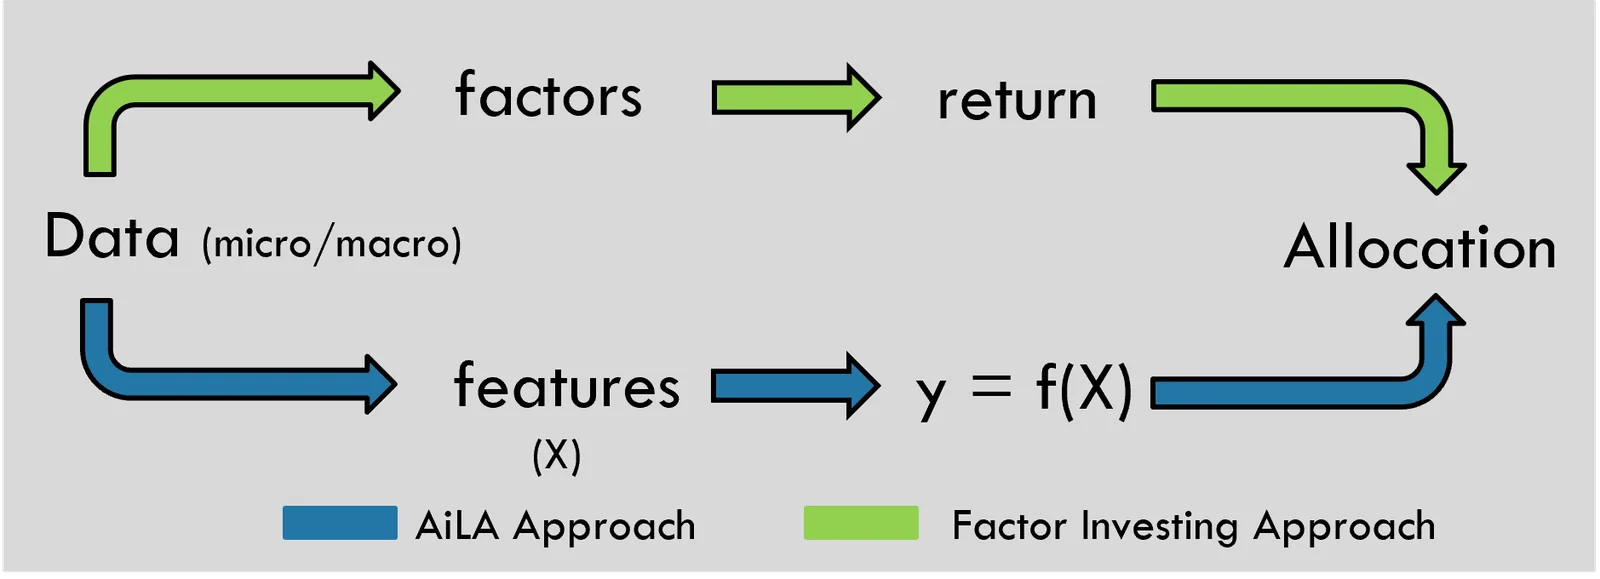
- Espera-se que os retornos das commodities sejam impulsionados por diferentes fatores micro e macro.
- Fatores parcialmente representados nos dados de mercado e nos dados fundamentais.
- Tentar identificar os fatores dominantes para fundamentar as oportunidades de alocação.
Aplicação
- Construir variáveis de dados como proxy dos fatores de preço.
- Treinar o modelo para prever oportunidades de alocação, ou seja, previsões favoráveis de risco/retorno associadas a uma assinatura característica dos fatores nos dados das variáveis.
- O preço normalmente é afetado por múltiplos fatores e por “ruído”, o que gera apenas oportunidades de pequena vantagem de PnL.
Por exemplo
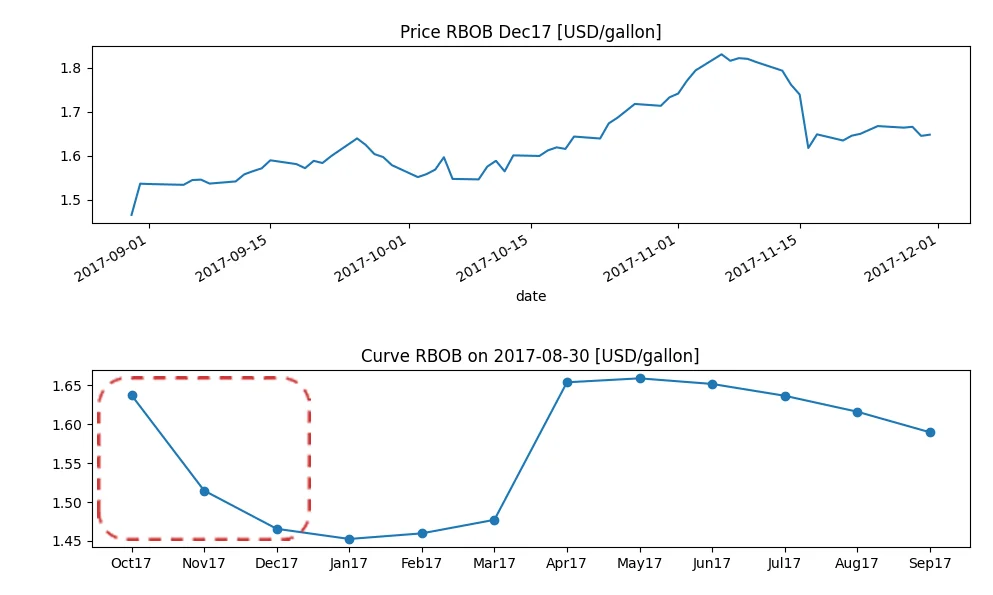
- Em setembro e outubro de 2017, o preço do RBOB foi parcialmente afetado por um fator (micro) de oferta.
- Previa-se que a interrupção nas refinarias causada pelo furacão Harvey reduziria a oferta de curto prazo.
- A oferta mais apertada refletiu-se nos spreads dos contratos de primeiro vencimento, ou seja, em parte das variáveis micro.
COMBINAÇÕES DESCORRELACIONADAS
Combinação de oportunidades descorrelacionadas
Ambição
- Oportunidades equivalentes devem contribuir igualmente para o retorno da carteira.
- Oportunidades dependentes não devem resultar em alocações duplicadas na “mesma” oportunidade.
- Oportunidades melhores devem contribuir mais para o retorno da carteira, mas são difíceis de estimar.
Aplicação
- Equalizar as alocações em relação ao risco, ou seja, evitar a concentração de risco nos ativos mais voláteis.
- Considerar as alocações em conjunto com a correlação dos retornos de mercado, ou seja, evitar a concentração de risco em posições semelhantes em ativos altamente correlacionados, como contratos da mesma commodity.
- Normalmente, tratar como equivalentes as previsões de oportunidades individuais.
Por exemplo
- Muitas oportunidades independentes resultam em retornos da carteira ajustados ao risco mais altos.
- No entanto, o aumento da correlação de mercado resulta em menor número de oportunidades independentes, para um dado número de alocações efetivas em ativos, bem como em maior volatilidade da carteira.
- Os fatores micro costumam ser mais importantes que os macro nas decisões individuais de alocação.
- Por isso, espera-se que a estratégia tenha melhor desempenho em períodos dominados por fatores micro idiossincráticos do que por fatores macro comuns, como as taxas de juros ou o USD.