
AILA 的产品设计:简洁而系统化的方法
译自英文。以英文原文为准。 阅读英文版
AILA 系统化的设计方法
公开数据与开源模型,但以大宗商品视角解读风险与收益
量化方法
- 将同一曲线上某一资产的每个期货到期月份分别处理,从而在同一大宗商品市场内获得不同的收益。例如:WTI Jun 与 WTI Dec 拥有各自独立的收益流,因此曲线上 12 个月份合约构成的 WTI 整体收益波动率较低
- 将风险参数嵌入业绩之中:若收益为负则退出,待机会出现时再重新配置。由此形成机会型配置,而非持续配置
- 避免预测价格,而是专注于配置时机,包括何时配置以及何时退出风险。
基本面背景
- 专注于团队在基本面交易方面拥有深厚背景的大宗商品
- 使用公开可得的数据,并将其转化为有意义的因子。例如:利用合约首次通知日与到期日之间的间隔评估流动性下降
- 将资产的期限结构视为信息高速公路加以重点关注。例如:为何在 RBOB 和大豆中,3 月/4 月 RBOB 或 7 月/11 月大豆比其他价差月份更为重要
- 重视资产在不同月份的表现特征,以提取季节性及其驱动因素
以风险管理为重点的下游投资组合设计 35%
建模与量化方法 15%
上游设计:基本面背景 45%
数据 5%
各构成模块的相对重要性
背景
放大微小优势机会
目标
- 与许多系统化投资策略一样,
- 单个盈亏优势较小的机会,
- 被放大为可观的长期利润,
- 途径是多次独立重复。
应用
- 预测具有微小优势的大宗商品机会,
- 在众多单一大宗商品市场及期货合约中重复进行。
- 独立重复也来自较短的持有期,但须与交易成本相权衡。
示例
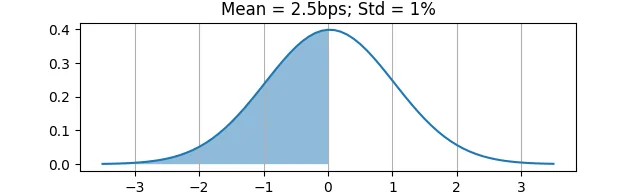
- 单一资产单日的收益分布中,PnL 优势(2.5 bps)与典型收益幅度(1%)相比极其微小。
- 在 100 个日收益中,通常 51 个为正、49 个为负。
- 然而,若同样的机会每日在 25 个独立资产上重复,则夏普比率可达 ~ 2,即在 10% 风险下实现 20% 的年收益率。
微小优势机会
AILA 的数据特征方法
目标
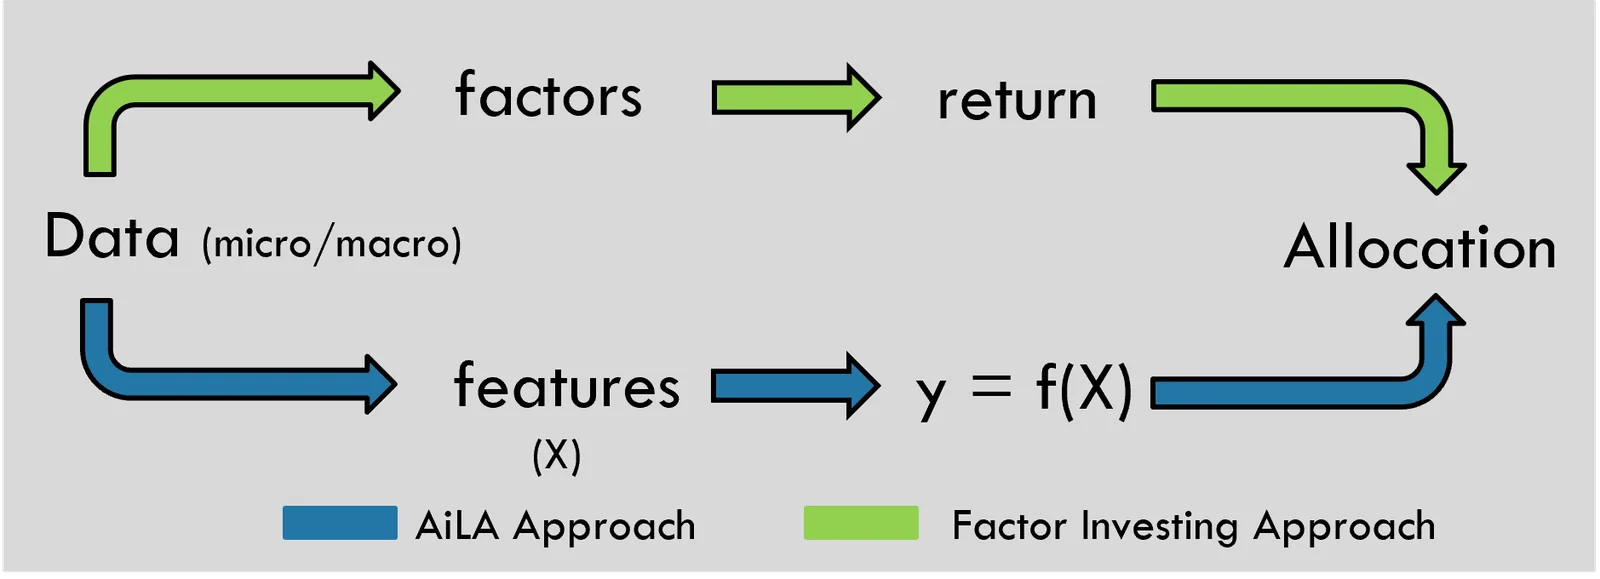
- 预计大宗商品收益由各种微观及宏观因子驱动。
- 这些因子部分体现在市场数据及基本面数据中。
- 力求识别主导因子,以此作为配置机会的依据。
应用
- 构建数据特征,作为价格因子的代理变量。
- 训练模型预测配置机会,即与特征数据中特有因子形态相关联的有利风险/收益预测。
- 价格通常受多种因子和“噪声”影响,因此只能产生 PnL 优势较小的机会。
示例
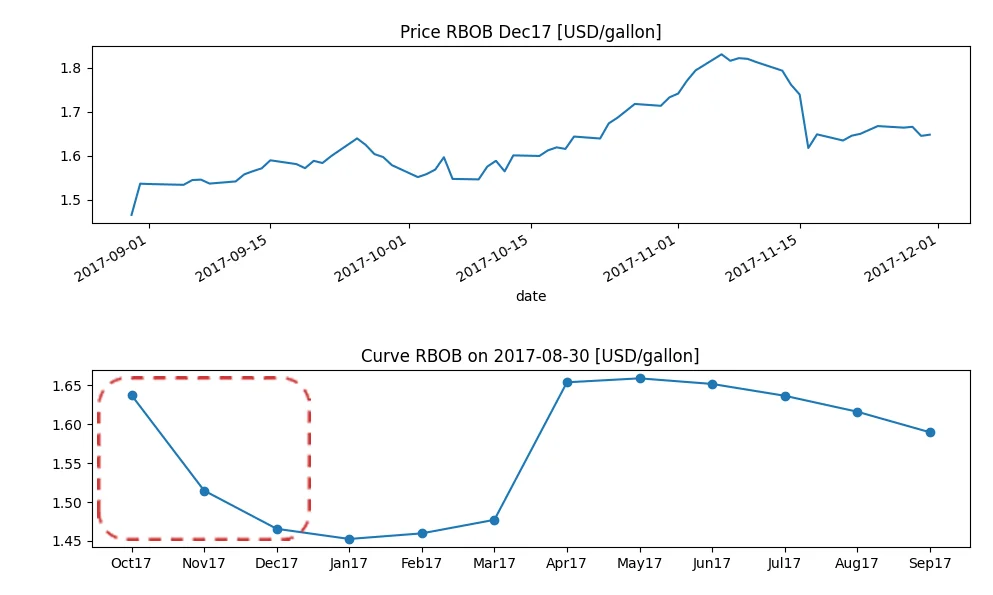
- 2017 年 9 月和 10 月期间,RBOB 价格部分受到供给(微观)因子的影响。
- 市场预计飓风 Harvey 造成的炼厂中断将减少短期供给。
- 供给趋紧反映在近月合约价差上,即属于微观特征的一部分。
不相关组合
组合不相关的机会
目标
- 同等的机会应对投资组合收益作出同等贡献。
- 相互依存的机会不应导致对“同一”机会的重复配置。
- 更好的机会应对投资组合收益作出更大贡献,但难以估计。
应用
- 按风险均衡配置,即防止风险集中于波动较大的资产。
- 结合市场收益相关性考虑配置,即防止风险集中于高度相关资产(例如同一大宗商品的合约)中的类似头寸。
- 通常将各个机会的预测视为同等。
示例
- 众多独立机会可带来更高的风险调整后投资组合收益。
- 然而,在实际配置资产数量一定的情况下,市场相关性上升会减少独立机会的数量,并提高投资组合波动率。
- 对于单项配置决策而言,微观因子通常比宏观因子更为重要。
- 因此,预计该策略在由特异性微观因子(而非利率或美元等共同宏观因子)主导的时期表现更好。