
AiLA 投資策略 - 以因子為基礎的方法
本頁譯自英文,內容以英文版本為準。 閱讀英文版
AiLA 報酬與三大因子之比較
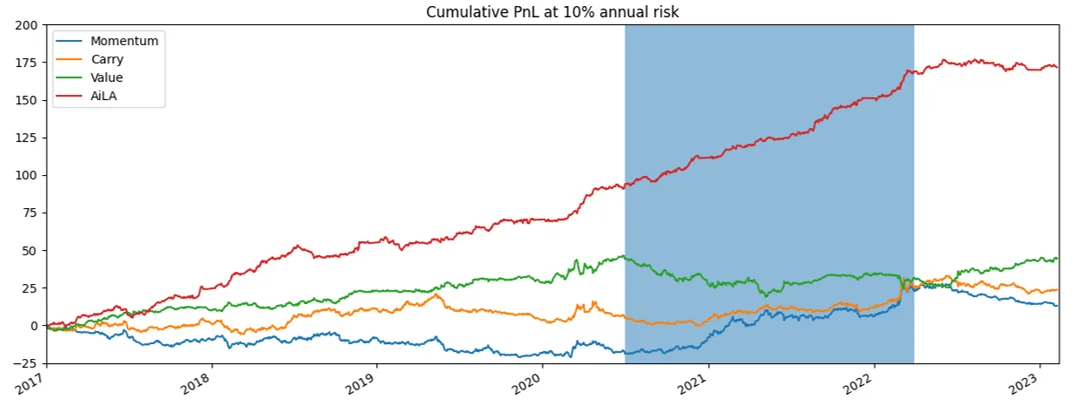
歷史表現
- AiLA 與 3 種 CTA 之間的損益(PnL)相關性整體偏低,例如 𝜌(daily) ≲±15%。
- AiLA 掌握了 2020 年中至 Mar-2022 的多頭市場(「多頭趨勢」),動能策略在此期間重新受到青睞(藍色陰影期間)。
- AiLA 也掌握了 Mar-2020 前後的崩跌(「空頭趨勢」),這是步調較慢的 CTA 策略未能充分掌握的。
- AiLA 在其他(「共同趨勢較弱」)期間通常也有良好表現。
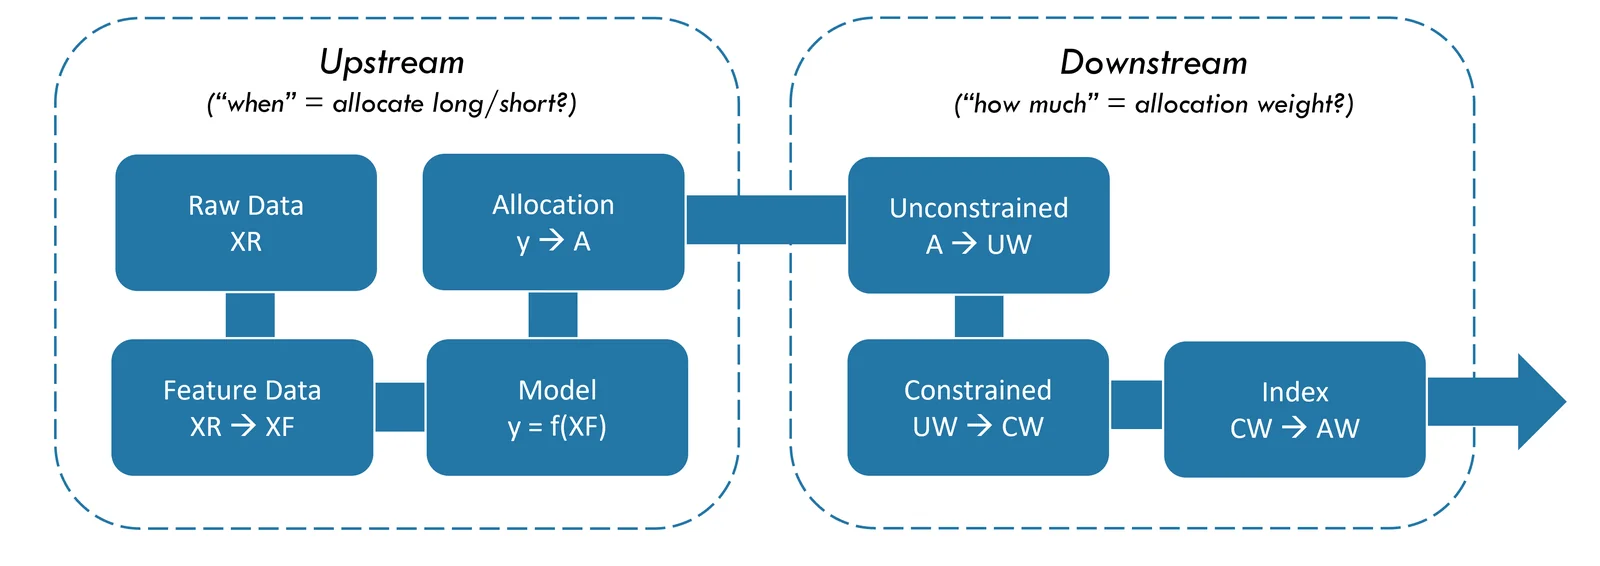
AiLA 的系統化流程
歷史表現
- AiLA alpha 是採用系統化流程的伺機型策略。
- 策略同時由微觀與總體因子驅動。
- 流程中的每一個步驟皆完全自動化,沒有任何人為干預。
AiLA 不具相關性
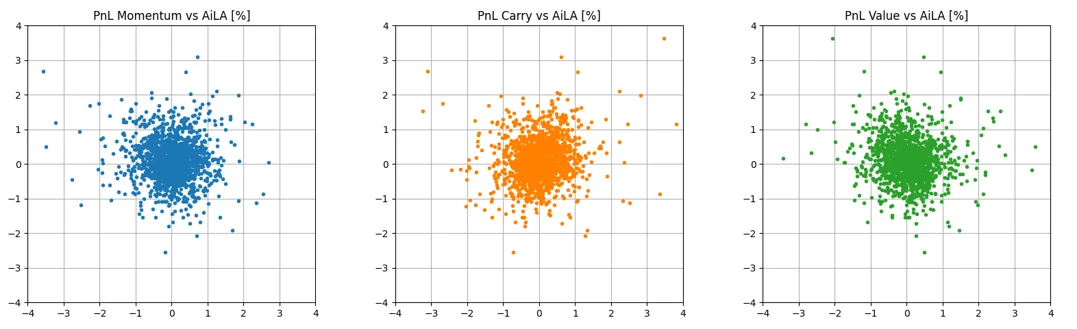
AiLA 與 CTA 因子之比較
- 20 個具流動性的商品期貨市場,採用近月合約。
- 依據 [Baz15] 實作 3 種 CTA 策略。
- AiLA 模型依各商品加以彙整。
- 所有策略皆套用於相同的商品報酬。
[Baz15] J.Baz et al., Dissecting Investment Strategies in the Cross Section and Time Series (December 4, 2015). 可於 SSRN 取得:https://ssrn.com/abstract=2695101
AiLA 有別於 CTA 因子
- AiLA 與動能、持有收益(Carry)及價值策略之間的報酬相關性偏低。
- 相較於 CTA 策略彼此之間的關聯,AiLA 與任何一種 CTA 策略的關聯似乎都較低。
- AiLA 策略報酬與其他系統化/量化策略具有互補性。
| 𝜌(daily) | 動能 | 持有收益 | 價值 | AiLA |
|---|---|---|---|---|
| 動能 | 1 | 62% | -44% | -2% |
| 持有收益 | 62% | 1 | -30% | -13% |
| 價值 | -44% | -30% | 1 | -10% |
| AiLA | -2% | -13% | -10% | 1 |
AiLA 策略權重
- AiLA 產品由策略權重定義,此處稱為實際權重(AW)。
- AiLA 產品權重於 T-1 日紐約收盤時透過 FTP 提交,於 T 日市場收盤時執行。
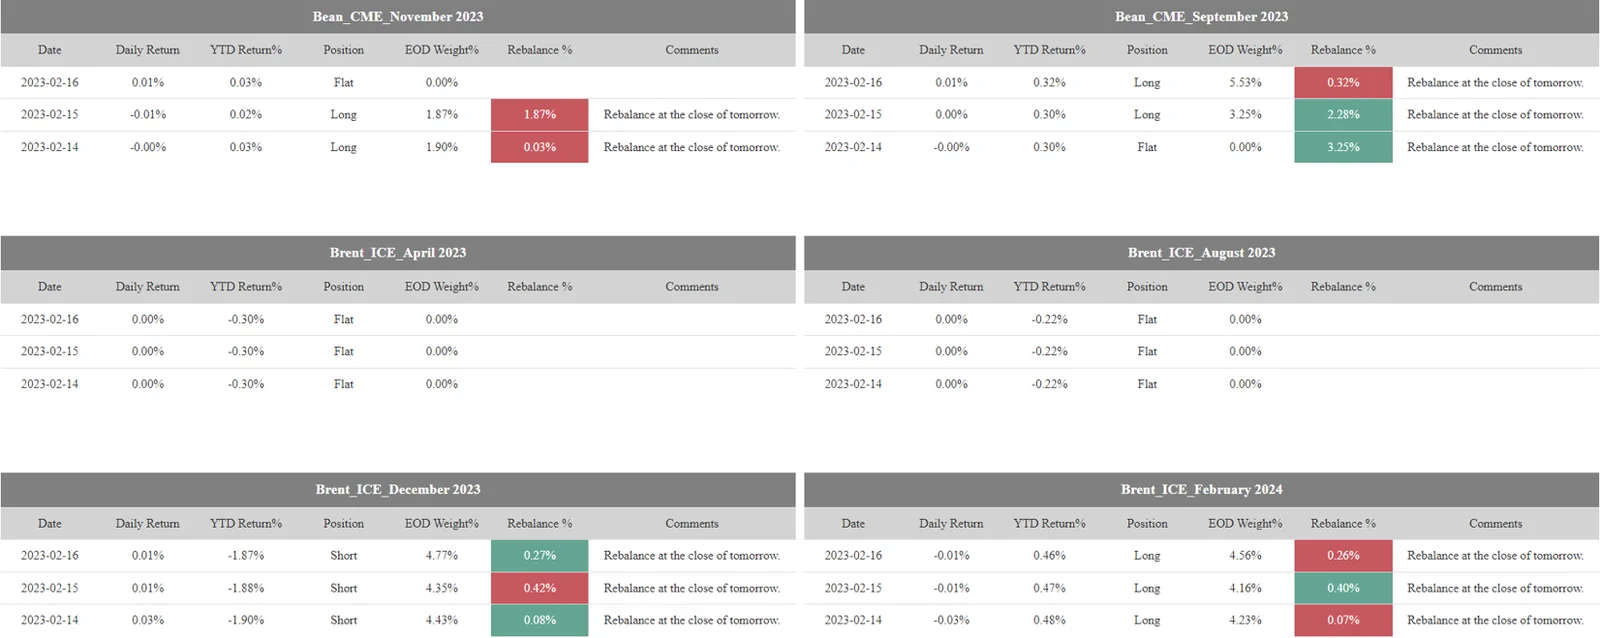
- 權重(AW)資訊包括:
- 資產(期貨合約)名稱,
- 占總配置資本百分比的權重,
- 多頭或空頭部位,
- 每日再平衡,於下一個收盤時執行。
- 權重於下游流程中決定,以每日配置決策作為輸入,著重於每項資產要配置「多少」。
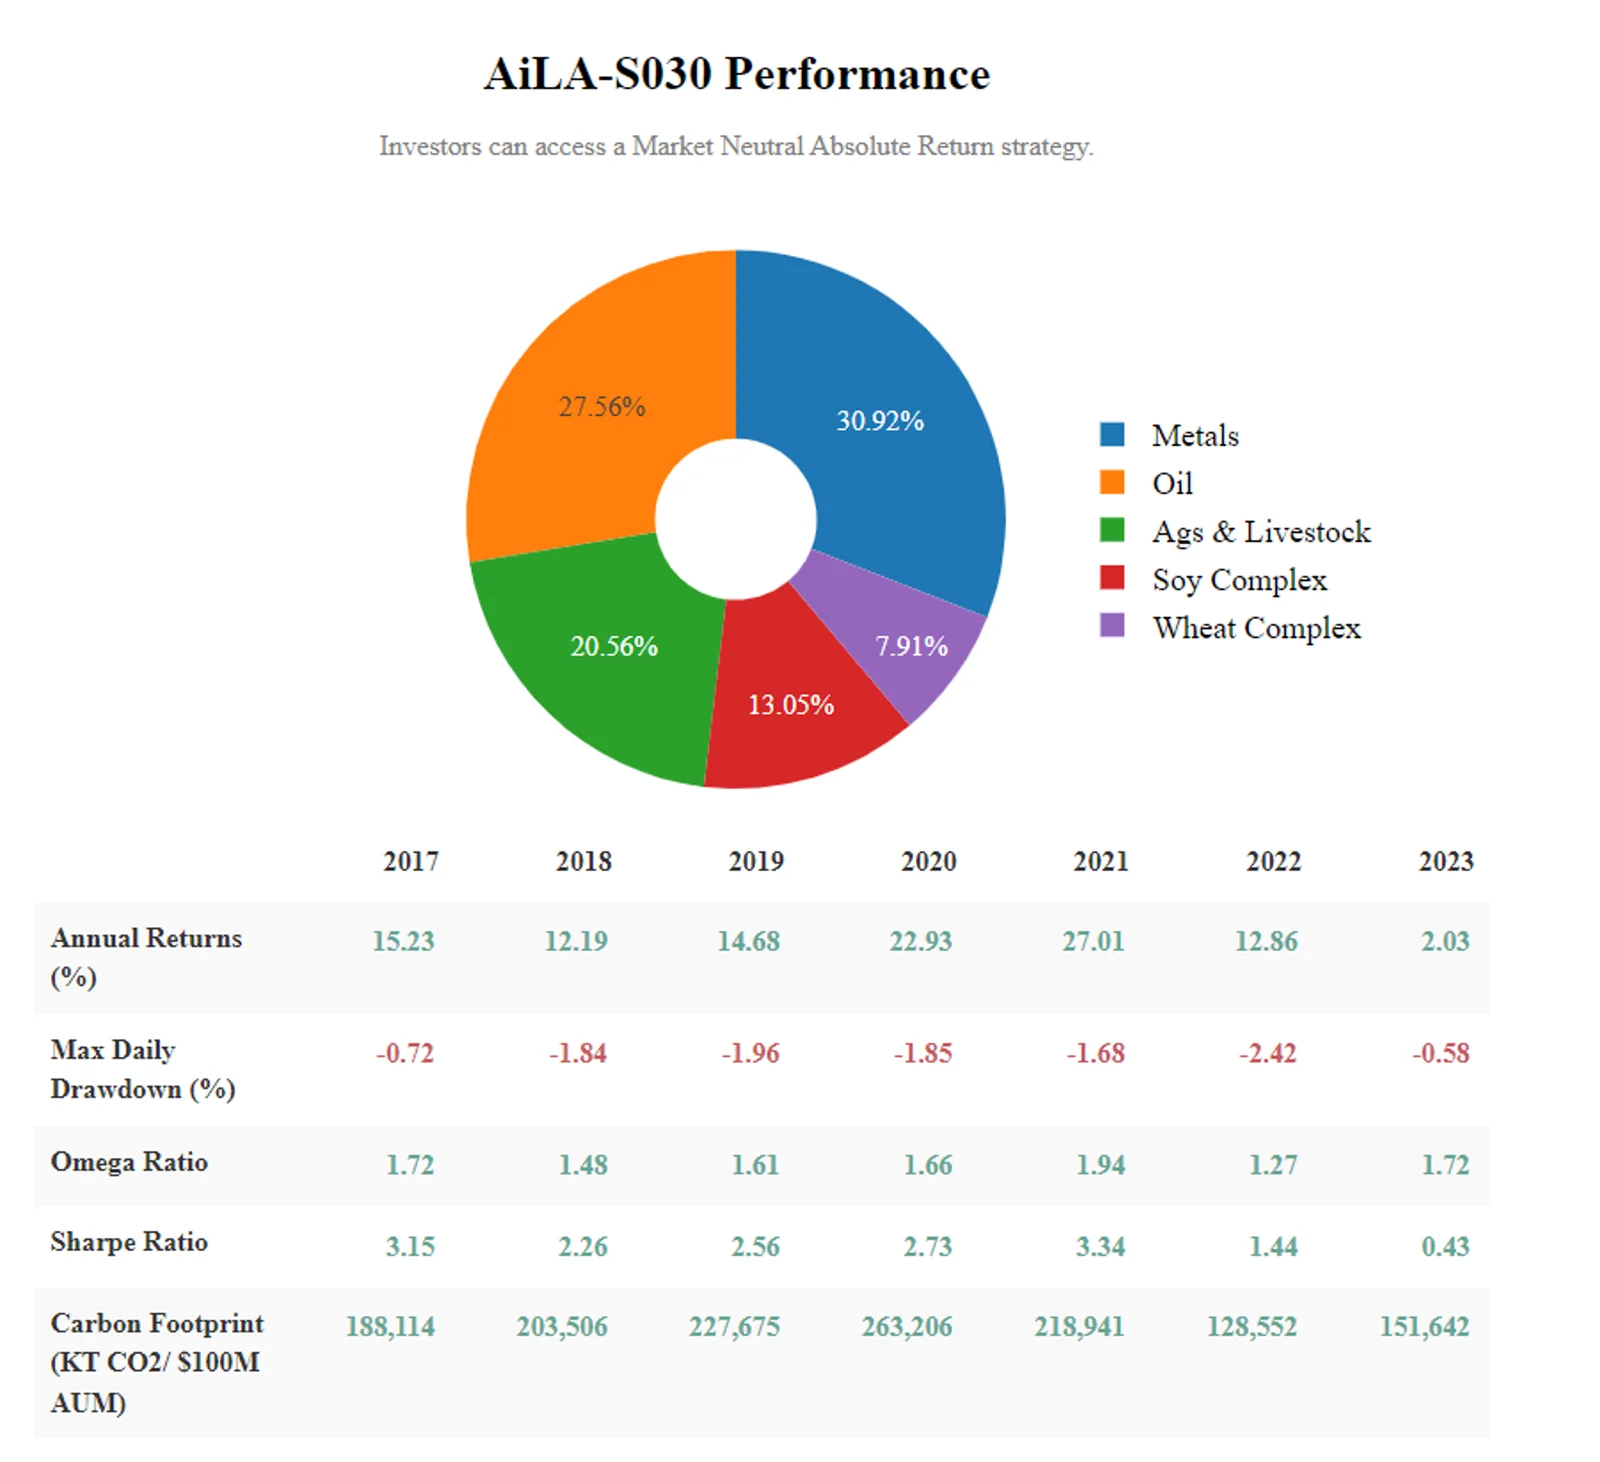
AiLA 權重的發布
範例:AiLA-S030 的實際權重資訊。
下游投資組合建構
- 上游流程以個別資產每日配置決策的形式提供輸入。
- 在特定日期,這些輸入針對 AiLA 策略投資組合中的每項資產,提供做多/做空或不配置的決策。
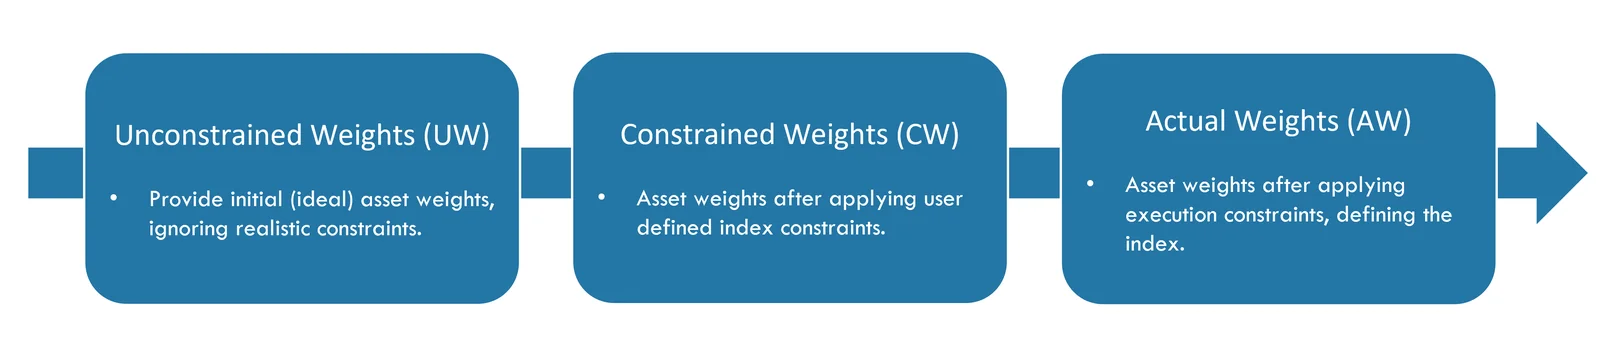
- 下游策略建構流程依據配置輸入,以三個循序步驟計算策略權重,決定每項資產要配置「多少」。
下游 – 權重
無限制權重(UW)
- 理想權重依據平均數/變異數投資組合建構原則決定;然而,由於配置具有動態性,為了建立穩健且透明的方法,僅納入經實證顯示與我們情況相關的面向。
- 無限制權重的目的,是在施加任何實務限制之前,依據使用者偏好呈現理想的策略。接下來的步驟將力求在遵守各項使用者/執行限制的同時,達成盡可能接近無限制策略的策略。
- 無限制權重針對在特定日期具有有效多頭/空頭配置決策的資產組合計算。
- 無限制權重的計算考量下列面向,其中部分為選用項目:
- 波動率:依資產風險等權重配置。
- 有效 N:依估計的有效資產數量調整配置。
- 策略相關性:使策略偏好與標準策略 BCOM 或 GSCI 具有相關性。
- 風險目標:依策略風險目標縮放權重。
受限制權重(CW)
- 受限制權重以無限制權重(UW)作為輸入,再於一組線性限制條件下,決定最相近的權重組合。
- 計算僅考量在任一特定日期具有有效(非零)權重的資產。
- 受限制權重依下列限制條件計算:
- 資產上限:個別資產權重的上界。
- 類股上限:類股內權重總和的上界。
- 夏普比率:歷史策略夏普比率的下界。
- 策略配置:所有權重總和的等式限制。
- 若有最大配置偏好,可選擇在權重總和超過該值的營業日,將輸出權重縮減至該最大值。
下游 - 配置
實際權重(AW)
- 策略權重以受限制權重(CW)作為輸入計算。
- 此外還會套用交易平衡期間條件:採用中型規模(大型規模)執行邏輯時,若距離到期日或年底的營業日數少於 2(7)天,權重即設為零。
- 套用交易平衡期間條件後的 CW 權重稱為目標權重,實際策略權重會力求達成此目標權重。
- 然而,由於各項上限所隱含的再平衡限制,實際策略權重往往無法等於目標權重。
- 執行邏輯在產生實際權重時所遵守的各項再平衡限制,包括使用者定義的條件,以及由交易資產的成交量/未平倉量所決定的流動性限制。
下游說明文件
有關下游策略方法的進一步細節,請參閱:
下游資本配置
範例:一個五項資產策略的實際權重。
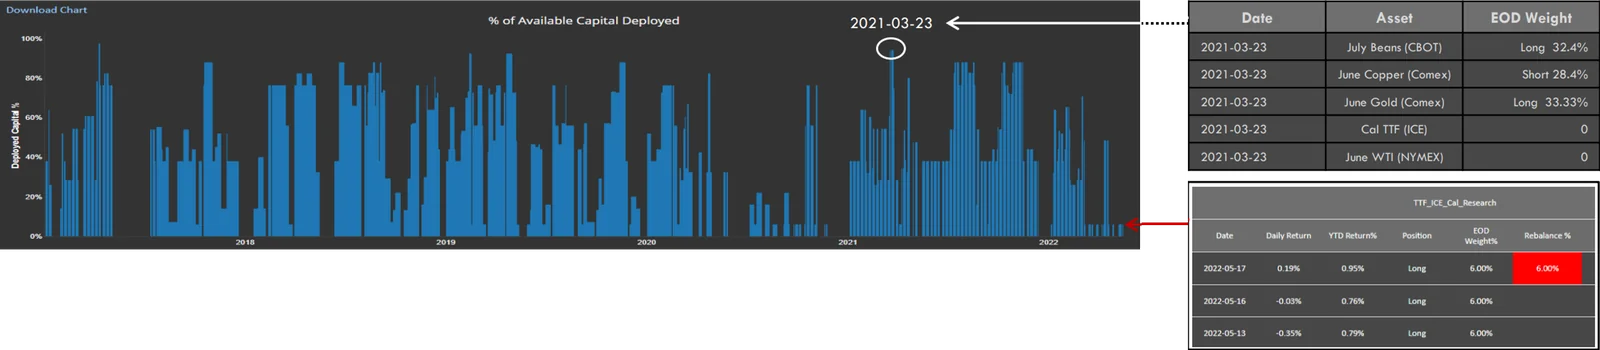
五項資產策略:
- 7 月黃豆、6 月銅、6 月黃金、Cal TTF 及 6 月 WTI。
- 投資組合目標:每項資產等權重 20%,但允許資產權重最高達 100%。
動態權重:
- 2022 03 23:黃金、銅及黃豆出現配置機會,權重提高至 20% 以上,使系統配置了 94.1% 的資本。
- 2022 05 16:僅 TTF 出現配置機會,但流動性限制使其無法達到 20% 權重,系統因而僅配置 6% 的資本。
- 2022 05 17:TTF 配置結束,系統因此決定出清 6% 的 TTF 多頭權重。
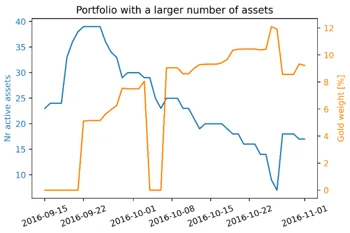
權重數量的變化:
- 有效資產數量較多(較少)的期間,個別權重往往較小(較大)。
上游 – 因子與建模
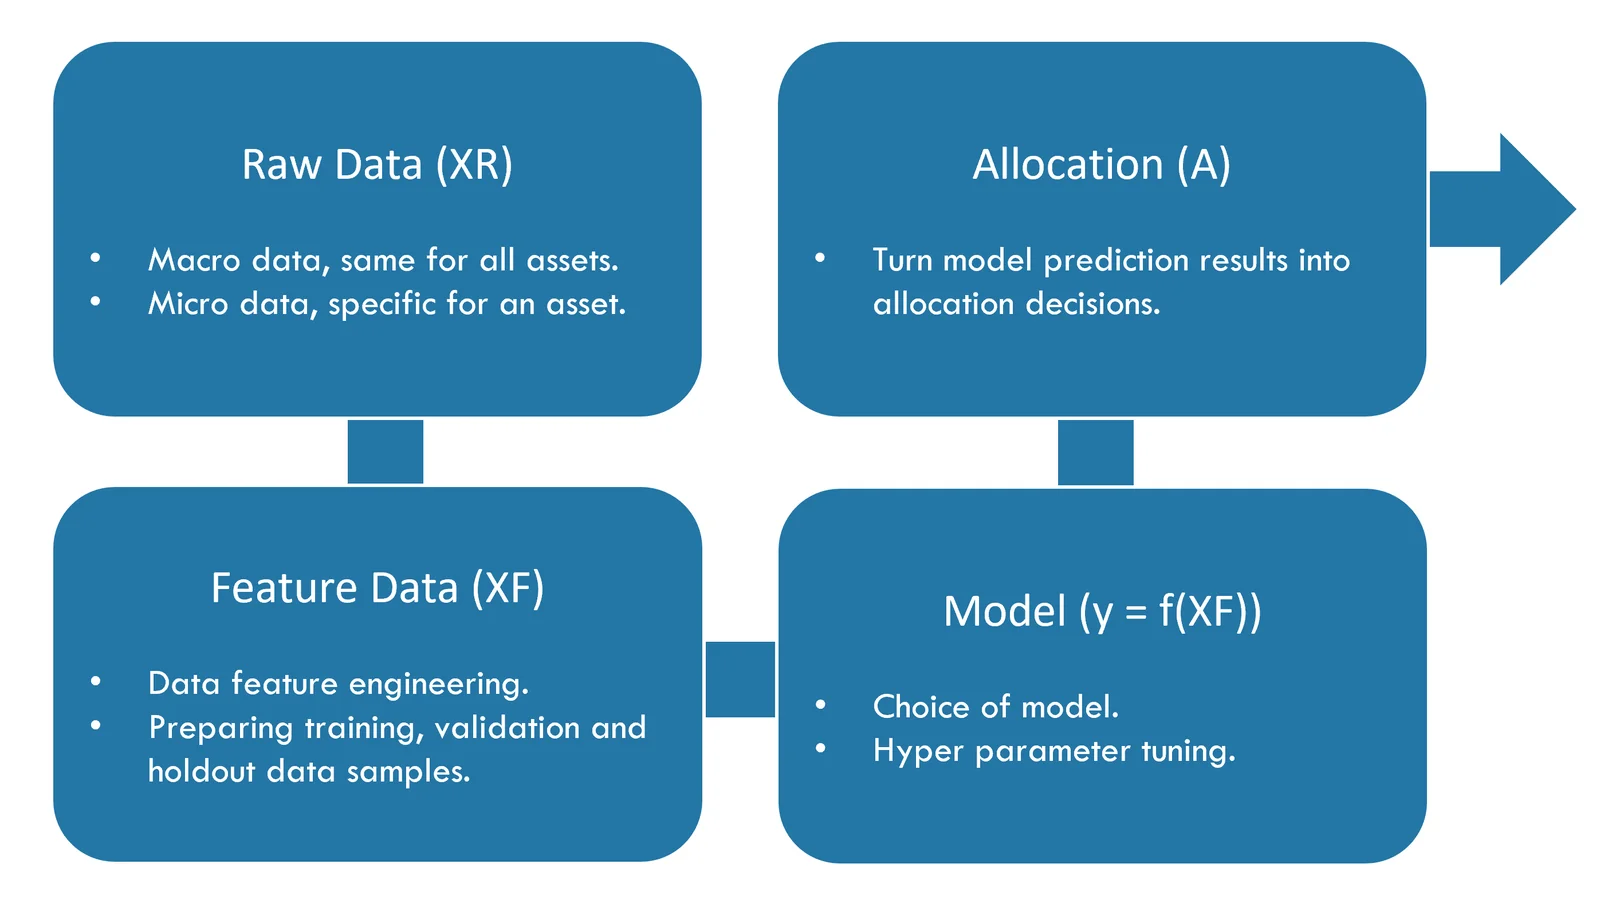
- 上游流程的主要目的是決定「何時」配置於個別資產。
- 配置旨在掌握當前的投資機會。
- 伺機型決策以專屬於個別資產的資料驅動模型為基礎。
- 配置決策由上游流程以四個循序步驟產生。
影響投資決策的因子
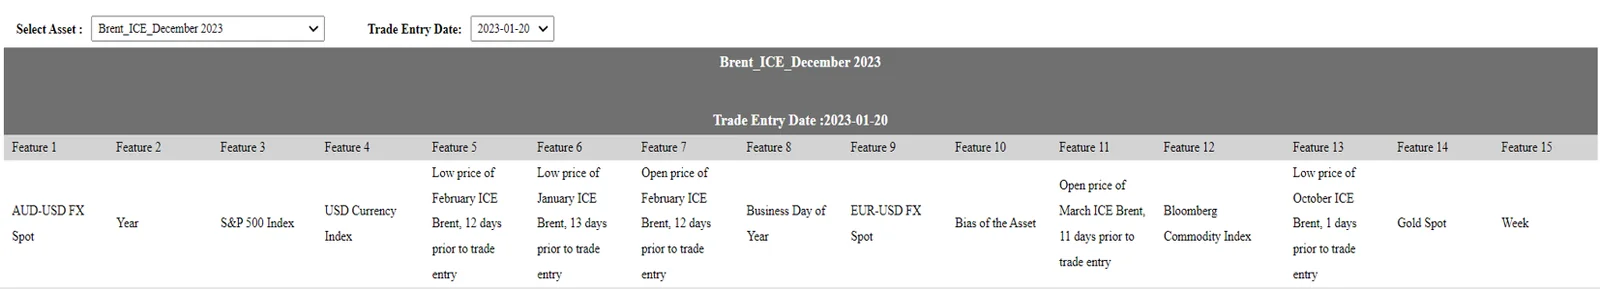
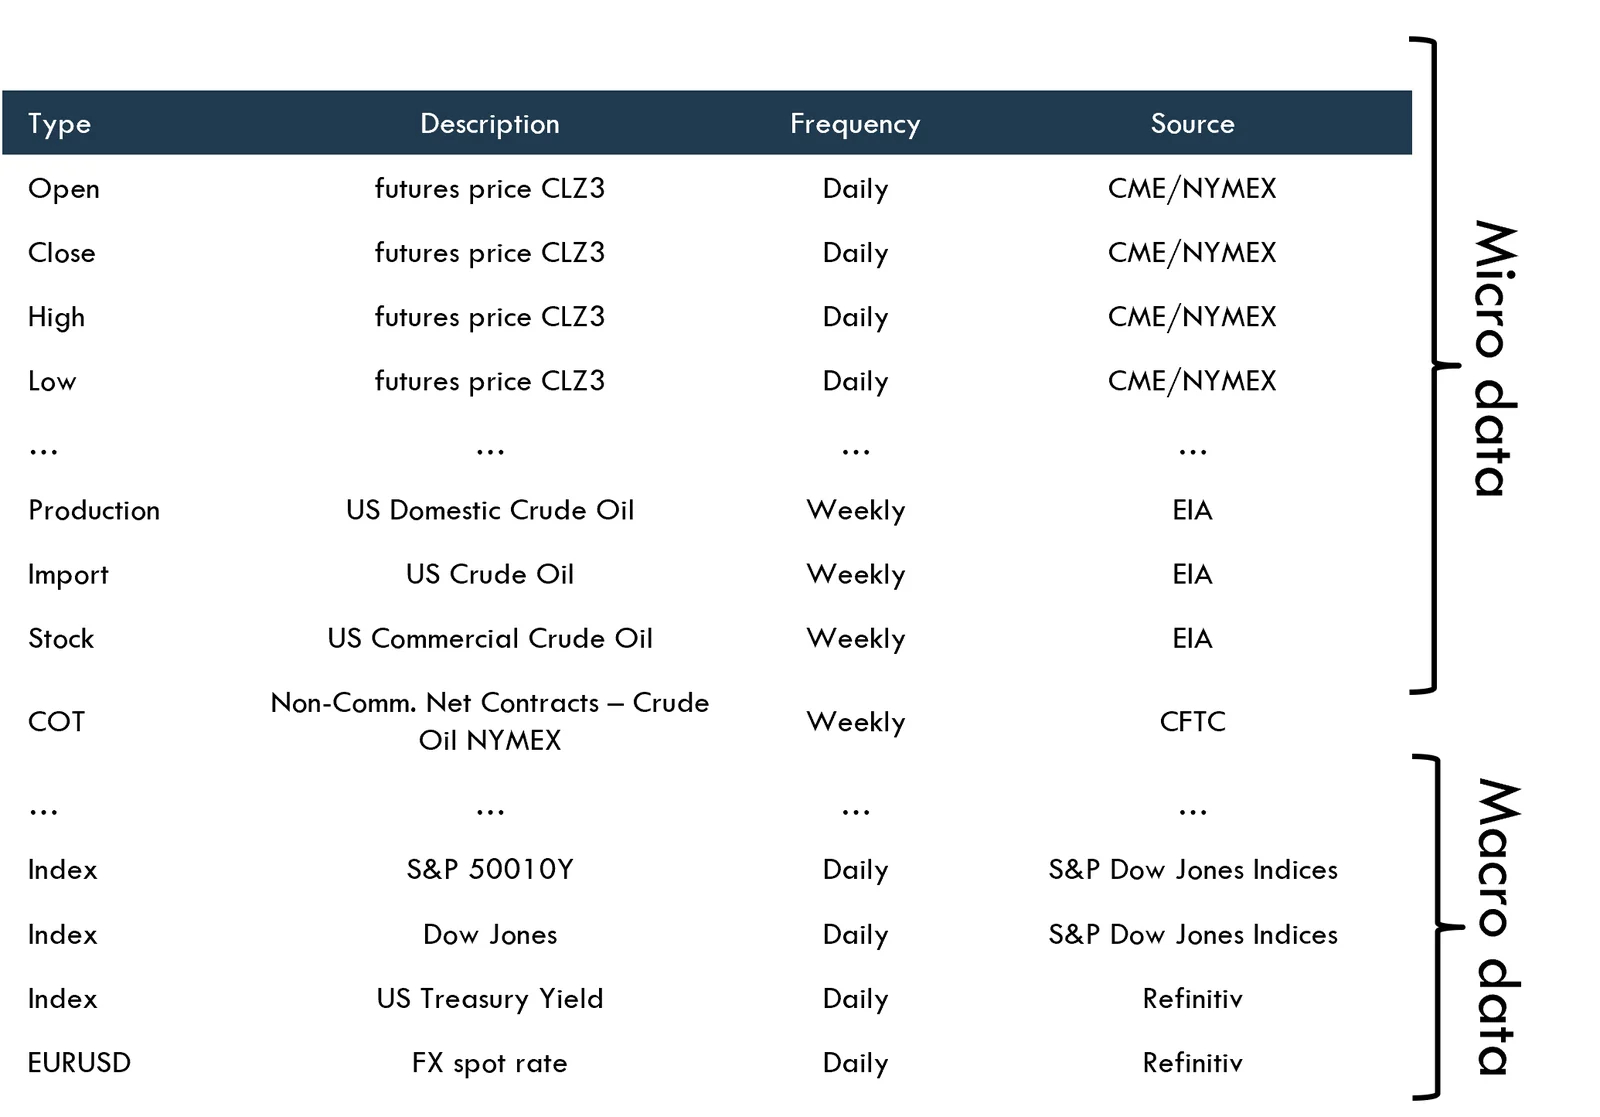
- 微觀特徵是針對特定資產挑選,完全取自資料服務供應商 Refinitiv 與 Bloomberg。微觀特徵資料包括但不限於曲線結構資料、交易人持倉報告(commitment of traders)以及基本面資料。
微觀特徵資料的一個例子是 RBOB 的 H-J 價差,它反映了氣溫、RVP、預期煉油產能、預期冬季過後需求等因素的影響。
- 總體特徵作為所有資產的共同特徵。這些資料包括但不限於市場指數、外匯匯率、經濟指標及主要商品價格,完全取自資料服務供應商 Refinitiv 與 Bloomberg。
總體特徵資料的一個例子是匯率:匯率會影響從煉油產能豐富之地出口的 RBOB 產品,使其變得較貴或較便宜。 - 特徵資料於市場收盤後在 EOD(日終)流程中收集,所有資料皆來自可重複取得、公開且可驗證的來源。
上游 – 建模理念
特徵資料(XF)
- 所有特徵資料都經過 DQ(資料品質)系統處理,再轉換為讓模型更容易取得相關資訊的格式,例如包括但不限於資料標準化、相對/價差資訊、one-hot 編碼等。
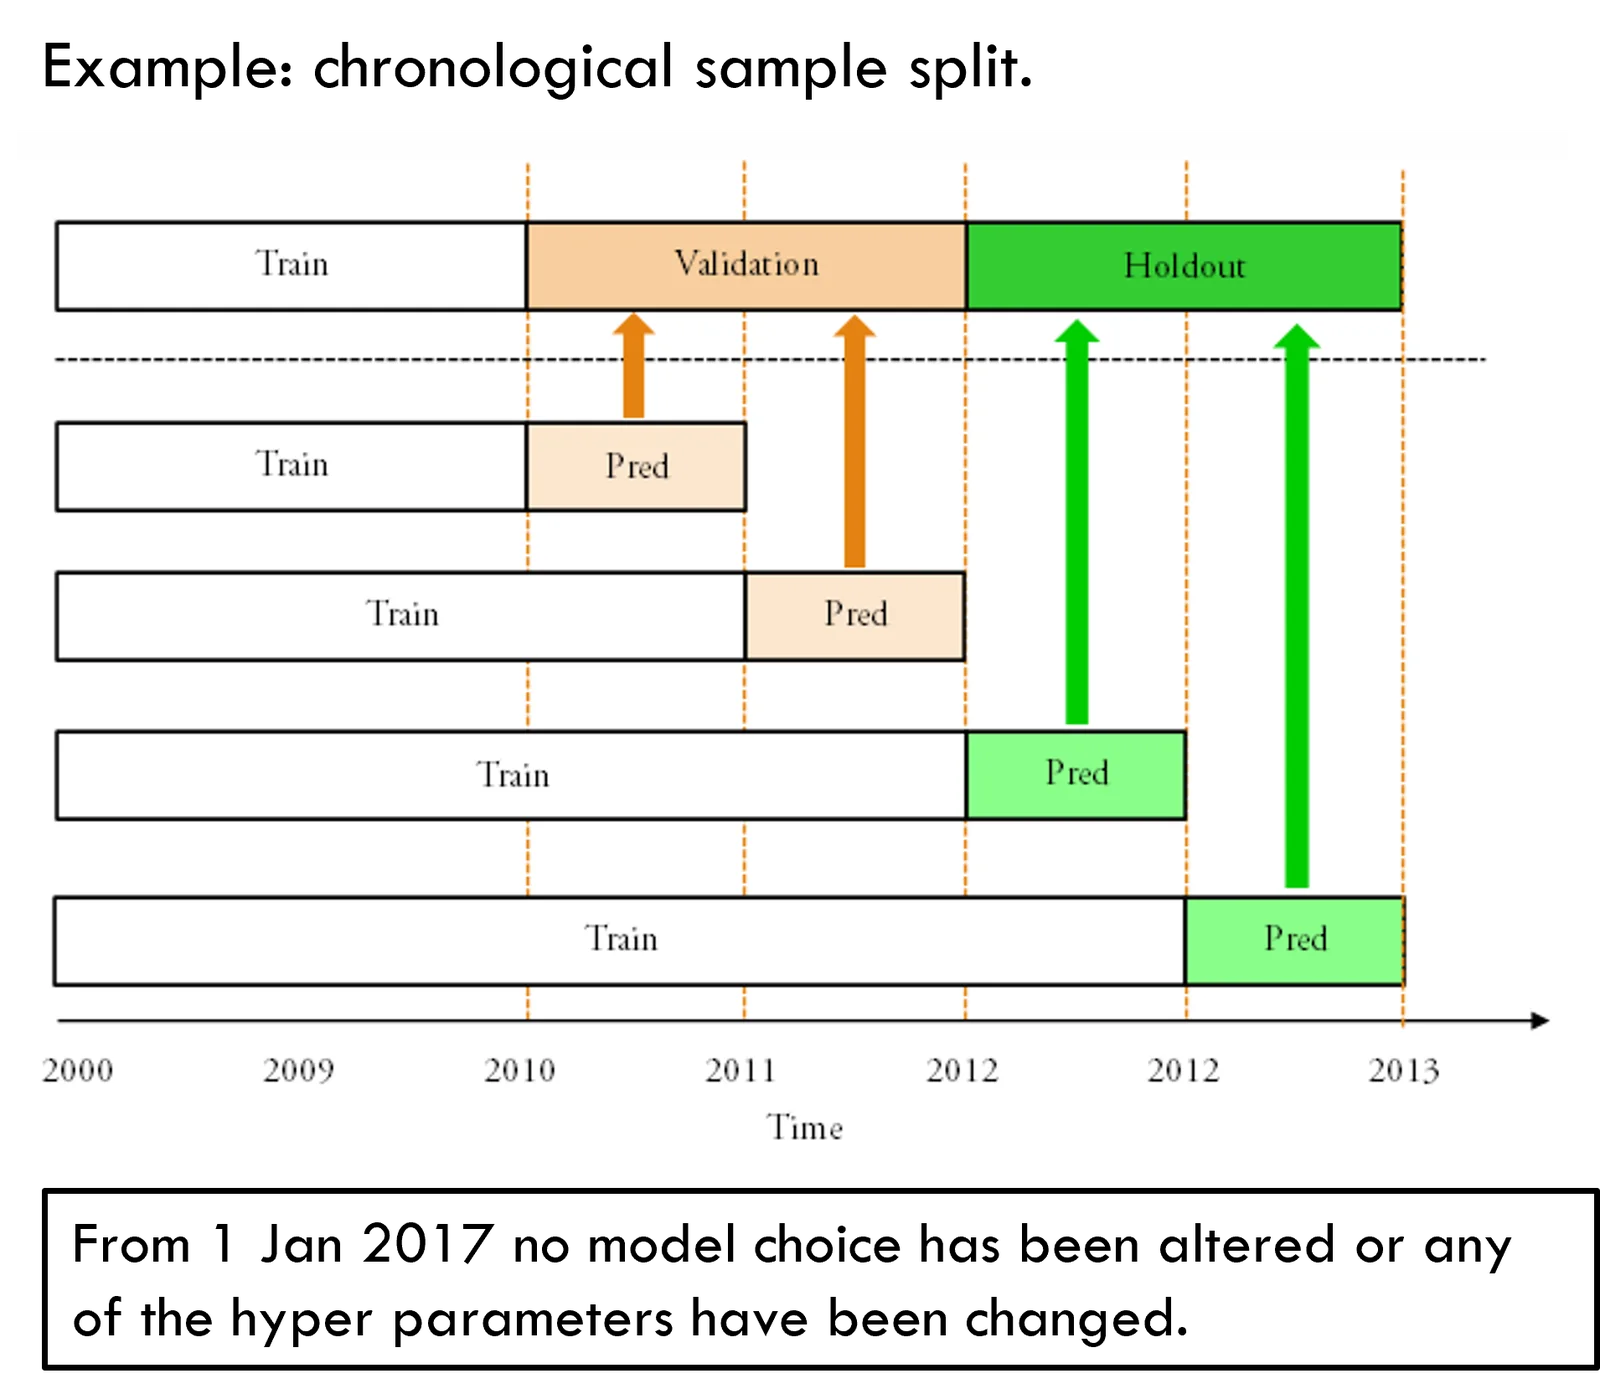
- 資料依時間順序切分,用於模型訓練循環,三個樣本分別對應連續的期間(見圖):
- 訓練:用於訓練模型。
- 驗證:用於驗證模型績效並調整超參數。
- 保留:樣本外資料,用於在模型所有面向都凍結後評估最終績效。
- 由於過度擬合的風險極高,保留資料集只能使用一次,用於模型績效的最終評估。
- 任何 AiLA 策略中,在特定日期對某項資產的配置決策貢獻最大的特徵,皆可在 AiLA 產品 UI 中查閱。
上游 – 模型選擇
模型選擇:y = f(XF)
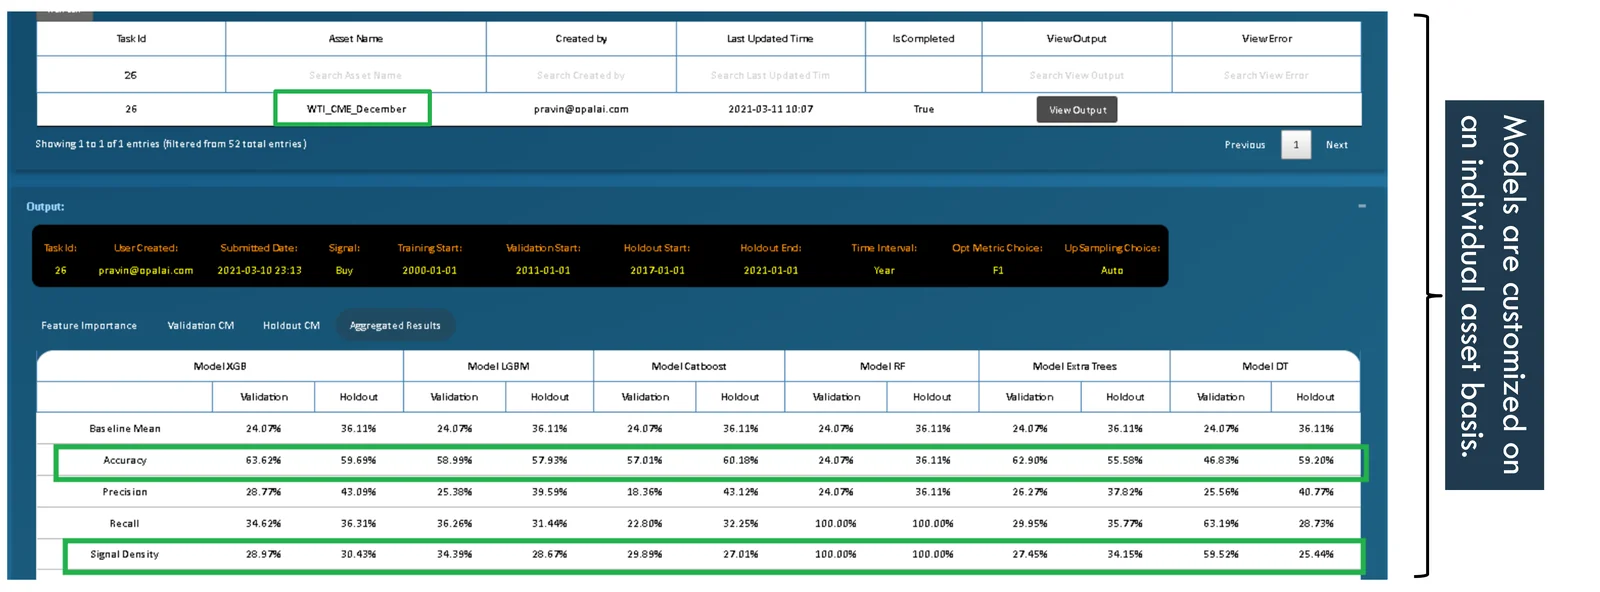
- 模型選擇涉及使用 MLRD 平台(Machine Learning Research and Development,機器學習研發平台)分析各種模型
- 在模型的訓練-驗證循環中,也會同時調整超參數。
- 從模型執行中收集的各項指標(特別著重準確率與訊號密度),構成決定最終模型選擇之質性判斷的基礎。
上游 – 可解釋的因子
配置決策(A)
- 進場決策
- 模型輸出(y)每天針對在特定持有期間內達成某一風險報酬目標提供預測。
- 例如,多頭部位在未來 15 天內達到 10% 報酬、且虧損不超過 3% 的機率。
- 若有利的多頭或空頭風險報酬情境機率夠高,即會以對應的目標參數建立伺機型配置。
- 出場決策:
- 配置會一直維持,直到符合四項出場條件之一。
- 預期進一步投資的機會不大。
- 自投資開始以來觸及風險目標。
- 自投資開始以來達成報酬目標。
- 模型發出相反的機會訊號。
- 上述條件中,只有出場條件(4)取決於特徵資料。
範例:Gold_CME_June 的做多配置決策。
2022-04-13:進場決策
- 微觀/總體特徵預測出有利的風險/報酬
| 進場前 1 天 12 月黃金收盤價 | 進場日期 | 進場前 1 天 10 月黃金收盤價 | 進場前 15 天 5 月黃金收盤價 | 進場前 19 天 1 月黃金開盤價 |
| 進場前 2 天 10 月黃金最低價 | 進場前 9 天 4 月黃金最低價 | 進場前 6 天 10 月黃金最高價 | 進場前 1 天 8 月黃金最低價 | 進場前 16 天 8 月黃金最低價 |
| 美國每週國內原油產量 | 美國每週原油進口量 | 美國每週商業原油庫存 | Dow Jones 指數 | S&P 500 指數 |
| 10 年期美國公債殖利率指數 | Bloomberg 商品指數 | Baltic Dry Index(波羅的海乾散貨指數) | 美元貨幣指數 | USD-JPY 即期匯率 |
| GBP-USD 即期匯率 | CME 銅近月合約 | 黃金現貨 | CFTC CoT NCNC 黃豆油 - CBT | CFTC CoT NCNC 2 號熱燃油 - NYMEX |
| CFTC CoT NCNC 天然氣 – NYMEX | CFTC CoT NCNC 黃豆粉 - CBT | CFTC CoT NCNC 2 號棉花 - ICE Futures U.S. | CFTC CoT NCNC 活牛 - CME | CFTC CoT NCNC 育肥牛 - CME |
| CFTC CoT NCNC 原油 - NYMEX | CFTC CoT NCNC 可可 - ICE Futures U.S. | CFTC CoT NCNC 11 號糖 - ICE Futures U.S. | CFTC CoT NCNC C 型咖啡 - ICE Futures U.S. | USD-BRL 即期匯率 |
| EUR-USD 即期匯率 | AUD-USD 即期匯率 | USD-CAD 即期匯率 |
(* CFTC CoT NCNC = CFTC 交易人持倉報告(Commitments of Traders)之非商業淨合約數)
2022-04-21:出場決策
- 自投資開始以來觸及風險目標