
AiLAの投資戦略 - ファクター・ベースのアプローチ
英語からの翻訳です。英語の原文を正とします。 英語で読む
AiLAのリターンとビッグスリーの比較
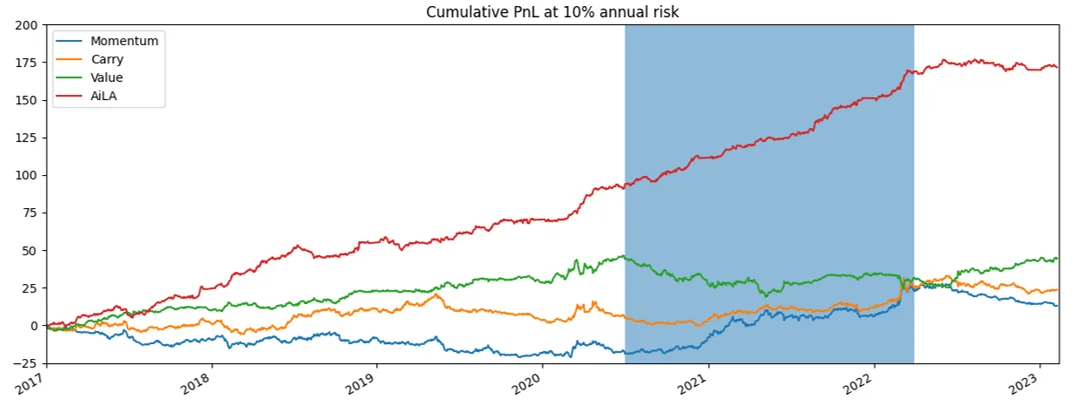
過去の挙動
- AiLAと3つのCTAとのPnLの相関は全体として低く、例えば𝜌(daily) ≲±15%です。
- AiLAは、モメンタム戦略が再び人気を取り戻した2020年半ばからMar-2022までの強気相場(「ロングのトレンド」)を捉えました(青色で網掛けした期間)。
- AiLAはMar-2020前後の暴落(「ショートのトレンド」)も捉えました。これは、より緩やかなCTA戦略では十分に捉えられなかったものです。
- AiLAは通常、それ以外の(「共通のトレンドが弱い」)期間にもパフォーマンスを上げました。
AiLAのシステマティックなプロセス
過去の挙動
- AiLAのアルファは、システマティックなプロセスを用いた機動的な戦略です。
- この戦略は、ミクロとマクロの両方のファクターによって駆動されます。
- プロセスのすべてのステップは完全に自動化されており、人の介入はありません。
AiLAは無相関
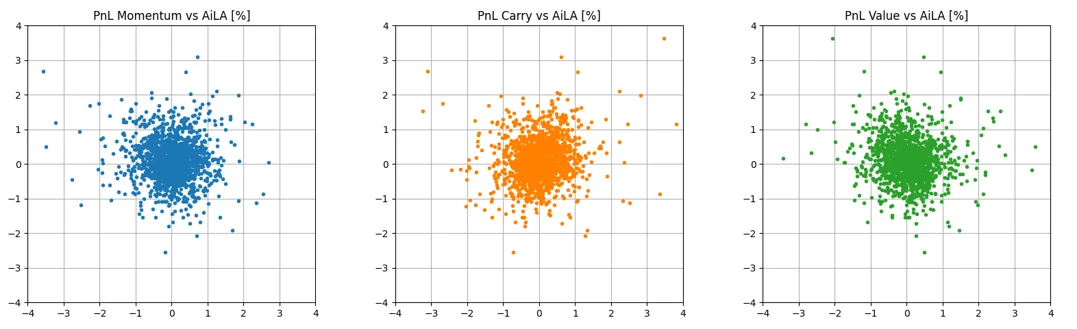
AiLAとCTAファクターの比較
- 流動性の高い20のコモディティ先物市場、期近の契約。
- [Baz15]に基づいて実装した3つのCTA戦略。
- コモディティごとに集約したAiLAモデル。
- すべての戦略を同じコモディティのリターンに適用。
[Baz15] J.Baz et al., Dissecting Investment Strategies in the Cross Section and Time Series (December 4, 2015). SSRNで入手可能:https://ssrn.com/abstract=2695101
CTAファクターとは異なるAiLA
- AiLAと、モメンタム、キャリー、バリューの各戦略との間のリターンの相関は低くなっています。
- AiLAは、CTA戦略同士の関係と比べて、いずれのCTA戦略ともあまり関連していないように見えます。
- AiLA戦略のリターンは、他のシステマティック/クオンツ戦略を補完するものです。
| 𝜌(daily) | モメンタム | キャリー | バリュー | AiLA |
|---|---|---|---|---|
| モメンタム | 1 | 62% | -44% | -2% |
| キャリー | 62% | 1 | -30% | -13% |
| バリュー | -44% | -30% | 1 | -10% |
| AiLA | -2% | -13% | -10% | 1 |
AiLA戦略のウェイト
- AiLAのプロダクトは戦略のウェイトによって定義され、ここではこれを実際のウェイト(AW)と呼びます。
- AiLAのプロダクトのウェイトは、Tの市場終値での執行に向けて、T-1のニューヨーク市場の終了時にFTPで送信されます。
- ウェイト(AW)の情報は次の項目で構成されます。
- 資産(先物契約)の名称、
- 配分資本総額に対する%で示したウェイト、
- ロングかショートかのポジション、
- 日次のリバランス(次の終値で執行)。
- ウェイトはダウンストリームのプロセスで決定されます。このプロセスは、日次の配分の決定を入力として、各資産に「どれだけ」配分するかに焦点を当てます。
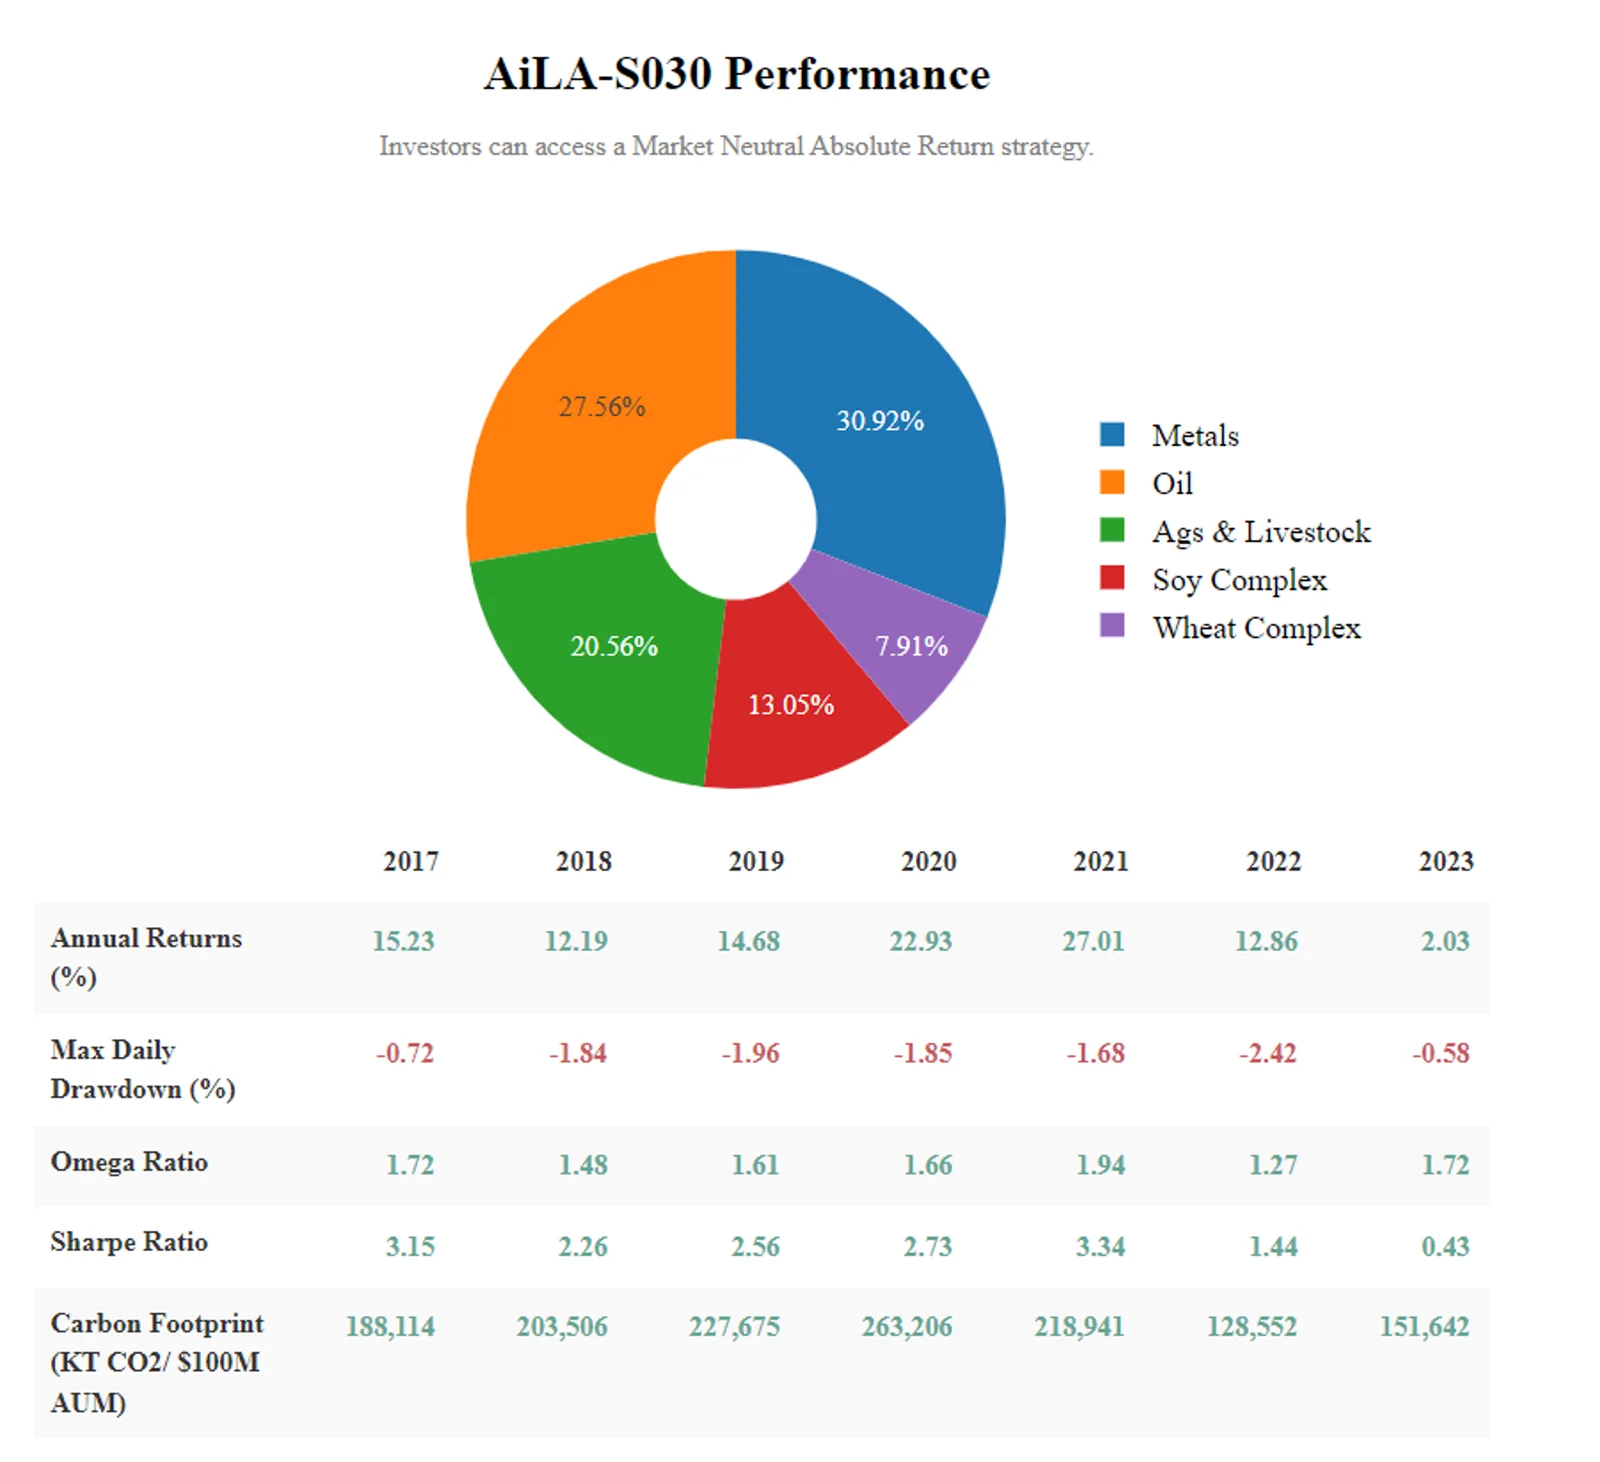
AiLAのウェイトの配信
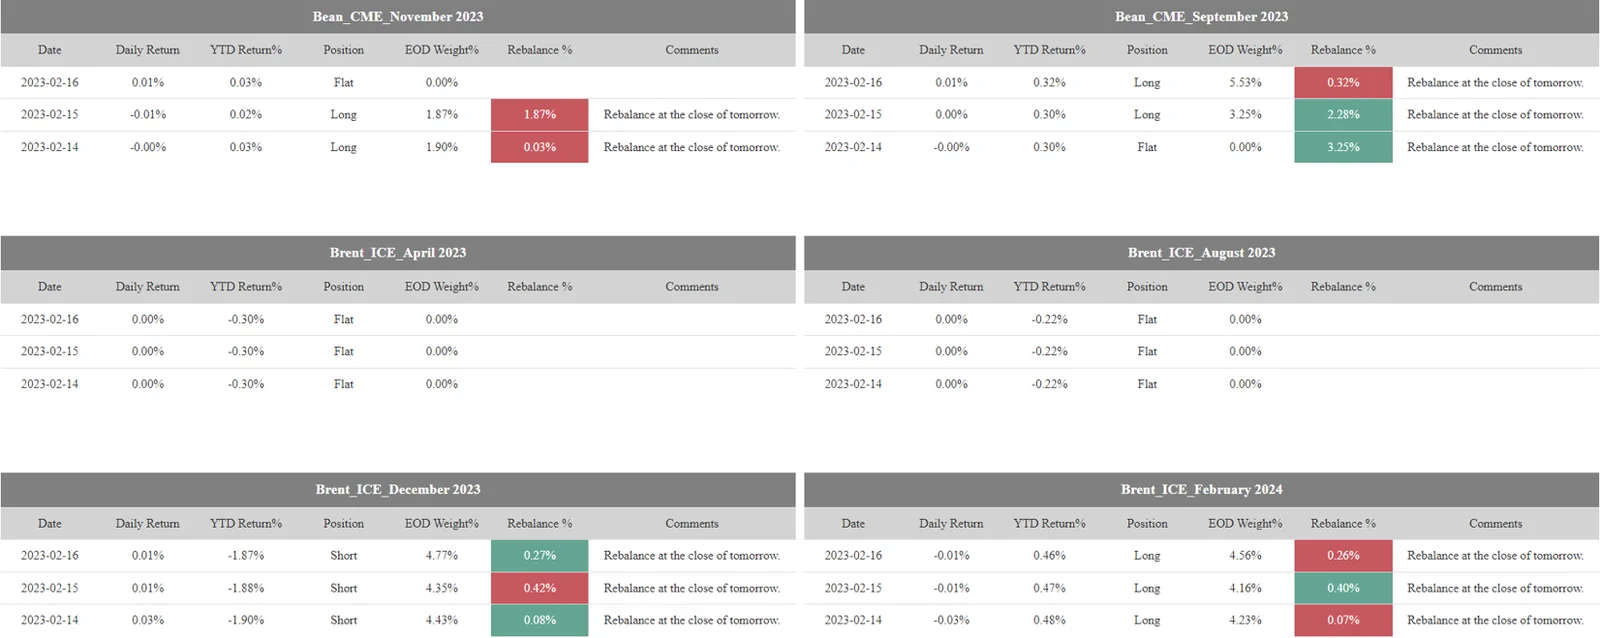
例:AiLA-S030の実際のウェイトの情報。
ダウンストリームのポートフォリオ構築
- 入力は、アップストリームのプロセスから、個々の資産に関する日次の配分の決定という形で提供されます。
- ある日の入力は、AiLA戦略のポートフォリオに含まれる各資産について、ロング/ショートで配分するか、配分しないかの決定を示します。
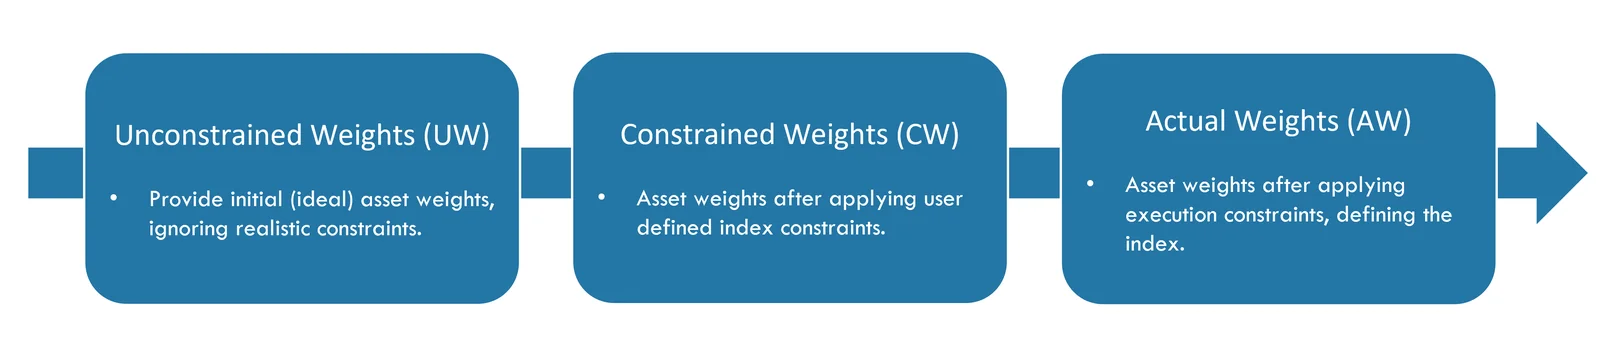
- ダウンストリームの戦略構築プロセスは、配分の入力に基づいて3つの連続したステップで戦略のウェイトを算出することにより、各資産に「どれだけ」配分するかを決定します。
ダウンストリーム – ウェイト
制約なしウェイト(UW)
- 理想的なウェイトは平均・分散によるポートフォリオ構築の原則に基づいて決定しますが、配分が動的であるため、頑健で透明性の高い手法を実現するよう、当社の状況に関連することが実証的に示された側面のみを含めています。
- 制約なしウェイトの目的は、実務上の制約を課す前の、ユーザーの選好に基づく理想的な戦略を表すことです。続くステップでは、ユーザー/執行のさまざまな制約を遵守しながら、制約なしの戦略にできるだけ近い戦略を実現することを目指します。
- 制約なしウェイトは、ある日付においてロング/ショートの有効な配分の決定がある資産のセットについて算出します。
- 制約なしウェイトは、次の側面を考慮して算出します。そのうちいくつかはオプションです。
- ボラティリティ:資産のリスクに対して均等にウェイト付け。
- 実効数(N effective):推定した資産の実効数に応じて配分を変化。
- 戦略の相関:標準的な戦略であるBCOMまたはGSCIとの相関に関する選好を導入。
- リスク目標:戦略のリスク目標に合わせてウェイトをスケーリング。
制約付きウェイト(CW)
- 制約付きウェイトは、制約なしウェイト(UW)を入力とし、一連の線形制約の下で最も近いウェイトのセットを決定します。
- 算出では、ある日付において有効な(ゼロでない)ウェイトを持つ資産のみを考慮します。
- 制約付きウェイトは、次の制約を用いて算出します。
- 資産の上限:個々の資産のウェイトに対する上限。
- セクターの上限:セクター内のウェイトの合計に対する上限。
- シャープレシオ:戦略の過去のシャープレシオに対する下限。
- 戦略の配分:すべてのウェイトの合計に対する等式制約。
- 最大配分の選好がある場合、ウェイトの合計がその値を超える営業日には、出力されるウェイトをその最大値まで縮小するオプションを利用できます。
ダウンストリーム - 配分
実際のウェイト(AW)
- 戦略のウェイトは、制約付きウェイト(CW)を入力として算出します。
- さらに、取引調整期間の基準を適用します。ミッド(ラージ)キャップの執行ロジックを用いる場合、満期または年末までの営業日数が2(7)未満になると、ウェイトをゼロに設定します。
- 取引調整期間の基準を適用したCWのウェイトを目標ウェイトと呼び、実際の戦略のウェイトはこれを達成しようとします。
- しかし、さまざまな上限によるリバランスの制限があるため、実際の戦略のウェイトが目標ウェイトと一致しないことがよくあります。
- 実際のウェイトを生成する際に執行ロジックが遵守するさまざまなリバランスの制限には、ユーザーが定義した基準のほか、取引される資産の出来高/建玉によって決まる流動性の制約が含まれます。
ダウンストリームに関する文書
ダウンストリームの戦略手法の詳細は、次をご覧ください。
ダウンストリームの資本配分
例:5資産の戦略における実際のウェイト。
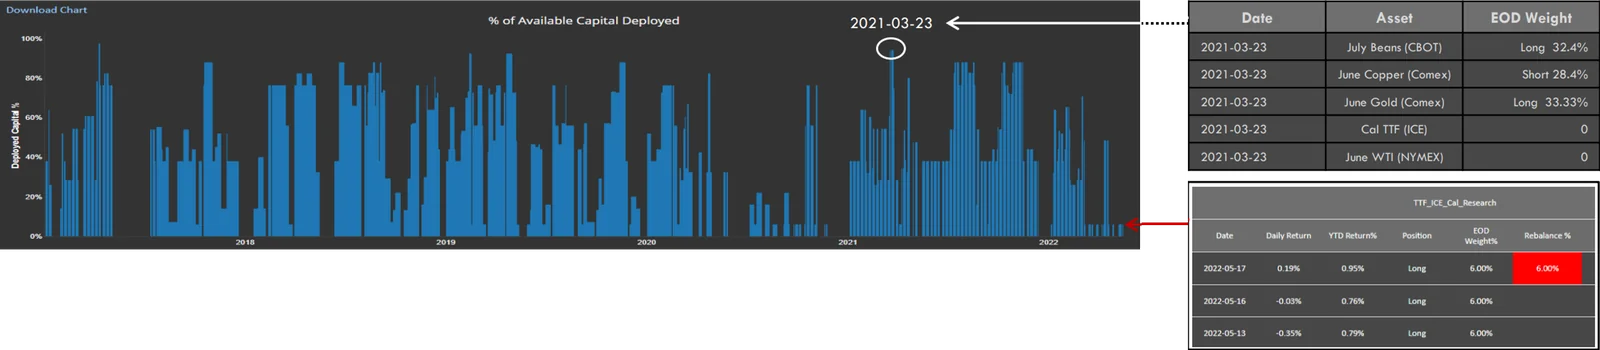
5資産の戦略:
- 7月限大豆、6月限銅、6月限金、TTF年間物(Cal)、6月限WTI。
- ポートフォリオの目標:資産ごとに均等に20%のウェイト。ただし、資産のウェイトは100%まで認めます。
動的なウェイト:
- 2022 03 23:金、銅、大豆に配分の機会があり、ウェイトが20%を超えて増加した結果、システムは資本の94.1%を配分しました。
- 2022 05 16:TTFのみに配分の機会がありましたが、流動性の制約によって20%のウェイトが妨げられた結果、システムは資本の6%を配分しました。
- 2022 05 17:TTFの配分が終了し、その結果、システムはTTFの6%のロング・ウェイトを解消する決定を下しました。
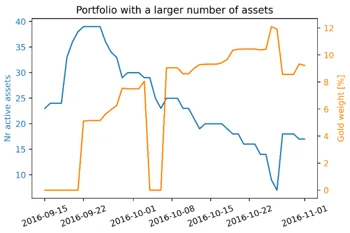
ウェイトの数の変動:
- 有効な資産の数が多い(少ない)期間には、個々のウェイトが小さく(大きく)なる傾向があります。
アップストリーム – ファクターとモデリング
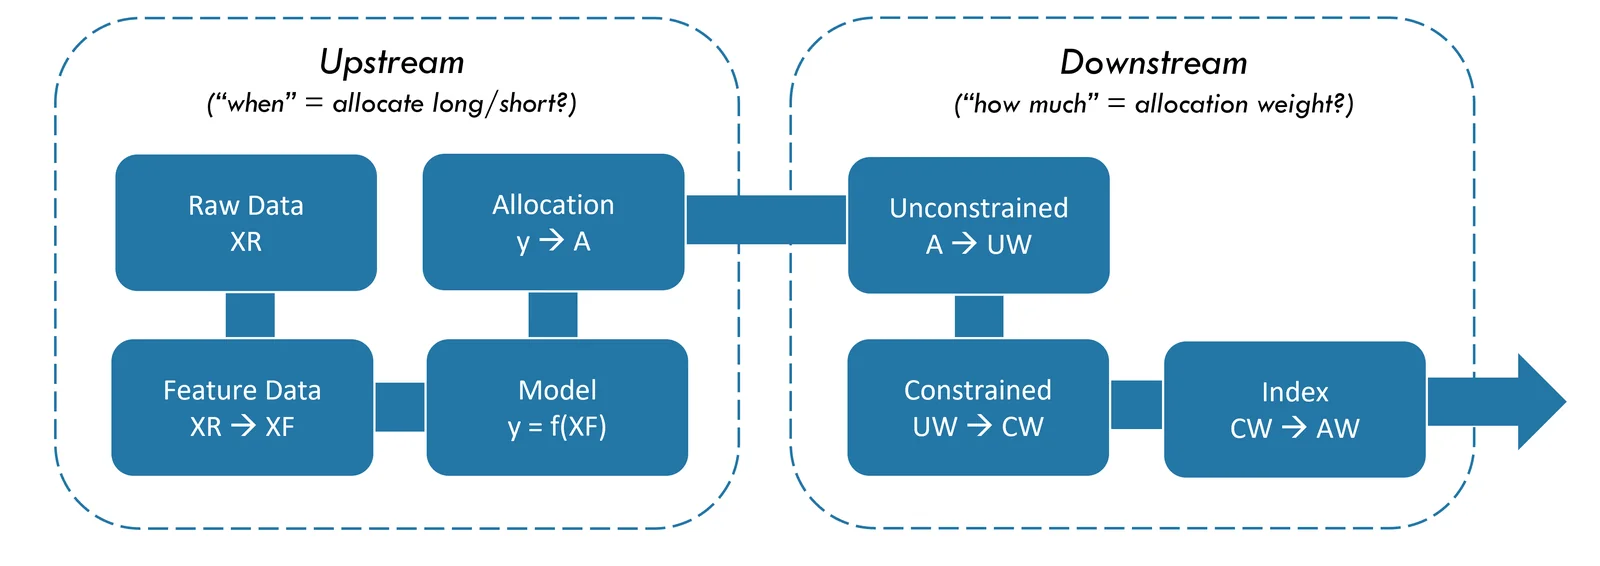
- アップストリームのプロセスの主な目的は、個々の資産に「いつ」配分するかを決定することです。
- 配分は、その時々の投資機会を捉えることを意図しています。
- 機動的な決定は、個々の資産専用のデータ・ドリブンなモデルに基づきます。
- 配分の決定は、アップストリームのプロセスによって4つの連続したステップで生成されます。
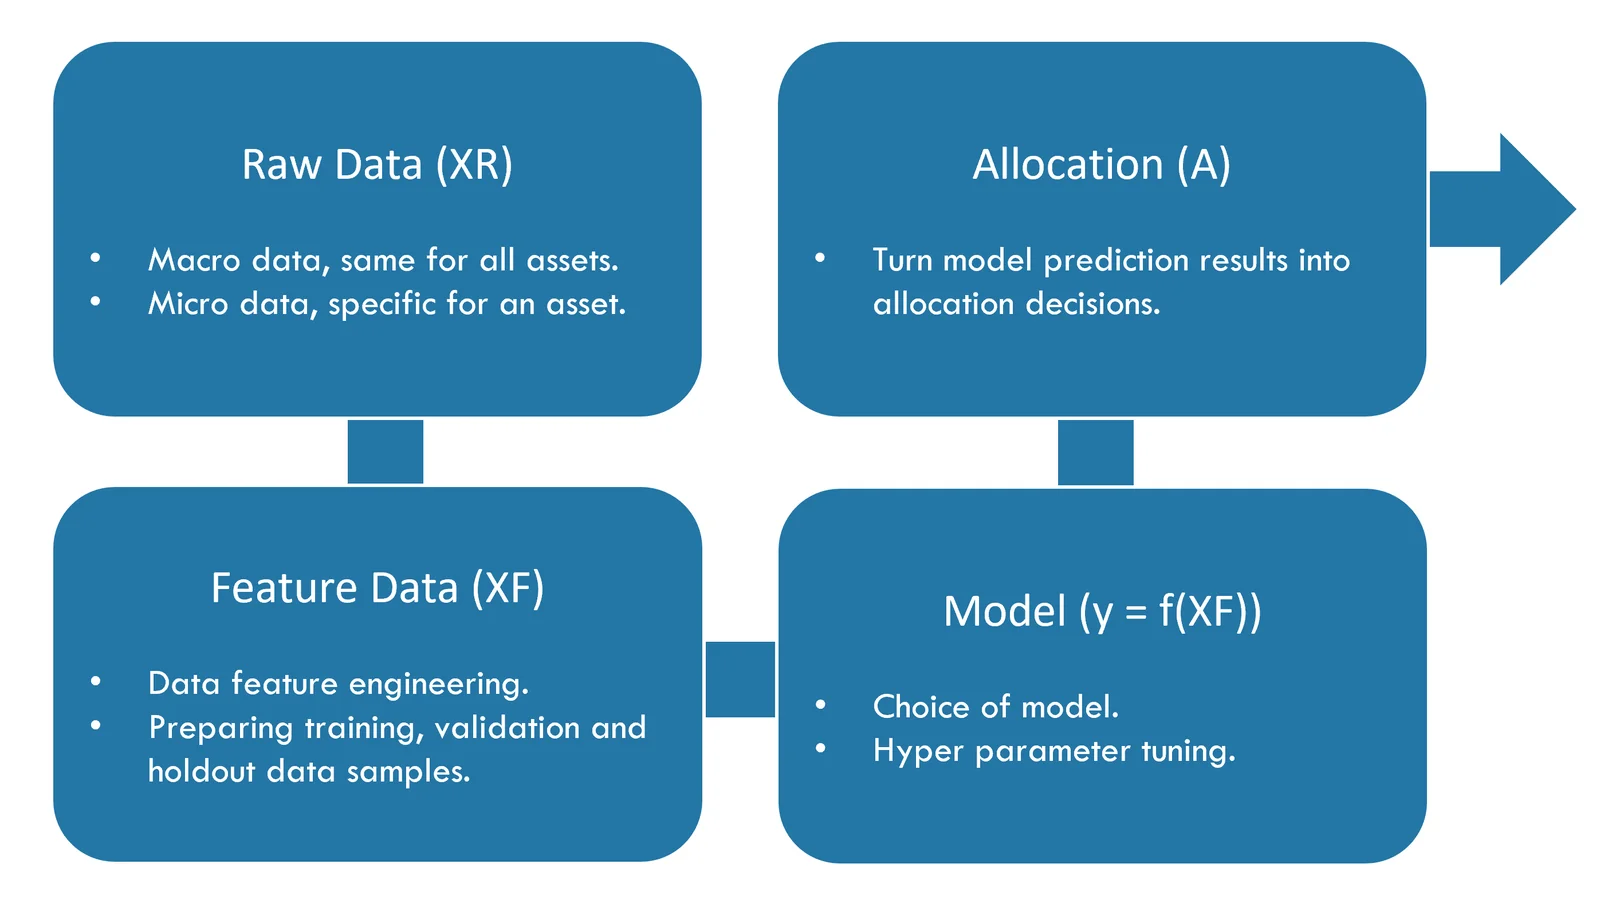
投資判断に影響するファクター
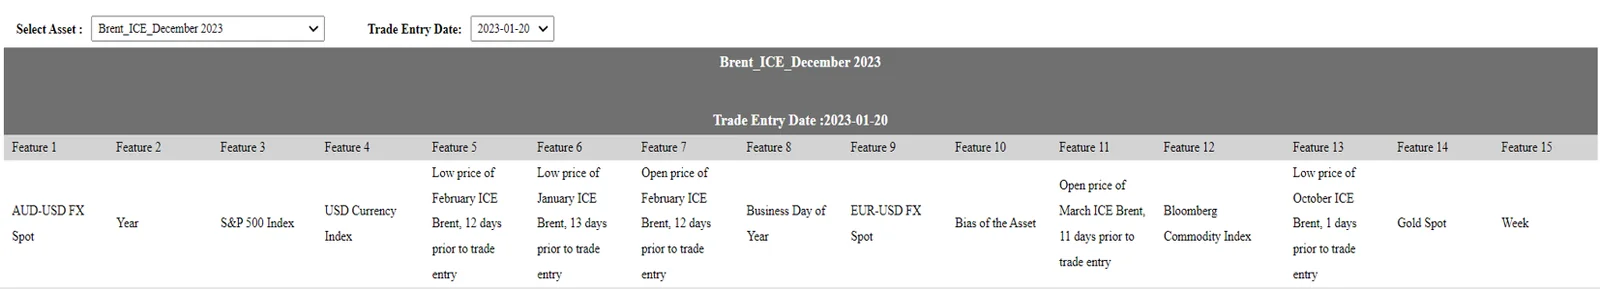
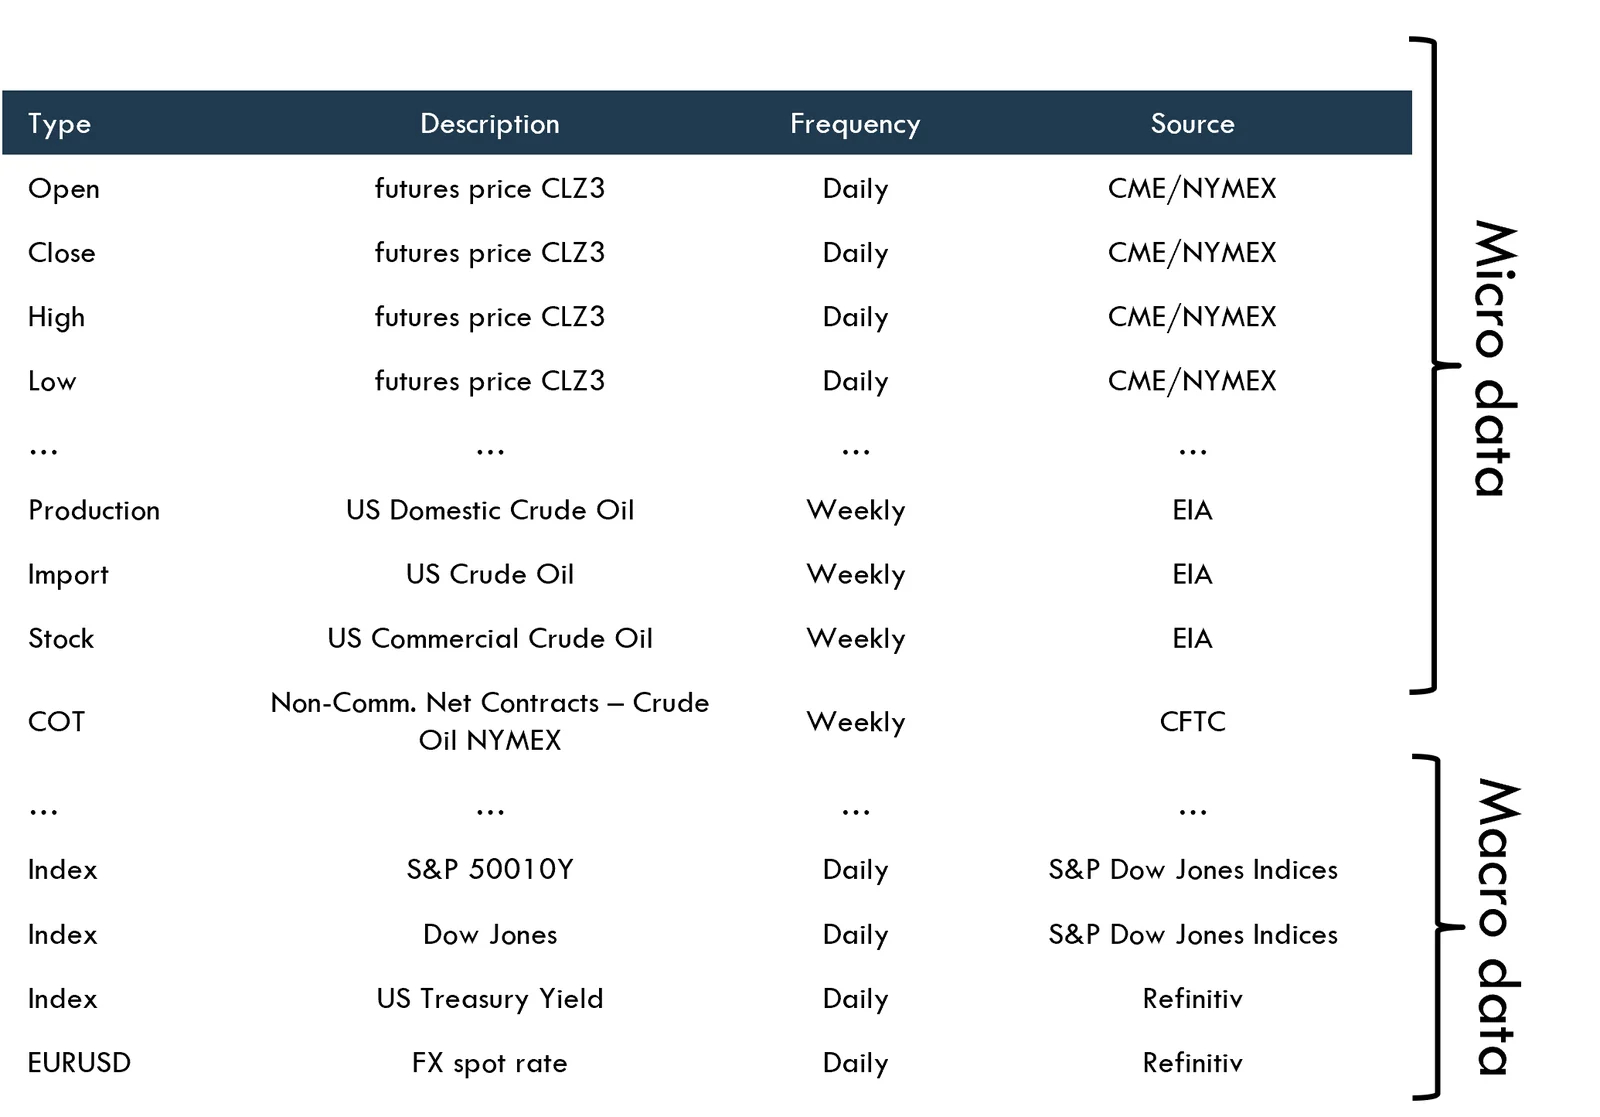
- ミクロの特徴量は、資産に特に関連するものを選び、すべてデータ・サービス・プロバイダーであるRefinitivとBloombergから調達しています。ミクロの特徴量のデータには、カーブ構造のデータ、建玉明細(Commitment of Traders)、ファンダメンタル・データなどが含まれますが、これらに限りません。
ミクロの特徴量のデータの例として、RBOBのH-Jスプレッドが挙げられます。これは、気温、RVP、予想される精製能力、予想される冬季後の需要などの影響を捉えます。
- マクロの特徴量は、すべての資産に共通の特徴量として用います。このデータには、市場インデックス、為替レート、経済指標、主要なコモディティの価格などが含まれますが、これらに限りません。データはすべてデータ・サービス・プロバイダーであるRefinitivとBloombergから調達しています。
マクロの特徴量のデータの例として為替レートが挙げられます。為替レートは、精製能力の豊富な地域からのRBOBの製品輸出に影響し、その価格を割高にも割安にもします。 - 特徴量のデータは、EODプロセスの一環として市場の取引終了後に収集し、すべてのデータは再現可能で、公開され、検証可能なソースから取得しています。
アップストリーム – モデリングの考え方
特徴量のデータ(XF)
- すべての特徴量のデータはDQシステムで処理した後、モデルが関連する情報により容易にアクセスできる形式に変換します。例えば、データの正規化、相対/スプレッド情報、ワンホット・エンコーディングなどが含まれますが、これらに限りません。
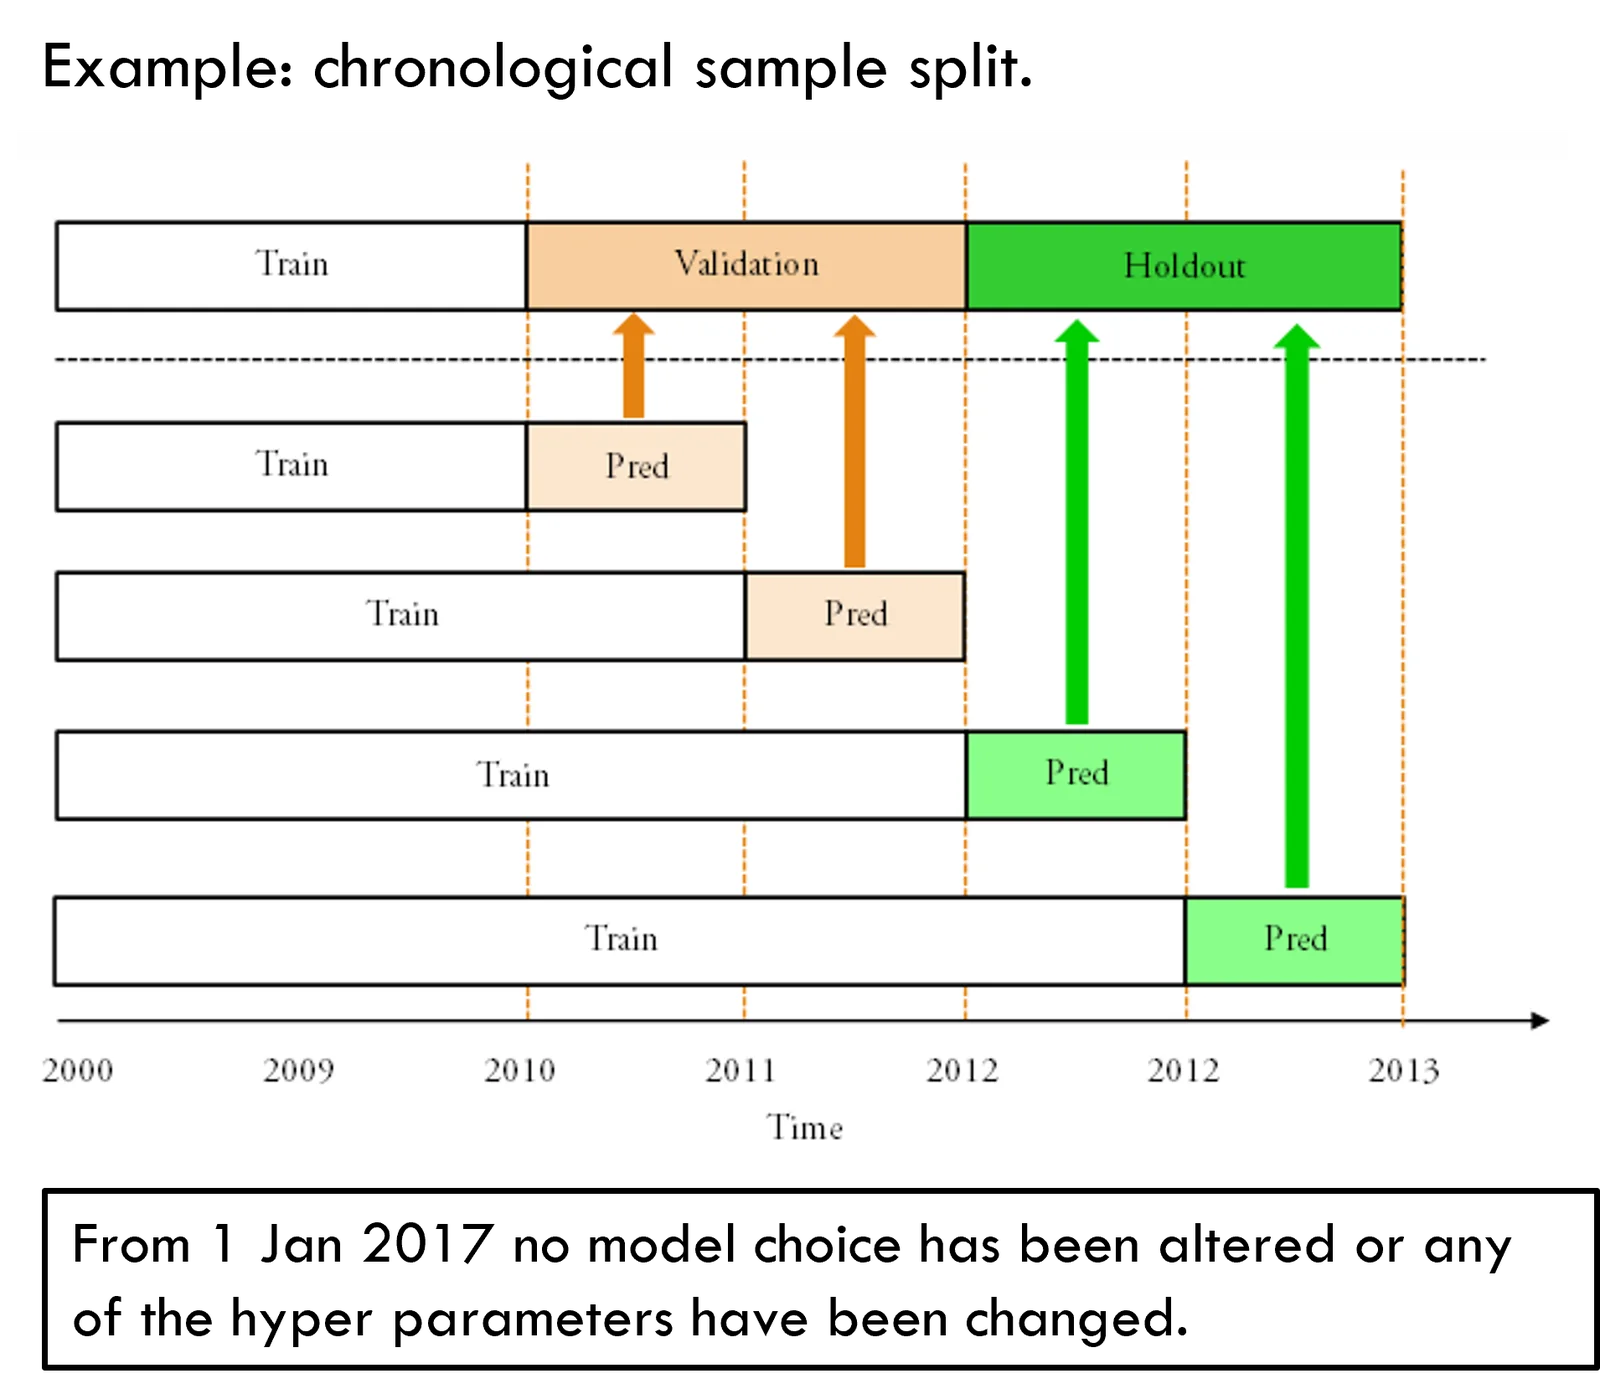
- データは、モデルの学習サイクルのため、時系列順に連続する期間に対応する3つのサンプルに分割します(チャートを参照)。
- 学習:モデルの学習に用います。
- 検証:モデルのパフォーマンスの検証と、ハイパーパラメータの調整に用います。
- ホールドアウト:モデルのすべての側面を固定した後に、最終的なパフォーマンスを評価するためのアウトオブサンプル・データです。
- 過学習のリスクが非常に高いため、ホールドアウトのデータセットは、モデルのパフォーマンスの最終評価に一度だけしか使用できません。
- いずれのAiLA戦略についても、ある日の資産に関する配分の決定に寄与した最も重要な特徴量は、AiLAのプロダクトUIで確認できます。
アップストリーム – モデルの選択
モデルの選択:y = f(XF)
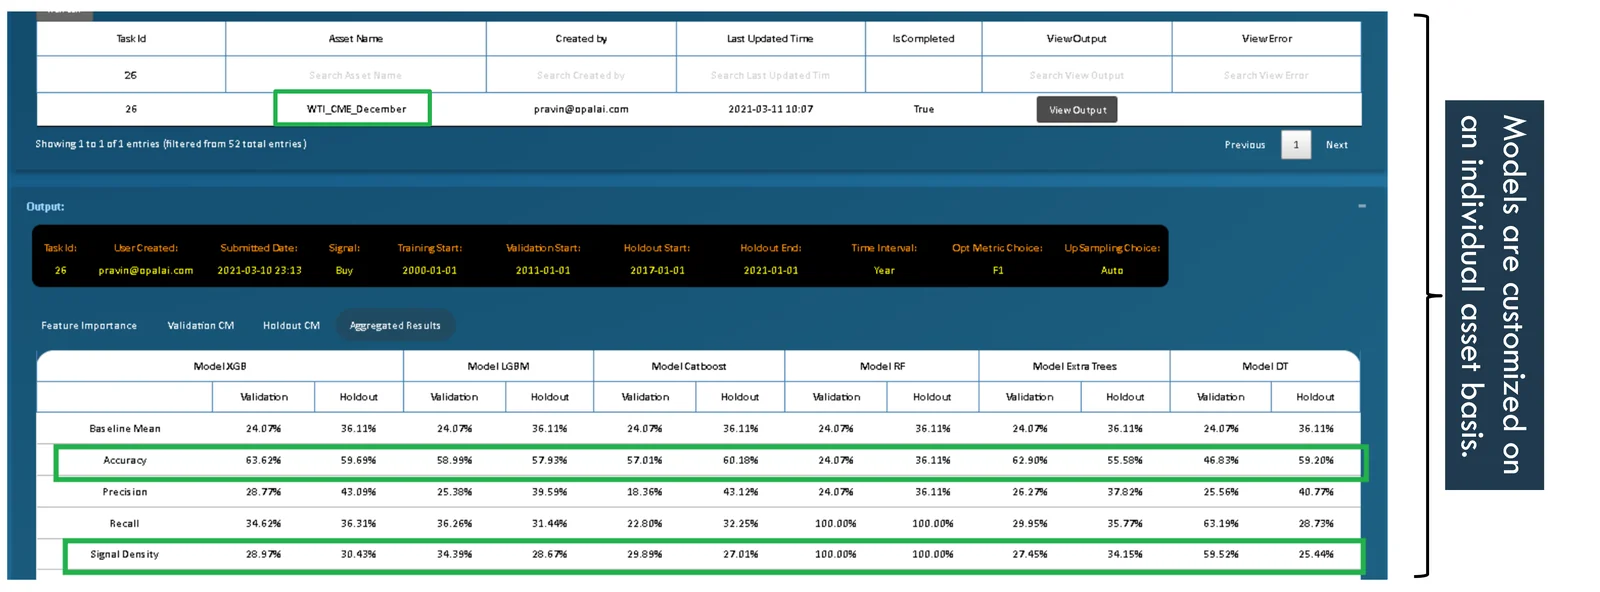
- モデルの選択では、MLRDプラットフォーム(Machine Learning Research and Development:機械学習の研究開発)を用いてさまざまなモデルを分析します
- モデルの学習・検証サイクルの中で、ハイパーパラメータの調整も行います。
- モデルの実行から収集した指標、特に精度とシグナル密度が、最終的なモデルの選択を決める定性的な判断の基礎となります。
アップストリーム – 説明可能なファクター
配分の決定(A)
- エントリーの決定
- モデルの出力(y)は毎日、一定の保有期間にわたってリスク・リワードを達成できるかについての予測を示します。
- 例えば、ロング・ポジションが今後15日間に3%を超える損失を出さずに10%のリターンを達成する確率です。
- ロングまたはショートについて有利なリスク・リワードのシナリオの確率が十分に高い場合、対応する目標パラメータを設定して機動的な配分にエントリーします。
- エグジットの決定:
- 配分は、4つのエグジット基準のいずれかが満たされるまで維持されます。
- さらに投資を続けてもほとんど機会がないと予想される。
- 投資開始以降、リスク目標に到達する。
- 投資開始以降、リワード目標を達成する。
- モデルから反対方向の機会が示される。
- 上記のうち、特徴量のデータに依存するのはエグジット基準(4)のみです。
例:Gold_CME_Juneのロング配分の決定。
2022-04-13:エントリーの決定
- ミクロ/マクロの特徴量によって有利なリスク/リワードが予測された
| 取引エントリーの1日前の12月限金の終値 | 取引エントリーの日付 | 取引エントリーの1日前の10月限金の終値 | 取引エントリーの15日前の5月限金の終値 | 取引エントリーの19日前の1月限金の始値 |
| 取引エントリーの2日前の10月限金の安値 | 取引エントリーの9日前の4月限金の安値 | 取引エントリーの6日前の10月限金の高値 | 取引エントリーの1日前の8月限金の安値 | 取引エントリーの16日前の8月限金の安値 |
| 米国週間国内原油生産量 | 米国週間原油輸入量 | 米国週間商業原油在庫 | Dow Jones Index | S&P 500 Index |
| 米国10年国債利回り指数 | Bloomberg Commodity Index | Baltic Dry Index | 米ドル通貨指数 | USD-JPY 為替スポット |
| GBP-USD 為替スポット | CME銅 期近限月 | 金スポット | CFTC CoT NCNC 大豆油 - CBT | CFTC CoT NCNC 2号ヒーティングオイル - NYMEX |
| CFTC CoT NCNC 天然ガス – NYMEX | CFTC CoT NCNC 大豆ミール - CBT | CFTC CoT NCNC 綿花No. 2 - ICE Futures U.S. | CFTC CoT NCNC 生牛 - CME | CFTC CoT NCNC 肥育牛 - CME |
| CFTC CoT NCNC 原油 - NYMEX | CFTC CoT NCNC ココア - ICE Futures U.S. | CFTC CoT NCNC 砂糖No. 11 - ICE Futures U.S. | CFTC CoT NCNC コーヒーC - ICE Futures U.S. | USD-BRL 為替スポット |
| EUR-USD 為替スポット | AUD-USD 為替スポット | USD-CAD 為替スポット |
(* CFTC CoT NCNC = CFTC建玉明細報告(Commitments of Traders)、非当業者(Non-Commercial)のネット枚数)
2022-04-21:エグジットの決定
- 投資開始以降、リスク目標に到達した