
自動化ネットゼロの手法
英語からの翻訳です。英語の原文を正とします。 英語で読む
ネットゼロ戦略のプロセス
- ネットゼロ戦略は自動化戦略の手法を拡張したものです。そのため、本書ではネットゼロ戦略の種類に固有の領域のみを扱います。
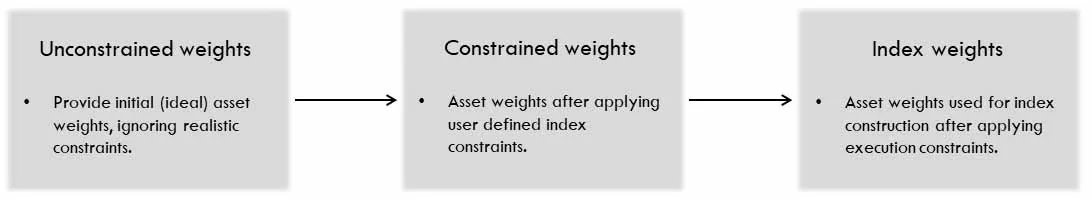
- ネットゼロに固有の手法は、いわゆる制約なしウェイトと制約付きウェイトの算出ステップにのみ関係し、その後の戦略のウェイトのプロセスは変わりません。
- 共通の領域については、自動化戦略の手法の文書を参照してください。
- 以下において「ネットゼロ」とは、ある資産のグループ内、例えばポートフォリオ全体、セクター内、または契約のカスタム・グループ内で、ロングとショートの想定元本ベースのUSDエクスポージャーが等しいことを指します。
定義
一般的な規約
営業日とは、資産について、その資産が取引され、清算値(終値)がある日をいいます。
資産とは、戦略の選定された構成要素の1つをいいます。資産は、固定の契約またはロールする契約の形を取ることができます。
価格 P(t,i) とは、資産 i の営業日 t における終値をいいます。
リターン r % (t,i) とは、変化率で表したリターン (P(t,i) - P(t-1,i))/ P(t-1,i) をいいます。
プロダクトとは、戦略に含まれる各資産の日次ウェイトを出力とするAiLA戦略をいいます。
ミッドキャップ・ロジックでは、指示を翌営業日の終値で執行する必要があります。これは通常、キャパシティが10億米ドル未満のインデックスに用います。
ラージキャップ・ロジックは通常、キャパシティが10億米ドル以上のインデックスに用い、以下に説明する異なる執行プロセスを適用します。
ウェイトは、各営業日の取引終了直後に算出します。
リバランスの上限
AiLAの他の種類のインデックスと同様に、大きなスリッページを伴う取引を防ぐため、各資産にはカーブ全体にわたる日次リバランスの上限が割り当てられます。これらは、満期日までの期間に応じた次の4区分で指定されます。
- ≤ 1M(≤ 22営業日)
- 1 – 3M(23 – 66営業日、両端を含む)
- 3 – 6M(67から132営業日、両端を含む)
- > 6M(132営業日超)
資産の上限
各資産には、リバランスの上限値の所定の倍数に等しい日次の資産の上限が割り当てられます。用いる倍数は、ミッド(ラージ)キャップ・ロジックで1x(4x)です。したがって、この倍数は、許容される最大ウェイトまで建てる/解消するのに必要な日数を示します。
制約なしウェイト (wU)
- 従来の自動化戦略の手法と同様に、制約なしウェイトの目的は、実務上の制約を課す前の、ユーザーの選好に基づく理想的な戦略を表すことです。
- 制約なしウェイトは、ある日付においてロング/ショートの有効なポジション・シグナルがある資産のセットについて算出します。
- ネットゼロ戦略では、制約なしウェイトは従来のボラティリティ・ウェイトと同様に算出しますが、ポートフォリオ・レベルでネットゼロの性質を遵守します。
ネットゼロ (wU)
- ある営業日(𝑡)において有効なシグナルを持つ資産(𝑖)の間で、資産のリスクに対して均等に配分を割り振ります。
- 資産のボラティリティ(𝜎)は、約2~3か月のルックバック期間を持つ指数移動平均を用いて、ヒストリカル・リターンから算出します。
- ネットゼロは、ロング(L)のウェイトの合計がショート(S)のウェイトの合計に等しくなるようウェイトを正規化することで実現します。ポートフォリオ全体で有効なロング(ショート)の資産シグナルがない場合は、ロングとショートの両方の資産にゼロのウェイトを割り当てます。
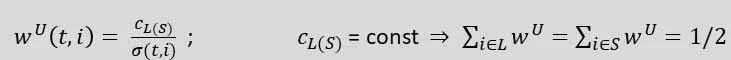
制約付きウェイト (wC)
- 制約付きウェイトは、制約なしウェイトを入力とし、一連の線形制約の下で最も近い(ここでは極角と大きさの両面で)ウェイトのセットを決定します。
- 算出では、ある営業日において有効な(ゼロでない)ウェイトを持つ資産のみを考慮します。
- 従来の自動化の手法と同様に、次の制約を用います。
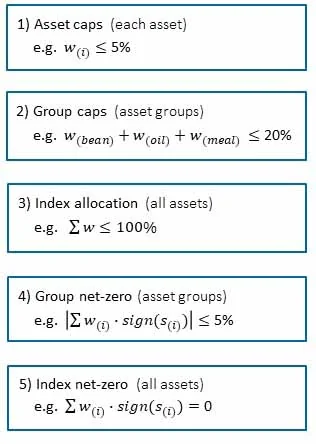
- 資産の上限:個々の資産のウェイトに対する上限。
- グループの上限:セクターまたはカスタマイズした資産グループ内のウェイトの合計に対する上限。
- 戦略の配分:すべてのウェイトの合計に対する上限。すなわち100%以下。
- さらに、ネットゼロに関連する次の制約を含めます。
- グループのネットゼロ:セクターまたはカスタマイズした資産グループ内の符号付きウェイトの合計に対する範囲制約。
- 戦略のネットゼロ:すべての符号付きウェイトの合計に対する等式制約。
- 出力される制約付きウェイトは符号付きです。すなわち、ウェイトに(要素ごとに)シグナルの符号を乗じます。
制約付きウェイトの算出
制約付きウェイトのフィッティング:
- フィッティングは、少なくとも2つの資産がゼロでないウェイトを持つことを条件に、各営業日に、ゼロでない制約なしウェイト(𝑤 𝑈)を持つすべての資産について実施します。
- 上記のとおり、資産の上限はリバランスの上限値によって決まり、ミッド/ラージキャップ・ロジックで異なります。
- グループの上限は、ユーザーが定義する値(グループ上限)です。
- ウェイトの合計は100%を超えることはできません。
- グループのネットゼロの範囲は、ユーザーが定義する値(グループ・ネット上限)です。
- ポートフォリオ全体の符号付きウェイトの合計には、ロングとショートの均衡が求められます。
- 制約付きウェイトは、scipyライブラリ[SciPy]のminimize関数を用いて得ます。ウェイトのセットは、線形制約(1)から(5)を遵守しつつ、𝑤 𝑈 ベクトルとの角度を最小化し、かつ同程度の大きさを実現するウェイト・ベクトルによって決まります。
- フィッティングができない場合は 𝑤 𝑈 の値を用い、資産/セクターに関連するウェイトが対応する上限に抵触する場合には、それらを縮小します。
(* 式中のsは資産の配分シグナルを指し、プラス/マイナスはロング/ショートを指します。)
[SciPy]: E. Jones et al., Open Source Scientific Tools for Python (2001), http://www.scipy.org.