
Metodologia Net-Zero automatizada
Traduzido do inglês. O texto em inglês é a referência. Ler em inglês
Processo da estratégia net-zero
- A estratégia net-zero é uma extensão da Metodologia de estratégias automatizadas; por isso, este documento trata apenas dos aspectos específicos do tipo de estratégia net-zero.
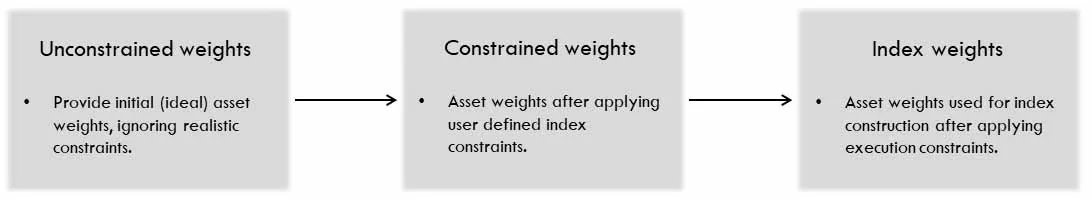
- A metodologia específica do net-zero refere-se apenas às etapas de cálculo dos chamados pesos sem restrições e com restrições, enquanto o processo subsequente de cálculo dos pesos da estratégia permanece inalterado.
- Para os aspectos comuns, o documento Metodologia de estratégias automatizadas serve de referência.
- A seguir, “net-zero” refere-se a ter exposição nocional em USD comprada igual à vendida dentro de um grupo de ativos, por exemplo, na carteira como um todo, dentro de um setor ou em algum grupo personalizado de contratos.
Definições
Convenções gerais
Dia útil, para um ativo, refere-se a um dia em que o ativo é negociado e tem um preço de fechamento de ajuste (settlement).
Ativo refere-se a um dos componentes selecionados da estratégia. Os ativos podem ter a forma de um contrato fixo ou de um contrato com rolagem.
Preço, P(t,i), refere-se ao preço de fechamento no dia útil t do ativo i.
Retorno, r % (t,i), refere-se aos retornos percentuais, (P(t,i) - P(t-1,i))/ P(t-1,i).
Produto refere-se à estratégia AiLA cujo resultado são os pesos diários de cada ativo da estratégia.
A lógica Mid Cap exige a execução das instruções no fechamento do dia útil seguinte. Normalmente é usada para índices com capacidade inferior a US$1 bilhão.
A lógica Large Cap é normalmente usada para índices com capacidade de US$1 bi ou mais, com a aplicação de um processo de execução diferente, conforme descrito abaixo.
Os pesos são calculados logo após o fechamento de cada dia útil.
Limites de rebalanceamento
Em linha com os demais tipos de índices AiLA, atribuem-se a cada ativo limites de rebalanceamento diário ao longo da curva, para evitar negociar com slippage significativo. Esses limites são especificados segundo os quatro prazos até a data de vencimento a seguir:
- ≤ 1M (≤ 22 dias úteis)
- 1 – 3M (23 – 66 dias úteis, inclusive)
- 3 – 6M (67 a 132 dias úteis, inclusive)
- > 6M (mais de 132 dias úteis)
Limites por ativo
Atribuem-se a cada ativo limites diários por ativo iguais a um determinado múltiplo do valor de seu limite de rebalanceamento, sendo o múltiplo usado de 1x (4x) na lógica Mid (Large) Cap. O múltiplo indica, portanto, o número de dias necessários para entrar no peso máximo permitido ou sair dele.
Pesos sem restrições (wU)
- Assim como na Metodologia de estratégias automatizadas tradicional, o objetivo dos pesos sem restrições é representar a estratégia ideal, com base nas preferências do usuário, antes da imposição de quaisquer restrições práticas.
- Os pesos sem restrições são calculados para o conjunto de ativos que têm um sinal ativo de posição comprada/vendida em uma determinada data.
- Na estratégia net-zero, os pesos sem restrições são calculados de forma semelhante aos pesos tradicionais por volatilidade, porém respeitando a propriedade net-zero no nível da carteira.
Net-Zero (wU)
- Distribuir a alocação igualmente, em relação ao risco do ativo, entre os ativos (𝑖) com sinal ativo em um determinado dia útil (𝑡).
- A volatilidade do ativo (𝜎) é calculada a partir dos retornos históricos, com uma média móvel exponencial com janela de cerca de 2-3 meses.
- O net-zero é obtido normalizando os pesos de modo que a soma dos pesos comprados (L) seja igual à soma dos pesos vendidos (S); caso não haja sinais ativos de ativos comprados (vendidos) em toda a carteira, atribuem-se pesos zero tanto aos ativos comprados quanto aos vendidos.
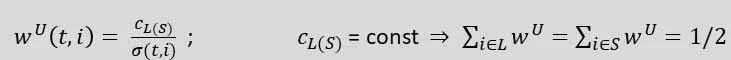
Pesos com restrições (wC)
- Os pesos com restrições tomam os pesos sem restrições como insumo e determinam o conjunto de pesos mais semelhante (aqui, em relação ao ângulo polar e também à magnitude), dado um conjunto de restrições lineares.
- O cálculo considera apenas os ativos com pesos ativos (diferentes de zero) em cada dia útil.
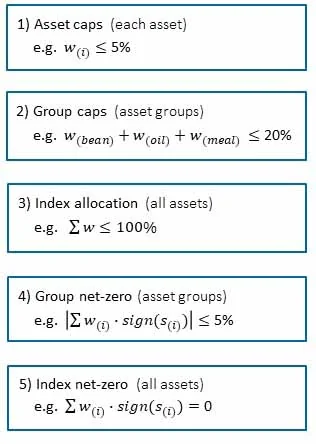
- As seguintes restrições são usadas de forma semelhante à metodologia automatizada tradicional.
- Limite por ativo: limite superior para os pesos de cada ativo.
- Limite por grupo: limite superior para a soma dos pesos dentro de um setor ou de um grupo personalizado de ativos.
- Alocação da estratégia: limite superior para a soma de todos os pesos, ou seja, menor ou igual a 100%.
- Além disso, incluem-se as seguintes restrições relacionadas ao net-zero.
- Net-zero do grupo: restrição de faixa para a soma dos pesos com sinal dentro de um setor ou de um grupo personalizado de ativos.
- Net-zero da estratégia: restrição de igualdade para a soma de todos os pesos com sinal.
- Os pesos resultantes com restrições têm sinal, ou seja, os pesos são multiplicados (elemento a elemento) pelo sinal do sinal de negociação.
Cálculo dos pesos com restrições
Ajuste dos pesos com restrições:
- O ajuste é realizado em cada dia útil para todos os ativos com peso sem restrições (𝑤 𝑈) diferente de zero, desde que pelo menos dois ativos tenham pesos diferentes de zero.
- Conforme descrito acima, os limites por ativo são determinados pelos valores dos limites de rebalanceamento e diferem entre as lógicas Mid e Large Cap.
- Os limites por grupo são valores definidos pelo usuário (Group Limit).
- A soma dos pesos não pode exceder 100%.
- As faixas de net-zero por grupo são valores definidos pelo usuário (Group Net Limit).
- A soma dos pesos com sinal na carteira como um todo exige equilíbrio entre posições compradas e vendidas.
- Os pesos com restrições são obtidos com a função minimize da biblioteca scipy [SciPy], em que o conjunto de pesos é determinado pelo vetor de pesos que minimiza o ângulo e, ao mesmo tempo, atinge magnitude semelhante em relação ao vetor 𝑤 𝑈, respeitando as restrições lineares (1) a (5).
- Caso o ajuste não seja possível, usam-se os valores de 𝑤 𝑈, com redução da escala dos pesos associados aos ativos/setores que violem os limites correspondentes.
(* nas fórmulas, s refere-se aos sinais de alocação dos ativos, sendo positivo/negativo referente a comprado/vendido.)
[SciPy]: E. Jones et al., Open Source Scientific Tools for Python (2001), http://www.scipy.org.