
자동화 넷제로 방법론
영어 원문을 번역한 페이지입니다. 영어 원문이 기준입니다. 영어 원문 보기
넷제로 전략 프로세스
- 넷제로 전략은 자동화 전략 방법론의 확장이므로, 이 문서에서는 넷제로 전략 유형에 고유한 부분만 다룹니다.
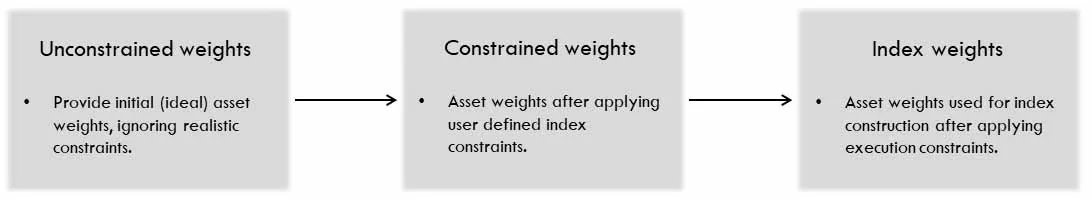
- 넷제로 고유의 방법론은 이른바 비제약 비중 계산 단계와 제약 비중 계산 단계에만 관련되며, 그 이후의 전략 비중 프로세스는 변경되지 않습니다.
- 공통 부분에 대해서는 자동화 전략 방법론 문서를 참고 자료로 삼습니다.
- 이하에서 "넷제로"는 포트폴리오 전체, 섹터 내 또는 사용자 정의 계약 그룹 등 일정한 자산 그룹 내에서 롱과 숏의 USD 명목 익스포저가 같은 상태를 말합니다.
정의
일반 규칙
자산의 영업일은 해당 자산이 거래되고 정산 종가가 있는 날을 말합니다.
자산은 전략의 선정된 구성 요소 중 하나를 말합니다. 자산은 고정 계약 또는 롤링 계약의 형태일 수 있습니다.
가격 P(t,i)는 영업일 t의 자산 i 종가를 말합니다.
수익률 r % (t,i)는 백분율 수익률 (P(t,i) - P(t-1,i))/ P(t-1,i)를 말합니다.
상품은 전략 내 각 자산에 대한 일별 비중을 산출물로 내는 AiLA 전략을 말합니다.
Mid Cap 로직은 다음 영업일 종가에 지시를 집행해야 합니다. 일반적으로 용량이 US$1 billion 미만인 지수에 사용합니다.
Large Cap 로직은 일반적으로 용량이 US$1bn 이상인 지수에 사용하며, 아래에 설명된 다른 집행 프로세스를 적용합니다.
비중은 각 영업일 장 마감 직후에 계산합니다.
리밸런싱 한도
다른 유형의 AiLA 지수와 마찬가지로, 상당한 슬리피지가 발생하는 거래를 방지하기 위해 각 자산에는 곡선 전반의 일별 리밸런싱 한도가 부여됩니다. 이는 만기일까지의 기간에 따른 다음 네 구간으로 지정합니다.
- ≤ 1M (≤ 22영업일)
- 1 – 3M (23 – 66영업일, 양 끝 포함)
- 3 – 6M (67~132영업일, 양 끝 포함)
- > 6M (132영업일 초과)
자산 한도
각 자산에는 리밸런싱 한도 값에 일정 배수를 곱한 일별 자산 한도가 부여되며, 이 배수는 Mid(Large) Cap 로직에서 1x(4x)입니다. 따라서 이 배수는 허용된 최대 비중까지 진입하거나 그로부터 청산하는 데 필요한 일수를 나타냅니다.
비제약 비중 (wU)
- 기존 자동화 전략 방법론과 마찬가지로, 비제약 비중의 목적은 실무적 제약을 부과하기 전, 사용자 선호에 기초한 이상적인 전략을 나타내는 것입니다.
- 비제약 비중은 특정 일자에 활성화된 롱/숏 포지션 신호가 있는 자산 세트에 대해 계산합니다.
- 넷제로 전략의 경우, 비제약 비중은 기존의 변동성 비중과 유사하게 계산하되 포트폴리오 수준에서 넷제로 특성을 준수합니다.
넷제로 (wU)
- 특정 영업일(𝑡)에 활성 신호가 있는 자산(𝑖) 사이에 자산 리스크 기준으로 배분을 균등하게 분배합니다.
- 자산 변동성(𝜎)은 약 2~3개월의 룩백 윈도우를 갖는 지수 이동평균을 사용하여 과거 수익률로부터 계산합니다.
- 넷제로는 롱(L) 비중의 합계가 숏(S) 비중의 합계와 같도록 비중을 정규화하여 달성하며, 포트폴리오 전체에 활성 롱(숏) 자산 신호가 없는 경우에는 롱 자산과 숏 자산 모두에 0의 비중을 부여합니다.
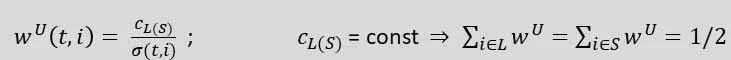
제약 비중 (wC)
- 제약 비중은 비제약 비중을 입력값으로 받아, 일련의 선형 제약 조건 하에서 가장 유사한(여기서는 극각과 크기 모두 기준) 비중 세트를 결정합니다.
- 계산은 특정 영업일에 활성(0이 아닌) 비중을 가진 자산만 고려합니다.
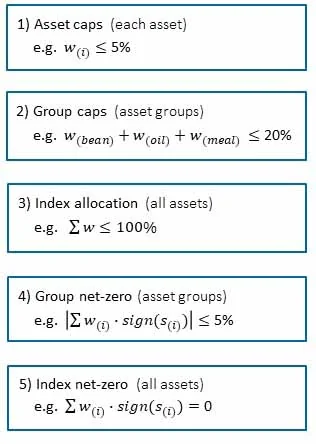
- 기존 자동화 방법론과 유사하게 다음 제약 조건을 사용합니다.
- 자산 한도: 개별 자산 비중의 상한
- 그룹 한도: 섹터 또는 사용자 정의 자산 그룹 내 비중 합계의 상한
- 전략 배분: 전체 비중 합계의 상한, 즉 100% 이하
- 또한 다음과 같은 넷제로 관련 제약 조건을 포함합니다.
- 그룹 넷제로: 섹터 또는 사용자 정의 자산 그룹 내 부호 있는 비중 합계의 범위 제약
- 전략 넷제로: 부호 있는 전체 비중 합계에 대한 등식 제약
- 제약 조건을 적용한 산출 비중은 부호를 가집니다. 즉, 비중에 신호의 부호를 (원소별로) 곱합니다.
제약 비중 계산
제약 비중 피팅:
- 피팅은 최소 2개 자산이 0이 아닌 비중을 갖는 경우, 각 영업일에 비제약 비중(𝑤 𝑈)이 0이 아닌 모든 자산에 대해 수행합니다.
- 위에서 설명한 바와 같이 자산 한도는 리밸런싱 한도 값에 따라 결정되며, Mid/Large Cap 로직에 따라 다릅니다.
- 그룹 한도는 사용자 정의(Group Limit) 값입니다.
- 비중 합계는 100%를 초과할 수 없습니다.
- 그룹 넷제로 범위는 사용자 정의(Group Net Limit) 값입니다.
- 포트폴리오 전체의 부호 있는 비중 합계는 롱과 숏의 균형을 요구합니다.
- 제약 비중은 scipy 라이브러리[SciPy]의 minimize 함수를 사용하여 얻으며, 선형 제약 조건 (1)~(5)를 준수하면서 𝑤 𝑈 벡터와의 각도를 최소화하고 크기도 비슷하게 만드는 비중 벡터로 비중 세트를 결정합니다.
- 피팅이 불가능한 경우에는 𝑤 𝑈 값을 사용하되, 해당 한도를 위반하는 자산/섹터 관련 비중은 축소합니다.
(* 수식에서 s는 자산 배분 신호를 나타내며, 양수/음수는 롱/숏을 의미합니다.)
[SciPy]: E. Jones et al., Open Source Scientific Tools for Python (2001), http://www.scipy.org.