
自动化净零方法
译自英文。以英文原文为准。 阅读英文版
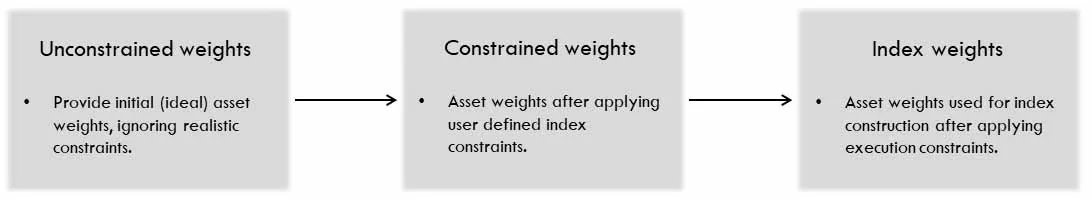
净零策略流程
- 净零策略是自动化策略方法的延伸,因此本文件仅阐述净零策略类型所特有的部分。
- 净零特有的方法仅涉及所谓的无约束权重和约束权重计算步骤,而后续的策略权重流程保持不变。
- 对于共通部分,以自动化策略方法文件为准。
- 下文中,“净零”指在某一资产组内(例如整个投资组合、某一板块或某一自定义合约组内)多头与空头的美元名义敞口相等。
定义
一般约定
资产的营业日指该资产进行交易并有结算收盘价的日子。
资产指策略中选定的成分之一。资产可以是固定合约,也可以是滚动合约。
价格 P(t,i) 指资产 i 在营业日 t 的收盘价。
收益率 r % (t,i) 指百分比收益率,即 (P(t,i) - P(t-1,i))/ P(t-1,i)。
产品指 AiLA 策略,其输出为策略中每个资产的每日权重。
中盘逻辑要求在下一个营业日收盘时执行指令,通常用于容量低于 US$1 billion 的指数。
大盘逻辑通常用于容量为 US$1bn 及以上的指数,采用下文所述的不同执行流程。
权重于每个营业日收盘后随即计算。
再平衡上限
与其他类型的 AiLA 指数一致,为每个资产在整条曲线上设定每日再平衡上限,以避免交易产生大量滑点。这些上限按以下四个距到期日期限设定:
- ≤ 1M(≤ 22 个营业日)
- 1 – 3M(23 – 66 个营业日,含首尾)
- 3 – 6M(67 至 132 个营业日,含首尾)
- > 6M(超过 132 个营业日)
资产上限
为每个资产设定每日资产上限,其值等于该资产再平衡上限值的一定倍数;中盘(大盘)逻辑所用倍数为 1x(4x)。因此,该倍数表示建立/退出最大允许权重所需的天数。
无约束权重 (wU)
- 与传统的自动化策略方法相同,无约束权重旨在体现施加任何实际约束之前、基于用户偏好的理想策略。
- 无约束权重针对在特定日期具有有效多头/空头头寸信号的资产集合进行计算。
- 对于净零策略,无约束权重的计算方式与传统波动率权重类似,但须在投资组合层面满足净零特性。
净零 (wU)
- 在特定营业日(𝑡),将配置按资产风险平均分配给具有有效信号的资产(𝑖)。
- 资产波动率(𝜎)基于历史收益率,采用回溯窗口约为 2-3 个月的指数移动平均计算。
- 净零通过对权重进行标准化实现,使多头(L)权重之和等于空头(S)权重之和;若整个投资组合中没有有效的多头(空头)资产信号,则多头和空头资产的权重均设为零。
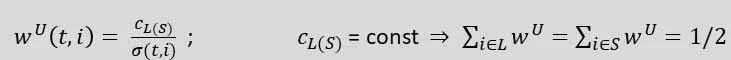
约束权重 (wC)
- 约束权重以无约束权重为输入,在一组线性约束下确定与之最接近(此处指在极角和大小两方面)的权重组合。
- 计算时仅考虑在任一特定营业日具有有效(非零)权重的资产。
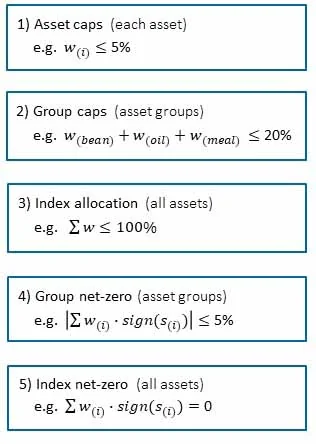
- 与传统自动化方法类似,采用以下约束条件:
- 资产上限:单一资产权重的上限。
- 组别上限:某一板块或自定义资产组内权重之和的上限。
- 策略配置:所有权重之和的上限,即小于或等于 100%。
- 此外,还纳入以下与净零相关的约束:
- 组别净零:某一板块或自定义资产组内带符号权重之和的区间约束。
- 策略净零:所有带符号权重之和的等式约束。
- 约束输出权重带有符号,即权重(逐元素)乘以信号符号。
约束权重的计算
约束权重拟合:
- 在至少两个资产权重非零的前提下,于每个营业日对所有无约束权重(𝑤 𝑈)非零的资产进行拟合。
- 如上所述,资产上限由再平衡上限值决定,并因中盘/大盘逻辑而异。
- 组别上限为用户定义的(组别限额)值。
- 权重之和不得超过 100%。
- 组别净零区间为用户定义的(组别净额限额)值。
- 整个投资组合的带符号权重之和要求多空平衡。
- 约束权重使用 scipy 库的 minimize 函数[SciPy]求得:在遵守线性约束(1)至(5)的前提下,以与 𝑤 𝑈 向量夹角最小且大小相近的权重向量确定权重组合。
- 若无法完成拟合,则使用 𝑤 𝑈 值,并对突破相应上限的资产/板块权重按比例缩减。
(* 公式中的 s 指资产配置信号,正/负分别表示多头/空头。)
[SciPy]: E. Jones et al., Open Source Scientific Tools for Python (2001), http://www.scipy.org.