
AiLA 投资策略:基于因子的方法
译自英文。以英文原文为准。 阅读英文版
AiLA 收益与三大策略的比较
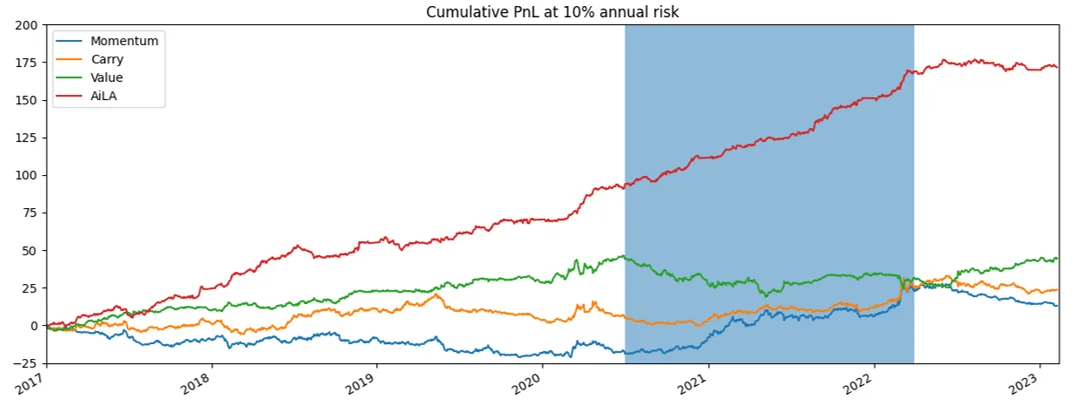
历史表现
- AiLA 与 3 种 CTA 策略的 PnL 相关性总体较低,例如 𝜌(daily) ≲±15%。
- AiLA 捕捉到了 mid-2020 至 Mar-2022 期间的牛市(“多头趋势”),动量策略在此期间重新受到青睐(蓝色阴影期间)。
- AiLA 还捕捉到了 Mar-2020 前后的暴跌(“空头趋势”),而反应较慢的 CTA 策略未能很好地捕捉这一行情。
- 在其他时期(“共同趋势较弱”时期),AiLA 通常也有良好表现。
AiLA 的系统化流程
历史表现
- AiLA alpha 是采用系统化流程的机会型策略。
- 该策略同时由微观因子和宏观因子驱动。
- 流程中的每一步均完全自动化,无任何人工干预。
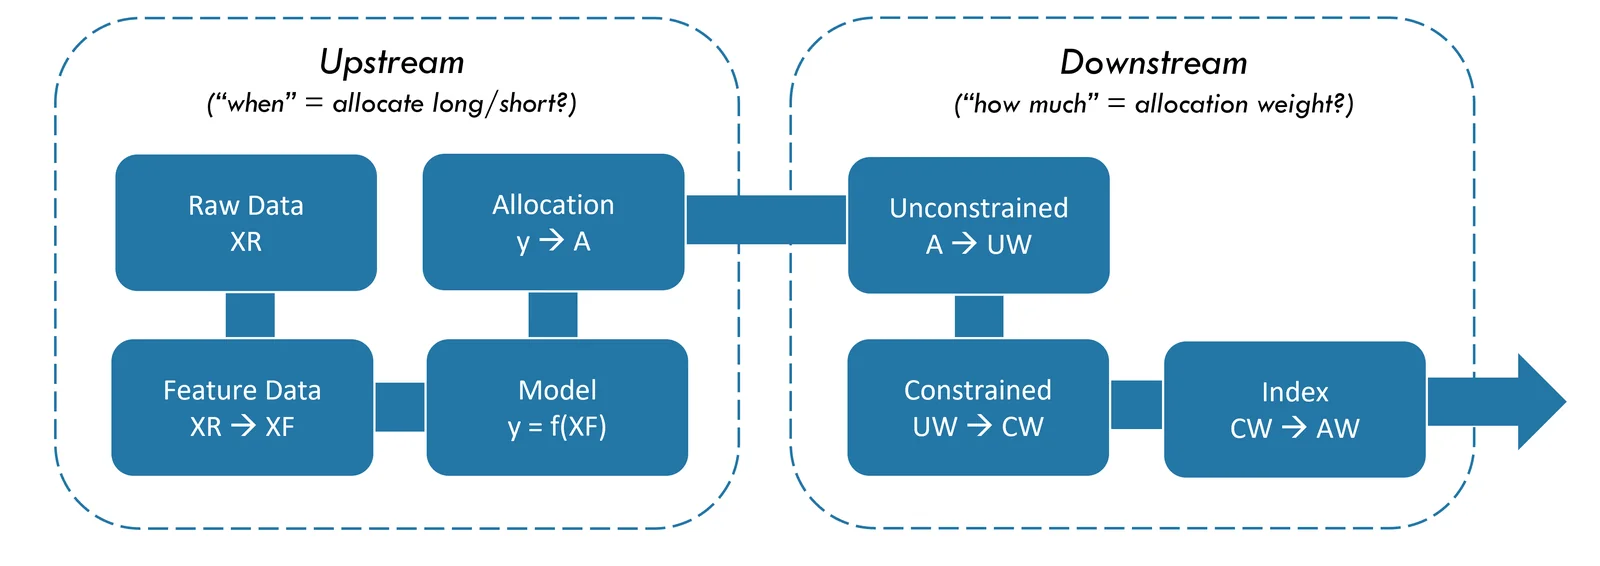
AiLA 具有低相关性
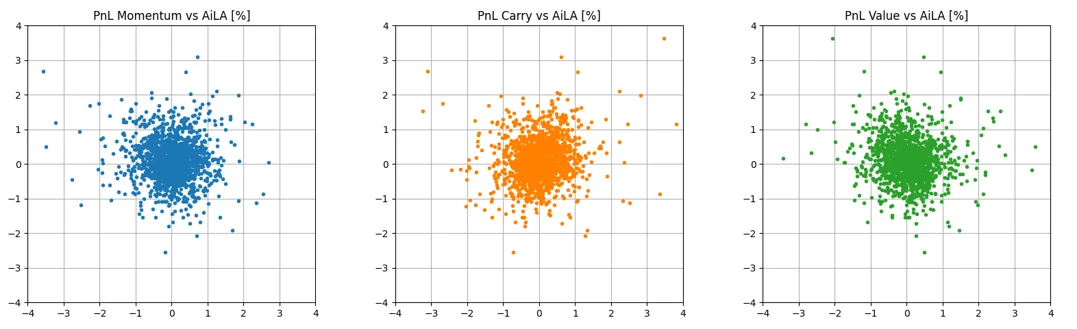
AiLA 与 CTA 因子的比较
- 20 个流动性良好的大宗商品期货市场,采用近月合约。
- 基于 [Baz15] 实施 3 种 CTA 策略。
- 按每种大宗商品汇总 AiLA 模型。
- 所有策略均应用于相同的大宗商品收益。
[Baz15] J.Baz et al., Dissecting Investment Strategies in the Cross Section and Time Series (December 4, 2015)。载于 SSRN:https://ssrn.com/abstract=2695101
AiLA 有别于 CTA 因子
- AiLA 与动量、套息及价值策略之间的收益相关性较低。
- 与各 CTA 策略彼此之间的关联程度相比,AiLA 与任何一种 CTA 策略的关联似乎都更低。
- AiLA 策略收益与其他系统化/量化策略形成互补。
| 𝜌(daily) | 动量 | 套息 | 价值 | AiLA |
|---|---|---|---|---|
| 动量 | 1 | 62% | -44% | -2% |
| 套息 | 62% | 1 | -30% | -13% |
| 价值 | -44% | -30% | 1 | -10% |
| AiLA | -2% | -13% | -10% | 1 |
AiLA 策略权重
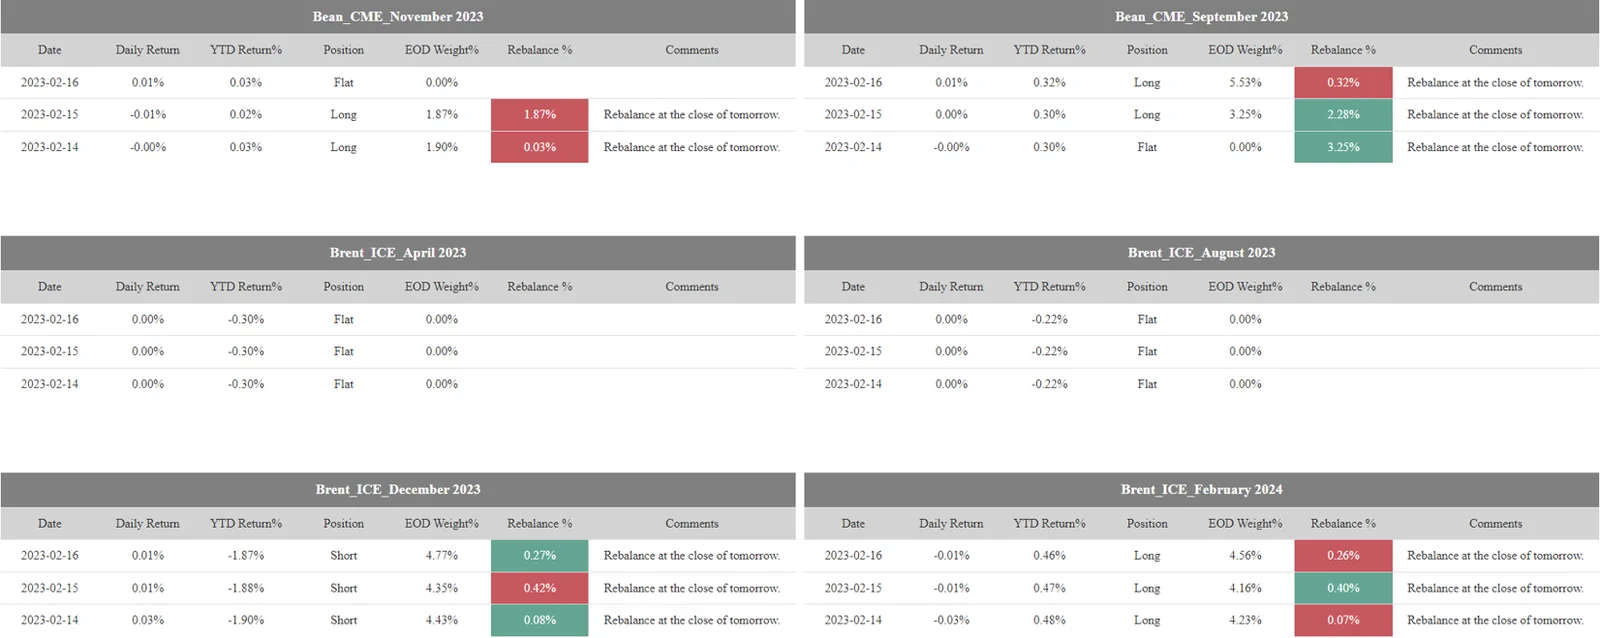
- AiLA 产品由策略权重定义,此处称为实际权重(AW)。
- AiLA 产品权重于 T-1 日纽约收盘时通过 FTP 提交,并于 T 日市场收盘时执行。
- 权重(AW)信息包括:
- 资产(期货合约)名称,
- 占已配置资本总额的权重百分比,
- 头寸为多头或空头,
- 每日再平衡,于下一个收盘时执行。
- 权重在下游流程中确定,即以每日配置决策为输入,着重决定对每个资产配置“多少”。
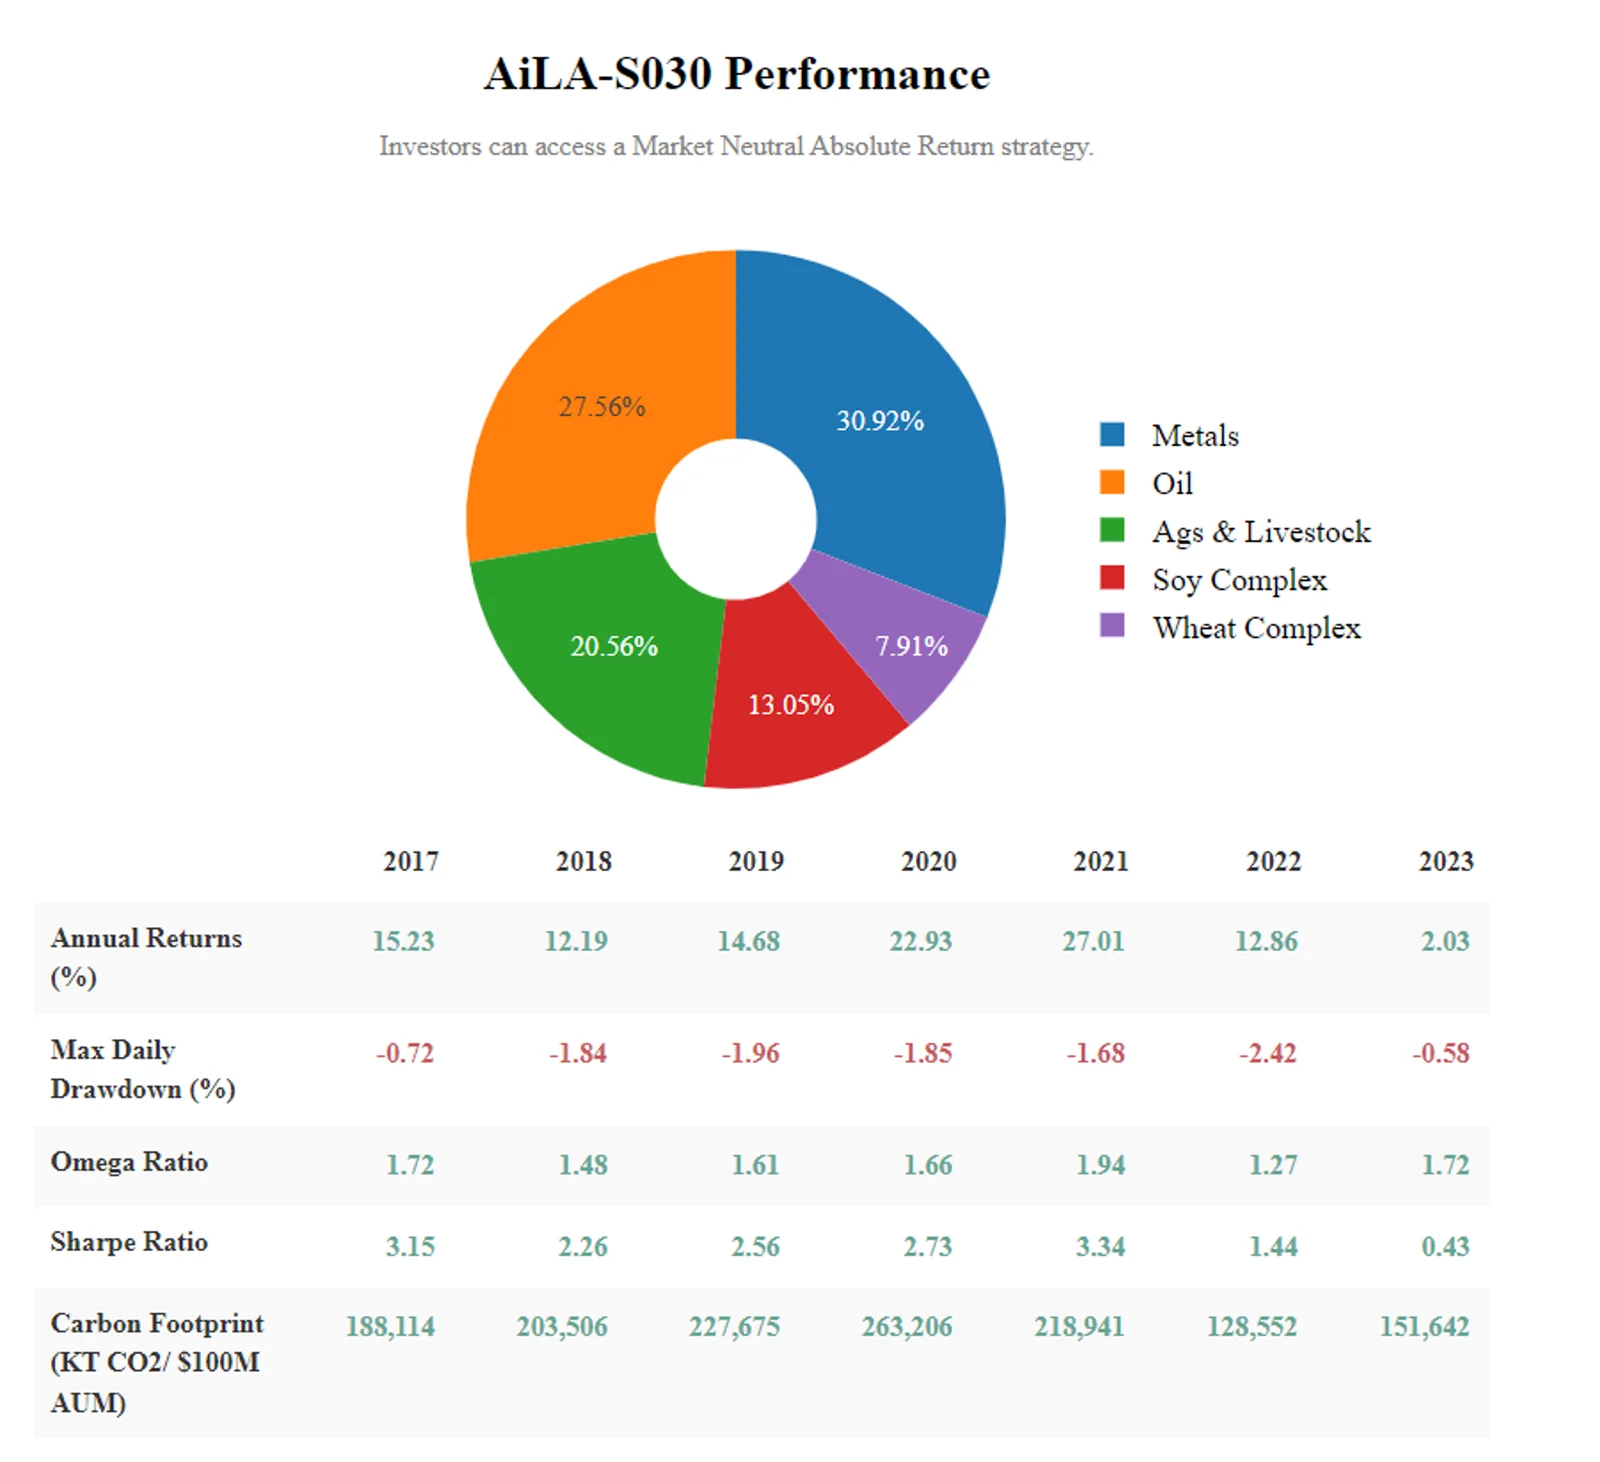
AiLA 权重发布
示例:AiLA-S030 实际权重信息。
下游投资组合构建
- 输入由上游流程以单一资产每日配置决策的形式提供。
- 在特定交易日,输入针对 AiLA 策略投资组合中的每个资产,给出做多/做空配置或不配置的决策。
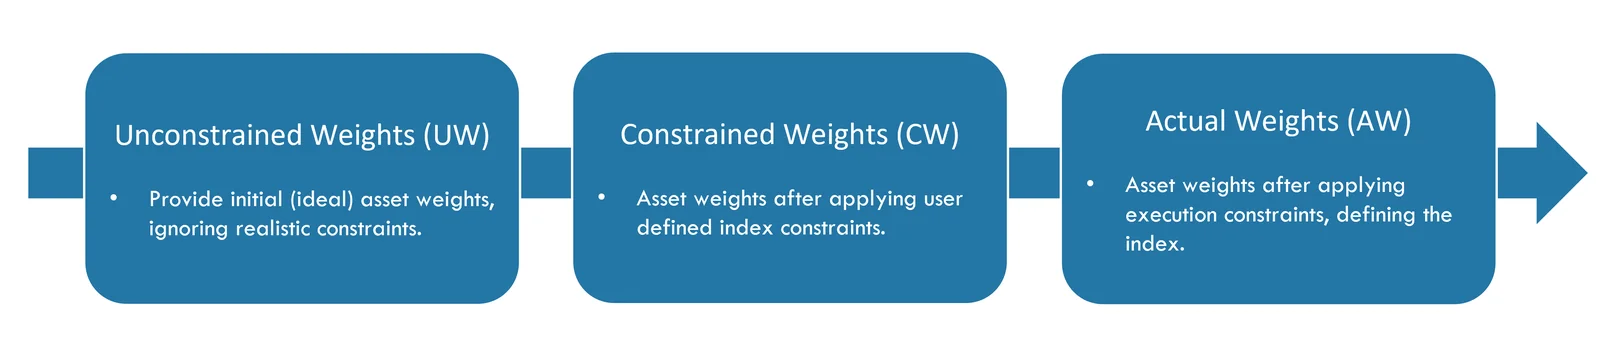
- 下游策略构建流程根据配置输入,通过三个依次进行的步骤计算策略权重,从而决定对每个资产配置“多少”。
下游:权重
无约束权重(UW)
- 理想权重依据均值/方差投资组合构建原则确定;然而,由于配置具有动态性,为实现稳健且透明的方法,仅纳入经实证表明与我们的情况相关的因素。
- 无约束权重旨在体现施加任何实际约束之前、基于用户偏好的理想策略。后续步骤则力求在遵守各项用户/执行约束的同时,实现尽可能接近无约束策略的策略。
- 无约束权重针对在特定日期具有有效多头/空头配置决策的资产集合进行计算。
- 无约束权重的计算考虑以下方面,其中部分为可选项:
- 波动率:按资产风险等权。
- 有效数量 N:根据估计的有效资产数量调整配置。
- 策略相关性:引入对标准策略 BCOM 或 GSCI 的相关性偏好。
- 风险目标:按策略风险目标缩放权重。
约束权重(CW)
- 约束权重以无约束权重(UW)为输入,在一组线性约束下确定与之最接近的权重组合。
- 计算时仅考虑在任一特定日期具有有效(非零)权重的资产。
- 约束权重的计算采用以下约束条件:
- 资产上限:单一资产权重的上限。
- 板块上限:板块内权重之和的上限。
- 夏普比率:策略历史夏普比率的下限。
- 策略配置:所有权重之和的等式约束。
- 如设有最大配置偏好,可选择在权重之和超过该值的营业日将输出权重按比例缩减至该最大值。
下游:配置
实际权重(AW)
- 策略权重以约束权重(CW)为输入进行计算。
- 此外还应用交易平衡期标准:在采用中盘(大盘)执行逻辑时,若距到期日或年末的营业日数少于 2(7)天,则将权重设为零。
- 应用交易平衡期标准后的 CW 权重称为目标权重,实际策略权重力求达到该目标权重。
- 然而,由于各项上限所隐含的再平衡限制,实际策略权重往往无法与目标权重完全一致。
- 执行逻辑在生成实际权重时所遵守的各项再平衡限制,包括用户自定义标准,以及由所交易资产的成交量/持仓量决定的流动性约束。
下游流程文档
有关下游策略方法的更多详情,请参阅:
下游资本配置
示例:一个五资产策略的实际权重。
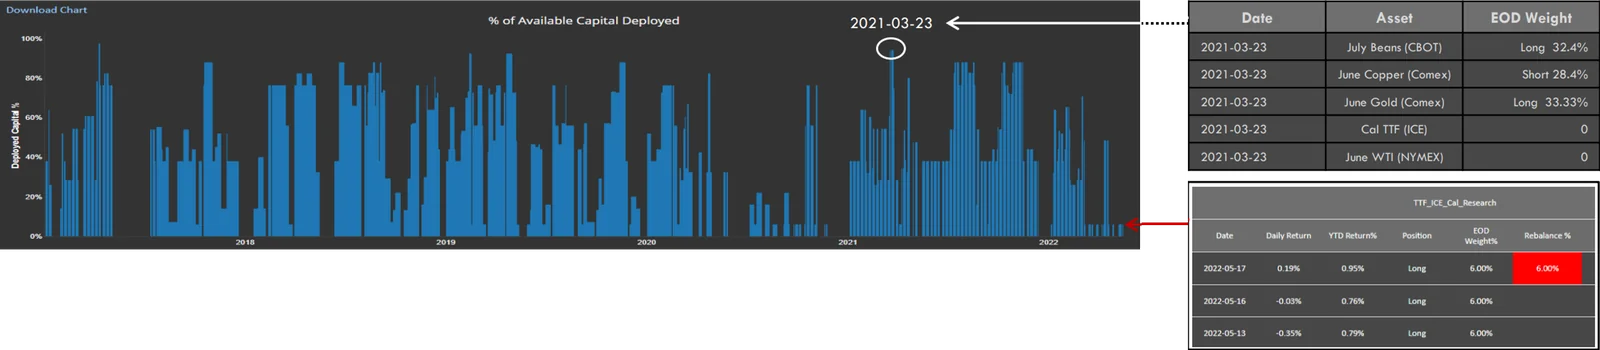
五资产策略:
- 7 月大豆、6 月铜、6 月黄金、Cal TTF(年度合约)及 6 月 WTI。
- 投资组合目标:每个资产等权重 20%,但允许资产权重最高达 100%。
动态权重:
- 2022 03 23:黄金、铜和大豆出现配置机会,权重升至 20% 以上,系统因此配置了 94.1% 的资本。
- 2022 05 16:TTF 是唯一有配置机会的资产,流动性约束使其无法达到 20% 权重,系统因此配置了 6% 的资本。
- 2022 05 17:TTF 配置结束,系统据此决定退出 6% 的 TTF 多头权重。
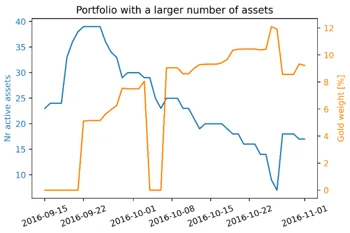
资产数量变化与权重:
- 有效资产数量较多(较少)的时期,单一资产权重往往较小(较大)。
上游:因子与建模
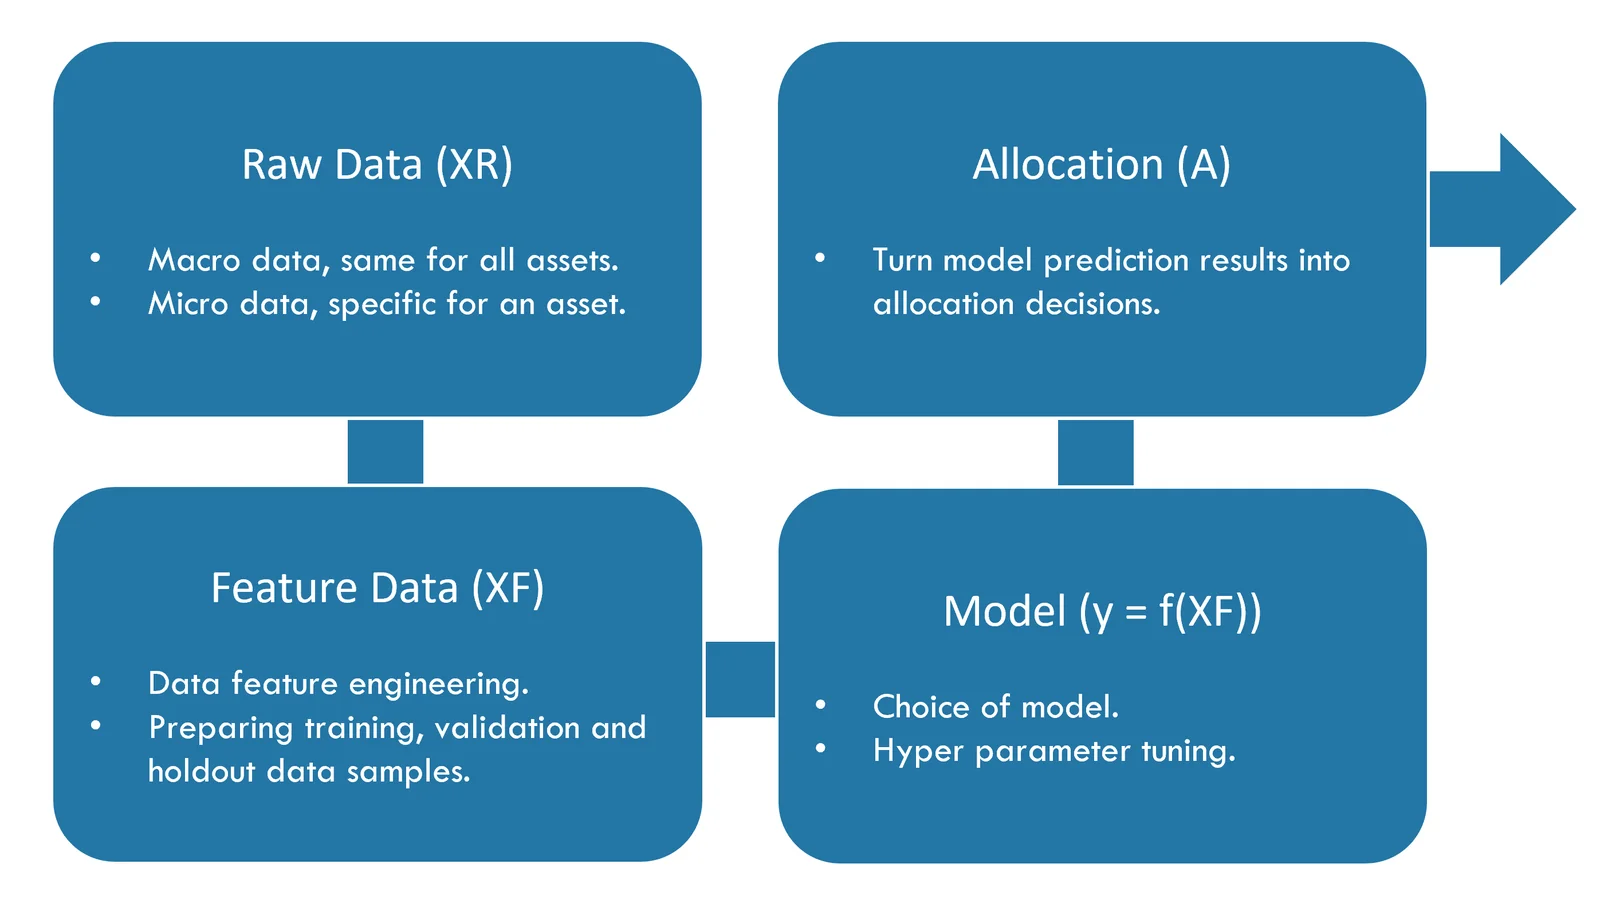
- 上游流程的主要目的是决定“何时”对单一资产进行配置。
- 这些配置旨在捕捉当前的投资机会。
- 这些机会型决策基于针对单一资产的数据驱动模型。
- 配置决策由上游流程通过四个依次进行的步骤生成。
影响投资决策的因子
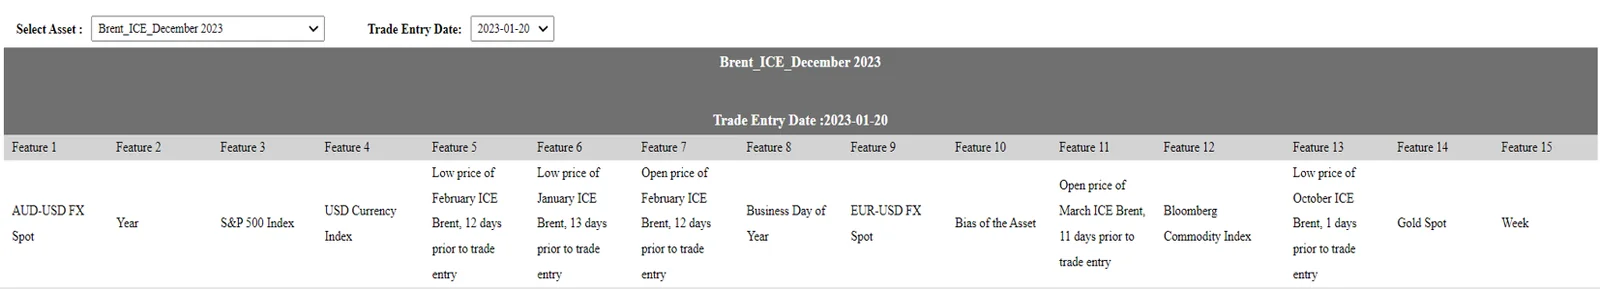
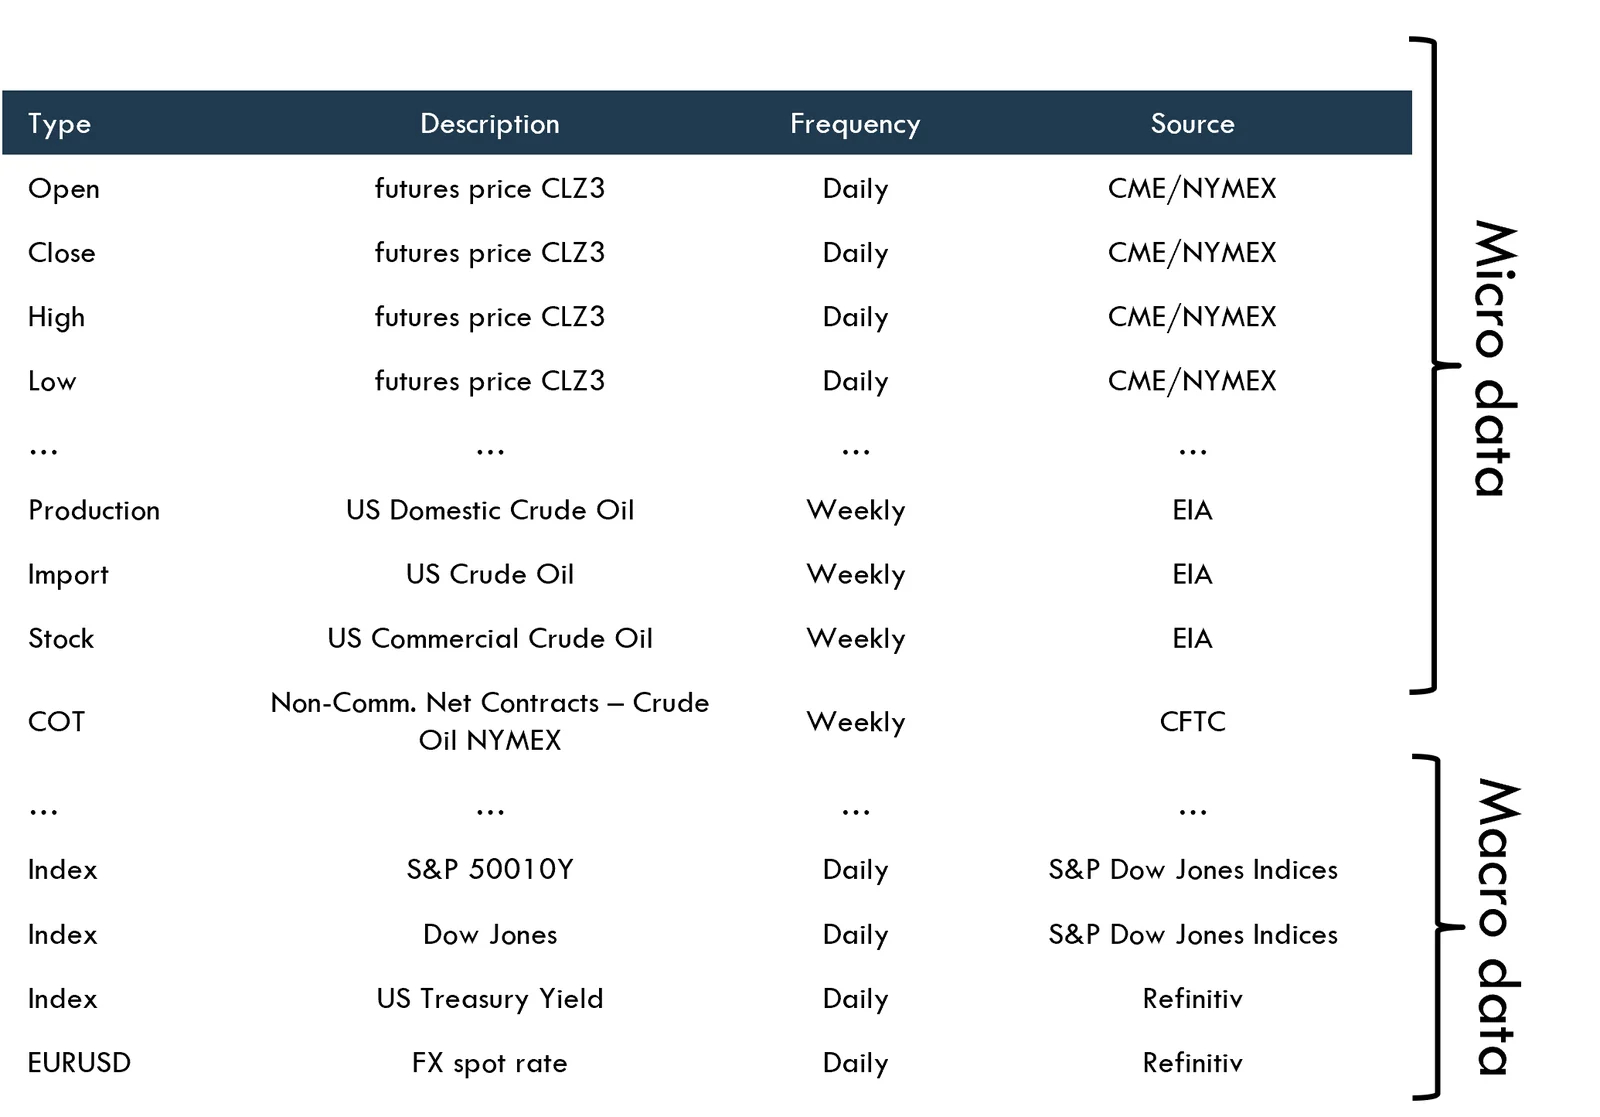
- 微观特征是专门针对该资产选取的特征,全部采购自数据服务商 Refinitiv 和 Bloomberg。微观特征数据包括但不限于曲线结构数据、交易商持仓数据以及基本面数据。
微观特征数据的一个例子是 RBOB 的 H-J 价差,它反映了气温、RVP(雷德蒸气压)、预期炼油产能、预期冬季后需求等因素的影响。
- 宏观特征作为所有资产的共同特征使用。相关数据包括但不限于市场指数、外汇汇率、经济指标以及主要大宗商品的价格。数据全部采购自数据服务商 Refinitiv 和 Bloomberg。
宏观特征数据的一个例子是汇率:汇率会影响炼油能力集中地区的 RBOB 产品出口,使其价格变得更高或更低。 - 特征数据作为 EOD(日终)流程的一部分在收盘后采集,所有数据均来自可重复获取、公开且可验证的来源。
上游:建模理念
特征数据(XF)
- 所有特征数据均经 DQ(数据质量)系统处理,再转换为便于模型更容易获取相关信息的格式,例如包括但不限于数据标准化、相对/价差信息、独热编码等。
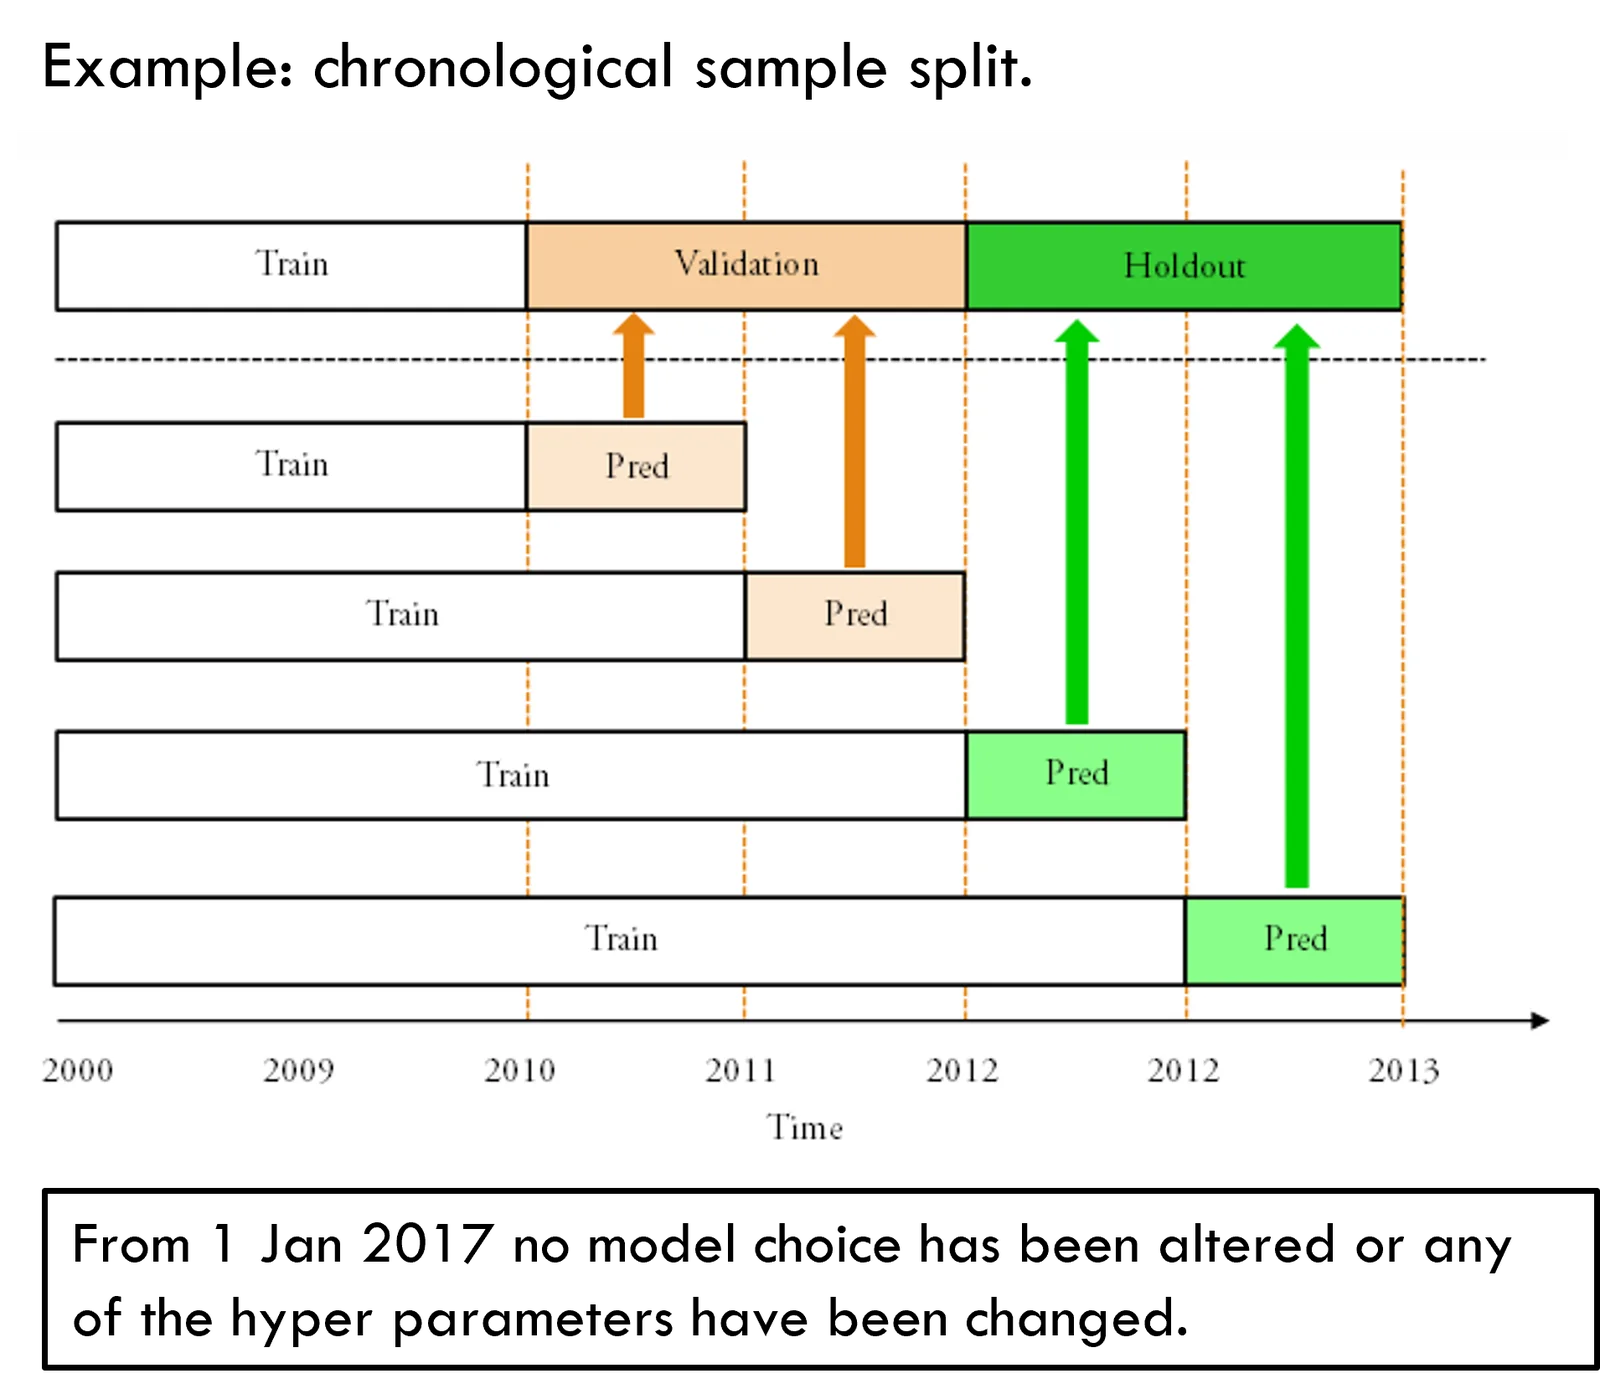
- 为进行模型训练周期,数据按时间顺序划分为对应连续时期的三个样本(见图):
- 训练:用于训练模型。
- 验证:用于验证模型表现及调整超参数。
- 保留:样本外数据,用于在模型各方面均已冻结后评估最终表现。
- 由于过拟合风险极高,保留数据集只能用于模型表现的最终评估,且仅可使用一次。
- 对于任何 AiLA 策略,在特定交易日对某一资产配置决策贡献最大的特征,均可在 AiLA 产品 UI 中查看。
上游:模型选择
模型选择:y = f(XF)
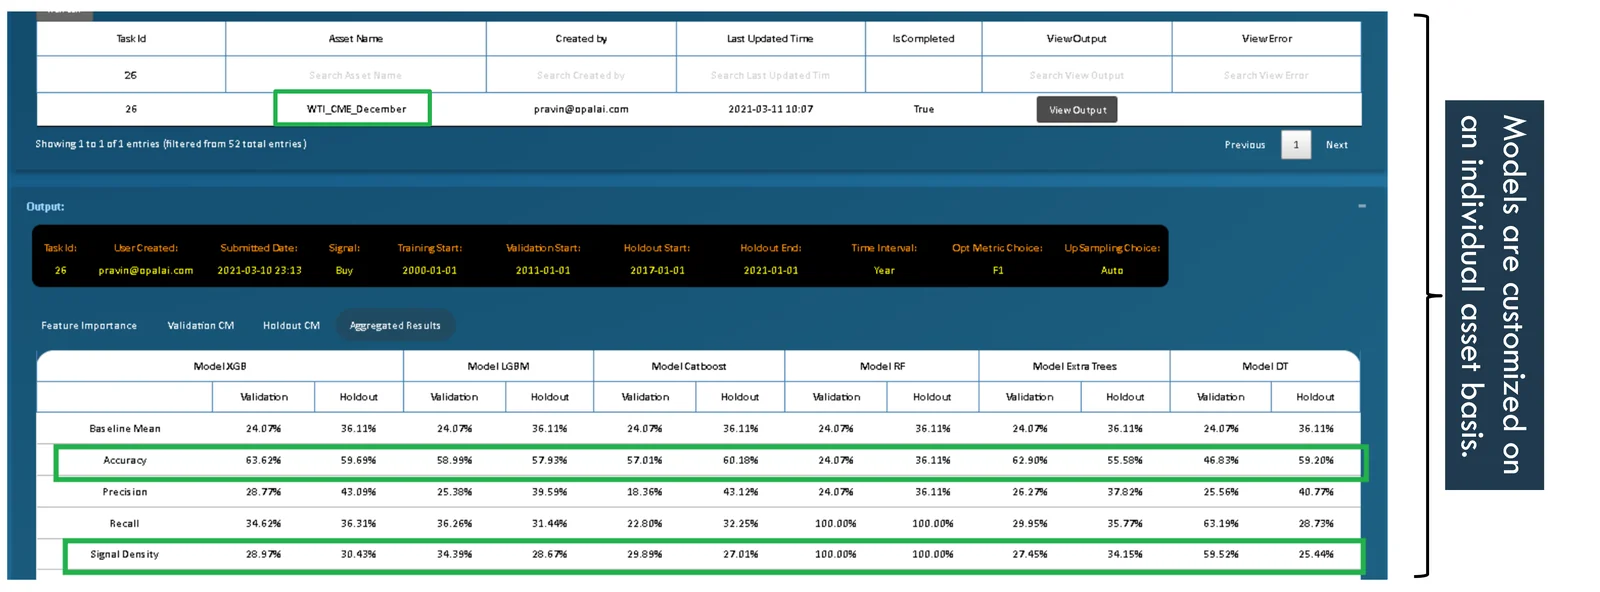
- 模型选择需要使用 MLRD 平台(机器学习研究与开发平台)对多种模型进行分析
- 在模型的训练-验证周期中,同时调整超参数。
- 从模型运行中收集的指标(尤其侧重准确率和信号密度)构成定性判断的基础,据此确定最终选用的模型。
上游:可解释因子
配置决策(A)
- 入场决策
- 模型输出(y)每日提供关于在特定持有期内能否实现某一风险收益目标的预测。
- 例如,多头头寸在未来 15 天内实现 10% 收益、且亏损不超过 3% 的概率。
- 若出现有利的多头或空头风险收益情景的概率足够高,则按相应的目标参数建立机会型配置。
- 退出决策:
- 配置将一直持有,直至满足以下四项退出标准之一。
- 预计继续投资的机会甚微。
- 自投资开始以来触及风险目标。
- 自投资开始以来达到收益目标。
- 模型给出方向相反的机会。
- 上述标准中,仅退出标准(4)取决于特征数据。
示例:Gold_CME_June 做多配置决策。
2022-04-13:入场决策
- 微观/宏观特征预测出有利的风险/收益
| 建仓前 1 日 12 月黄金收盘价 | 建仓日期 | 建仓前 1 日 10 月黄金收盘价 | 建仓前 15 日 5 月黄金收盘价 | 建仓前 19 日 1 月黄金开盘价 |
| 建仓前 2 日 10 月黄金最低价 | 建仓前 9 日 4 月黄金最低价 | 建仓前 6 日 10 月黄金最高价 | 建仓前 1 日 8 月黄金最低价 | 建仓前 16 日 8 月黄金最低价 |
| 美国每周国内原油产量 | 美国每周原油进口量 | 美国每周商业原油库存 | Dow Jones 指数 | S&P 500 指数 |
| 10 年期美国国债收益率指数 | Bloomberg Commodity 指数 | Baltic Dry 指数 | 美元指数 | USD-JPY 即期汇率 |
| GBP-USD 即期汇率 | CME 铜近月合约 | 黄金现货 | CFTC CoT NCNC 豆油 - CBT | CFTC CoT NCNC 2 号取暖油 - NYMEX |
| CFTC CoT NCNC 天然气 – NYMEX | CFTC CoT NCNC 豆粕 - CBT | CFTC CoT NCNC 2 号棉花 - ICE Futures U.S. | CFTC CoT NCNC 活牛 - CME | CFTC CoT NCNC 育肥牛 - CME |
| CFTC CoT NCNC 原油 - NYMEX | CFTC CoT NCNC 可可 - ICE Futures U.S. | CFTC CoT NCNC 11 号糖 - ICE Futures U.S. | CFTC CoT NCNC C 型咖啡 - ICE Futures U.S. | USD-BRL 即期汇率 |
| EUR-USD 即期汇率 | AUD-USD 即期汇率 | USD-CAD 即期汇率 |
(* CFTC CoT NCNC = CFTC 交易商持仓报告中的非商业净持仓合约数)
2022-04-21:退出决策
- 自投资开始以来触及风险目标