
Estratégias de investimento AiLA - Uma abordagem baseada em fatores
Traduzido do inglês. O texto em inglês é a referência. Ler em inglês
Retornos da AiLA vs. os “três grandes”
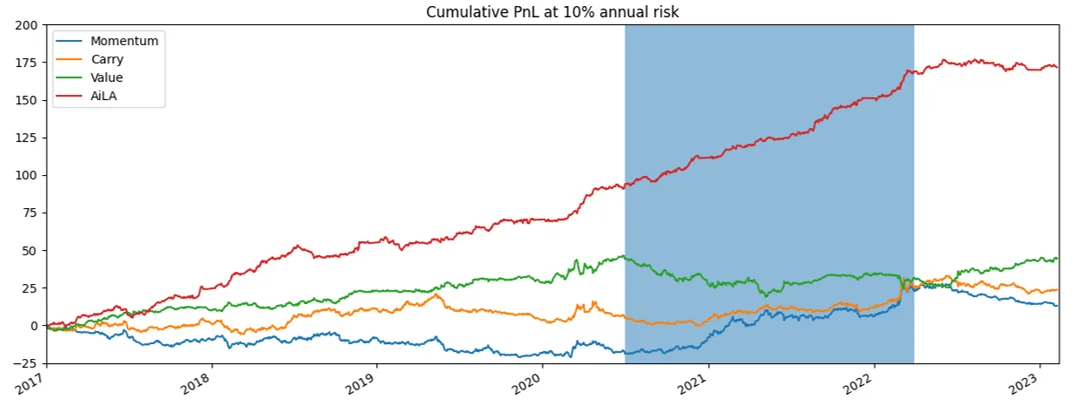
Comportamento histórico
- Correlação de PnL geralmente baixa entre a AiLA e as 3 estratégias CTA, por exemplo, 𝜌(diária) ≲±15%.
- A AiLA capturou o mercado altista (“tendências de alta”) de meados de 2020 a Mar-2022, quando as estratégias de momentum voltaram a ganhar popularidade (período sombreado em azul).
- A AiLA também capturou a queda abrupta (“tendências de baixa”) por volta de Mar-2020, que as estratégias CTA, mais lentas, não capturaram bem.
- A AiLA normalmente também teve bom desempenho em outros períodos (“tendências comuns fracas”).
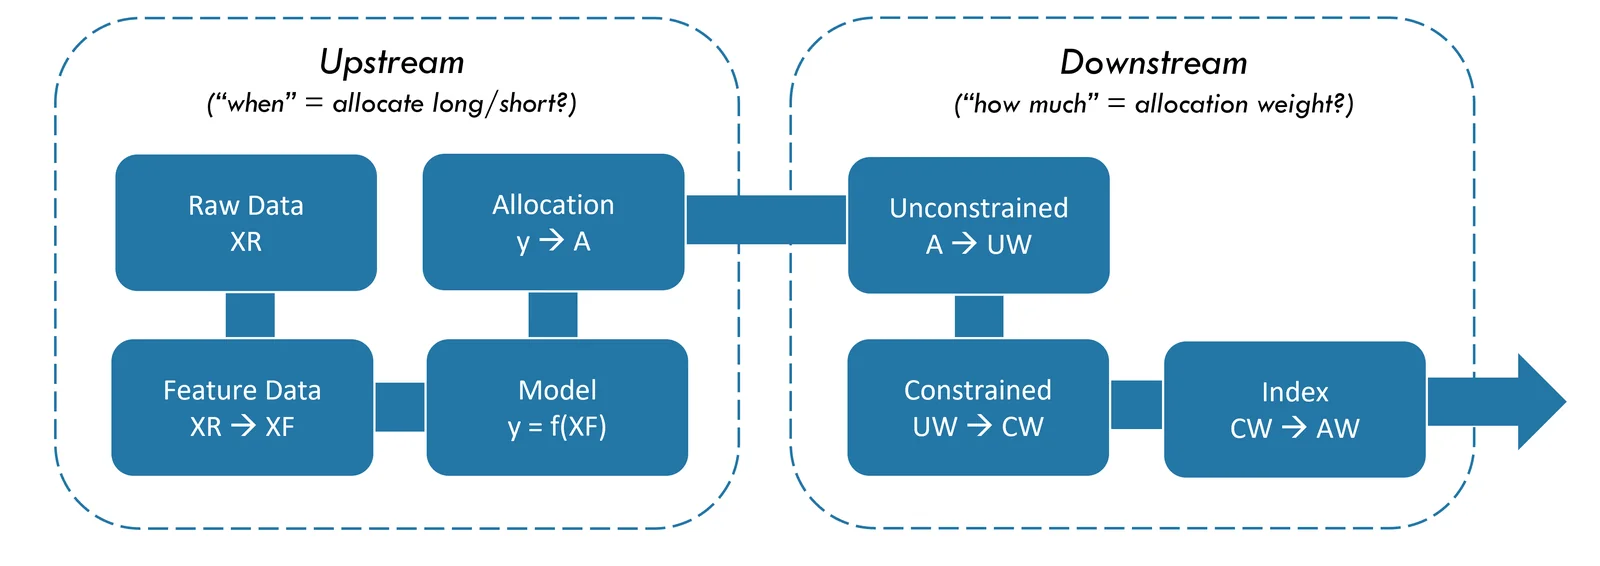
O processo sistemático da AiLA
Comportamento histórico
- As estratégias alfa da AiLA são estratégias oportunistas que usam um processo sistemático.
- A estratégia é impulsionada tanto por fatores micro quanto macro.
- Cada etapa do processo é totalmente automatizada, sem intervenção humana.
A AiLA é descorrelacionada
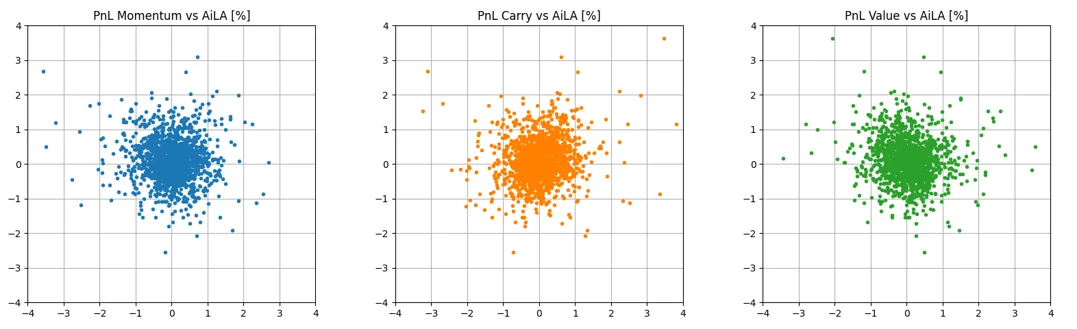
AiLA vs. fatores CTA
- 20 mercados líquidos de futuros de commodities, contratos de primeiro vencimento.
- 3 estratégias CTA implementadas com base em [Baz15].
- Modelos da AiLA agregados para cada commodity.
- Todas as estratégias aplicadas aos mesmos retornos de commodities.
[Baz15] J.Baz et al., Dissecting Investment Strategies in the Cross Section and Time Series (December 4, 2015). Disponível no SSRN: https://ssrn.com/abstract=2695101
A AiLA difere dos fatores CTA
- Baixa correlação de retornos entre a AiLA e as estratégias de momentum, carry e valor.
- A AiLA parece menos relacionada a qualquer uma das estratégias CTA do que as estratégias CTA entre si.
- Os retornos das estratégias AiLA são complementares aos de outras estratégias sistemáticas/quantitativas.
| 𝜌(diária) | Momentum | Carry | Valor | AiLA |
|---|---|---|---|---|
| Momentum | 1 | 62% | -44% | -2% |
| Carry | 62% | 1 | -30% | -13% |
| Valor | -44% | -30% | 1 | -10% |
| AiLA | -2% | -13% | -10% | 1 |
Pesos das estratégias AiLA
- Os produtos AiLA são definidos pelos pesos da estratégia, aqui chamados de pesos efetivos (AW).
- Os pesos dos produtos AiLA são enviados via FTP no fechamento de Nova York em T-1, para execução no fechamento do mercado em T.
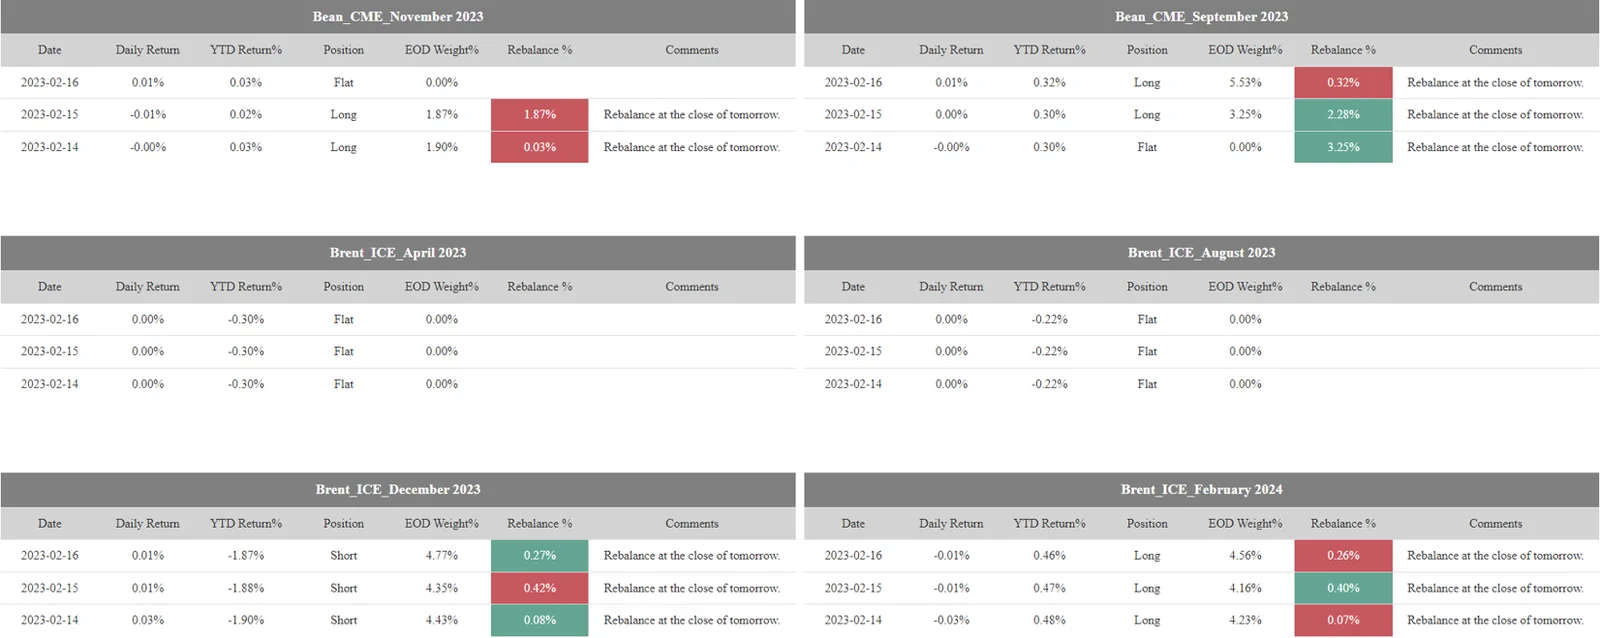
- As informações de peso (AW) consistem em:
- Nome do ativo (contrato futuro),
- Peso em % do capital total alocado,
- Posição comprada (long) ou vendida (short),
- Rebalanceamento diário, a ser executado no fechamento seguinte.
- Os pesos são determinados no processo downstream, que se concentra em “quanto” alocar em cada ativo, tendo como insumo as decisões diárias de alocação.
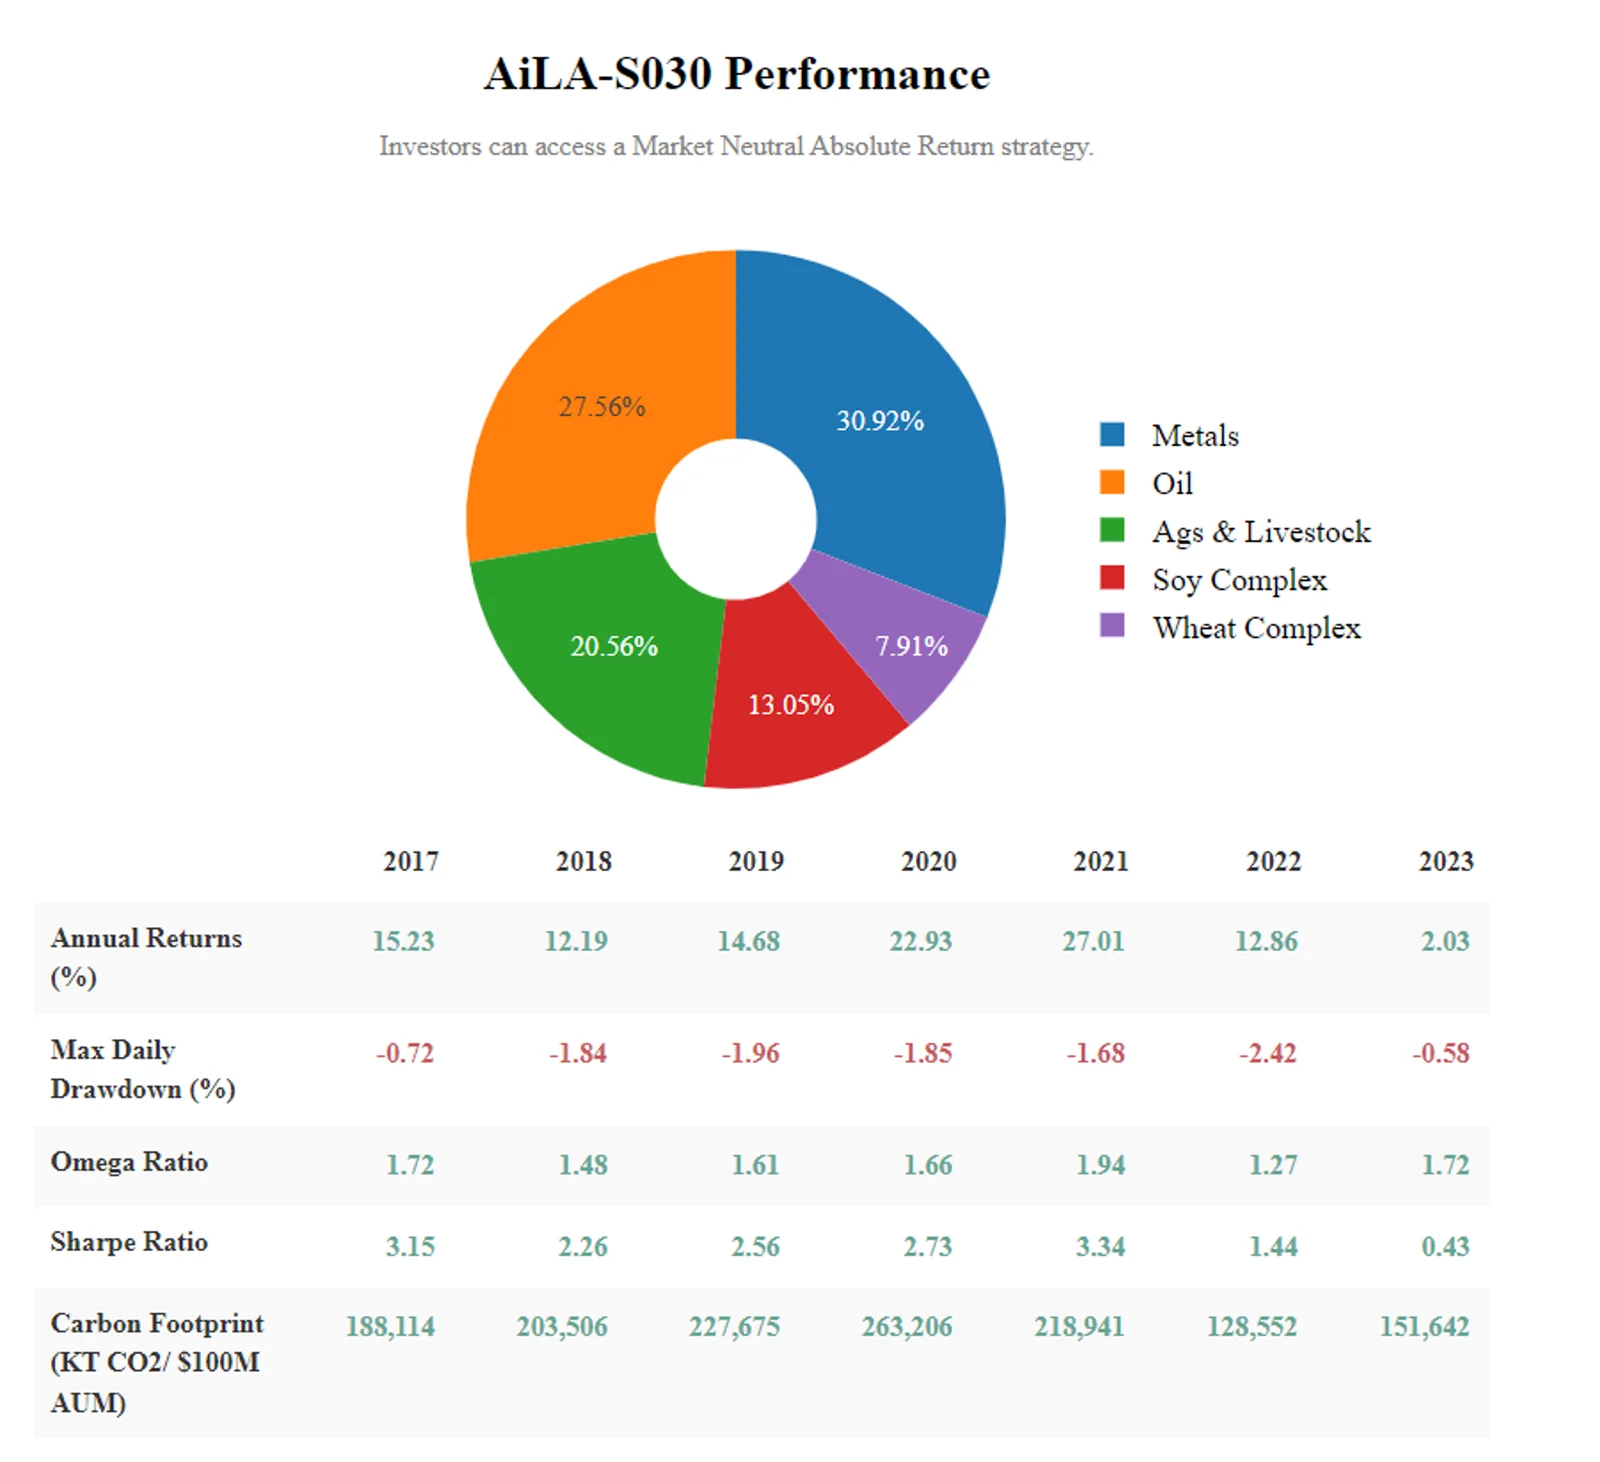
Divulgação dos pesos da AiLA
Exemplo: informações de peso efetivo da AiLA-S030.
Construção de carteira downstream
- Os insumos são fornecidos pelo processo upstream na forma de decisões diárias de alocação para ativos individuais.
- Em um determinado dia, os insumos fornecem a decisão de alocar comprado/vendido ou de não alocar, para cada ativo da carteira da estratégia AiLA.
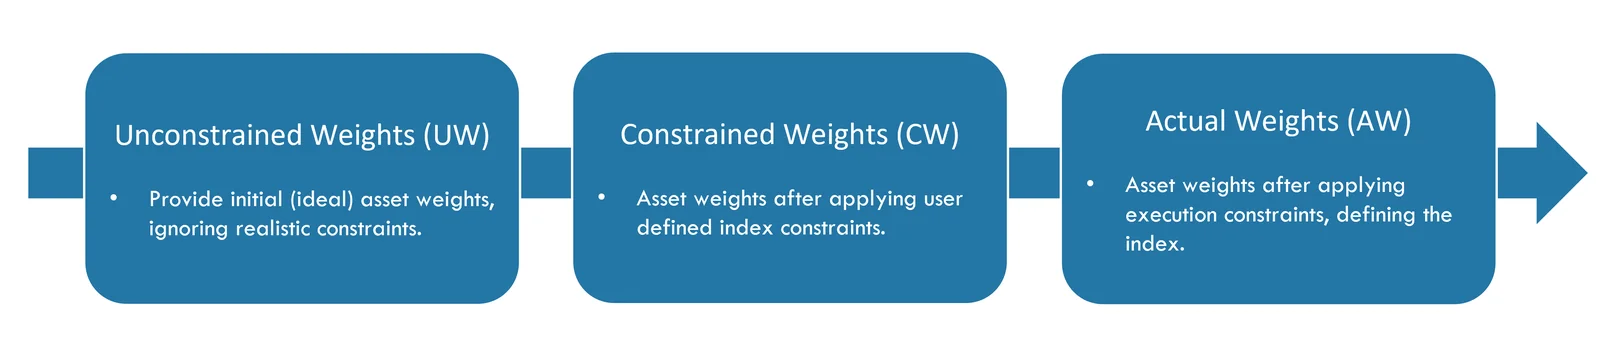
- O processo downstream de construção da estratégia decide “quanto” alocar em cada ativo, calculando os pesos da estratégia em três etapas sequenciais, com base nos insumos de alocação.
Downstream – Pesos
Pesos sem restrições (UW)
- Os pesos ideais são determinados com base nos princípios de construção de carteira de média/variância; no entanto, em razão da natureza dinâmica das alocações, incluem-se apenas os aspectos que se mostraram empiricamente relevantes para as nossas circunstâncias, a fim de obter uma metodologia robusta e transparente.
- O objetivo dos pesos sem restrições é representar a estratégia ideal, com base nas preferências do usuário, antes da imposição de quaisquer restrições práticas. As etapas seguintes buscam então obter uma estratégia o mais próxima possível da estratégia sem restrições, respeitando as diversas restrições do usuário/de execução.
- Os pesos sem restrições são calculados para o conjunto de ativos que têm uma decisão ativa de alocação comprada/vendida em uma determinada data.
- Os pesos sem restrições são calculados considerando os seguintes aspectos, alguns dos quais são opcionais.
- Volatilidade: pesos iguais em relação ao risco do ativo.
- N efetivo: alocação variável em relação ao número efetivo estimado de ativos.
- Correlação da estratégia: induzir uma preferência de correlação com a estratégia padrão BCOM ou GSCI.
- Meta de risco: ajustar a escala dos pesos de acordo com a meta de risco da estratégia.
Pesos com restrições (CW)
- Os pesos com restrições tomam os pesos sem restrições (UW) como insumo e determinam o conjunto de pesos mais semelhante, dado um conjunto de restrições lineares.
- O cálculo considera apenas os ativos com pesos ativos (diferentes de zero) em cada data.
- Os pesos com restrições são calculados com as seguintes restrições.
- Limite por ativo: limite superior para os pesos de cada ativo.
- Limite por setor: limite superior para a soma dos pesos dentro de um setor.
- Índice de Sharpe: limite inferior em relação aos índices de Sharpe históricos da estratégia.
- Alocação da estratégia: restrição de igualdade para a soma de todos os pesos.
- No caso de uma preferência de alocação máxima, há uma opção para reduzir a escala dos pesos resultantes até o valor máximo nos dias úteis em que a soma dos pesos exceder esse valor.
Downstream - Alocações
Pesos efetivos (AW)
- Os pesos da estratégia são calculados usando como insumo os pesos com restrições (CW).
- Além disso, aplica-se um critério de período de balanceamento de operações, em que os pesos são zerados quando o número de dias úteis até o vencimento ou até o fim do ano é menor que 2 (7) ao se usar a lógica de execução Mid (Large) Cap.
- Os pesos CW com o critério de período de balanceamento de operações aplicado são chamados de pesos-alvo, que os pesos efetivos da estratégia procuram atingir.
- No entanto, os pesos efetivos da estratégia muitas vezes não conseguem igualar os pesos-alvo, em razão das restrições de rebalanceamento impostas pelos diferentes limites.
- As diferentes restrições de rebalanceamento, respeitadas pela lógica de execução ao produzir os pesos efetivos, incluem critérios definidos pelo usuário, bem como restrições de liquidez ditadas pelo volume/contratos em aberto dos ativos negociados.
Documentação do downstream
Mais detalhes sobre a metodologia downstream da estratégia podem ser encontrados em:
- [Metodologia AiLA] Metodologia de estratégias automatizadas, https://aila-x.com/methodology/alpha-strategy-calculations
- [Metodologia AiLA] Metodologia Net-Zero automatizada, https://aila-x.com/methodology/automated-net-zero-methodology
Alocação de capital downstream
Exemplo: pesos efetivos de uma estratégia de cinco ativos.
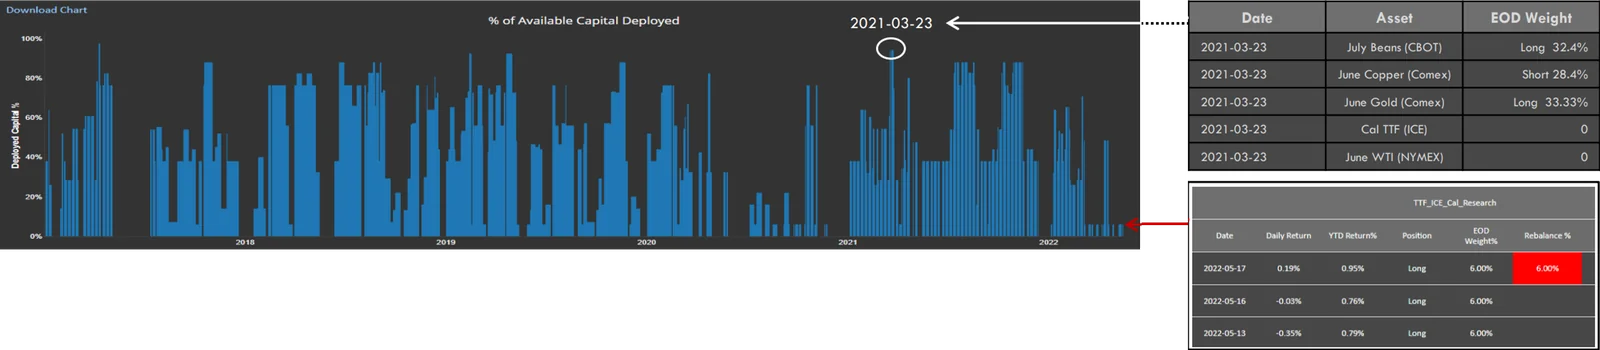
Estratégia de cinco ativos:
- Soja julho, cobre junho, ouro junho, TTF Cal e WTI junho.
- Meta da carteira: peso igual de 20% por ativo, permitindo, porém, pesos por ativo de até 100%.
Pesos dinâmicos:
- 2022 03 23: oportunidades de alocação em ouro, cobre e soja, com pesos elevados acima de 20%, o que levou o sistema a alocar 94.1% do capital.
- 2022 05 16: TTF é o único ativo com oportunidade de alocação; o peso de 20% foi impedido pelas restrições de liquidez, o que levou o sistema a alocar 6% do capital.
- 2022 05 17: a alocação em TTF termina, o que leva o sistema a decidir sair do peso comprado de 6% em TTF.
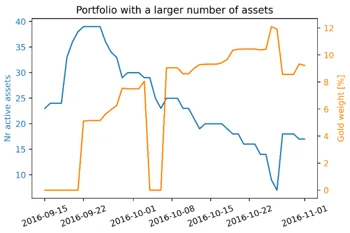
Pesos com número variável de ativos:
- Períodos com número grande (pequeno) de ativos ativos tendem a resultar em pesos individuais menores (maiores).
Upstream – Fatores e modelagem
- O principal objetivo do processo upstream é decidir “quando” alocar nos ativos individuais.
- As alocações visam capturar as oportunidades de investimento predominantes.
- As decisões oportunistas baseiam-se em modelos orientados por dados, dedicados a ativos individuais.
- As decisões de alocação são produzidas pelo processo upstream em quatro etapas sequenciais.
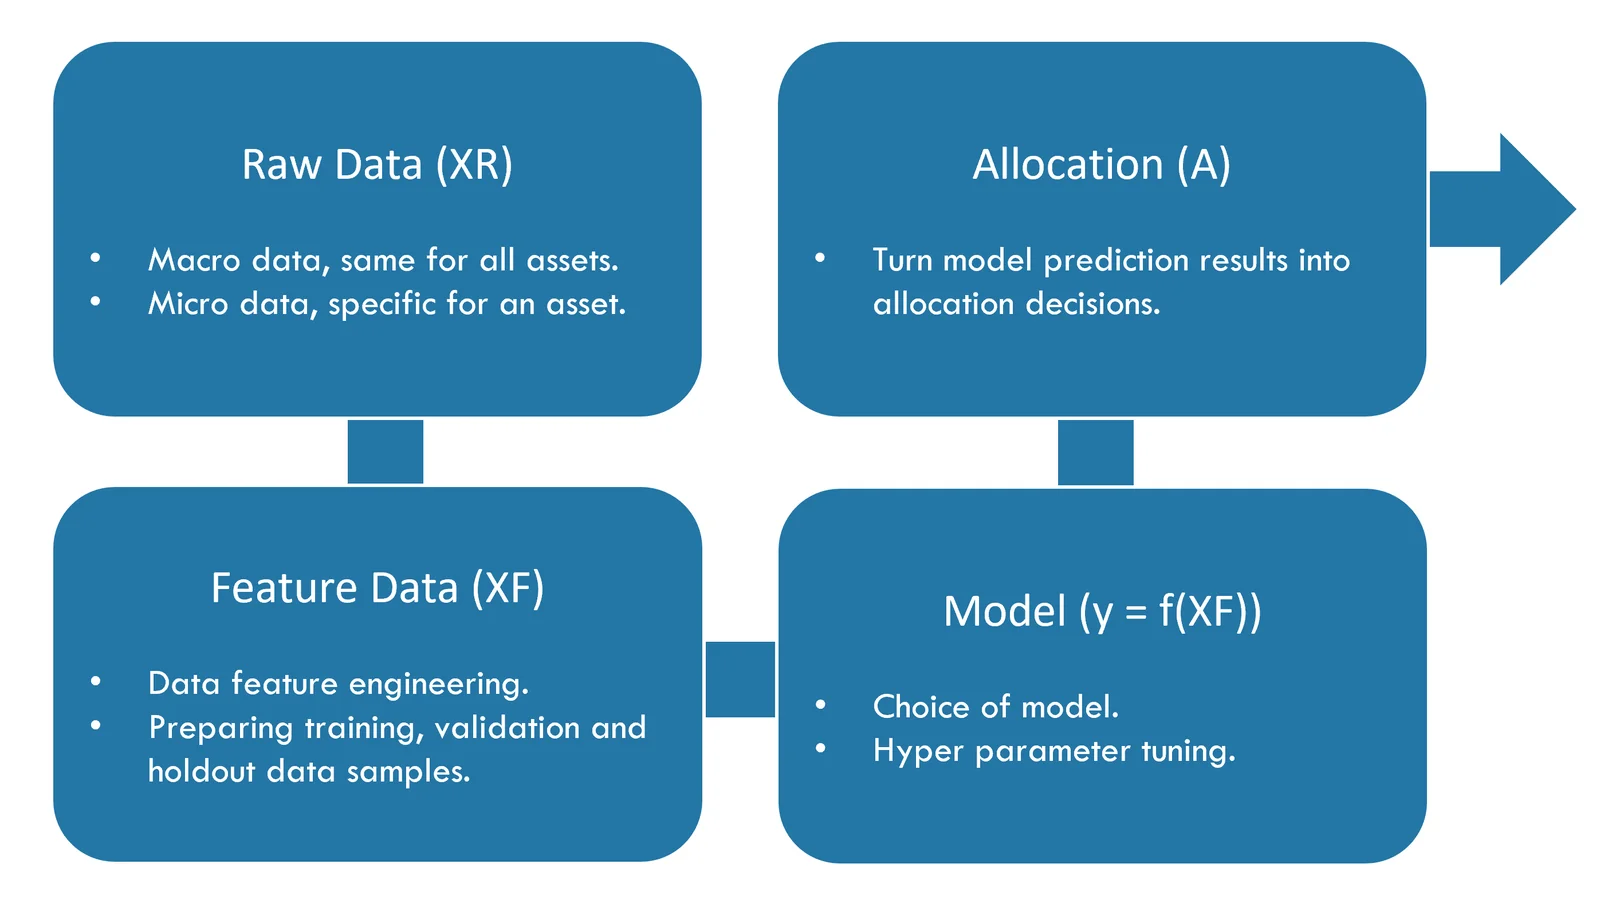
Fatores que afetam a decisão de investimento
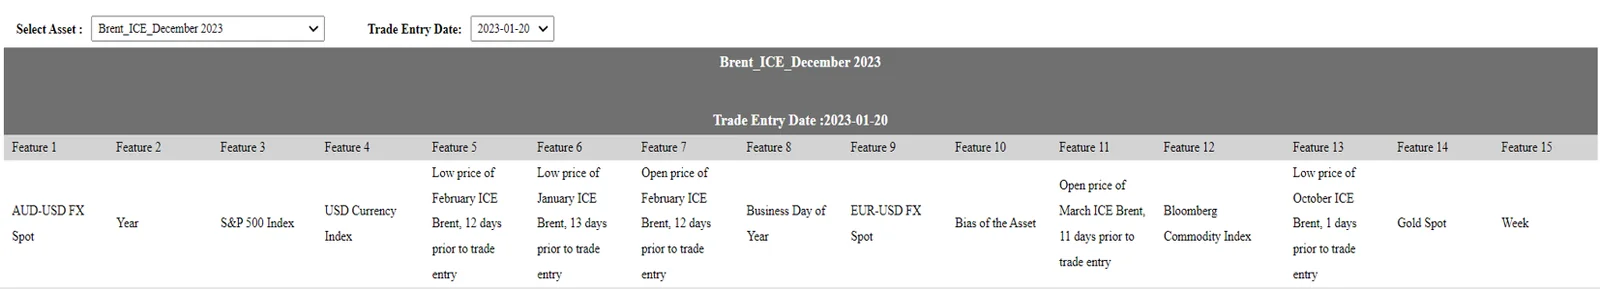
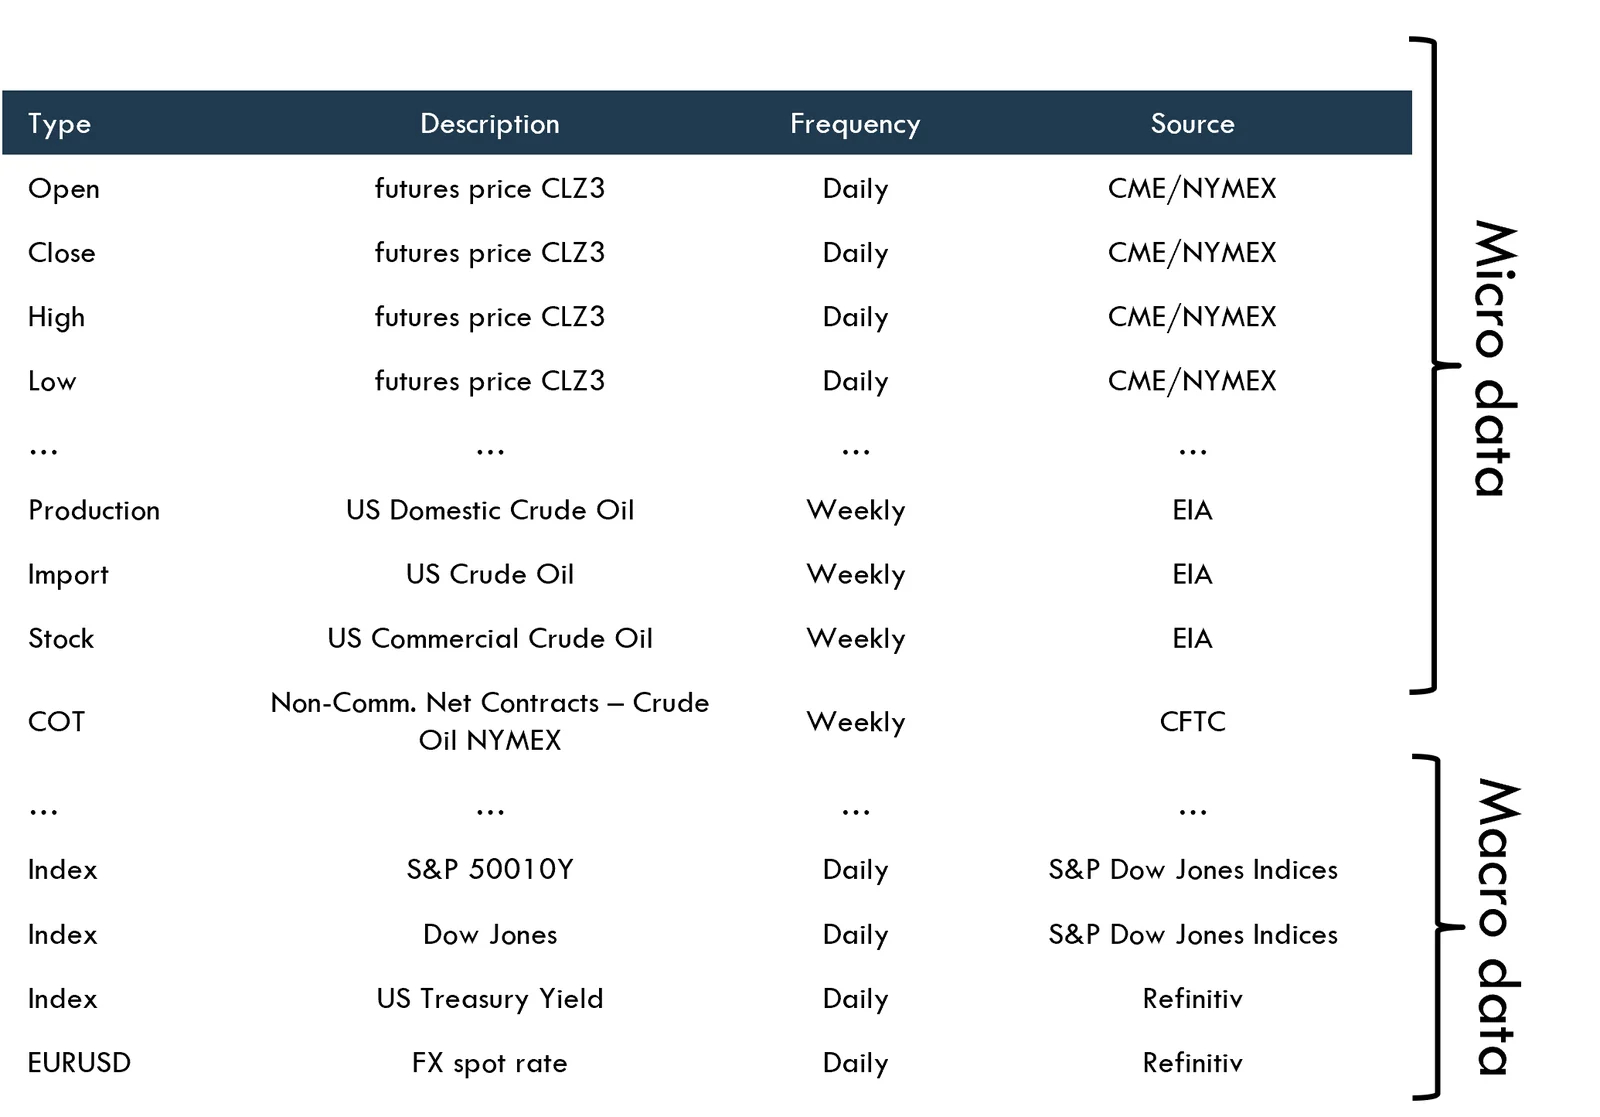
- As variáveis micro são escolhidas especificamente em relação ao ativo e obtidas integralmente dos provedores de dados Refinitiv e Bloomberg. Os dados de variáveis micro incluem, entre outros, dados de estrutura da curva, posições dos operadores (Commitments of Traders) e dados fundamentais.
Um exemplo de dado de variável micro seria o spread H-J do RBOB, que captura o efeito da temperatura, da RVP, da capacidade de refino esperada, da demanda esperada após o inverno etc.
- As variáveis macro são usadas como variáveis comuns a todos os ativos. Os dados incluem, entre outros, índices de mercado, taxas de câmbio, indicadores econômicos e preços de commodities-chave. Os dados são obtidos integralmente dos provedores de dados Refinitiv e Bloomberg.
Um exemplo de dado de variável macro seria a taxa de câmbio, que afeta as exportações de produtos de RBOB a partir de um local com grande capacidade de refino, tornando-as mais ou menos caras. - Os dados das variáveis são coletados após o fechamento do mercado, como parte do processo EOD, e todos os dados vêm de fontes reprodutíveis, públicas e verificáveis.
Upstream – Filosofia de modelagem
Dados das variáveis (XF)
- Todos os dados das variáveis são processados pelo sistema de DQ e depois transformados em um formato que permite ao modelo acessar as informações relevantes com mais facilidade, por exemplo, incluindo, entre outros, normalização de dados, informações relativas/de spread, codificação one-hot etc.
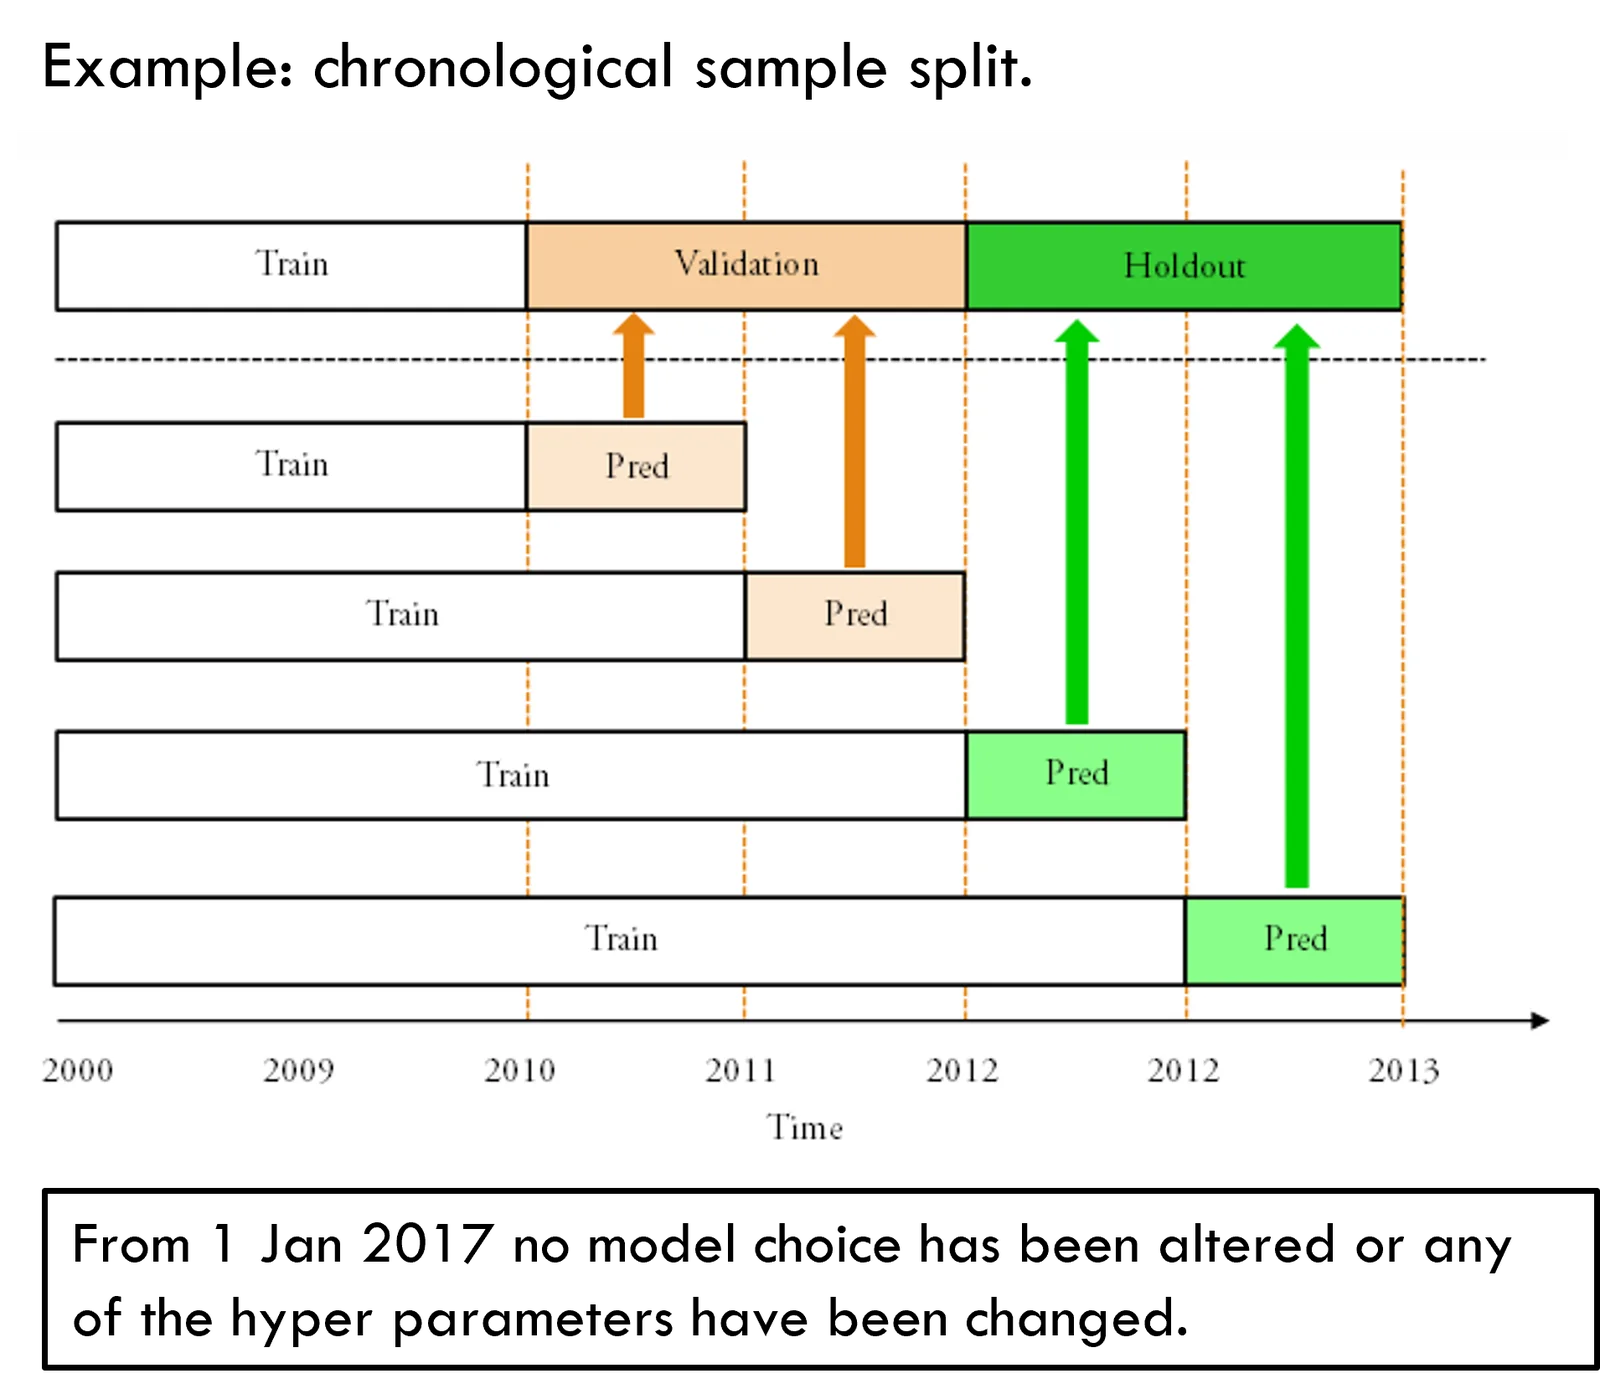
- Os dados são divididos cronologicamente para os ciclos de treinamento do modelo, com três amostras correspondentes a períodos consecutivos (ver gráfico),
- Treinamento: usada para treinar o modelo.
- Validação: usada para validar o desempenho do modelo e ajustar os hiperparâmetros.
- Holdout: dados fora da amostra para avaliar o desempenho final depois que todos os aspectos do modelo foram congelados.
- Em razão do risco extraordinário de overfitting, o conjunto de dados de holdout só pode ser usado uma vez, para a avaliação final do desempenho do modelo.
- As variáveis mais importantes que contribuem para uma decisão de alocação, associadas a um ativo em um determinado dia, de qualquer estratégia AiLA podem ser consultadas na interface do produto AiLA.
Upstream – Escolha do modelo
Escolha do modelo: y = f(XF)
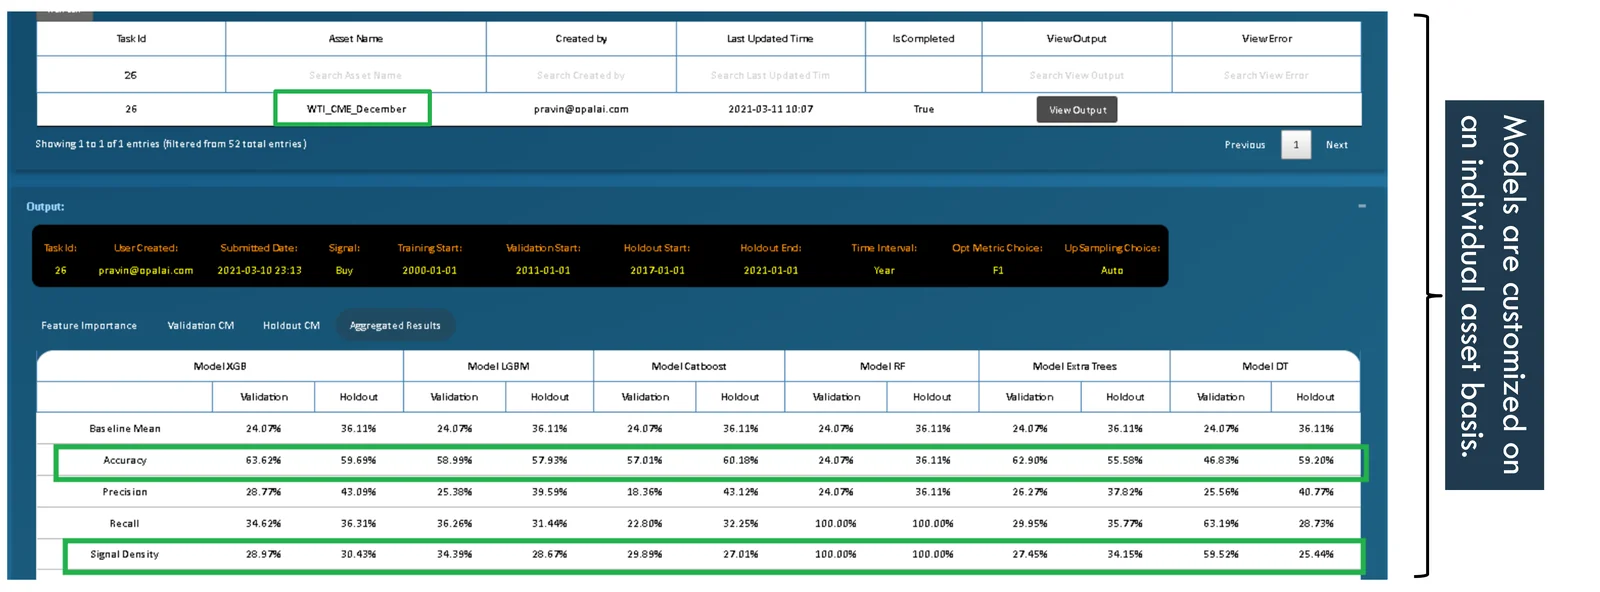
- A escolha do modelo envolve a análise de diversos modelos na plataforma MLRD (Machine Learning Research and Development)
- Durante os ciclos de treinamento e validação dos modelos, os hiperparâmetros também são ajustados.
- As métricas coletadas na execução do modelo, com ênfase específica em acurácia e densidade de sinais, formam a base do julgamento qualitativo que determina a escolha final do modelo.
Upstream – Fatores explicáveis
Decisão de alocação (A)
- Decisão de entrada
- A saída do modelo (y) fornece, a cada dia, uma previsão quanto a atingir uma relação risco-retorno em um determinado período de manutenção.
- Por exemplo, a probabilidade de uma posição comprada atingir um retorno de 10%, sem perder mais de 3%, nos próximos 15 dias.
- Se a probabilidade for suficientemente alta para um cenário favorável de risco-retorno comprado ou vendido, uma alocação oportunista será aberta com os parâmetros-alvo correspondentes.
- Decisão de saída:
- Uma alocação será mantida até que um de quatro critérios de saída seja atendido.
- Expectativa de pouca oportunidade para continuar investido.
- Atingir a meta de risco desde o início do investimento.
- Atingir a meta de retorno desde o início do investimento.
- Receber do modelo uma oportunidade em sentido oposto.
- Dos critérios acima, apenas o critério de saída (4) depende dos dados das variáveis.
Exemplo: decisão de alocar comprado em Gold_CME_June.
2022-04-13: decisão de entrada
- Relação risco/retorno favorável prevista pelas variáveis micro/macro
| Preço de fechamento do ouro de dezembro 1 dia antes da entrada na operação | Data de entrada na operação | Preço de fechamento do ouro de outubro 1 dia antes da entrada na operação | Preço de fechamento do ouro de maio 15 dias antes da entrada na operação | Preço de abertura do ouro de janeiro 19 dias antes da entrada na operação |
| Preço mínimo do ouro de outubro 2 dias antes da entrada na operação | Preço mínimo do ouro de abril 9 dias antes da entrada na operação | Preço máximo do ouro de outubro 6 dias antes da entrada na operação | Preço mínimo do ouro de agosto 1 dia antes da entrada na operação | Preço mínimo do ouro de agosto 16 dias antes da entrada na operação |
| Produção doméstica semanal de petróleo bruto dos EUA | Importações semanais de petróleo bruto dos EUA | Estoques comerciais semanais de petróleo bruto dos EUA | Índice Dow Jones | Índice S&P 500 |
| Índice de rendimento do Treasury de 10 anos | Bloomberg Commodity Index | Baltic Dry Index | Índice do dólar (USD) | Câmbio à vista USD-JPY |
| Câmbio à vista GBP-USD | Cobre CME primeiro vencimento | Ouro à vista | CFTC CoT NCNC Óleo de soja - CBT | CFTC CoT NCNC Óleo para aquecimento #2 - NYMEX |
| CFTC CoT NCNC Gás natural – NYMEX | CFTC CoT NCNC Farelo de soja - CBT | CFTC CoT NCNC Algodão No. 2 - ICE Futures U.S. | CFTC CoT NCNC Boi gordo - CME | CFTC CoT NCNC Gado de reposição - CME |
| CFTC CoT NCNC Petróleo bruto - NYMEX | CFTC CoT NCNC Cacau - ICE Futures U.S. | CFTC CoT NCNC Açúcar No. 11 - ICE Futures U.S. | CFTC CoT NCNC Café C - ICE Futures U.S. | Câmbio à vista USD-BRL |
| Câmbio à vista EUR-USD | Câmbio à vista AUD-USD | Câmbio à vista USD-CAD |
(* CFTC CoT NCNC = CFTC Commitments of Traders, contratos líquidos não comerciais)
2022-04-21: decisão de saída
- Meta de risco atingida desde o início do investimento