
Metodologia das estratégias Alpha (manuais)
Traduzido do inglês. O texto em inglês é a referência. Ler em inglês
A metodologia a seguir detalha como é calculado o valor diário das estratégias AiLA Alpha.
Definições
Dia útil, para um ativo, refere-se a um dia em que o ativo é negociado e tem um preço de fechamento de ajuste (settlement).
Ativo refere-se a um dos componentes selecionados da estratégia. Os ativos podem ter a forma de um contrato fixo ou de um contrato com rolagem.
Preço, Pit, refere-se ao preço de fechamento do ativo i no pregão t.
Produto refere-se à estratégia AiLA cujo resultado são os pesos diários de cada ativo da estratégia.
A lógica Mid Cap exige a execução das instruções no fechamento do dia útil seguinte. Normalmente é usada para estratégias com capacidade inferior a US$1 bilhão.
A lógica Large Cap é normalmente usada para estratégias com capacidade de US$1 bi ou mais. Ela inclui a lógica Mid Cap, combinada com as duas restrições descritas abaixo:
- Limites de rebalanceamento diário: atribuímos previamente a variação máxima de peso ao longo da curva para um determinado ativo. (Mais detalhes na Seção 5ii-iii)
- Período de rebalanceamento de operações (mais detalhes na Seção 6)
Descrição da estratégia
O conjunto de produtos AiLA Alpha Strategy foi concebido para entregar aos investidores alfa de investimento com retornos absolutos. O conjunto de produtos é agnóstico quanto aos ativos. No entanto, atualmente está concentrado em commodities e em estratégias de ações como ativos subjacentes. Esses produtos de estratégia foram concebidos para ser altamente líquidos e negociáveis e são construídos levando em conta a liquidez do mercado. Além disso, como a AiLA usa alocação oportunista para gerar alfa, a estratégia pode não estar totalmente alocada o tempo todo.
O cálculo da metodologia da estratégia parte do resultado do processo sistemático upstream da AiLA para decidir se devemos ficar comprados, vendidos ou zerados em um determinado ativo. Como parte do processo de construção da estratégia, pesos nocionais terão sido atribuídos a cada ativo da estratégia. Em qualquer pregão, esses pesos fixos são então atribuídos a cada ativo com base no resultado do processo sistemático upstream.
Como queremos alocar o máximo de capital possível dentro de uma estratégia, ampliamos a escala do total de pesos-alvo fixos da estratégia antes de considerar os limites de peso por ativo e por setor. Esses limites de peso por ativo e por setor são restrições de risco que queremos implementar em uma determinada estratégia.
Em seguida, levamos em conta as restrições de liquidez, pois a estratégia procura incorporar a liquidez efetiva do mercado. Isso é feito definindo um limite de rebalanceamento diário para cada ativo na lógica Large Cap, o que garante que a estratégia possa ser executada. Como as restrições setoriais e as restrições de rebalanceamento diário são mutuamente excludentes, sempre priorizamos as restrições de risco setoriais.
Se a lógica Large Cap estiver em vigor, garantimos que todas as posições sejam encerradas com ampla antecedência em relação ao vencimento de um contrato. Por isso, começamos a encerrar todas as posições ativas pelo menos sete dias úteis antes do vencimento de um contrato.
Por fim, para obter os valores da estratégia, aplicamos cálculos aritméticos simples para calcular as unidades e o PNL diário de cada estratégia, levando em conta a variação dos preços dos ativos em cada pregão.
1) Cálculo dos pesos-alvo fixos
- Como parte do processo de alocação da carteira, atribui-se a cada ativo um peso nocional, que é o peso alocado em cada ativo se todos os ativos tiverem um sinal de negociação ativo em um determinado dia. Ele também é conhecido como o peso-alvo fixo do ativo i, FWi.
- A tecnologia fornece o viés direcional de posições compradas ou vendidas.
- Em qualquer dia útil da estratégia t, FWi é alocado ao ativo i em que houver uma posição comprada ou vendida.
- Tanto na lógica Mid Cap quanto na Large Cap, os pesos-alvo fixos referem-se aos pesos aplicáveis no fechamento do dia seguinte.
- Os pesos vendidos são representados por um peso negativo, e os pesos comprados, por um peso positivo.
- A soma absoluta dos pesos-alvo fixos deve ser sempre menor ou igual a 100%.
- Ao fim de cada dia, calcula-se um novo peso para execução no fechamento do dia seguinte.
2) Pesos-alvo ampliados
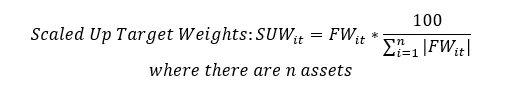
- Para alocar o máximo de capital possível, a escala dos pesos-alvo fixos é ampliada para alocar 100% do capital sempre que possível, respeitadas as restrições dos limites por ativo e por setor definidos durante o processo de construção do produto. Essas restrições são detalhadas nas Seções 3 e 4.
- Para um determinado ativo i, o cálculo é o seguinte:
3) Pesos-alvo ajustados por ativo
- Atribuem-se a cada ativo limites por ativo ao longo da curva, segundo os quatro prazos até a data de vencimento a seguir:
- ≤ 1M (≤ 22 dias úteis)
- 1 – 3M (23 – 66 dias úteis, inclusive)
- 3 – 6M (67 a 132 dias úteis, inclusive)
- > 6M (> 132 dias úteis)
- Os limites por ativo determinam o peso-alvo máximo que podemos alocar a um ativo em qualquer dia útil e são definidos durante o processo de construção do produto.
- No dia útil t, o limite efetivo por ativo ACit depende do número de dias úteis até a data de vencimento.
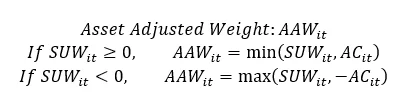
4) Pesos-alvo ajustados por setor
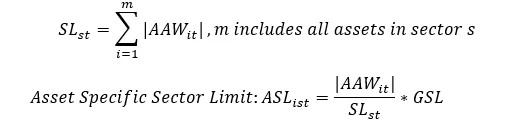
- Durante o processo de construção do produto, definimos um limite setorial geral, GSL, que os pesos-alvo devem respeitar. Por exemplo, podemos definir que o GSL para petróleo é de 30%. Isso significa que, em qualquer dia útil, o peso-alvo total de todos os ativos do setor de petróleo não deve exceder 30%.
- Em cada dia útil, cada ativo tem um limite setorial específico do ativo, que é função dos pesos ajustados por ativo de todos os ativos do mesmo setor, bem como do limite setorial
- Para cada setor s e cada dia útil t,
- Os pesos-alvo ajustados por setor de cada dia são então calculados para cada ativo
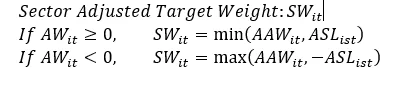
5) Peso em T+1 (ou pesos efetivos)
- O peso efetivo (𝑤𝐴(𝑡,𝑖)) é o peso do ativo i na data efetiva t. Não haverá instrução de peso para um ativo durante um feriado do ativo; nesses casos, usa-se o peso efetivo da data efetiva anterior para o cálculo das unidades de fim de dia.
- O peso efetivo não ajustado, UAWit, refere-se ao peso efetivo antes dos ajustes finais da restrição de limite setorial detalhados na Seção 5vii.
- Na lógica Mid Cap:
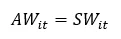
- Na lógica Large Cap:
Atribuem-se a cada ativo limites de rebalanceamento diário ao longo da curva, segundo os quatro prazos até a data de vencimento a seguir:- ≤ 1M (≤ 22 dias úteis)
- 1 – 3M (23 – 66 dias úteis, inclusive)
- 3 – 6M (67 a 132 dias úteis, inclusive)
- > 6M (mais de 132 dias úteis)
- Em qualquer dia útil, um ativo tem um limite efetivo de rebalanceamento diário RCit, em que:
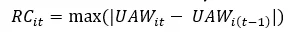
Em outras palavras, 𝑅𝐶𝑖𝑡 é a variação máxima permitida em 𝑈𝐴𝑊𝑖𝑡 entre o dia útil 𝑡 e 𝑡−1, em que 𝑈𝐴𝑊𝑖𝑡 é o peso efetivo não ajustado - Para determinar o peso efetivo não ajustado em um determinado dia, precisamos comparar a diferença entre os pesos-alvo ajustados por setor de hoje e o peso efetivo não ajustado de ontem com o limite efetivo de rebalanceamento diário:
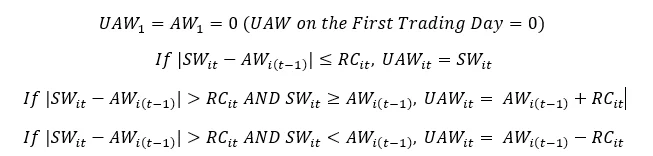
- As restrições de limite setorial e de limite de rebalanceamento diário são mutuamente excludentes. Por isso, dada a lógica detalhada acima, pode haver casos em que
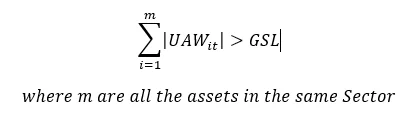
- A restrição de limite setorial tem prioridade sobre os limites de rebalanceamento diário; por isso, é necessário um ajuste adicional do AW quando a desigualdade acima ocorre em um determinado dia t
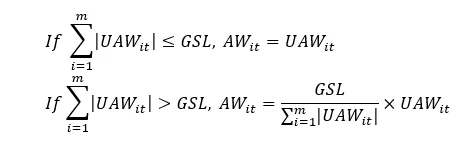
- Tanto na lógica Mid Cap quanto na Large Cap, os pesos efetivos são implementados no fechamento do dia seguinte. Por isso, em qualquer dia útil t, AWit é usado para o cálculo das unidades de fim de dia no dia T+1 e do PNL em T+2. Isso será explicado em mais detalhes na Seção 8.
6) Período de rebalanceamento de operações (aplicável apenas à lógica Large Cap)
- Para garantir que os pesos efetivos sejam 0 na data de vencimento do contrato, iniciamos o período de rebalanceamento de operações no 7º dia útil antes da data de vencimento do contrato, inclusive.
- Se tivermos uma posição existente no dia t (ou seja, |AWi(t-1) |>0, em que o dia t é o primeiro dia útil do período de rebalanceamento de operações, então SWit =0, e essa igualdade se mantém até a data de vencimento do contrato. Isso significa que começaremos a encerrar quaisquer posições existentes quando o período de rebalanceamento de operações for atingido e não abriremos novas posições até o vencimento do contrato.
7) Cálculo das unidades de fim de dia
- Se a estratégia for denominada na moeda doméstica do ativo, as unidades de fim de dia são determinadas da seguinte forma:
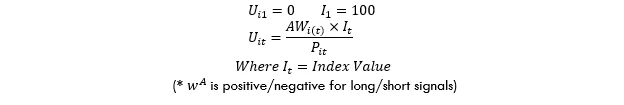
- Se a estratégia for denominada em USD e o ativo for denominado em outra moeda, as unidades de fim de dia são determinadas da seguinte forma:
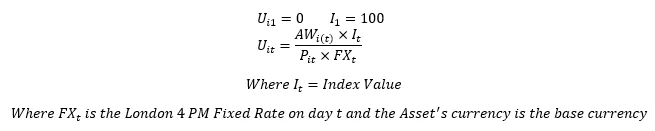
8) Cálculo do PNL da estratégia
- Se a estratégia for denominada na moeda doméstica do ativo, o PNL da estratégia para um determinado ativo é determinado da seguinte forma,
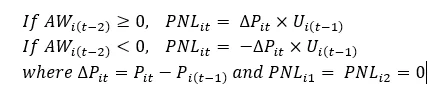
- Se a estratégia for denominada em USD e o ativo for denominado em outra moeda, o PNL da estratégia para um determinado ativo é determinado da seguinte forma,
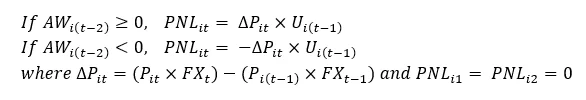
9) Cálculo do valor da estratégia
- O valor da estratégia em um determinado dia útil é determinado da seguinte forma,
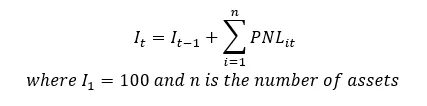
10) Cálculo dos retornos diários e dos retornos acumulados da estratégia
- Os retornos diários da estratégia são determinados da seguinte forma,
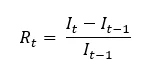
- Os retornos acumulados da estratégia são determinados da seguinte forma,
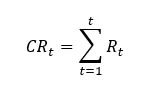
Aspectos gerais da estratégia (aplicáveis após 10th April 2023)
Moeda
- A moeda padrão usada para a avaliação de todos os preços dos ativos é o USD, inclusive no cálculo do PNL e da estratégia
- Caso outra moeda da estratégia seja especificada por meio da opção do usuário, ou caso o preço doméstico de um ativo esteja em outra moeda, todos os preços são convertidos para essa moeda da estratégia, usando as taxas London 4pm Fixed do mesmo dia útil do preço
- Por isso, o desempenho da estratégia deve refletir o valor vigente de seus ativos na moeda da estratégia em questão
Feriados parciais da estratégia
- Há dias úteis da estratégia em que nem todos os ativos, mas pelo menos um, são negociados (por exemplo, em uma estratégia que tem alguns ativos em calendários da CME e outros em calendários da LME, apenas um dos dois está em negociação)
- Nesses dias úteis da estratégia, as unidades de fim de dia e o lucro e prejuízo dos ativos que não estão em negociação devem ser calculados. No entanto, como os preços não podem variar em um feriado do ativo, o lucro e prejuízo desses ativos será necessariamente 0. Se houver um lucro e prejuízo diferente de zero nesse dia útil da estratégia, o que significa que há variação no valor da estratégia, as unidades calculadas para os ativos que não estão em negociação serão diferentes.