
Alpha(手动)策略方法
译自英文。以英文原文为准。 阅读英文版
以下方法详细说明 AiLA Alpha 策略每日策略价值的计算方式。
定义
资产的营业日指该资产进行交易并有结算收盘价的日子。
资产指策略中选定的成分之一。资产可以是固定合约,也可以是滚动合约。
价格 Pit 指资产 i 在交易日 t 的收盘价。
产品指 AiLA 策略,其输出为策略中每个资产的每日权重。
中盘逻辑要求在下一个营业日收盘时执行指令,通常用于容量低于 US$1 billion 的策略。
大盘逻辑通常用于容量为 US$1bn 及以上的策略。它包含中盘逻辑,并结合下述两项约束:
- 每日再平衡上限:预先设定特定资产在整条曲线上的最大权重变动幅度。(详见第 5ii-iii 节)
- 交易再平衡期(详见第 6 节)
策略说明
AiLA Alpha 策略系列产品旨在为投资者提供绝对收益型投资 Alpha。该系列产品不限定资产类别,但目前以大宗商品资产和股票策略作为标的资产。这些策略产品的设计具有高流动性和可交易性,并在构建时考虑了市场流动性。此外,由于 AiLA 采用机会型配置来创造 alpha,该策略未必始终处于满仓配置状态。
策略方法的计算首先利用 AiLA 系统化上游流程的输出,决定对特定资产做多、做空还是保持空仓。在策略构建过程中,已为策略中的每个资产分配了名义权重。在任一交易日,再根据系统化上游流程的输出,将这些固定权重分配给各个资产。
由于我们希望在策略中尽可能多地投入资本,我们会先放大策略内的固定目标权重总额,再考虑资产和板块权重上限。这些资产和板块权重上限是我们希望对特定策略实施的风险约束。
由于策略力求纳入实际市场流动性,我们随后会考虑流动性约束。具体做法是在大盘逻辑下为每个资产设定每日再平衡上限,以确保策略能够执行。由于板块约束与每日再平衡约束相互排斥,我们始终优先考虑板块风险约束。
若采用大盘逻辑,我们会确保在合约到期前留有充足时间平掉所有头寸。因此,我们将至少在合约到期前七个营业日开始平掉所有持仓。
最后,为得到策略价值,我们结合每个交易日的资产价格变化,通过简单的算术运算计算每个策略的单位数及每日 PNL。
1)固定目标权重的计算
- 在投资组合配置过程中,为每个资产分配一个名义权重,即在某一交易日所有资产均有有效交易信号时投入每个资产的权重。这也称为资产 i 的固定目标权重 FWi。
- 该技术提供多头或空头头寸的方向性倾向。
- 在任一策略营业日 t, FWi 被分配给存在多头或空头头寸的资产 i。
- 在中盘逻辑和大盘逻辑下,固定目标权重均指适用于次日收盘时的权重。
- 空头权重以负权重表示,多头权重以正权重表示。
- 固定目标权重的绝对值之和应始终小于或等于 100%。
- 每日结束时计算新的权重,于次日收盘时执行。
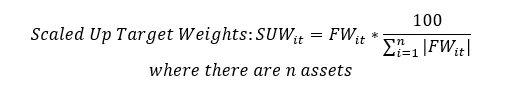
2)放大后的目标权重
- 为尽可能多地投入资本,在可能的情况下将固定目标权重放大至投入 100% 的资本,同时受产品构建过程中确定的资产上限和板块上限约束。这些约束将在第 3 节和第 4 节中进一步阐述。
- 对于特定资产 i,其计算方式如下:
3)资产调整后的目标权重
- 按以下四个距到期日期限,为每个资产在整条曲线上设定资产上限:
- ≤ 1M(≤ 22 个营业日)
- 1 – 3M(23 – 66 个营业日,含首尾)
- 3 – 6M(67 至 132 个营业日,含首尾)
- > 6M(> 132 个营业日)
- 资产上限决定了在任一营业日可配置给某一资产的最大目标权重,该上限在产品构建过程中确定。
- 在营业日 t,有效资产上限 ACit 取决于距到期日的营业日数。
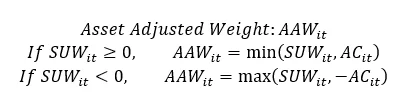
4)板块调整后的目标权重
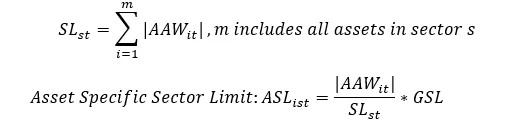
- 在产品构建过程中,我们确定一个通用板块限额 GSL,目标权重必须遵守该限额。例如,我们可以设定石油板块的 GSL 为 30%,即在任一营业日,石油板块所有资产的目标权重合计不得超过 30%。
- 在每个营业日,每个资产都有一个资产特定板块限额,它是同一板块内所有资产的资产调整后权重以及板块限额的函数
- 对于每个板块 s 及营业日 t:
- 随后为每个资产计算每日的板块调整后目标权重
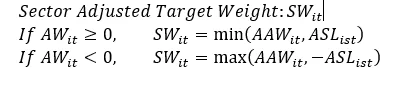
5)T+1 日权重(即实际权重)
- 实际权重 (𝑤𝐴(𝑡,𝑖)) 是资产 i 在生效日 t 的权重。资产休市期间不会有该资产的权重指令;在此情况下,使用上一个生效日的实际权重计算日终单位数。
- 未调整实际权重 UAWit 指在进行第 5vii 节所述最终板块上限约束调整之前的实际权重。
- 在中盘逻辑下:
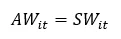
- 在大盘逻辑下:
按以下四个距到期日期限,为每个资产在整条曲线上设定每日再平衡上限:- ≤ 1M(≤ 22 个营业日)
- 1 – 3M(23 – 66 个营业日,含首尾)
- 3 – 6M(67 至 132 个营业日,含首尾)
- > 6M(超过 132 个营业日)
- 在任一营业日,资产都有一个有效每日再平衡上限 RCit,其中:
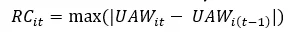
换言之,𝑅𝐶𝑖𝑡 是营业日 𝑡 与 𝑡−1 之间 𝑈𝐴𝑊𝑖𝑡 所允许的最大变动,其中 𝑈𝐴𝑊𝑖𝑡 为未调整实际权重 - 为确定任一交易日的未调整实际权重,需要将当日板块调整后目标权重与前一日未调整实际权重之差,与有效每日再平衡上限进行比较:
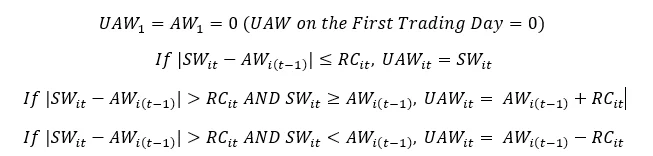
- 板块上限约束与每日再平衡上限约束相互排斥。因此,根据上述逻辑,可能会出现以下情况:
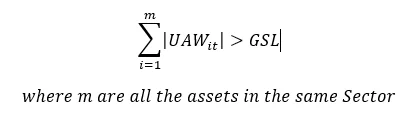
- 板块上限约束优先于每日再平衡上限,因此当某一交易日 t 出现上述不等式时,需要对 AW 作进一步调整
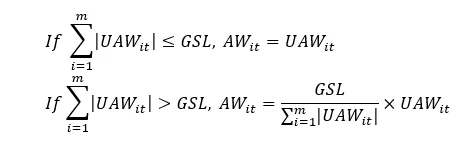
- 在中盘逻辑和大盘逻辑下,实际权重均于次日收盘时执行。因此,在任一营业日 t, AWit 用于计算 T+1 日的日终单位数及 T+2 日的 PNL。第 8 节将对此作进一步说明。
6)交易再平衡期(仅适用于大盘逻辑)
- 为确保实际权重在合约到期日为 0,我们自合约到期日前第 7 个营业日(含当日)起进入交易再平衡期。
- 若我们在第 t 日持有现有头寸(即 |AWi(t-1) |>0,其中第 t 日为交易再平衡期的第一个营业日),则 SWit =0,且该等式一直保持至合约到期日。这意味着一旦进入交易再平衡期,我们将开始退出所有现有头寸,并且在合约到期前不会建立任何新头寸。
7)日终单位数的计算
- 若策略以资产的本币计价,日终单位数按以下方式确定:
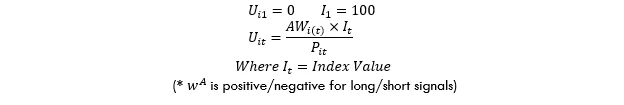
- 若策略以 USD 计价而资产以其他货币计价,日终单位数按以下方式确定:
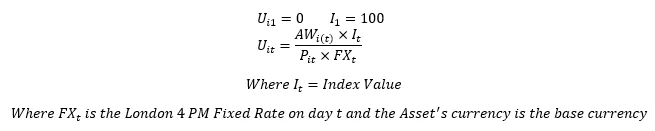
8)策略 PNL 的计算
- 若策略以资产的本币计价,特定资产的策略 PNL 按以下方式确定:
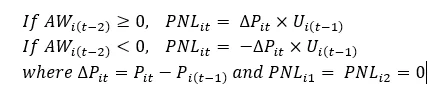
- 若策略以 USD 计价而资产以其他货币计价,特定资产的策略 PNL 按以下方式确定:
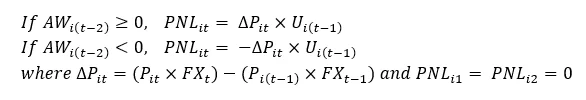
9)策略价值的计算
- 特定营业日的策略价值按以下方式确定:
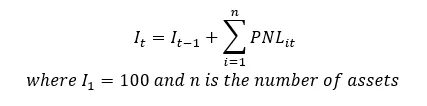
10)每日策略收益率及累计收益率的计算
- 每日策略收益率按以下方式确定:
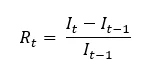
- 累计策略收益率按以下方式确定:
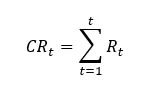
策略层面的通用事项(自 10th April 2023 之后适用)
货币
- 所有资产价格估值所用的默认货币为 USD,包括 PNL 及策略计算
- 若通过用户选项指定了其他策略货币,或资产的本地价格以其他货币计价,则所有价格均按与该价格同一营业日的伦敦下午 4 点定盘汇率(London 4pm Fixed rates)换算为该策略货币
- 因此,策略表现应反映其资产以给定策略货币计的现行价值
策略部分休市日
- 在某些策略营业日,并非所有资产都在交易,但至少有一个资产在交易(例如,在一个部分资产采用 CME 日历、其他资产采用 LME 日历的策略中,两者中只有一方在交易)
- 在此类策略营业日,必须计算未交易资产的日终单位数及损益。然而,由于资产休市日价格不会变动,这些资产的损益必然为 0。若该策略营业日的损益不为零,即策略价值发生变化,则为未交易资产计算的单位数将有所不同。