
알파(수동) 전략 방법론
영어 원문을 번역한 페이지입니다. 영어 원문이 기준입니다. 영어 원문 보기
다음 방법론은 AiLA 알파 전략의 일별 전략 가치를 계산하는 방법을 상세히 설명합니다.
정의
자산의 영업일은 해당 자산이 거래되고 정산 종가가 있는 날을 말합니다.
자산은 전략의 선정된 구성 요소 중 하나를 말합니다. 자산은 고정 계약 또는 롤링 계약의 형태일 수 있습니다.
가격 Pit는 거래일 t의 자산 i 종가를 말합니다.
상품은 전략 내 각 자산에 대한 일별 비중을 산출물로 내는 AiLA 전략을 말합니다.
Mid Cap 로직은 다음 영업일 종가에 지시를 집행해야 합니다. 일반적으로 용량이 US$1 billion 미만인 전략에 사용합니다.
Large Cap 로직은 일반적으로 용량이 US$1bn 이상인 전략에 사용합니다. 이 로직은 Mid Cap 로직에 아래에 설명된 두 가지 제약 조건을 결합한 것입니다.
- 일별 리밸런싱 한도 – 특정 자산에 대해 곡선 전반의 최대 비중 변화를 사전에 지정합니다(섹션 5ii-iii에서 자세히 설명).
- 거래 리밸런싱 기간(섹션 6에서 자세히 설명)
전략 설명
AiLA 알파 전략 상품군은 투자자에게 절대 수익률 투자 알파를 제공하도록 설계되었습니다. 이 상품군은 자산에 구애받지 않습니다. 다만 현재는 원자재 자산과 주식 전략을 기초 자산으로 하는 데 초점을 맞추고 있습니다. 이 전략 상품은 유동성과 거래 가능성이 높도록 설계되었으며, 시장 유동성을 고려하여 구성됩니다. 또한 AiLA는 알파를 창출하기 위해 기회주의적 배분을 사용하므로, 전략이 항상 완전히 배분되어 있지 않을 수 있습니다.
전략 방법론의 계산은 AiLA의 체계적 업스트림 프로세스 산출물을 사용하여 특정 자산에 대해 롱, 숏 또는 중립(포지션 없음)을 취할지 결정하는 데서 시작합니다. 전략 구성 프로세스의 일부로 전략 내 각 자산에 명목 비중이 부여됩니다. 거래일마다 체계적 업스트림 프로세스의 산출물에 따라 이러한 고정 비중이 각 자산에 할당됩니다.
전략 내에서 가능한 한 많은 자본을 투입하기 위해, 자산 및 섹터 비중 한도를 고려하기 전에 전략 내 고정 목표 비중의 합계를 확대합니다. 이러한 자산 및 섹터 비중 한도는 특정 전략에 적용하고자 하는 리스크 제약 조건입니다.
그런 다음 전략이 실제 시장 유동성을 반영하고자 하므로 유동성 제약 조건을 고려합니다. 이는 Large Cap 로직에서 각 자산에 일별 리밸런싱 한도를 설정하여 전략을 집행할 수 있도록 하는 방식으로 이루어집니다. 섹터 제약 조건과 일별 리밸런싱 제약 조건은 상호 배타적이므로, 항상 섹터 리스크 제약 조건을 우선합니다.
Large Cap 로직이 적용되는 경우, 계약 만기 전에 충분한 시간을 두고 모든 포지션을 청산하도록 합니다. 따라서 계약 만기 최소 7영업일 전부터 모든 활성 포지션의 청산을 시작합니다.
마지막으로 전략 가치를 얻기 위해, 각 거래일의 자산 가격 변화를 고려하여 간단한 산술 계산으로 각 전략의 단위(Units)와 일별 손익(PNL)을 계산합니다.
1) 고정 목표 비중 계산
- 포트폴리오 배분 프로세스의 일부로 각 자산에 명목 비중이 부여되며, 이는 특정 일자에 모든 자산이 활성 거래 신호를 가질 경우 각 자산에 투입되는 비중입니다. 이를 자산 i의 고정 목표 비중 FWi라고도 합니다.
- 기술은 롱 또는 숏 포지션의 방향성 편향을 제공합니다.
- 모든 전략 영업일 t, FWi는 롱 또는 숏 포지션이 존재하는 자산 i에 할당됩니다.
- Mid Cap 로직과 Large Cap 로직 모두에서 고정 목표 비중은 다음 날 종가에 적용되는 비중을 말합니다.
- 숏 비중은 음의 비중으로, 롱 비중은 양의 비중으로 나타냅니다.
- 고정 목표 비중의 절대값 합계는 항상 100% 이하여야 합니다.
- 매일 장 마감 시 다음 날 종가 집행을 위한 새 비중을 계산합니다.
2) 확대 목표 비중
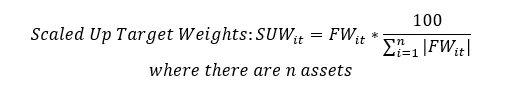
- 가능한 한 많은 자본을 투입하기 위해, 상품 구성 프로세스에서 결정된 자산 및 섹터 한도의 제약을 받으면서 가능한 경우 자본의 100%를 투입하도록 고정 목표 비중을 확대합니다. 이러한 제약 조건은 섹션 3과 4에서 자세히 설명합니다.
- 특정 자산 i에 대해 다음과 같이 계산합니다.
3) 자산 조정 목표 비중
- 각 자산에는 만기일까지의 기간에 따른 다음 네 구간에 대해 곡선 전반의 자산 한도가 부여됩니다.
- ≤ 1M (≤ 22영업일)
- 1 – 3M (23 – 66영업일, 양 끝 포함)
- 3 – 6M (67~132영업일, 양 끝 포함)
- > 6M (> 132영업일)
- 자산 한도는 특정 영업일에 자산에 배분할 수 있는 최대 목표 비중을 결정하며, 상품 구성 프로세스에서 정해집니다.
- 영업일 t의 유효 자산 한도 ACit는 만기일까지의 영업일 수에 따라 달라집니다.
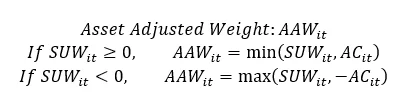
4) 섹터 조정 목표 비중
- 상품 구성 프로세스에서 목표 비중이 준수해야 하는 일반 섹터 한도 GSL을 정합니다. 예를 들어 석유의 GSL을 30%로 정할 수 있습니다. 이는 어느 영업일에도 석유 섹터 내 모든 자산의 목표 비중 합계가 30%를 초과해서는 안 된다는 뜻입니다.
- 각 영업일에 각 자산은 자산별 섹터 한도를 가지며, 이는 같은 섹터 내 모든 자산의 자산 조정 비중과 섹터 한도의 함수입니다.
- 각 섹터 s와 영업일 t에 대해,
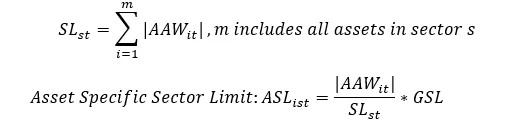
- 그런 다음 각 자산에 대해 일별 섹터 조정 목표 비중을 계산합니다.
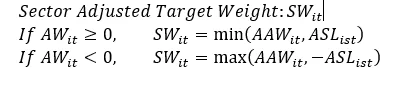
5) T+1 비중(또는 실제 비중)
- 실제 비중 (𝑤𝐴(𝑡,𝑖))은 효력일t의 자산i에 대한 비중입니다. 자산 휴장일에는 해당 자산에 대한 비중 지시가 없으며, 이 경우 장 마감 단위 계산에는 직전 효력일의 실제 비중을 사용합니다.
- 미조정 실제 비중 UAWit는 섹션 5vii에 설명된 최종 섹터 한도 제약 조정 전의 실제 비중을 말합니다.
- Mid Cap 로직의 경우:
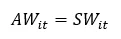
- Large Cap 로직의 경우:
각 자산에는 만기일까지의 기간에 따른 다음 네 구간에 대해 곡선 전반의 일별 리밸런싱 한도가 부여됩니다.- ≤ 1M (≤ 22영업일)
- 1 – 3M (23 – 66영업일, 양 끝 포함)
- 3 – 6M (67~132영업일, 양 끝 포함)
- > 6M (132영업일 초과)
- 특정 영업일에 자산은 유효 일별 리밸런싱 한도 RCit를 가지며, 여기서
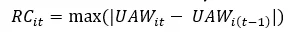
다시 말해 𝑅𝐶𝑖𝑡는 영업일 𝑡와 𝑡−1 사이에 허용되는 𝑈𝐴𝑊𝑖𝑡의 최대 변화이며, 여기서 𝑈𝐴𝑊𝑖𝑡는 미조정 실제 비중입니다. - 특정 일자의 미조정 실제 비중을 결정하려면, 오늘의 섹터 조정 목표 비중과 어제의 미조정 실제 비중의 차이를 유효 일별 리밸런싱 한도와 비교하여 고려해야 합니다.
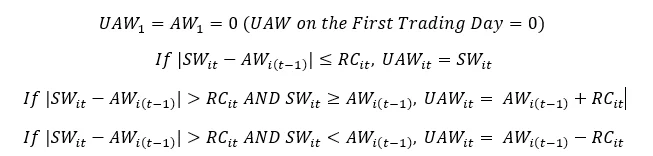
- 섹터 한도와 일별 리밸런싱 한도 제약은 상호 배타적입니다. 따라서 위에서 설명한 로직에 따르면 다음과 같은 경우가 발생할 수 있습니다.
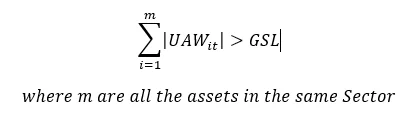
- 섹터 한도 제약이 일별 리밸런싱 한도보다 우선하므로, 특정 일자 t에 위 부등식이 발생하면 AW를 추가로 조정해야 합니다.
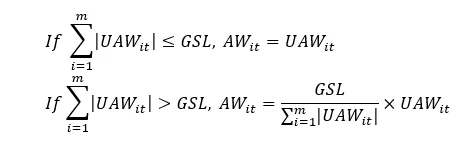
- Mid Cap 로직과 Large Cap 로직 모두에서 실제 비중은 다음 날 종가에 적용됩니다. 따라서 특정 영업일 t, AWit는 T+1일의 장 마감 단위 계산과 T+2일의 손익 계산에 사용됩니다. 이는 섹션 8에서 자세히 설명합니다.
6) 거래 리밸런싱 기간(Large Cap 로직에만 적용)
- 계약 만기일에 실제 비중이 0이 되도록, 계약 만기일 전 7번째 영업일(당일 포함)에 거래 리밸런싱 기간을 시작합니다.
- t일에 기존 포지션이 있고(즉, |AWi(t-1) |>0), t일이 거래 리밸런싱 기간의 첫 영업일이면, SWit =0이며 이 등식은 계약 만기일까지 유지됩니다. 즉, 거래 리밸런싱 기간에 도달하면 기존 포지션의 청산을 시작하며, 계약이 만기될 때까지 새로운 포지션에 진입하지 않습니다.
7) 장 마감 단위 계산
- 전략이 자산의 자국 통화로 표시되는 경우, 장 마감 단위는 다음과 같이 결정합니다.
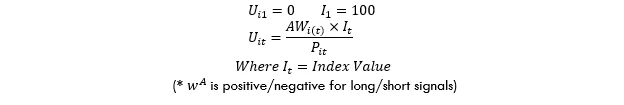
- 전략이 USD로 표시되고 자산이 다른 통화로 표시되는 경우, 장 마감 단위는 다음과 같이 결정합니다.
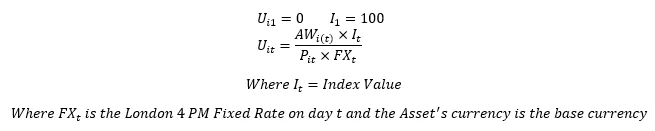
8) 전략 손익 계산
- 전략이 자산의 자국 통화로 표시되는 경우, 특정 자산의 전략 손익은 다음과 같이 결정합니다.
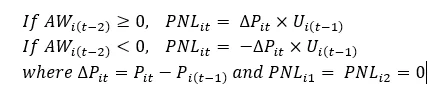
- 전략이 USD로 표시되고 자산이 다른 통화로 표시되는 경우, 특정 자산의 전략 손익은 다음과 같이 결정합니다.
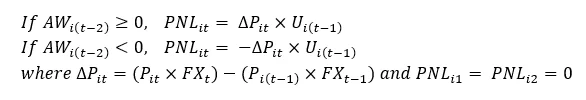
9) 전략 가치 계산
- 특정 영업일의 전략 가치는 다음과 같이 결정합니다.
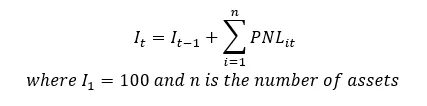
10) 일별 전략 수익률 및 누적 수익률 계산
- 일별 전략 수익률은 다음과 같이 결정합니다.
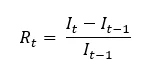
- 누적 전략 수익률은 다음과 같이 결정합니다.
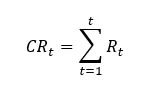
전략 전반 사항(10th April 2023 이후 적용)
통화
- 모든 자산 가격의 평가에 사용하는 기본 통화는 USD이며, 손익 및 전략 계산도 이에 포함됩니다.
- 사용자 옵션을 통해 다른 전략 통화가 지정되었거나 자산의 자국 가격이 다른 통화로 표시된 경우, 가격과 같은 영업일의 London 4pm Fixed 환율을 사용하여 모든 가격을 해당 전략 통화로 환산합니다.
- 따라서 전략 성과는 해당 전략 통화로 표시된 자산의 현재 가치를 반영해야 합니다.
부분 전략 휴장일
- 모든 자산은 아니지만 최소 하나의 자산이 거래되는 전략 영업일이 있습니다(예: 일부 자산은 CME 일정, 다른 자산은 LME 일정을 따르는 전략에서 둘 중 하나만 거래되는 경우).
- 이러한 전략 영업일에는 거래되지 않는 자산의 장 마감 단위와 손익을 계산해야 합니다. 다만 자산 휴장일에는 가격이 변할 수 없으므로 이러한 자산의 손익은 반드시 0입니다. 해당 전략 영업일에 0이 아닌 손익이 발생하여 전략 가치가 변하면, 거래되지 않는 자산에 대해 계산된 단위는 달라집니다.