
Methodik der Alpha-Strategien (manuell)
Aus dem Englischen übersetzt. Maßgeblich ist der englische Text. Auf Englisch lesen
Die folgende Methodik beschreibt im Einzelnen, wie der tägliche Strategiewert der AiLA-Alpha-Strategien berechnet wird.
Definitionen
Geschäftstag bezeichnet für ein Asset einen Tag, an dem das Asset gehandelt wird und einen Settlement-Schlusskurs hat.
Asset bezeichnet eine der ausgewählten Komponenten der Strategie. Assets können als fester Kontrakt oder als rollierender Kontrakt vorliegen.
Preis, Pit, bezeichnet den Schlusskurs des Assets i am Handelstag t.
Produkt bezeichnet die AiLA-Strategie, deren Ergebnis die täglichen Gewichte jedes Assets in der Strategie sind.
Mid-Cap-Logik verlangt die Ausführung der Anweisungen zum Schlusskurs des nächsten Geschäftstags. Sie wird typischerweise für Strategien mit einer Kapazität von weniger als 1 Mrd. US$ verwendet.
Large-Cap-Logik wird typischerweise für Strategien mit einer Kapazität von 1 Mrd. US$ und mehr verwendet. Sie umfasst die Mid-Cap-Logik in Kombination mit den beiden nachfolgend beschriebenen Beschränkungen:
- Tägliche Rebalancing-Obergrenzen: Für ein bestimmtes Asset legen wir vorab die maximale Gewichtsänderung entlang der Kurve fest. (Näheres in Abschnitt 5ii–iii)
- Rebalancing-Zeitraum vor Verfall (Näheres in Abschnitt 6)
Beschreibung der Strategie
Die Produktreihe der AiLA-Alpha-Strategien soll Anlegern Alpha in Form absoluter Renditen liefern. Die Produktreihe ist nicht an bestimmte Assets gebunden. Derzeit liegt der Schwerpunkt jedoch auf Rohstoffen und Aktienstrategien als Basiswerten. Diese Strategieprodukte sind auf hohe Liquidität und Handelbarkeit ausgelegt und werden unter Berücksichtigung der Marktliquidität konstruiert. Da AiLA zur Generierung von Alpha eine opportunistische Allokation verwendet, ist die Strategie zudem möglicherweise nicht jederzeit voll investiert.
Die Berechnung nach der Strategiemethodik beginnt mit dem Ergebnis des systematischen vorgelagerten Prozesses von AiLA, der entscheidet, ob wir in einem bestimmten Asset Long oder Short gehen oder neutral bleiben. Im Rahmen der Strategiekonstruktion wurden jedem Asset der Strategie nominale Gewichte zugewiesen. An jedem Handelstag werden diese festen Gewichte dann jedem Asset auf Grundlage des Ergebnisses des systematischen vorgelagerten Prozesses zugeteilt.
Da wir innerhalb einer Strategie so viel Kapital wie möglich einsetzen möchten, skalieren wir die Summe der festen Zielgewichte der Strategie hoch und berücksichtigen erst danach die Gewichtsobergrenzen für Assets und Sektoren. Diese Obergrenzen für Assets und Sektoren sind Risikobeschränkungen, die wir für eine bestimmte Strategie umsetzen möchten.
Anschließend berücksichtigen wir Liquiditätsbeschränkungen, da die Strategie die tatsächliche Marktliquidität einbeziehen soll. Dazu wird im Rahmen der Large-Cap-Logik für jedes Asset eine tägliche Rebalancing-Obergrenze festgelegt, die sicherstellt, dass die Strategie ausgeführt werden kann. Da sich die Sektorbeschränkungen und die täglichen Rebalancing-Beschränkungen gegenseitig ausschließen, geben wir stets den Sektor-Risikobeschränkungen Vorrang.
Gilt die Large-Cap-Logik, stellen wir sicher, dass alle Positionen mit ausreichendem zeitlichem Abstand vor dem Verfall eines Kontrakts geschlossen werden. Daher beginnen wir spätestens sieben Geschäftstage vor dem Verfall eines Kontrakts damit, alle aktiven Positionen zu schließen.
Um schließlich die Strategiewerte zu erhalten, berechnen wir mit einfachen arithmetischen Rechnungen die Einheiten und die tägliche GuV (PNL) jeder Strategie unter Berücksichtigung der Veränderung der Asset-Preise an jedem Handelstag.
1) Berechnung der festen Zielgewichte
- Im Rahmen der Portfolio-Allokation wird jedem Asset ein nominales Gewicht zugewiesen. Dies ist das Gewicht, das in jedes Asset investiert wird, wenn alle Assets an einem bestimmten Tag ein aktives Handelssignal haben. Es wird auch als festes Zielgewicht für Asset i, FWi, bezeichnet.
- Die Technologie liefert die Richtung, also Long- oder Short-Positionen.
- An jedem Geschäftstag der Strategie t, FWi wird Asset i zugeteilt, sofern eine Long- oder Short-Position besteht.
- Sowohl bei der Mid-Cap- als auch bei der Large-Cap-Logik bezeichnen feste Zielgewichte die Gewichte, die zum Schlusskurs des Folgetags gelten.
- Short-Gewichte werden durch ein negatives Gewicht dargestellt, Long-Gewichte durch ein positives Gewicht.
- Die Summe der Absolutbeträge der festen Zielgewichte sollte stets kleiner oder gleich 100% sein.
- Am Ende jedes Tages wird ein neues Gewicht zur Ausführung zum Schlusskurs des Folgetags berechnet.
2) Hochskalierte Zielgewichte
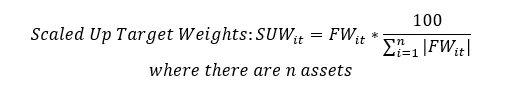
- Um so viel Kapital wie möglich einzusetzen, werden die festen Zielgewichte nach Möglichkeit so hochskaliert, dass 100% des Kapitals eingesetzt werden, wobei die bei der Produktkonstruktion festgelegten Obergrenzen für Assets und Sektoren gelten. Diese Beschränkungen werden in den Abschnitten 3 und 4 näher erläutert.
- Für ein bestimmtes Asset i wird es wie folgt berechnet:
3) Assetbereinigte Zielgewichte
- Jedem Asset werden entlang der Kurve Asset-Obergrenzen für die folgenden vier Restlaufzeiten bis zum Verfallsdatum zugewiesen:
- ≤ 1M (≤ 22 Geschäftstage)
- 1 – 3M (23 – 66 Geschäftstage einschließlich)
- 3 – 6M (67 bis 132 Geschäftstage einschließlich)
- > 6M (> 132 Geschäftstage)
- Die Asset-Obergrenzen bestimmen das maximale Zielgewicht, das wir einem Asset an einem beliebigen Geschäftstag zuteilen können; sie werden bei der Produktkonstruktion festgelegt.
- Am Geschäftstag t hängt die effektive Asset-Obergrenze ACit von der Anzahl der Geschäftstage bis zum Verfallsdatum ab.
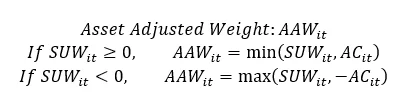
4) Sektorbereinigte Zielgewichte
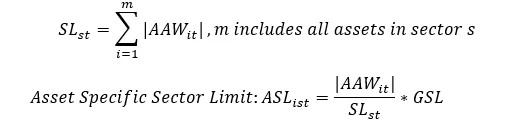
- Bei der Produktkonstruktion legen wir ein allgemeines Sektorlimit GSL fest, das die Zielgewichte einhalten müssen. Wir können zum Beispiel festlegen, dass das GSL für Öl 30% beträgt. Das bedeutet, dass das gesamte Zielgewicht aller Assets im Ölsektor an keinem Geschäftstag 30% überschreiten darf.
- An jedem Geschäftstag hat jedes Asset ein assetspezifisches Sektorlimit, das von den assetbereinigten Gewichten aller Assets desselben Sektors sowie vom Sektorlimit abhängt.
- Für jeden Sektor s und Geschäftstag t gilt:
- Anschließend werden für jeden Tag die sektorbereinigten Zielgewichte jedes Assets berechnet:
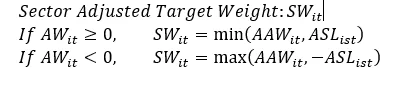
5) Gewicht bei T+1 (tatsächliche Gewichte)
- Das tatsächliche Gewicht (𝑤𝐴(𝑡,𝑖)) ist das Gewicht für Asset i am Stichtag t. An einem Feiertag eines Assets gibt es für dieses Asset keine Gewichtsanweisung; in diesem Fall wird für die Berechnung der Einheiten zum Tagesende das tatsächliche Gewicht des vorherigen Stichtags verwendet.
- Das unbereinigte tatsächliche Gewicht UAWit bezeichnet das tatsächliche Gewicht vor den abschließenden Anpassungen an die Sektorobergrenze, die in Abschnitt 5vii beschrieben sind.
- Bei der Mid-Cap-Logik:
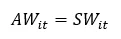
- Bei der Large-Cap-Logik:
Jedem Asset werden entlang der Kurve tägliche Rebalancing-Obergrenzen für die folgenden vier Restlaufzeiten bis zum Verfallsdatum zugewiesen:- ≤ 1M (≤ 22 Geschäftstage)
- 1 – 3M (23 – 66 Geschäftstage einschließlich)
- 3 – 6M (67 bis 132 Geschäftstage einschließlich)
- > 6M (mehr als 132 Geschäftstage)
- An jedem Geschäftstag hat ein Asset eine effektive tägliche Rebalancing-Obergrenze RCit, wobei gilt:
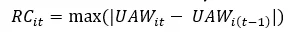
Mit anderen Worten: 𝑅𝐶𝑖𝑡 ist die maximal zulässige Veränderung von 𝑈𝐴𝑊𝑖𝑡 zwischen Geschäftstag 𝑡 und 𝑡−1, wobei 𝑈𝐴𝑊𝑖𝑡 das unbereinigte tatsächliche Gewicht ist. - Um das unbereinigte tatsächliche Gewicht an einem bestimmten Tag zu bestimmen, vergleichen wir die Differenz zwischen dem heutigen sektorbereinigten Zielgewicht und dem gestrigen unbereinigten tatsächlichen Gewicht mit der effektiven täglichen Rebalancing-Obergrenze:
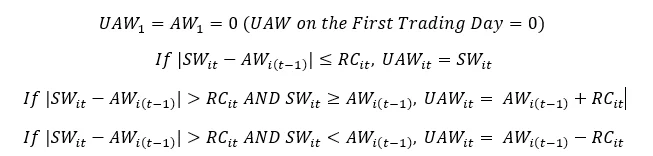
- Die Beschränkungen durch die Sektorobergrenze und die tägliche Rebalancing-Obergrenze schließen sich gegenseitig aus. Nach der oben beschriebenen Logik kann es daher Fälle geben, in denen gilt:
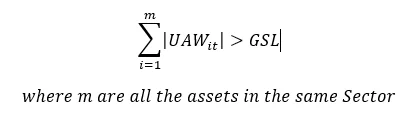
- Die Sektorobergrenze hat Vorrang vor den täglichen Rebalancing-Obergrenzen. Tritt die obige Ungleichung an einem Tag t auf, ist daher eine weitere Anpassung von AW erforderlich:
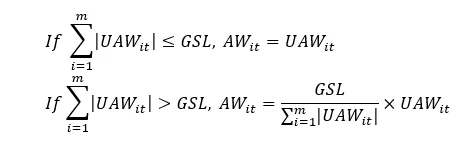
- Sowohl bei der Mid-Cap- als auch bei der Large-Cap-Logik werden die tatsächlichen Gewichte zum Schlusskurs des Folgetags umgesetzt. An jedem Geschäftstag t, AWit wird daher für die Berechnung der Einheiten zum Tagesende an Tag T+1 und der GuV an T+2 verwendet. Dies wird in Abschnitt 8 näher erläutert.
6) Rebalancing-Zeitraum vor Verfall (nur bei Large-Cap-Logik)
- Damit die tatsächlichen Gewichte am Kontraktverfallsdatum 0 betragen, beginnt der Rebalancing-Zeitraum am 7. Geschäftstag (einschließlich) vor dem Kontraktverfallsdatum.
- Besteht an Tag t eine Position (d. h. |AWi(t-1) |>0), wobei Tag t der erste Geschäftstag des Rebalancing-Zeitraums ist, dann gilt SWit =0, und diese Gleichung gilt bis zum Kontraktverfallsdatum. Das bedeutet, dass wir mit Beginn des Rebalancing-Zeitraums alle bestehenden Positionen auflösen und bis zum Verfall des Kontrakts keine neuen Positionen eingehen.
7) Berechnung der Einheiten zum Tagesende
- Lautet die Strategie auf die Heimatwährung des Assets, werden die Einheiten zum Tagesende wie folgt bestimmt:
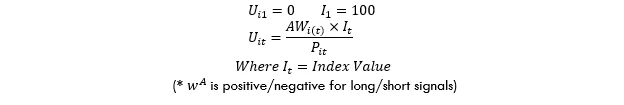
- Lautet die Strategie auf USD und das Asset auf eine andere Währung, werden die Einheiten zum Tagesende wie folgt bestimmt:
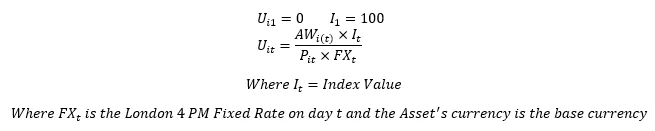
8) Berechnung der Strategie-GuV
- Lautet die Strategie auf die Heimatwährung des Assets, wird die Strategie-GuV für ein bestimmtes Asset wie folgt bestimmt:
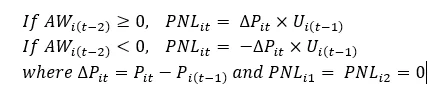
- Lautet die Strategie auf USD und das Asset auf eine andere Währung, wird die Strategie-GuV für ein bestimmtes Asset wie folgt bestimmt:
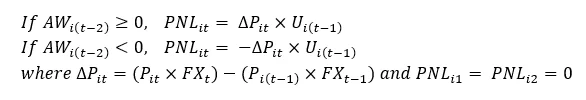
9) Berechnung des Strategiewerts
- Der Strategiewert an einem bestimmten Geschäftstag wird wie folgt bestimmt:
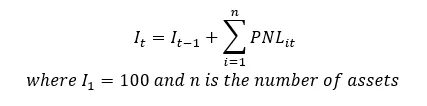
10) Berechnung der täglichen Strategierenditen und der kumulierten Renditen
- Die tägliche Strategierendite wird wie folgt bestimmt:
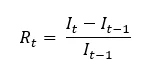
- Die kumulierte Strategierendite wird wie folgt bestimmt:
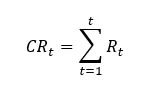
Strategieübergreifende Aspekte (gültig ab dem 10. April 2023)
Währung
- Die Standardwährung für die Bewertung aller Asset-Preise ist der USD; dies gilt auch für die GuV- und die Strategieberechnung.
- Wird über die Nutzeroption eine andere Strategiewährung festgelegt oder notiert der inländische Preis eines Assets in einer anderen Währung, werden alle Preise in diese Strategiewährung umgerechnet, und zwar zu den London-4pm-Fixing-Kursen desselben Geschäftstags, an dem der Preis festgestellt wird.
- Die Wertentwicklung der Strategie sollte daher den jeweils aktuellen Wert ihrer Assets in der betreffenden Strategiewährung widerspiegeln.
Teilweise Strategie-Feiertage
- Es gibt Geschäftstage der Strategie, an denen nicht alle, aber mindestens ein Asset gehandelt wird (z. B. wird in einer Strategie, deren Assets teils dem CME-Kalender und teils dem LME-Kalender folgen, nur in einem der beiden gehandelt).
- An solchen Geschäftstagen der Strategie müssen die Einheiten zum Tagesende sowie Gewinn und Verlust der Assets, die nicht gehandelt werden, berechnet werden. Da sich die Preise an einem Feiertag eines Assets jedoch nicht ändern können, ist der Gewinn und Verlust für diese Assets in jedem Fall 0. Ergibt sich für diesen Geschäftstag der Strategie ein von null verschiedener Gewinn und Verlust, ändert sich also der Strategiewert, dann unterscheiden sich die für die nicht gehandelten Assets berechneten Einheiten.