
アルファ(マニュアル)戦略の手法
英語からの翻訳です。英語の原文を正とします。 英語で読む
以下の手法では、AiLAアルファ戦略の日次の戦略価値の算出方法を詳しく説明します。
定義
営業日とは、資産について、その資産が取引され、清算値(終値)がある日をいいます。
資産とは、戦略の選定された構成要素の1つをいいます。資産は、固定の契約またはロールする契約の形を取ることができます。
価格 Pit とは、取引日 t における資産 i の終値をいいます。
プロダクトとは、戦略に含まれる各資産の日次ウェイトを出力とするAiLA戦略をいいます。
ミッドキャップ・ロジックでは、指示を翌営業日の終値で執行する必要があります。これは通常、キャパシティが10億米ドル未満の戦略に用います。
ラージキャップ・ロジックは通常、キャパシティが10億米ドル以上の戦略に用います。これは、ミッドキャップ・ロジックに、以下に説明する2つの制約を組み合わせたものです。
- 日次リバランスの上限 – ある資産について、カーブ全体にわたるウェイトの最大変化幅をあらかじめ割り当てます。(詳細はセクション5ii-iiiを参照)
- 取引リバランス期間(詳細はセクション6を参照)
戦略の説明
AiLAアルファ戦略のプロダクト群は、投資家に絶対リターン型の投資アルファを提供するよう設計されています。このプロダクト群は特定の資産に依存しません。ただし、現在は原資産としてコモディティ資産とエクイティ戦略に焦点を当てています。これらの戦略プロダクトは、流動性が高く取引可能であるよう設計され、市場の流動性を考慮して構築されています。さらに、AiLAはアルファを生み出すために機動的な配分を用いるため、戦略が常にフルに配分されているとは限りません。
戦略の手法による算出は、AiLAのシステマティックなアップストリームのプロセスの出力を用いて、ある資産についてロングにするか、ショートにするか、フラットのままとするかを決定することから始まります。戦略構築プロセスの一環として、戦略の一部である各資産には想定ウェイトが割り当てられています。各取引日において、これらの固定ウェイトが、システマティックなアップストリームのプロセスの出力に基づいて各資産に割り当てられます。
戦略の中でできるだけ多くの資本を投下したいため、戦略内の固定目標ウェイトの合計をスケールアップし、その後で資産とセクターのウェイトの上限を考慮します。これらの資産とセクターのウェイトの上限は、ある戦略について実施したいリスク制約です。
次に、戦略は実際の市場の流動性を組み込むことを目指すため、流動性の制約を考慮します。これは、ラージキャップ・ロジックの下で各資産に日次リバランスの上限を設定することによって行い、戦略を執行できるようにします。セクターの制約と日次リバランスの制約は互いに排他的であるため、常にセクターのリスク制約を優先します。
ラージキャップ・ロジックを適用する場合、契約の満期まで十分な時間を残してすべてのポジションを確実に解消します。そのため、契約の満期の少なくとも7営業日前に、すべての有効なポジションの解消を開始します。
最後に、戦略価値を得るため、各取引日の資産価格の変化を考慮して、各戦略のユニット数と日次PNLを単純な算術計算で算出します。
1) 固定目標ウェイトの算出
- ポートフォリオの配分プロセスの一環として、各資産に想定ウェイトを割り当てます。これは、ある日にすべての資産に有効な売買シグナルがある場合に各資産に投下するウェイトです。これは資産 i の固定目標ウェイト FWi とも呼ばれます。
- テクノロジーが、ロングまたはショートのポジションの方向性を示します。
- 戦略の各営業日 t, FWi において、ロングまたはショートのポジションがある資産 i に配分されます。
- ミッドキャップ・ロジックとラージキャップ・ロジックのいずれにおいても、固定目標ウェイトは翌日の終値で適用されるウェイトを指します。
- ショートのウェイトは負のウェイトで、ロングのウェイトは正のウェイトで表します。
- 固定目標ウェイトの絶対値の合計は、常に100%以下でなければなりません。
- 毎日の終わりに、翌日の終値での執行に向けて新しいウェイトを算出します。
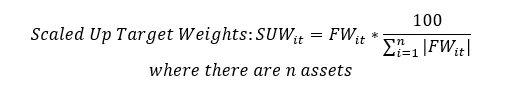
2) スケールアップした目標ウェイト
- できるだけ多くの資本を投下するため、可能な場合には資本の100%を投下するよう固定目標ウェイトをスケールアップします。その際、プロダクトの構築プロセスで決定した資産とセクターの上限による制約を受けます。これらの制約については、セクション3と4で詳しく説明します。
- ある資産 i について、次のように算出します。
3) 資産で調整した目標ウェイト
- 各資産には、満期日までの期間に応じた次の4区分で、カーブ全体にわたる資産の上限が割り当てられます。
- ≤ 1M(≤ 22営業日)
- 1 – 3M(23 – 66営業日、両端を含む)
- 3 – 6M(67から132営業日、両端を含む)
- > 6M(> 132営業日)
- 資産の上限は、ある営業日に資産に配分できる目標ウェイトの最大値を決めるもので、プロダクトの構築プロセスで決定します。
- 営業日 t における実効的な資産の上限 ACit は、満期日までの営業日数によって決まります。
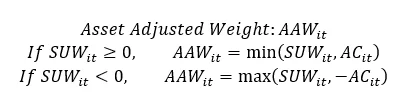
4) セクターで調整した目標ウェイト
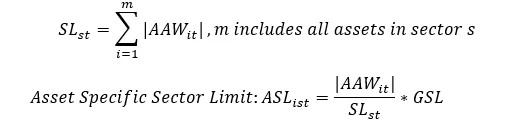
- プロダクトの構築プロセスで、目標ウェイトが遵守すべき一般セクター上限 GSL を決定します。例えば、石油の GSL を30%と決めることができます。これは、どの営業日においても、石油セクターに属するすべての資産の目標ウェイトの合計が30%を超えてはならないことを意味します。
- 各営業日において、各資産には資産固有のセクター上限があります。これは、同じセクター内のすべての資産の資産調整後ウェイトとセクター上限の関数です
- 各セクター s と営業日 t について、
- 次に、各日のセクターで調整した目標ウェイトを資産ごとに算出します
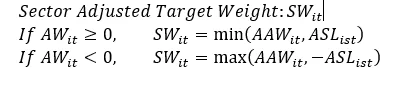
5) T+1時点のウェイト(実際のウェイト)
- 実際のウェイト (𝑤𝐴(𝑡,𝑖)) は、効力発生日tにおける資産iのウェイトです。資産の休日にはその資産のウェイトの指示はありません。その場合は、期末ユニット数の算出に、直前の効力発生日の実際のウェイトを用います。
- 未調整の実際のウェイト UAWit とは、セクション5viiで詳しく説明するセクター上限の制約による最終的な調整を行う前の実際のウェイトをいいます。
- ミッドキャップ・ロジックの場合:
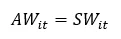
- ラージキャップ・ロジックの場合:
各資産には、満期日までの期間に応じた次の4区分で、カーブ全体にわたる日次リバランスの上限が割り当てられます。- ≤ 1M(≤ 22営業日)
- 1 – 3M(23 – 66営業日、両端を含む)
- 3 – 6M(67から132営業日、両端を含む)
- > 6M(132営業日超)
- 各営業日において、資産には実効的な日次リバランスの上限 RCit があり、次のとおりです。
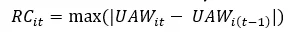
言い換えれば、𝑅𝐶𝑖𝑡 は営業日 𝑡 と 𝑡−1 の間で許容される 𝑈𝐴𝑊𝑖𝑡 の最大変化幅であり、𝑈𝐴𝑊𝑖𝑡 は未調整の実際のウェイトです - ある日の未調整の実際のウェイトを決定するには、当日のセクターで調整した目標ウェイトと前日の未調整の実際のウェイトとの差を、実効的な日次リバランスの上限と比較して考慮する必要があります。
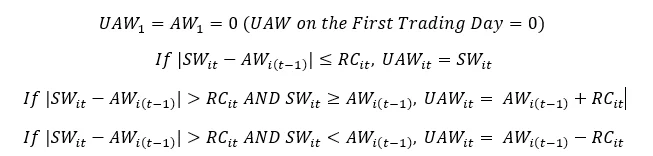
- セクター上限の制約と日次リバランスの上限の制約は互いに排他的です。したがって、上記で詳しく説明したロジックでは、次のようなケースが生じる可能性があります。
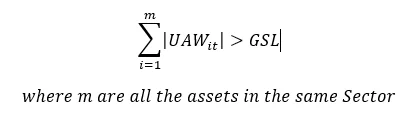
- セクター上限の制約は日次リバランスの上限よりも優先されるため、ある日 t に上記の不等式が生じた場合には、AWをさらに調整する必要があります
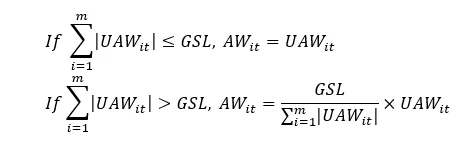
- ミッドキャップ・ロジックとラージキャップ・ロジックのいずれにおいても、実際のウェイトは翌日の終値で実行されます。したがって、各営業日 t, AWit は、T+1日の期末ユニット数とT+2日のPNLの算出に用いられます。これについてはセクション8でさらに説明します。
6) 取引リバランス期間(ラージキャップ・ロジックにのみ適用)
- 契約満期日に実際のウェイトが0となるよう、契約満期日の7営業日前(当日を含む)に取引リバランス期間を開始します。
- 日 t に既存のポジションがある場合(すなわち |AWi(t-1) |>0)、日 t が取引リバランス期間の最初の営業日であれば、SWit =0 となり、この等式は契約満期日まで維持されます。これは、取引リバランス期間に入ると既存のポジションの解消を開始し、契約が満期を迎えるまで新たなポジションには一切エントリーしないことを意味します。
7) 期末ユニット数の算出
- 戦略が資産の自国通貨建てである場合、期末ユニット数は次のように決定します。
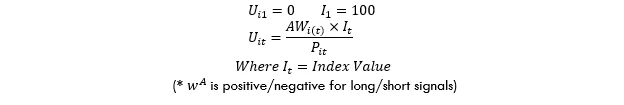
- 戦略がUSD建てで、資産が他の通貨建てである場合、期末ユニット数は次のように決定します。
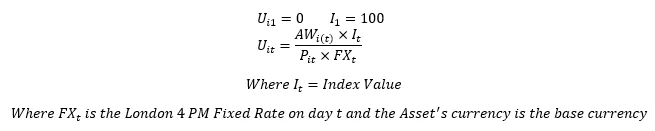
8) 戦略のPNLの算出
- 戦略が資産の自国通貨建てである場合、ある資産の戦略PNLは次のように決定します。
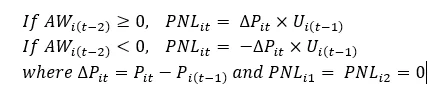
- 戦略がUSD建てで、資産が他の通貨建てである場合、ある資産の戦略PNLは次のように決定します。
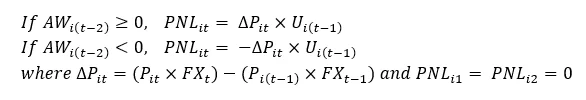
9) 戦略価値の算出
- ある営業日の戦略価値は次のように決定します。
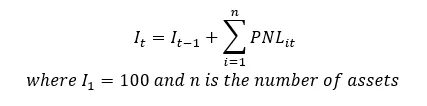
10) 日次の戦略リターンと累積リターンの算出
- 日次の戦略リターンは次のように決定します。
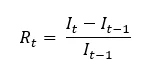
- 累積の戦略リターンは次のように決定します。
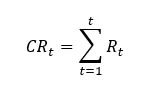
戦略全体に関わる事項(10th April 2023以降に適用)
通貨
- すべての資産価格の評価に用いるデフォルトの通貨はUSDです。すなわち、PNLと戦略の算出を含みます
- ユーザー・オプションで別の戦略通貨が指定された場合、または資産の自国価格が他の通貨建てである場合、価格と同じ営業日のロンドン午後4時のフィキシング・レートを用いて、すべての価格をその戦略通貨に換算します
- したがって、戦略のパフォーマンスは、当該戦略通貨で表した資産のその時点の価値を反映するものとなります
戦略の部分的な休日
- すべてではないものの、少なくとも1つの資産が取引されている戦略営業日があります(例:一部の資産がCMEのカレンダー、他の資産がLMEのカレンダーに従う戦略において、2つのうち一方のみが取引されている場合)
- このような戦略営業日には、取引されていない資産の期末ユニット数と損益を算出しなければなりません。ただし、資産の休日には価格が変化し得ないため、これらの資産の損益は必ず0になります。その戦略営業日にゼロでない損益があり、すなわち戦略価値に変化がある場合、取引されていない資産について算出されるユニット数は異なるものになります。