
自動化淨零方法
本頁譯自英文,內容以英文版本為準。 閱讀英文版
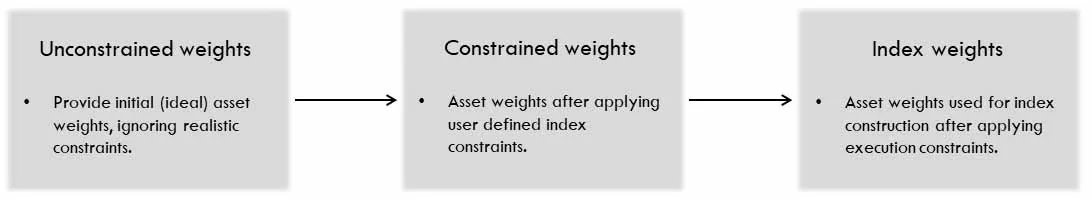
淨零策略流程
- 淨零策略是自動化策略方法的延伸,因此本文件僅說明淨零策略類型特有的部分。
- 淨零特有的方法僅涉及所謂的無限制權重與受限制權重計算步驟,後續的策略權重流程則維持不變。
- 共同的部分請以自動化策略方法文件為準。
- 以下所稱的「淨零」,是指在某一資產組別內(例如整個投資組合、某個類股或某個自訂的合約組別內),多頭與空頭的美元名目曝險相等。
定義
一般慣例
營業日:就某項資產而言,指該資產有交易且有結算收盤價的日子。
資產:指策略所選定的成分之一。資產可以是固定合約,也可以是轉倉合約。
價格,P(t,i):指資產 i 在營業日 t 的收盤價。
報酬,r % (t,i):指百分比報酬,(P(t,i) - P(t-1,i))/ P(t-1,i)。
產品:指 AiLA 策略,其輸出為策略中每項資產的每日權重。
中型規模邏輯(Mid Cap Logic):要求於下一個營業日收盤時執行指令。通常用於容量低於 10 億美元(US$1 billion)的指數。
大型規模邏輯(Large Cap Logic):通常用於容量達 10 億美元(US$1bn)以上的指數,並採用下述不同的執行流程。
權重:於每個營業日收盤後隨即計算。
再平衡上限
與其他類型的 AiLA 指數一致,每項資產在整條曲線上都設有每日再平衡上限,以避免在滑價幅度顯著的情況下交易。這些上限依下列四個距到期日期間分別設定:
- ≤ 1M(≤ 22 個營業日)
- 1 – 3M(23 – 66 個營業日,含首尾)
- 3 – 6M(67 至 132 個營業日,含首尾)
- > 6M(超過 132 個營業日)
資產上限
每項資產都設有每日資產上限,其值等於再平衡上限值的特定倍數;中型(大型)規模邏輯所使用的倍數為 1x(4x)。因此,此倍數代表建立或出清至最大容許權重所需的天數。
無限制權重 (wU)
- 與傳統的自動化策略方法相同,無限制權重的目的是在施加任何實務限制之前,依據使用者偏好呈現理想的策略。
- 無限制權重針對在特定日期具有有效多頭/空頭部位訊號的資產組合計算。
- 就淨零策略而言,無限制權重的計算方式與傳統的波動率權重相近,但須在投資組合層級維持淨零特性。
淨零 (wU)
- 在特定營業日(𝑡),依資產風險將配置平均分配給具有有效訊號的資產(𝑖)。
- 資產波動率(𝜎)由歷史報酬計算,採用回顧期間約 2–3 個月的指數移動平均。
- 淨零的達成方式是將權重標準化,使多頭(L)權重總和等於空頭(S)權重總和;若整個投資組合中沒有任何有效的多頭(空頭)資產訊號,則多頭與空頭資產的權重皆設為零。
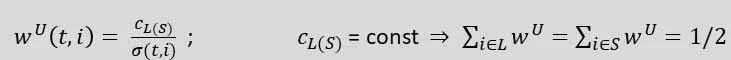
受限制權重 (wC)
- 受限制權重以無限制權重作為輸入,再於一組線性限制條件下,決定最相近(此處指在極角及大小兩方面)的權重組合。
- 計算僅考量在任一特定營業日具有有效(非零)權重的資產。
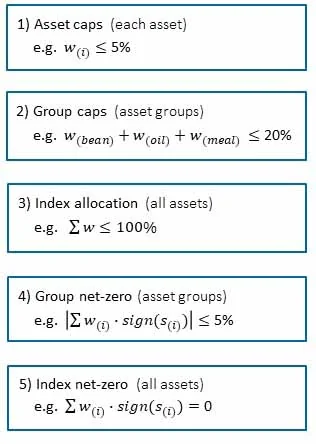
- 與傳統的自動化方法相同,使用下列限制條件:
- 資產上限:個別資產權重的上界。
- 組別上限:類股或自訂資產組別內權重總和的上界。
- 策略配置:所有權重總和的上界,亦即小於或等於 100%。
- 此外,另納入下列與淨零相關的限制條件:
- 組別淨零:類股或自訂資產組別內帶正負號權重總和的範圍限制。
- 策略淨零:所有帶正負號權重總和的等式限制。
- 受限制的輸出權重帶有正負號,亦即權重會(逐元素)乘以訊號的正負號。
受限制權重的計算
受限制權重的擬合:
- 擬合在每個營業日針對所有無限制權重(𝑤 𝑈)非零的資產進行,前提是至少有兩項資產的權重非零。
- 如上所述,資產上限由再平衡上限值決定,且中型/大型規模邏輯各有不同。
- 組別上限為使用者定義的值(組別限額,Group Limit)。
- 權重總和不得超過 100%。
- 組別淨零範圍為使用者定義的值(組別淨額限額,Group Net Limit)。
- 整個投資組合帶正負號權重的總和必須維持多空平衡。
- 受限制權重使用 scipy 函式庫的 minimize 函數取得[SciPy]:所選的權重組合,是在遵守線性限制條件(1)至(5)的前提下,使其與 𝑤 𝑈 向量之間夾角最小、且大小相近的權重向量。
- 若無法完成擬合,則使用 𝑤 𝑈 值,並在資產/類股的權重超出對應上限時予以縮減。
(* 公式中的 s 代表資產配置訊號,正/負分別代表多頭/空頭。)
[SciPy]:E. Jones et al., Open Source Scientific Tools for Python (2001), http://www.scipy.org.