
Alpha(手動)策略方法
本頁譯自英文,內容以英文版本為準。 閱讀英文版
以下方法詳細說明 AiLA Alpha 策略每日策略價值的計算方式。
定義
營業日:就某項資產而言,指該資產有交易且有結算收盤價的日子。
資產:指策略所選定的成分之一。資產可以是固定合約,也可以是轉倉合約。
價格,Pit:指資產 i 在交易日 t 的收盤價。
產品:指 AiLA 策略,其輸出為策略中每項資產的每日權重。
中型規模邏輯(Mid Cap Logic):要求於下一個營業日收盤時執行指令。通常用於容量低於 10 億美元(US$1 billion)的策略。
大型規模邏輯(Large Cap Logic):通常用於容量達 10 億美元(US$1bn)以上的策略。它包含中型規模邏輯,並結合下述兩項限制條件:
- 每日再平衡上限:我們預先設定某項資產在整條曲線上權重的最大變動幅度。(詳見第 5ii–iii 節)
- 交易再平衡期間(詳見第 6 節)
策略說明
AiLA Alpha 策略系列產品旨在為投資人提供絕對報酬的投資 Alpha。此系列產品不限定資產類別,但目前以商品資產及股票策略作為標的資產。這些策略產品的設計具有高度流動性且可交易,並在建構時將市場流動性納入考量。此外,由於 AiLA 採用伺機型配置來創造 alpha,策略未必隨時都處於完全配置狀態。
策略方法的計算始於運用 AiLA 系統化上游流程的輸出,決定我們對特定資產應做多、做空或保持空手。在策略建構流程中,策略內的每項資產都已被賦予名目權重。在任一交易日,這些固定權重會依系統化上游流程的輸出分配給各項資產。
由於我們希望在策略中盡可能投入最多的資本,我們會先放大策略內的固定目標權重總和,再考量資產與類股權重上限。這些資產與類股權重上限是我們希望在特定策略中實施的風險限制條件。
由於策略力求納入實際的市場流動性,我們接著考量流動性限制。做法是在大型規模邏輯下為每項資產設定每日再平衡上限,以確保策略能夠執行。由於類股限制條件與每日再平衡限制條件互斥,我們一律優先遵守類股風險限制條件。
若採用大型規模邏輯,我們會確保所有部位都在合約到期前有充裕的時間平倉。因此,我們會在合約到期前至少七個營業日開始平倉所有有效部位。
最後,為取得策略價值,我們考量各交易日的資產價格變動,以簡單的算術計算求出每個策略的單位數與每日損益(PNL)。
1) 固定目標權重的計算
- 在投資組合配置流程中,每項資產都會被賦予一個名目權重,即在特定日期所有資產皆有有效交易訊號時,投入每項資產的權重。這也稱為資產 i 的固定目標權重,FWi。
- 技術提供多頭或空頭部位的方向性偏向。
- 在任一策略營業日 t, FWi 分配給存在多頭或空頭部位的資產 i。
- 在中型規模邏輯與大型規模邏輯下,固定目標權重皆指適用於次日收盤時的權重。
- 空頭權重以負值表示,多頭權重則以正值表示。
- 固定目標權重的絕對值總和應一律小於或等於 100%。
- 每天結束時都會計算新的權重,於次日收盤時執行。
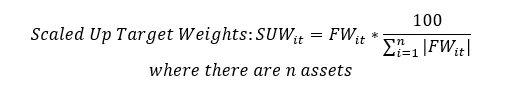
2) 放大後的目標權重
- 為盡可能投入最多的資本,固定目標權重會在可行時放大至投入 100% 的資本,同時受到產品建構流程中所決定之資產上限與類股上限的限制。這些限制條件於第 3 節及第 4 節中進一步說明。
- 對特定資產 i,其計算方式如下:
3) 經資產調整的目標權重
- 每項資產在整條曲線上,依下列四個距到期日期間分別設定資產上限:
- ≤ 1M(≤ 22 個營業日)
- 1 – 3M(23 – 66 個營業日,含首尾)
- 3 – 6M(67 至 132 個營業日,含首尾)
- > 6M(> 132 個營業日)
- 資產上限決定在任一營業日可配置於某項資產的最大目標權重,並於產品建構流程中決定。
- 在營業日 t,有效資產上限 ACit 取決於距到期日的營業日數。
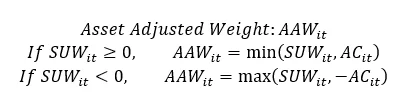
4) 經類股調整的目標權重
- 在產品建構流程中,我們會決定目標權重必須遵守的一般類股限額 GSL。例如,我們可以決定石油的 GSL 為 30%。這表示在任一營業日,石油類股所有資產的目標權重總和不應超過 30%。
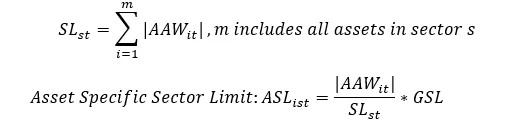
- 在每個營業日,每項資產都有一個資產專屬類股限額,它是同一類股內所有資產之經資產調整權重以及類股限額的函數
- 對每個類股 s 及營業日 t,
- 接著為每項資產計算每日的經類股調整目標權重
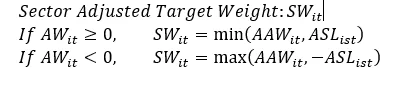
5) T+1 的權重(或稱實際權重)
- 實際權重 (𝑤𝐴(𝑡,𝑖)) 是資產i 在生效日t 的權重。資產休市期間不會有該資產的權重指令;在此情況下,計算日終單位數時使用前一個生效日的實際權重。
- 未調整實際權重 UAWit 是指在第 5vii 節所述最終類股上限限制調整之前的實際權重。
- 在中型規模邏輯下:
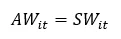
- 在大型規模邏輯下:
每項資產在整條曲線上,依下列四個距到期日期間分別設定每日再平衡上限:- ≤ 1M(≤ 22 個營業日)
- 1 – 3M(23 – 66 個營業日,含首尾)
- 3 – 6M(67 至 132 個營業日,含首尾)
- > 6M(超過 132 個營業日)
- 在任一營業日,資產都有一個有效每日再平衡上限 RCit,其中:
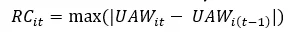
換言之,𝑅𝐶𝑖𝑡 是 𝑈𝐴𝑊𝑖𝑡 在營業日 𝑡 與 𝑡−1 之間容許的最大變動,其中 𝑈𝐴𝑊𝑖𝑡 為未調整實際權重 - 要決定任一日的未調整實際權重,我們需要比較今日經類股調整目標權重與昨日未調整實際權重之間的差異,以及有效每日再平衡上限:
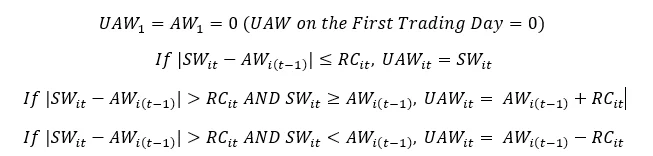
- 類股上限與每日再平衡上限這兩項限制條件互斥。因此,依上述邏輯,可能會出現以下情況:
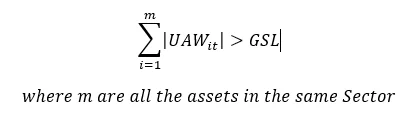
- 類股上限限制優先於每日再平衡上限,因此當某一日 t 出現上述不等式時,需要對 AW 做進一步調整
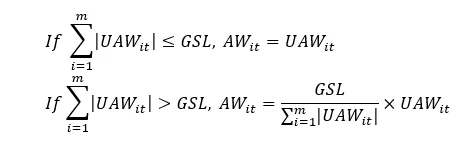
- 在中型規模邏輯與大型規模邏輯下,實際權重皆於次日收盤時實施。因此,在任一營業日 t, AWit 用於計算第 T+1 日的日終單位數,以及第 T+2 日的損益。這將在第 8 節進一步說明。
6) 交易再平衡期間(僅適用於大型規模邏輯)
- 為確保實際權重在合約到期日為 0,我們自合約到期日前第 7 個營業日(含當日)起開始交易再平衡期間。
- 若我們在第 t 日持有既有部位(即 |AWi(t-1) |>0),且第 t 日為交易再平衡期間的第一個營業日,則 SWit =0,且此等式維持至合約到期日為止。這表示在進入交易再平衡期間時,我們將開始出清所有既有部位,且在合約到期前不會建立任何新部位。
7) 日終單位數的計算
- 若策略以資產的本國貨幣計價,日終單位數的決定方式如下:
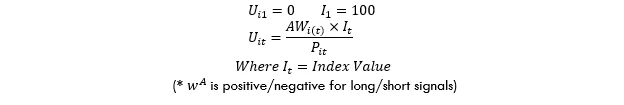
- 若策略以美元計價,而資產以其他貨幣計價,日終單位數的決定方式如下:
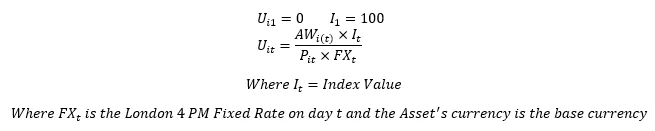
8) 策略損益的計算
- 若策略以資產的本國貨幣計價,特定資產的策略損益(PNL)決定方式如下:
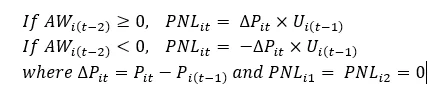
- 若策略以美元計價,而資產以其他貨幣計價,特定資產的策略損益決定方式如下:
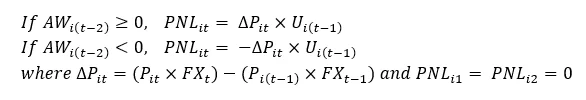
9) 策略價值的計算
- 特定營業日的策略價值決定方式如下:
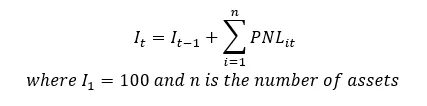
10) 每日策略報酬與累積報酬的計算
- 每日策略報酬的決定方式如下:
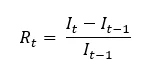
- 累積策略報酬的決定方式如下:
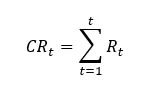
全策略適用事項(自 10th April 2023 之後適用)
貨幣
- 所有資產價格評價所使用的預設貨幣為美元(USD),損益與策略計算亦同
- 若透過使用者選項指定其他策略貨幣,或資產的本國價格以其他貨幣計價,則所有價格皆以價格同一營業日的倫敦下午 4 點定盤匯率(London 4pm Fixed rates)換算為該策略貨幣
- 因此,策略績效應反映其資產以特定策略貨幣計算的當時價值
策略部分休市日
- 有些策略營業日並非所有資產都在交易,但至少有一項資產在交易(例如在一個部分資產採用 CME 交易日曆、其他資產採用 LME 交易日曆的策略中,兩者之中只有一方在交易)
- 在這類策略營業日,仍須計算未交易資產的日終單位數與損益。然而,由於資產休市日的價格不會變動,這些資產的損益必然為 0。若該策略營業日有非零的損益,代表策略價值有所變動,則未交易資產所計算出的單位數將會不同。