
固定ウェイトとダイナミック・ウェイトの比較
英語からの翻訳です。英語の原文を正とします。 英語で読む
問い
問い:
- 固定ウェイト指数とは、暦年ごとに個々の資産レベルであらかじめ定めたウェイトを持つ指数を指します。一方、ダイナミック・ウェイト指数は、その時点の戦略の状況に応じて変動するウェイトを持ちます。
- ダイナミック・ウェイト指数と同程度のパフォーマンスを持つ固定ウェイト指数を生成できるでしょうか。
アプローチ:
- AiLA 指数は通常、ダイナミック・ウェイト指数です。
- 既存のロング・オンリー型とロング・ショート型の AiLA 指数を対象とし、年内の各暦日について、インサンプル期間の個々の資産アロケーションを平均することで、固定ウェイト指数に変換します。
- 得られた固定ウェイトをアウトオブサンプル期間に適用し、それぞれのダイナミック・ウェイト指数と比較します。
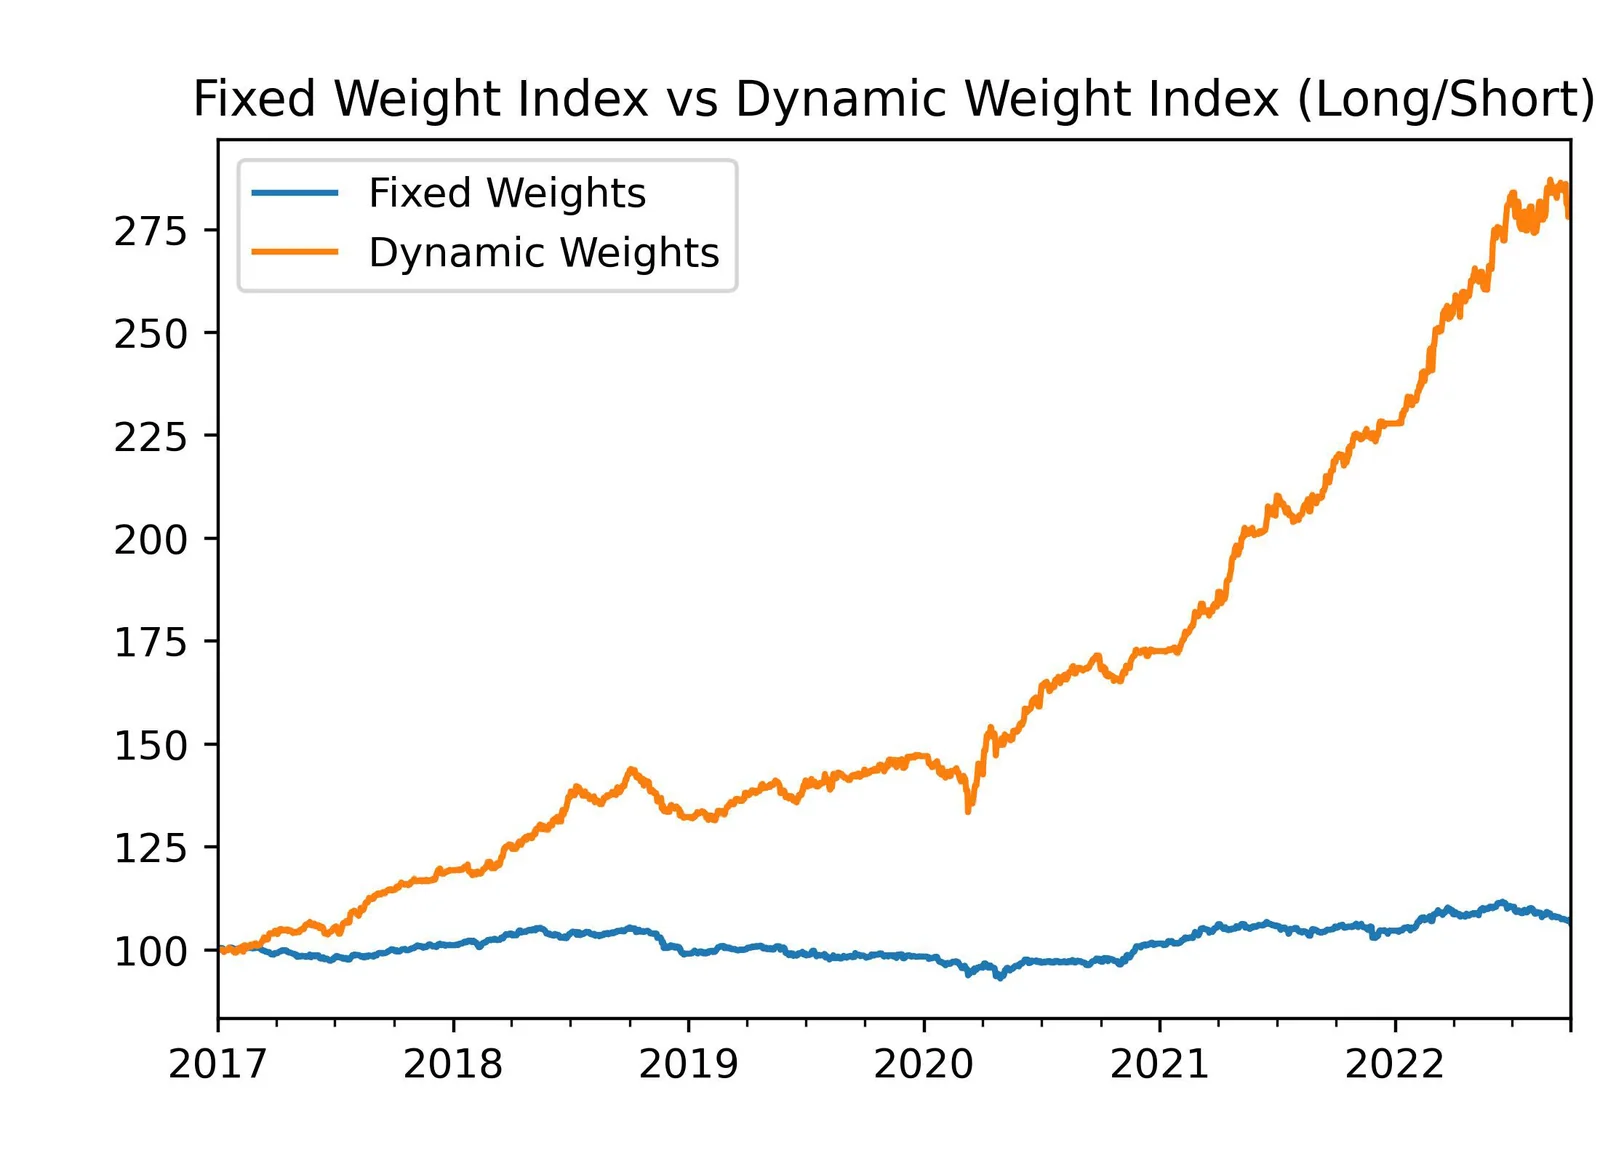
図 1
ロング・ショート型指数に基づく、固定ウェイト指数とダイナミック・ウェイト指数の比較
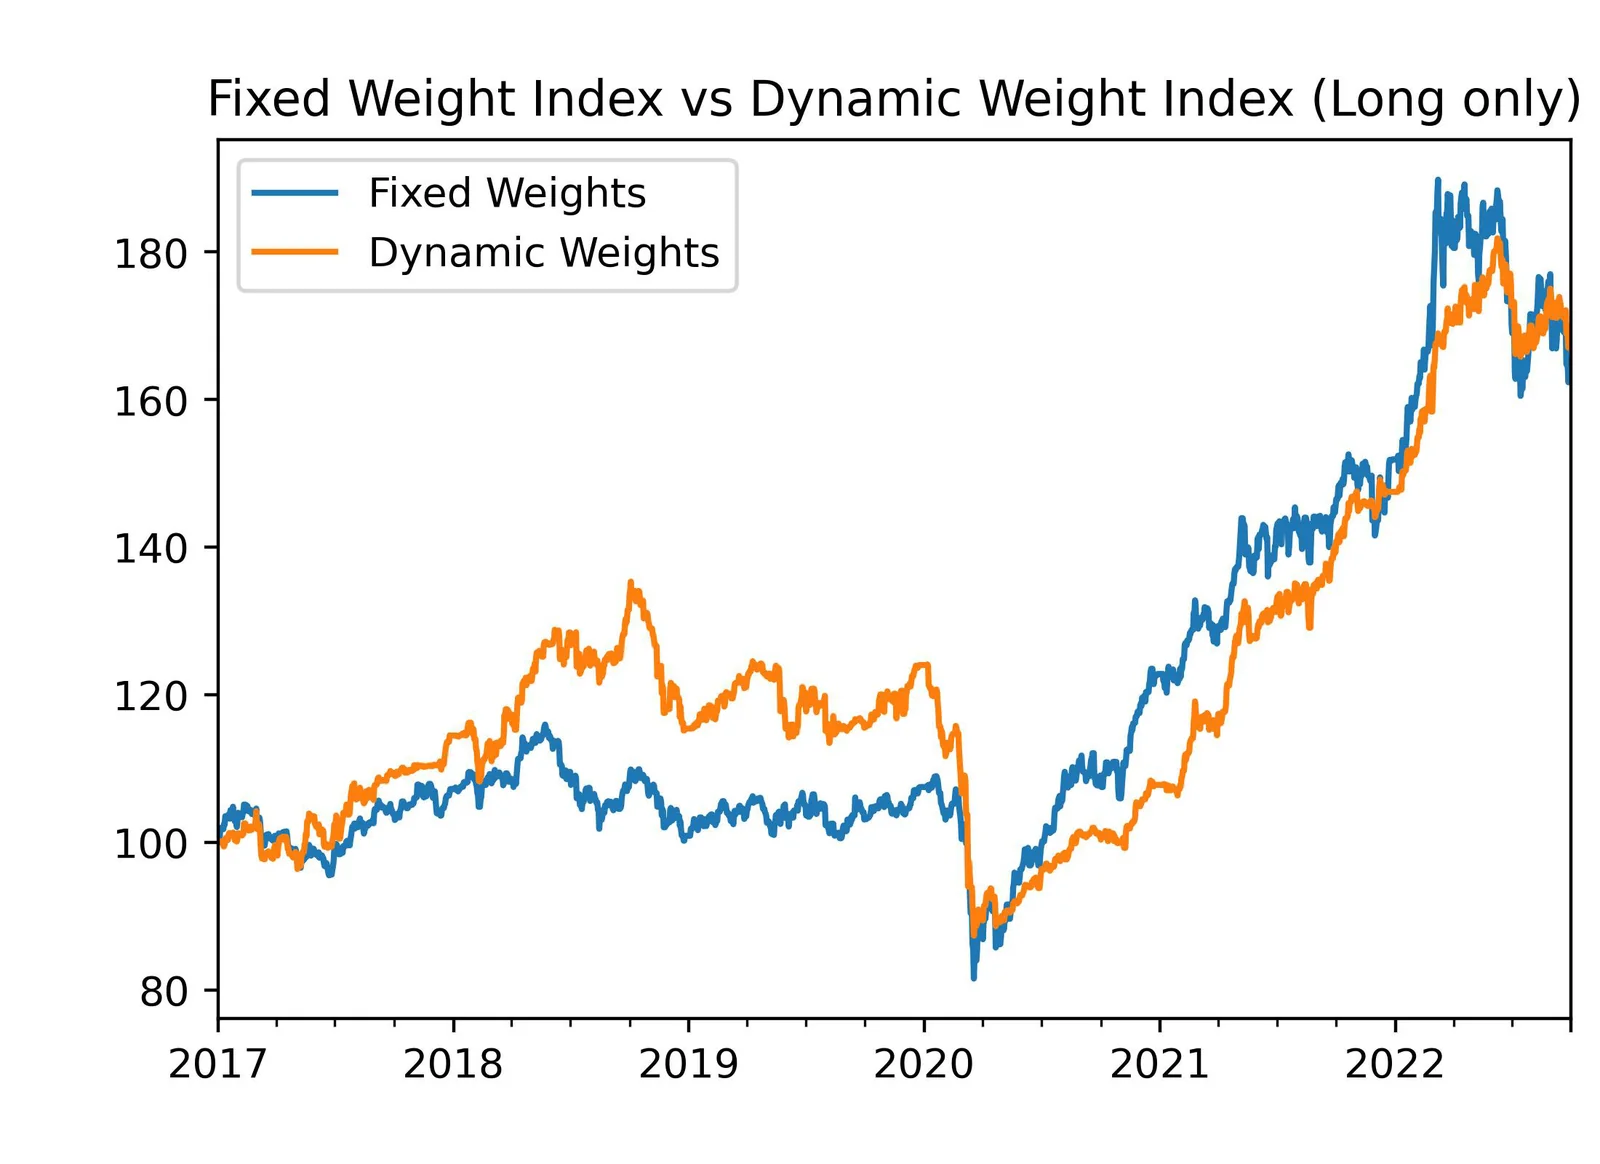
図 2
ロング・オンリー型指数に基づく、固定ウェイト指数とダイナミック・ウェイト指数の比較
固定ウェイトの生成
- この目的のため、既存のロング・オンリー型とロング・ショート型の 2 つの AiLA 指数を対象とします。
- 固定ウェイトは、2011 年から 2016 年のインサンプル期間にわたって算出します。
- 選んだ AiLA 指数を構成するすべての個別資産について、符号付きのウェイトを取得します。ウェイトは総資本に対する配分比率を表し、符号はロングかショートかに対応します。
- 年内の各暦日と各資産について符号付きのウェイトを平均し、各暦日におけるすべての資産のウェイトの行列を得ます。
- さらに、どの暦日においても平均した符号付きウェイトの合計の絶対値が常に 100% 以下となるよう、個々の資産の符号付きウェイトをスケーリングします。
- 得られたウェイトを、資産と年内の暦日に基づいて、アウトオブサンプル期間に適用します。
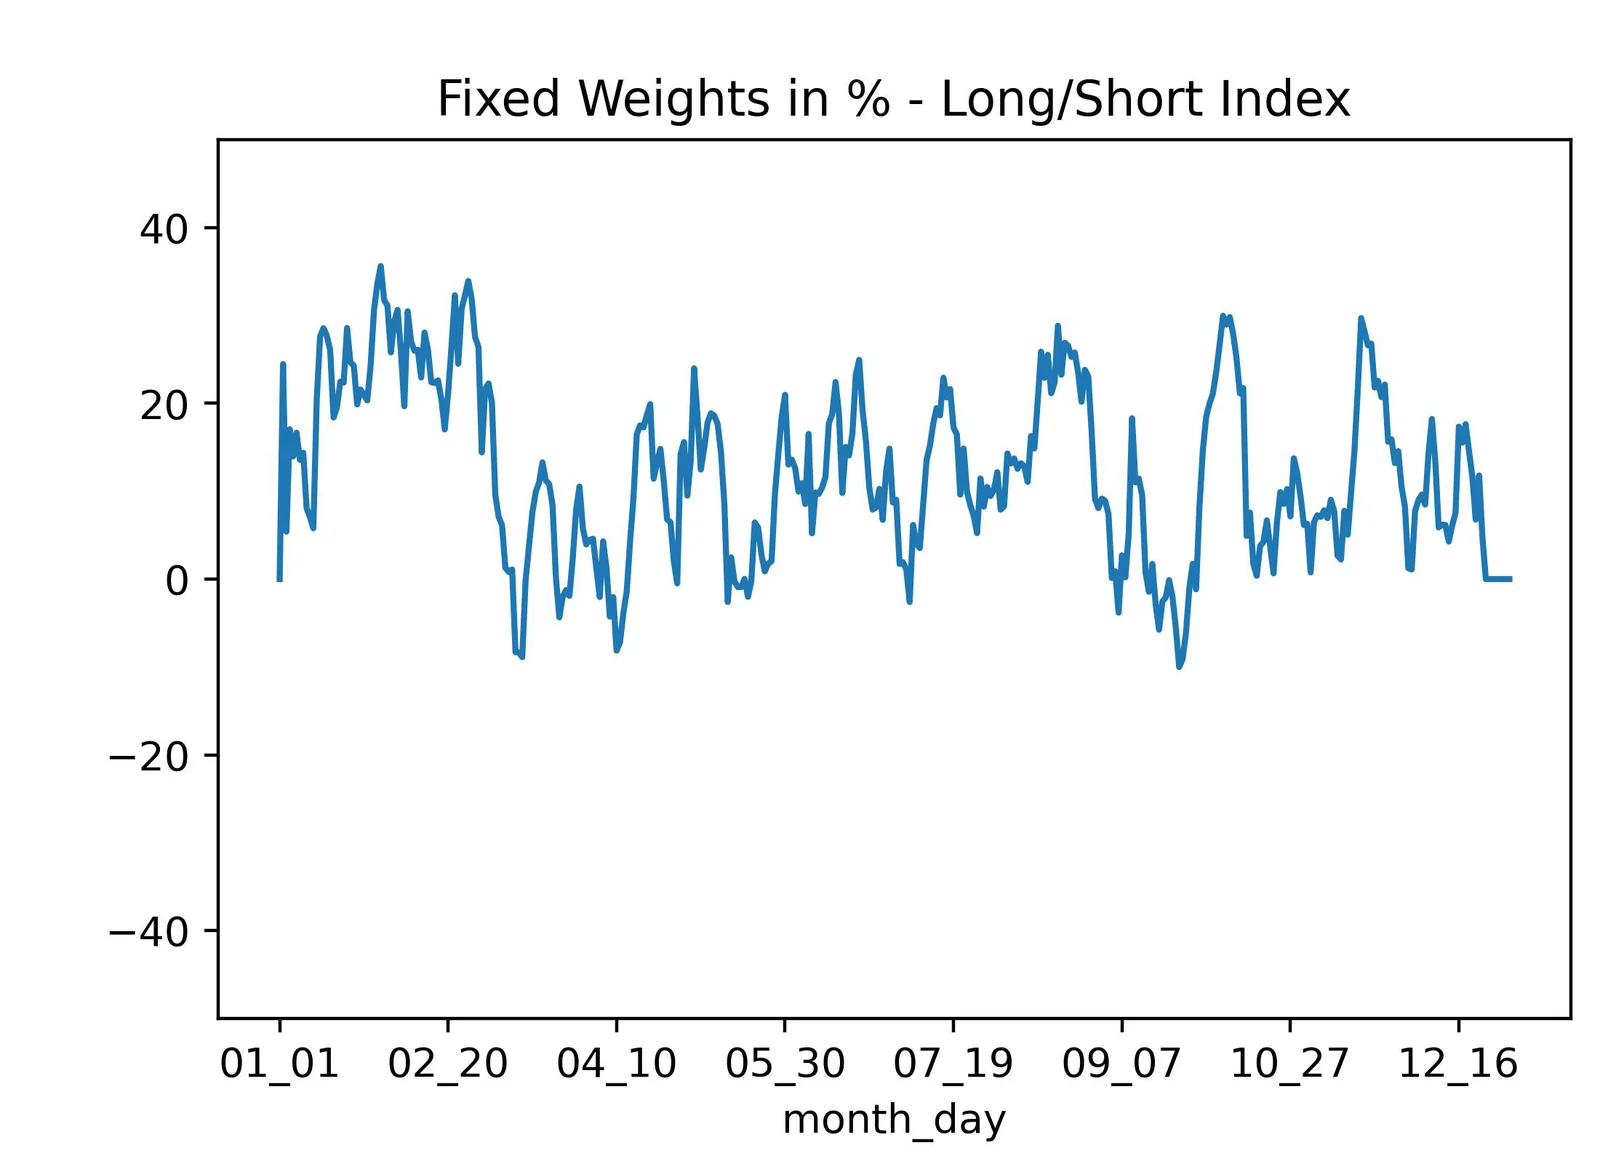
図 3
ロング・ショート型指数における、年内の各暦日の総アロケーションの合計の絶対値
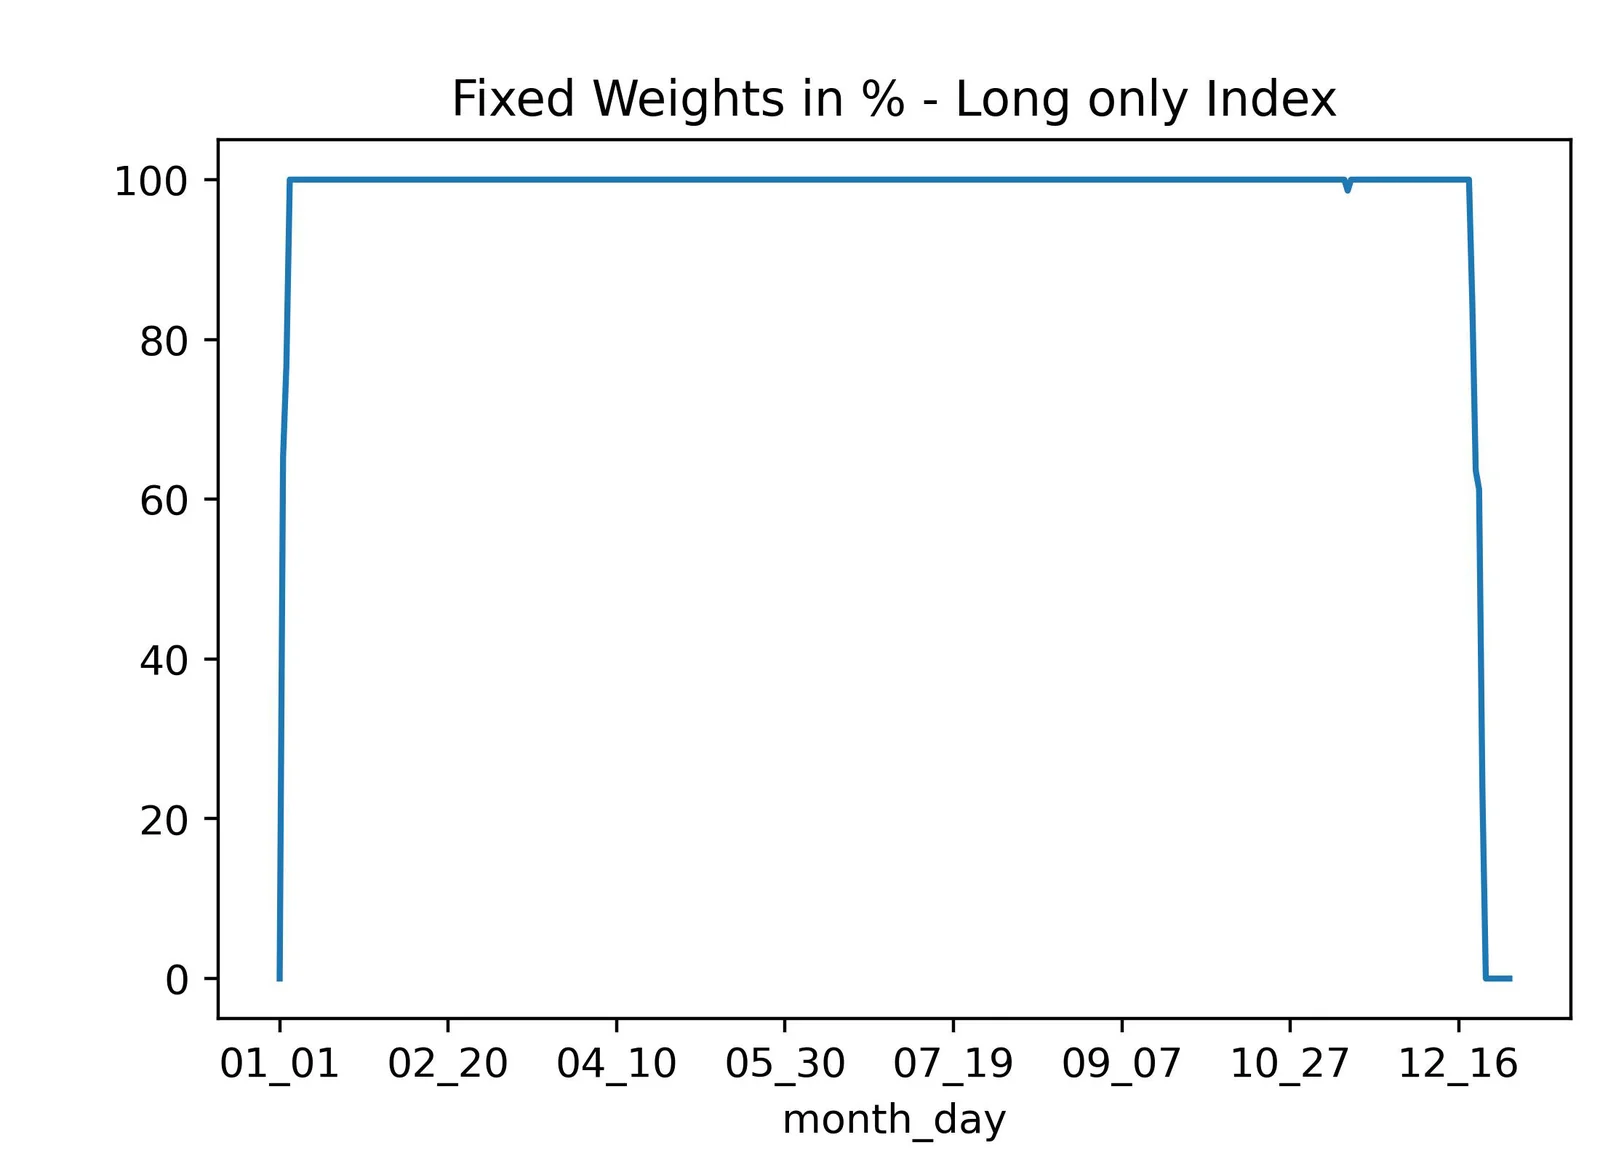
図 4
ロング・オンリー型指数における、年内の各暦日の総アロケーションの合計の絶対値
固定ウェイトとダイナミック・ウェイトの比較
- 得られた固定ウェイトを、2017 年 1 月~2022 年 9 月のアウトオブサンプル期間に適用します。
- 指数の日次リターンは、その暦日の固定ウェイトをウェイトとして、個々の資産のリターンの加重平均を算出することで求めます。
- ロング・ショート型指数の図 1 と図 5 から、ダイナミック・ウェイト版は、固定ウェイト版と標準的なコモディティ指数のいずれよりも大幅に良好なパフォーマンスを示しています。
𝑆𝑅 固定ウェイト = 0.270
𝑆𝑅 ダイナミック・ウェイト = 2.355
𝑆𝑅 標準指数 - 1 = 0.318
𝑆𝑅 標準指数 - 2 = 0.355
- ロング・オンリー型指数の図 2 と図 6 から、ダイナミック・ウェイト版は、COVID 以前には固定ウェイト版よりも良好なパフォーマンスを示し、COVID 後は同程度のパフォーマンスとなっています。
𝑆𝑅 固定ウェイト = 0.695
𝑆𝑅 ダイナミック・ウェイト = 0.811
𝑆𝑅 標準指数 - 1 = 0.318
𝑆𝑅 標準指数 - 2 = 0.355
- パフォーマンス指標の面では、ロング・オンリー型とロング・ショート型のいずれのケースでも、ダイナミック・ウェイト版が固定ウェイト版を上回り、標準的なコモディティ指数も上回っています。
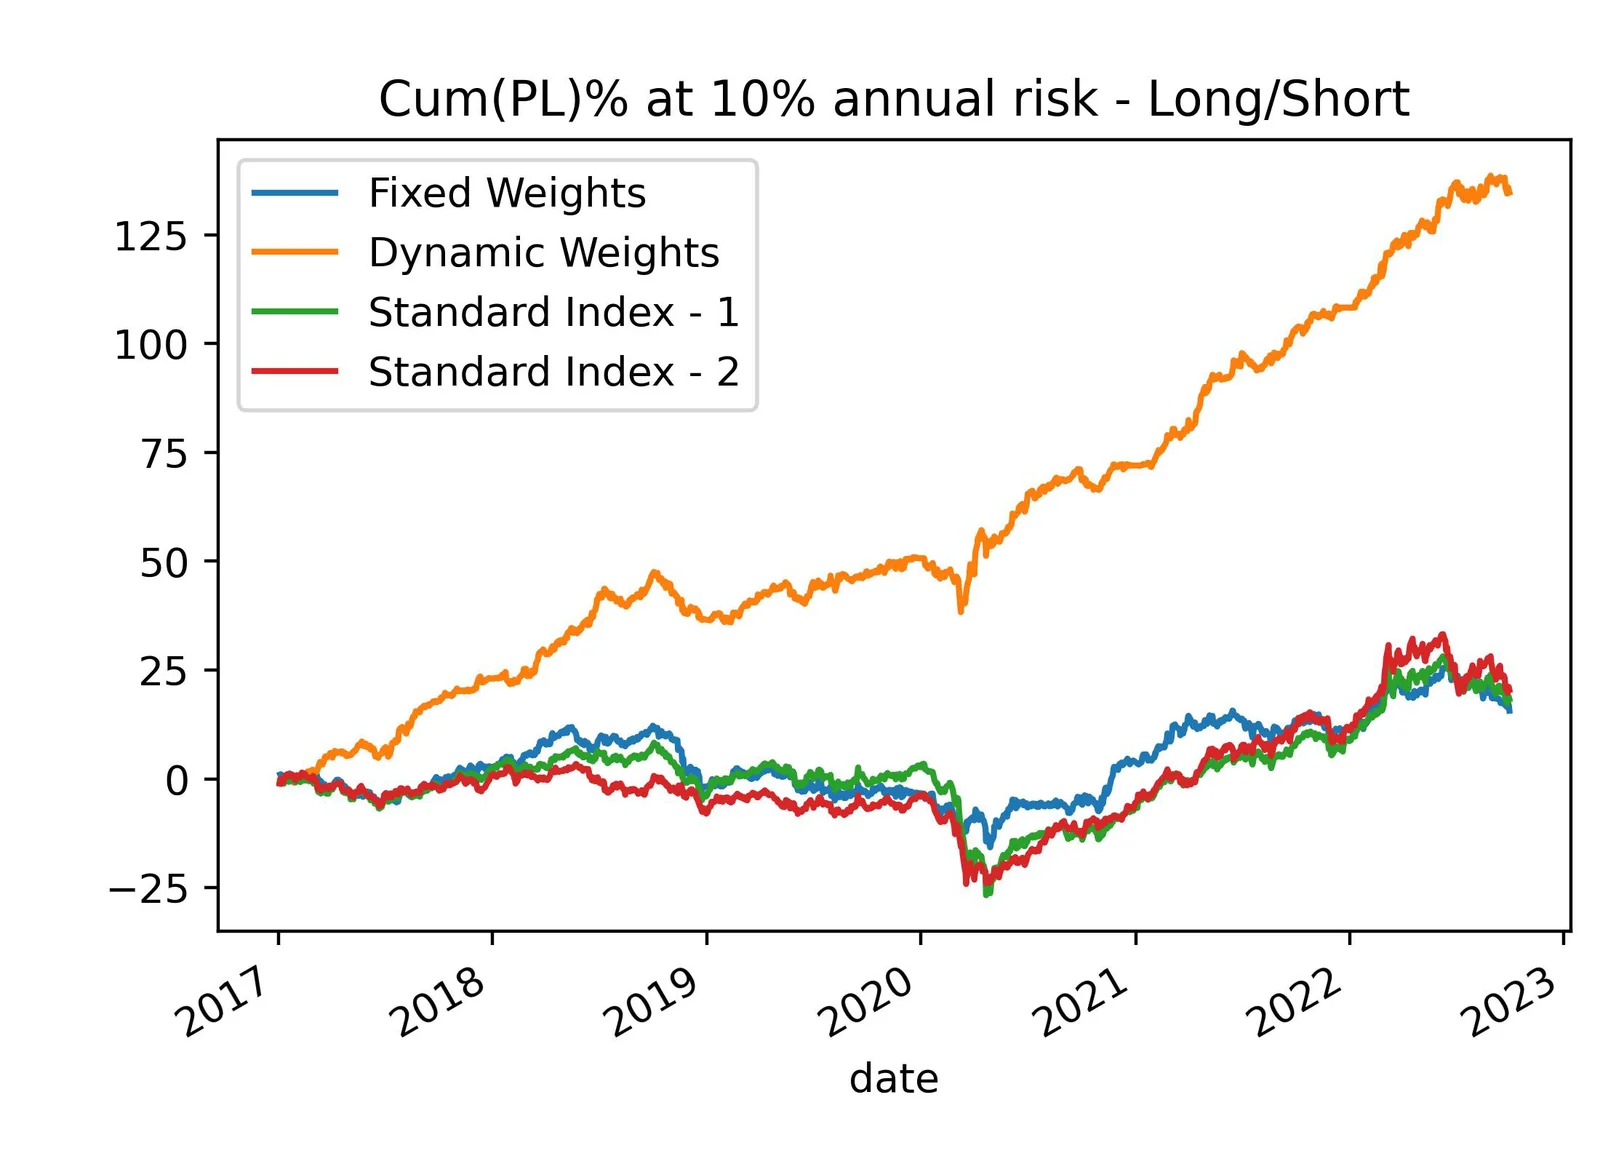
図 5
ロング・ショート型指数の固定ウェイト版とダイナミック・ウェイト版、および標準指数のリスク調整後パフォーマンス
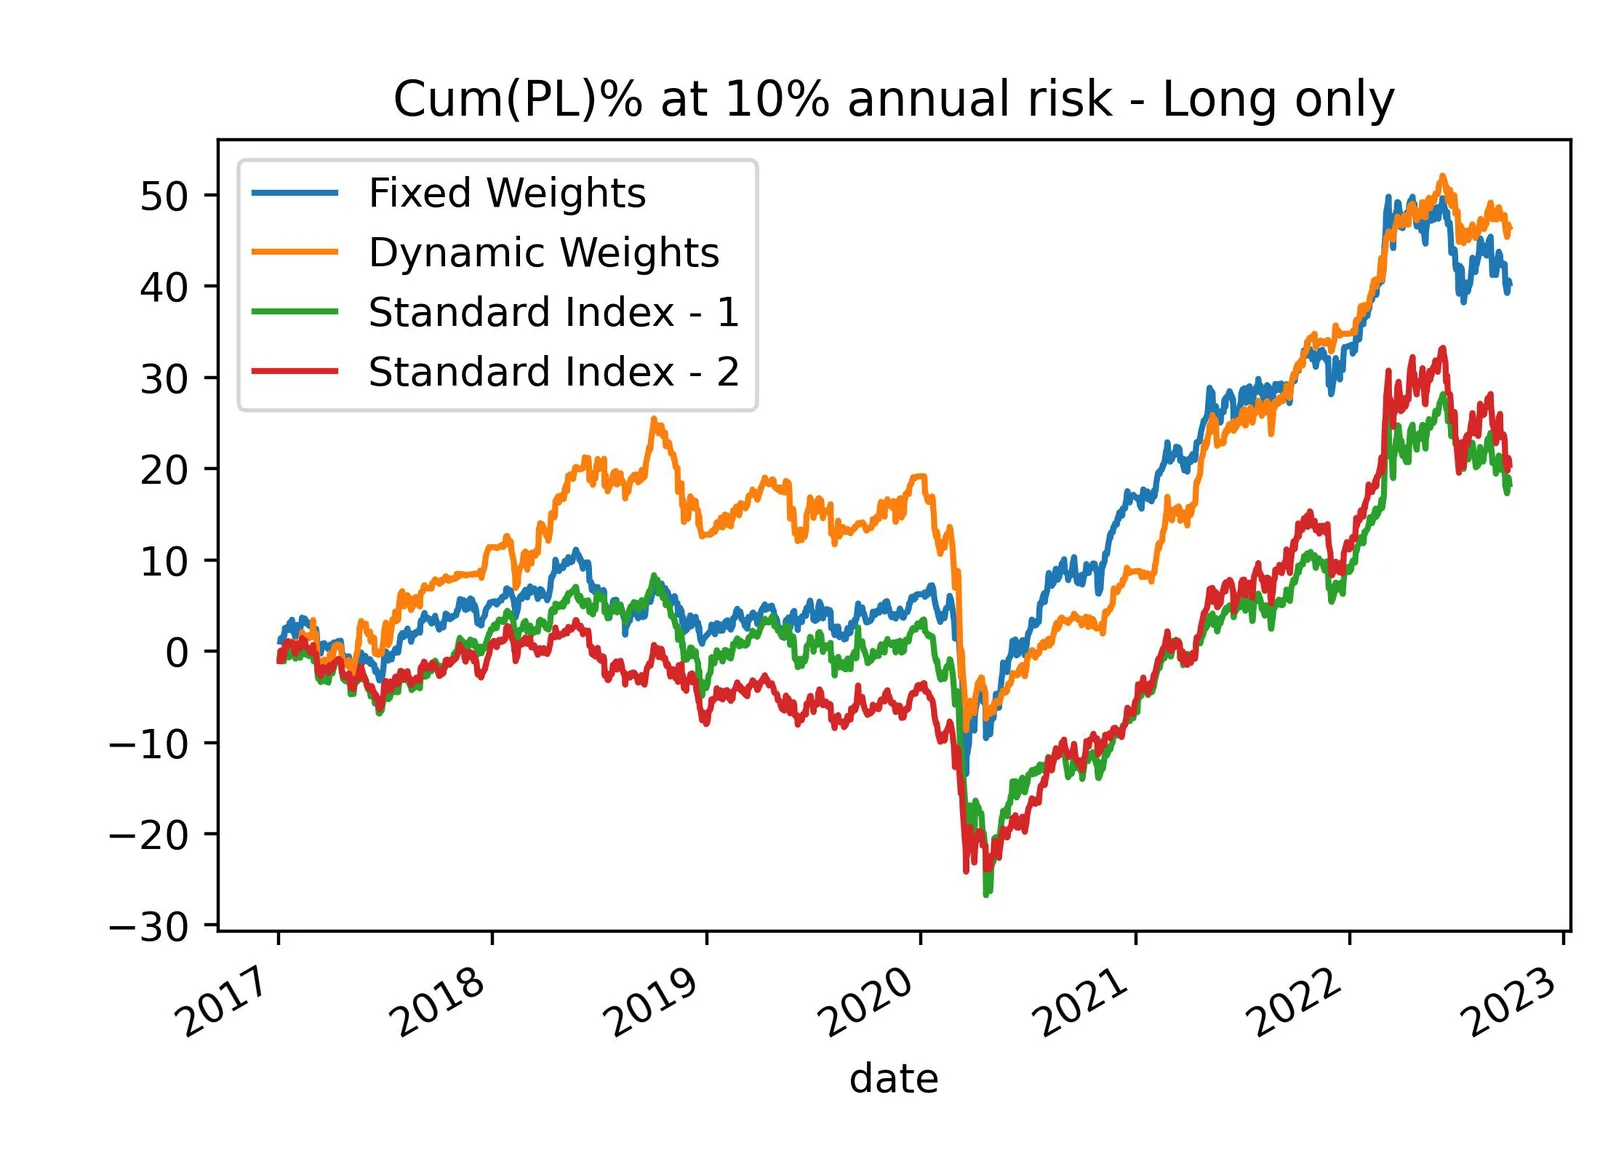
図 6
ロング・オンリー型指数の固定ウェイト版とダイナミック・ウェイト版、および標準指数のリスク調整後パフォーマンス
結論
- 本リサーチの目的は、毎年適用でき、かつダイナミック・ウェイト指数のパフォーマンスに匹敵する、年内の各暦日のウェイトを生成することが可能かどうかを把握することです。
- 既存のロング・オンリー型とロング・ショート型の 2 つのダイナミック・ウェイト AiLA 指数を分析の対象とし、年内の各暦日について、インサンプル期間(2011 年~2016 年)の符号付きウェイトを平均することで、それぞれの固定ウェイト版を得ました。
- 得られた固定ウェイトをアウトオブサンプル期間(2017 年~現在)に適用したところ、ロング・オンリー型とロング・ショート型のいずれの指数でも、ダイナミック・ウェイト版が固定ウェイト版を上回りました。
- ロング・オンリー型指数では、ダイナミック・ウェイト版は COVID 以前にやや良好なパフォーマンスを示しましたが、COVID 時の急落局面と COVID 後の上昇局面では両者は連動しており、これらの期間の標準的なコモディティ指数のパフォーマンスと非常によく似ています。
- ロング・ショート型指数では、ダイナミック・ウェイト版が大幅に上回りました。ダイナミック・ウェイト版は、その時々の市場レジームやマクロ構造に基づいて適切な判断を下し、あらゆる市場環境を活用できるのに対し、固定ウェイト版は過去の平均的な市場環境に基づいて行動せざるを得ないためです。
- ロング・オンリー型とロング・ショート型のダイナミック・ウェイト指数は、いずれも標準的なコモディティ指数も上回っています。
- 結論として、オールウェザー型のアルファ指数を構築するには、ダイナミック・ウェイトがより良い選択であると考えられます。