
고정 비중과 동적 비중 비교
영어 원문을 번역한 페이지입니다. 영어 원문이 기준입니다. 영어 원문 보기
질문
질문:
- 고정 비중 지수는 매 역년마다 개별 자산 수준에서 사전에 정한 비중을 갖는 지수를 말하며, 동적 비중 지수는 현재 전략 상황에 따라 비중이 변하는 지수입니다.
- 동적 비중 지수와 비슷한 성과를 내는 고정 비중 지수를 만들 수 있습니까?
접근 방법:
- AiLA 지수는 일반적으로 동적 비중 지수입니다.
- 기존의 롱온리 및 롱숏 AiLA 지수를 대상으로, 연중 각 역일에 대해 표본 내 기간의 개별 자산 배분을 평균하여 고정 비중 지수로 변환합니다.
- 이렇게 얻은 고정 비중을 표본 외 기간에 적용하고 각 동적 비중 지수와 비교합니다.
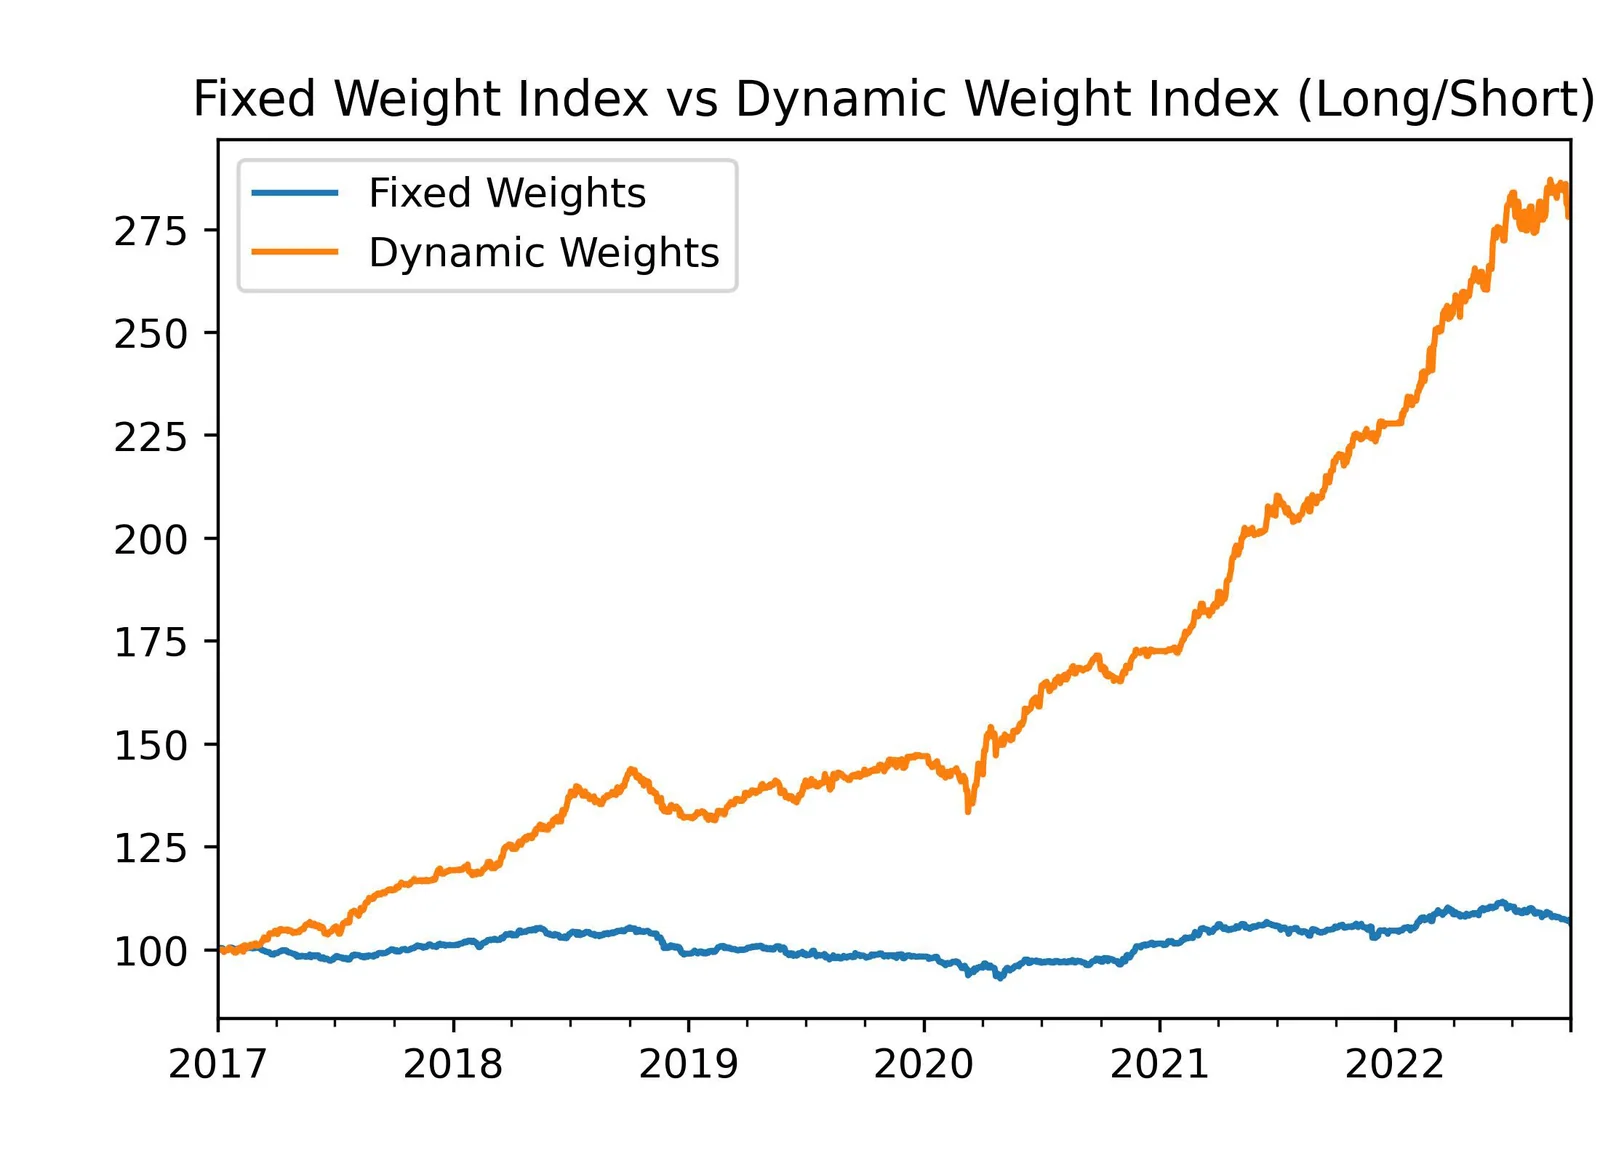
그림 1
롱숏 지수 기반 고정 비중 지수와 동적 비중 지수 비교
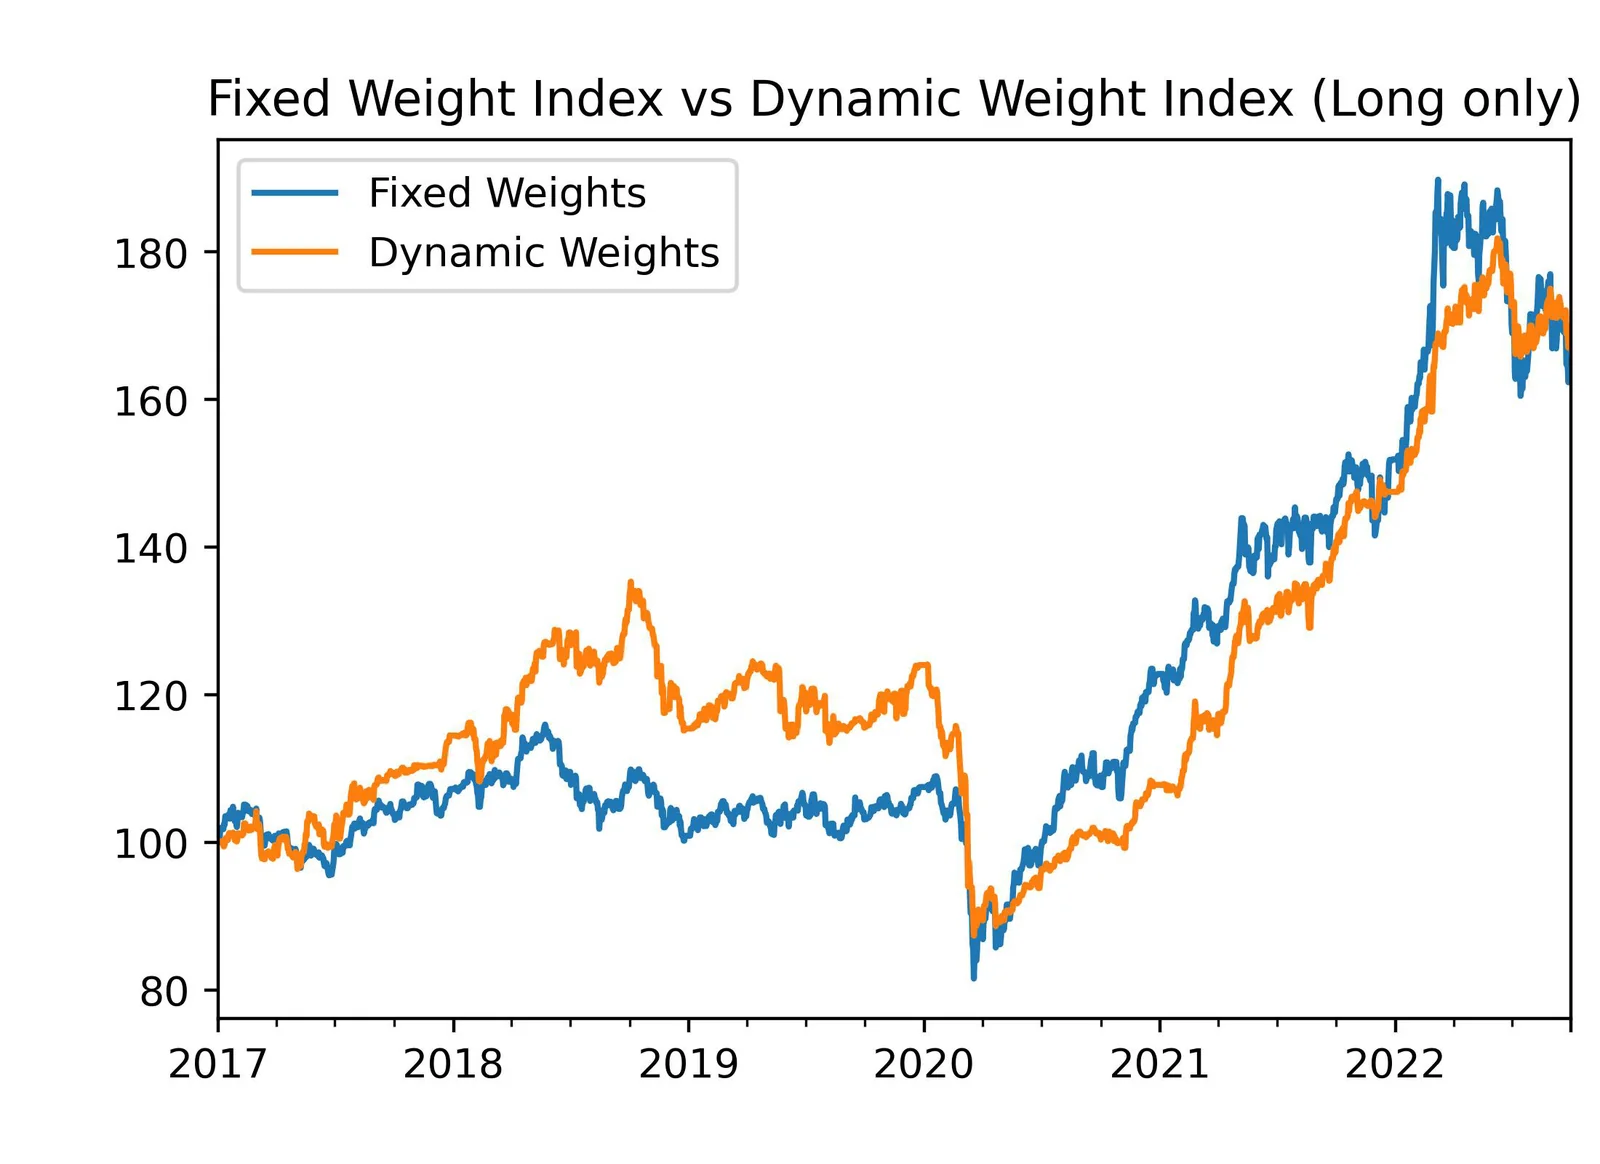
그림 2
롱온리 지수 기반 고정 비중 지수와 동적 비중 지수 비교
고정 비중 생성
- 이를 위해 기존의 롱온리 및 롱숏 AiLA 지수 두 개를 사용합니다.
- 고정 비중은 2011년부터 2016년까지의 표본 내 기간에 걸쳐 계산합니다.
- 선택한 AiLA 지수를 구성하는 모든 개별 자산의 부호 있는 비중을 구하며, 여기서 비중은 총 자본 대비 배분 비율을, 부호는 롱 또는 숏을 나타냅니다.
- 연중 각 역일과 각 자산에 대해 부호 있는 비중을 평균하며, 그 결과 각 역일에 대한 모든 자산의 비중 행렬이 만들어집니다.
- 개별 자산의 부호 있는 비중은 다시 조정하여, 어느 역일이든 평균한 부호 있는 비중 합계의 절댓값이 항상 100% 이하가 되도록 합니다.
- 그런 다음 결과 비중을 자산과 연중 역일에 따라 표본 외 기간에 적용합니다.
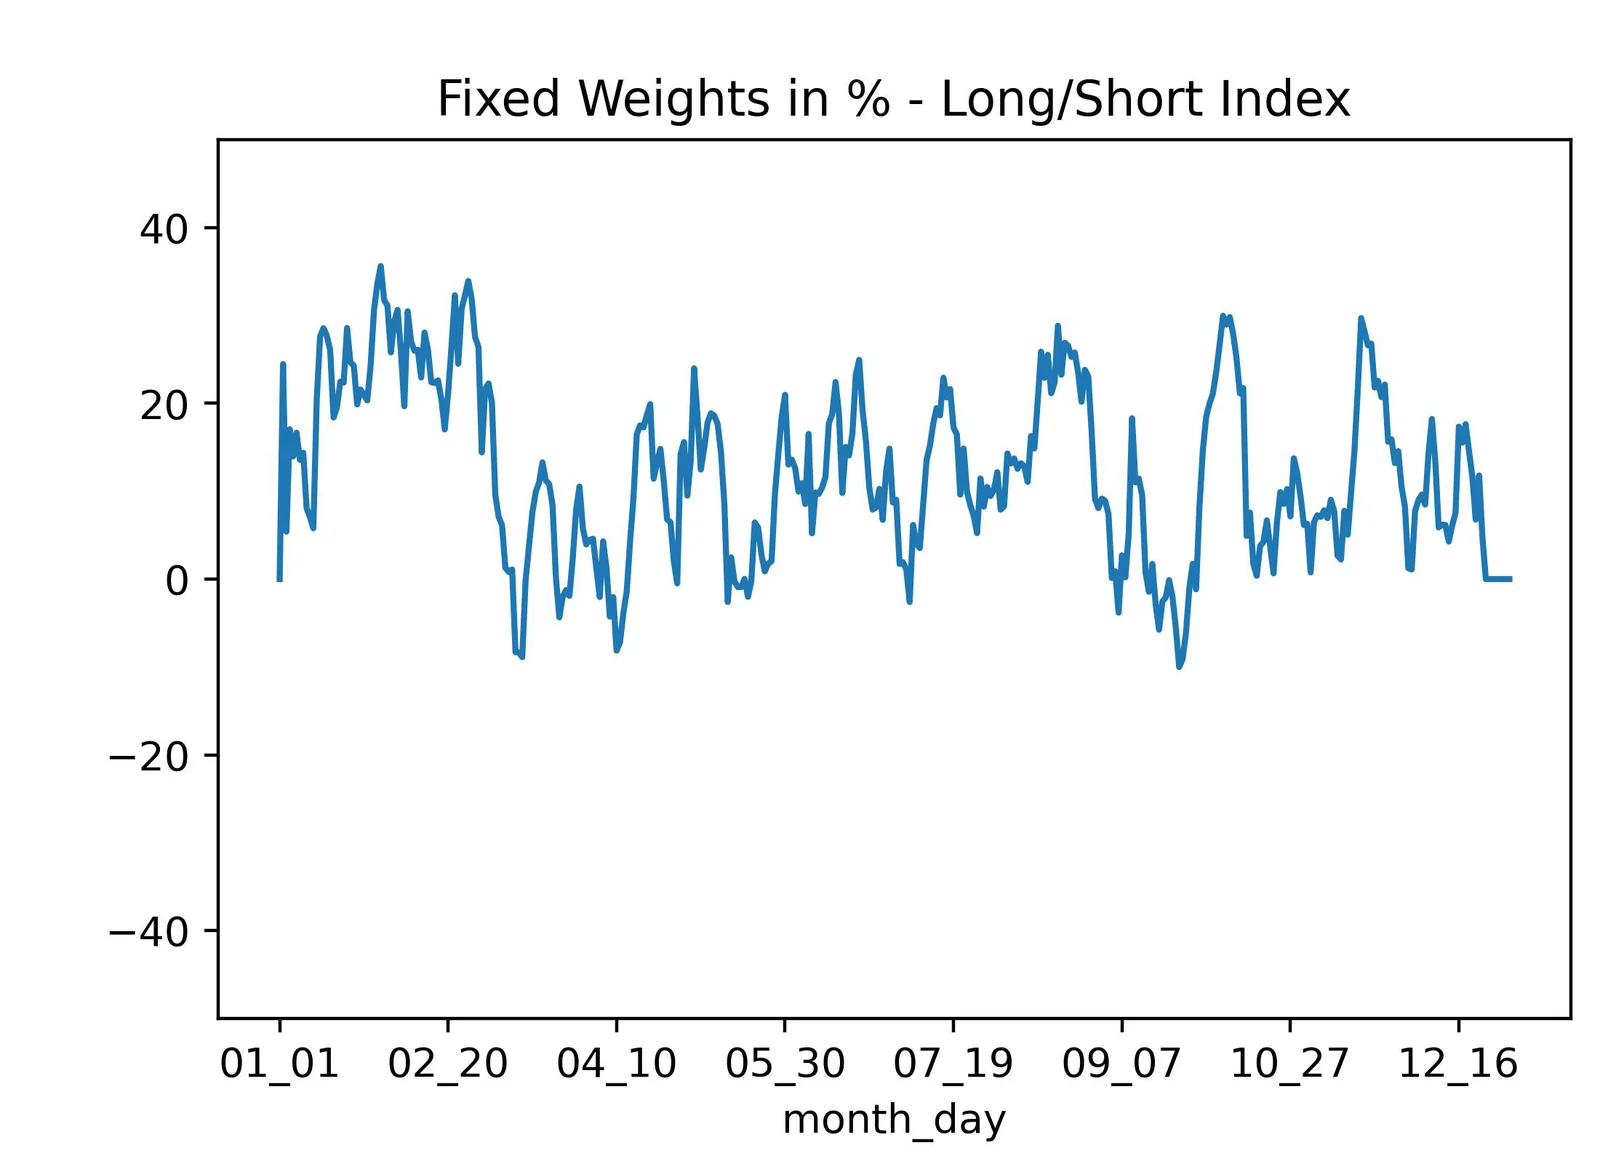
그림 3
롱숏 지수의 연중 각 역일 총 배분 합계의 절댓값
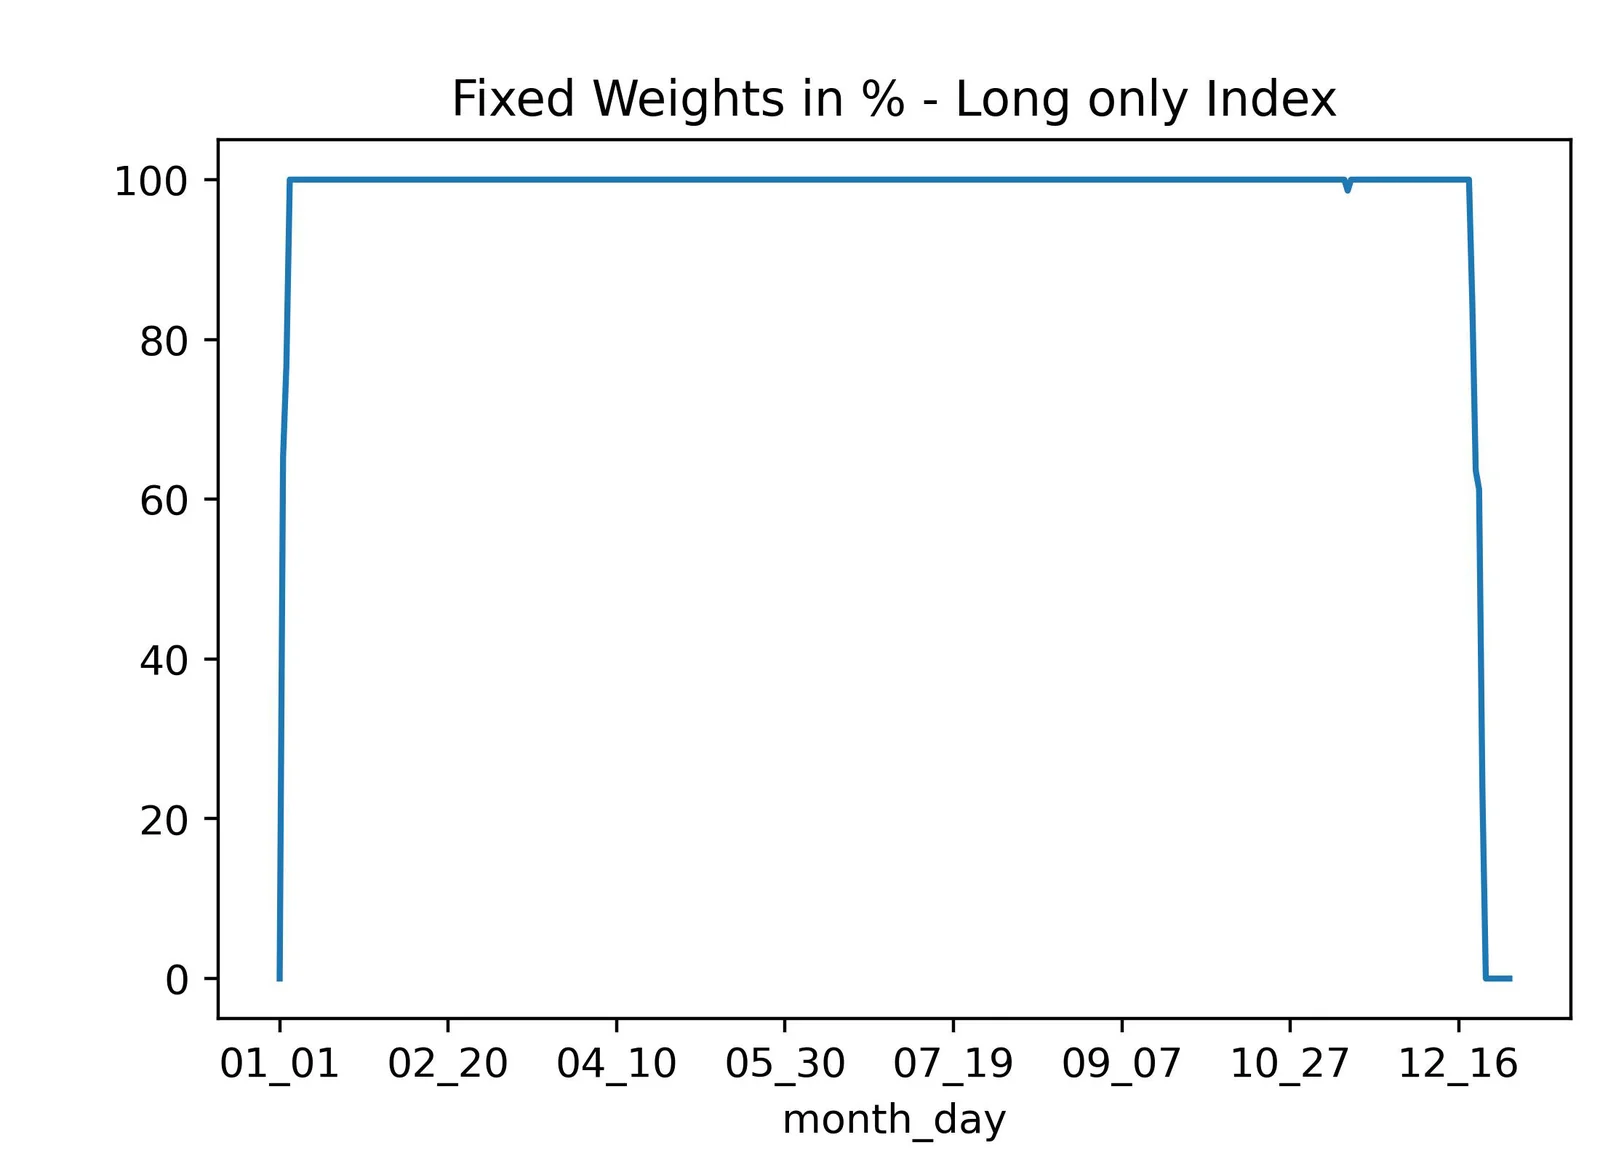
그림 4
롱온리 지수의 연중 각 역일 총 배분 합계의 절댓값
고정 비중과 동적 비중 비교
- 얻은 고정 비중을 Jan 2017 – Sep 2022의 표본 외 기간에 적용합니다.
- 일간 지수 수익률은 해당 역일의 고정 비중을 가중치로 하여 개별 자산 수익률의 가중 평균을 계산해 구합니다.
- 롱숏 지수의 그림 1과 그림 5에서 보듯이, 동적 비중 버전은 고정 비중 버전과 표준 원자재 지수보다 상당히 우수한 성과를 보입니다.
𝑆𝑅 고정 비중 = 0.270
𝑆𝑅 동적 비중 = 2.355
𝑆𝑅 표준 지수 - 1 = 0.318
𝑆𝑅 표준 지수 - 2 = 0.355
- 롱온리 지수의 그림 2와 그림 6에서 보듯이, 동적 비중 버전은 COVID 이전에는 고정 비중 버전보다 우수한 성과를 보이고 COVID 이후에는 비슷한 성과를 보입니다.
𝑆𝑅 고정 비중 = 0.695
𝑆𝑅 동적 비중 = 0.811
𝑆𝑅 표준 지수 - 1 = 0.318
𝑆𝑅 표준 지수 - 2 = 0.355
- 성과 지표 측면에서, 동적 비중 버전은 롱온리와 롱숏의 두 경우 모두에서 고정 비중 버전보다 우수하며, 표준 원자재 지수보다도 우수합니다.
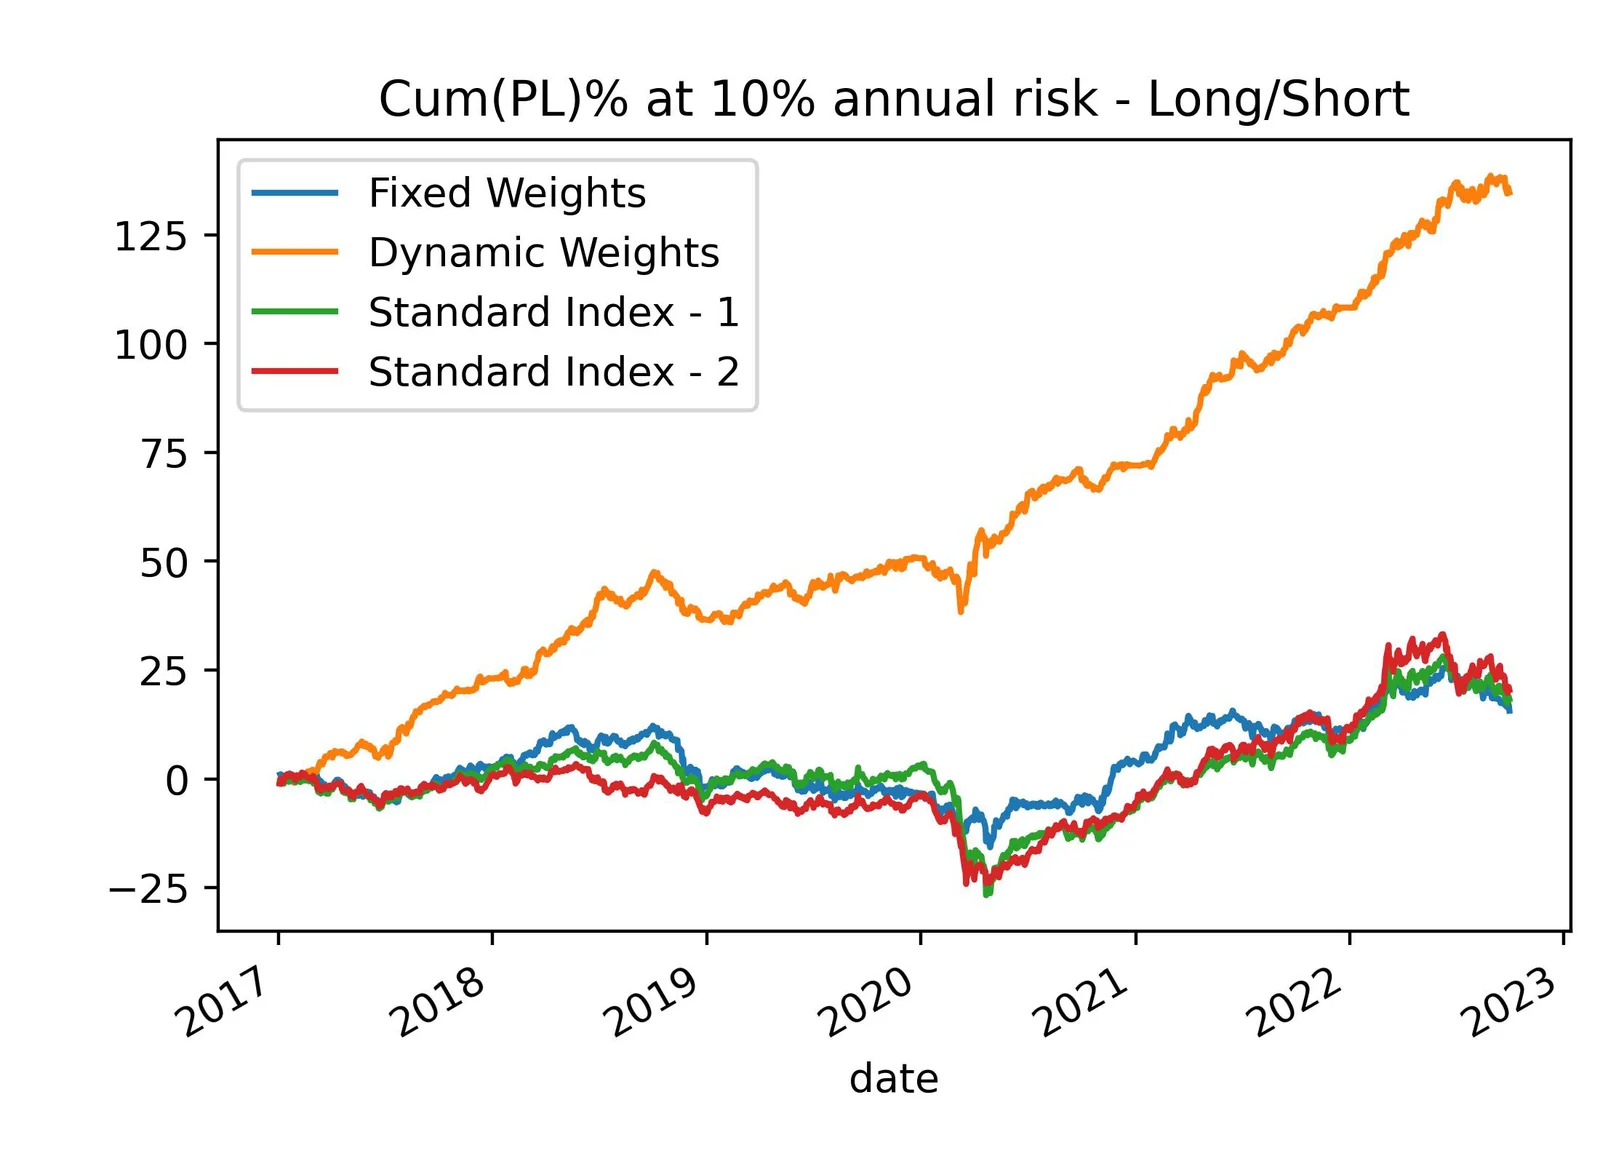
그림 5
롱숏 지수의 고정 비중 버전과 동적 비중 버전, 그리고 표준 지수의 위험 조정 성과
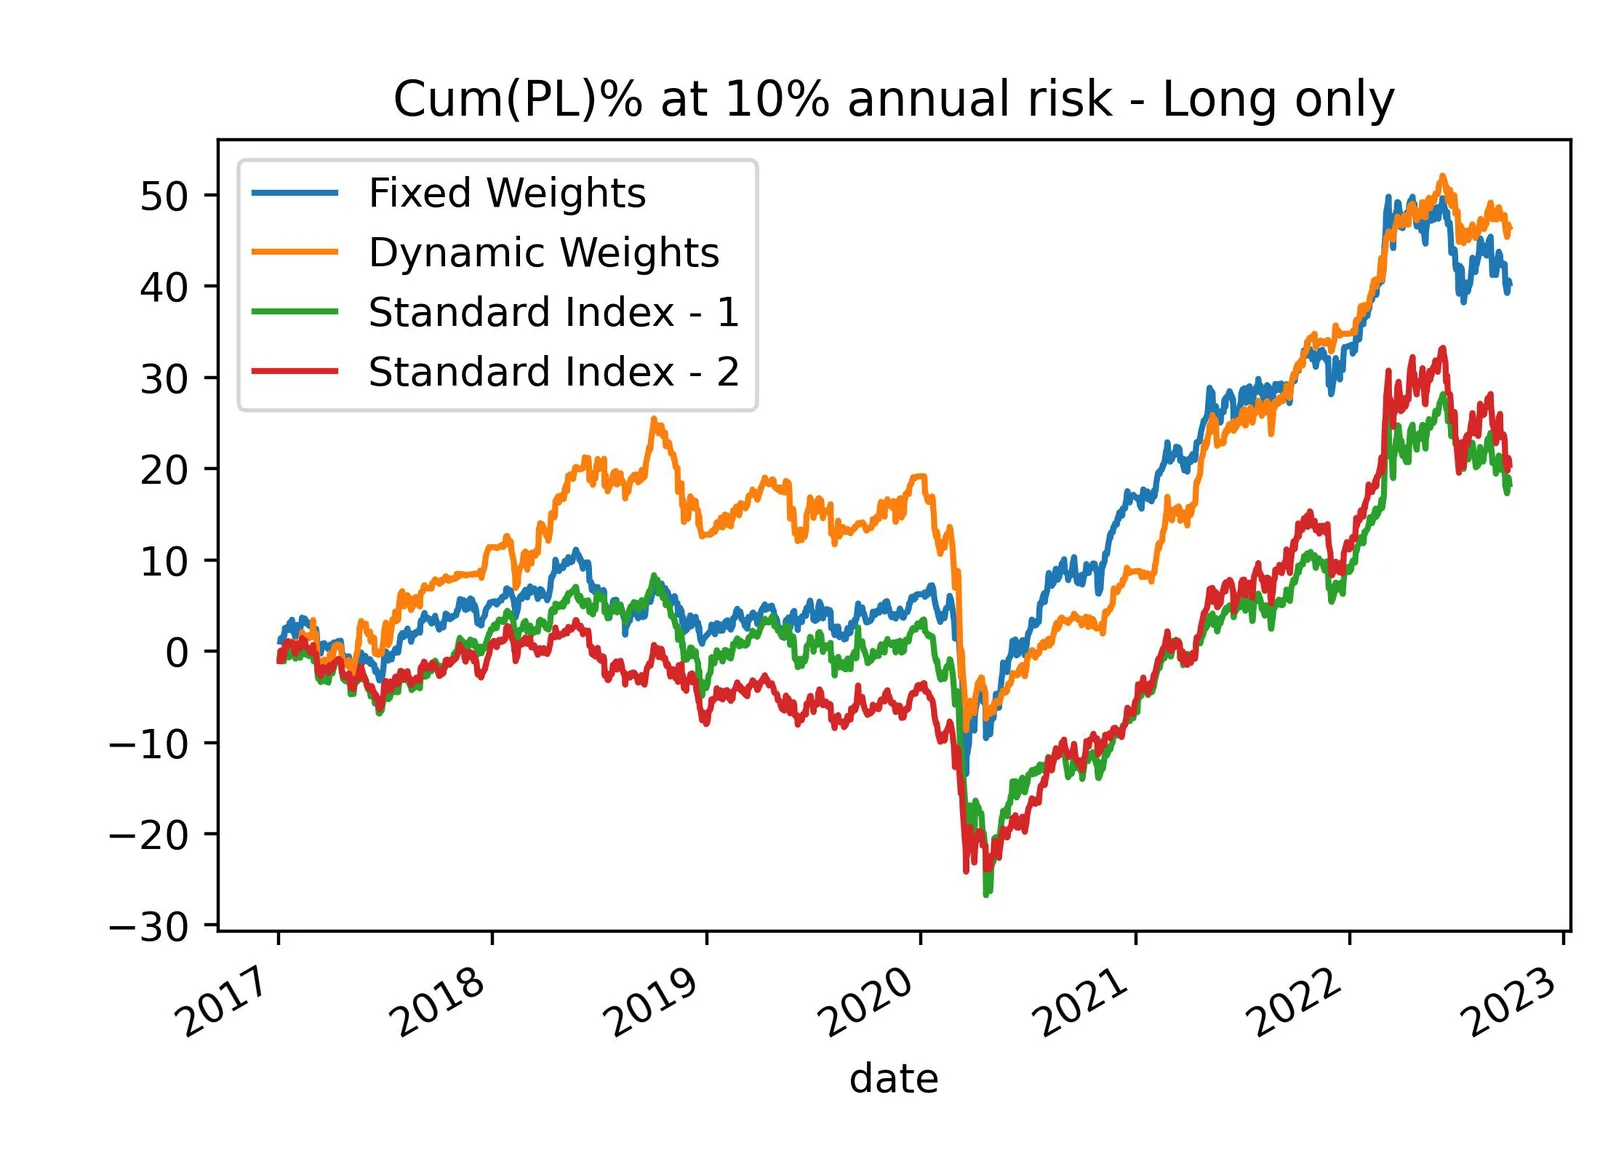
그림 6
롱온리 지수의 고정 비중 버전과 동적 비중 버전, 그리고 표준 지수의 위험 조정 성과
결론
- 본 연구의 목적은 매년 적용할 수 있으면서 동적 비중 지수의 성과와 맞먹는, 연중 각 역일의 비중을 생성하는 것이 가능한지 파악하는 것입니다.
- 분석에는 기존의 롱온리 및 롱숏 동적 비중 AiLA 지수 두 개를 사용했으며, 연중 각 역일에 대해 표본 내 기간(2011-2016)의 부호 있는 비중을 평균하여 고정 비중 버전을 구했습니다.
- 얻은 고정 비중을 표본 외 기간(2017-현재)에 적용한 결과, 롱온리 지수와 롱숏 지수 모두에서 동적 비중 버전이 고정 비중 버전보다 우수한 성과를 보였습니다.
- 롱온리 지수의 경우 동적 비중 버전이 COVID 이전에는 약간 더 우수한 성과를 보였으나, COVID 기간의 급락과 COVID 이후의 강세장에서는 두 버전이 함께 움직였으며, 이는 이 기간 표준 원자재 지수의 성과와 매우 비슷합니다.
- 롱숏 지수의 경우, 동적 비중 버전은 현재의 시장 국면과 거시 구조를 바탕으로 적절한 결정을 내려 가능한 모든 시장 상황을 활용할 수 있으므로 상당히 우수한 성과를 보이는 반면, 고정 비중 버전은 과거의 평균적인 시장 상황에 따라 움직일 수밖에 없습니다.
- 롱온리와 롱숏 동적 비중 지수는 모두 표준 원자재 지수보다도 우수한 성과를 보입니다.
- 결론적으로, 전천후 알파 지수를 구축하기 위해서는 동적 비중이 더 나은 선택인 것으로 보입니다.