
Análisis de la estacionalidad de las estrategias
Traducido del inglés. El texto en inglés es la referencia. Leer en inglés
Análisis de estacionalidad
Contexto
- Las estrategias AiLA se clasifican en estrategias basadas en la estacionalidad, en eventos (event-driven) y en flujos comerciales
- Las estrategias estacionales de AILA incluyen componentes estacionales y no estacionales
- Los componentes estacionales se caracterizan por variaciones de precio impulsadas por variaciones de la oferta o de la demanda en un ciclo de 12-16 meses
- Las materias primas cuyo precio varía a lo largo de un ciclo económico más largo se consideran no estacionales
- A efectos de este análisis, hemos clasificado los componentes por sector de la siguiente manera:
- Estacionales: agricultura, petróleo y gas
- No estacionales: metales básicos y preciosos
Preguntas clave
- ¿Aportan realmente los componentes estacionales una ventaja en términos de rendimiento ajustado al riesgo?
- ¿Qué impacto tiene en el rendimiento global combinar componentes estacionales y no estacionales en una sola estrategia?
- ¿Degradan los componentes no estacionales el rendimiento global?
Enfoque
- Para el análisis se utiliza AILAF010, una estrategia global de materias primas estacional y diversificada, largo/corto
- Los flujos de rentabilidad diaria de cada componente de la estrategia en el período de enero de 2017 a enero de 2026 se agrupan de la siguiente manera
Estacionales
| Soja de Chicago | Café arábica de EE. UU. | WTI de EE. UU. |
| Aceite de soja de Chicago | Cacao de EE. UU. | RBOB de EE. UU. |
| Maíz de Chicago | Algodón de EE. UU. | Gasóleo de calefacción de EE. UU. |
| Trigo de Chicago | Azúcar de EE. UU. | Brent de Londres |
| Harina de soja de Chicago | Emisiones de la UE | Gasóleo de Londres |
| Trigo de Kansas | TTF neerlandés | Gas natural de EE. UU. |
| Trigo de Minneapolis | NBP del Reino Unido |
No estacionales
| Oro de EE. UU. | Aluminio de Londres | Cobre de EE. UU. |
| Plata de EE. UU. | Plomo de Londres | Zinc de Londres |
| Platino de EE. UU. | Paladio de EE. UU. |
Los dos flujos de rentabilidad constituyen la base del análisis
Comparación del rendimiento
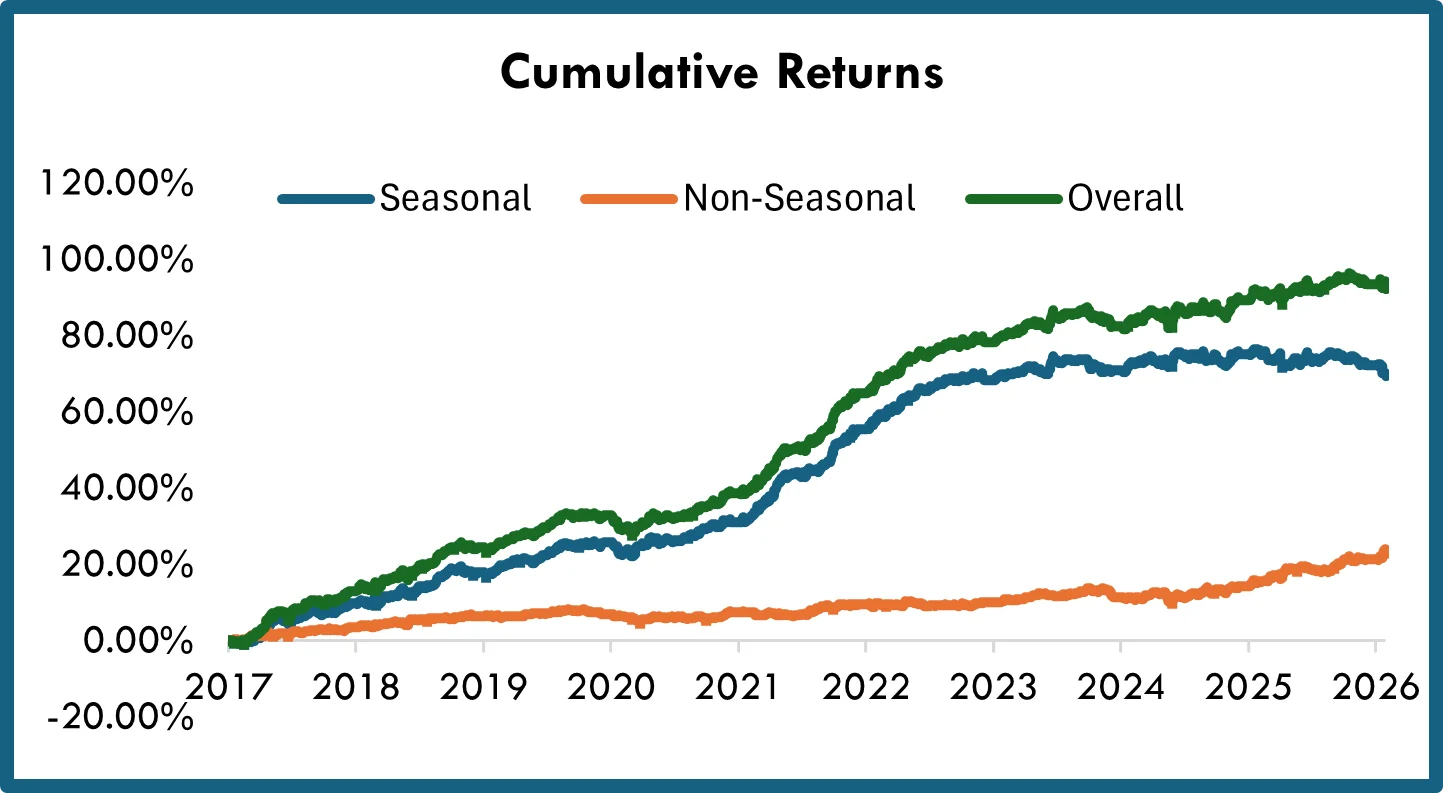
- Las rentabilidades acumuladas se comparan en todo el período, de enero de 2017 a enero de 2026
- Como se observa, el grupo estacional es el principal contribuidor a las rentabilidades globales de la estrategia, sobre todo por su mayor número de componentes
- El grupo estacional se beneficia además de la diversidad entre sectores y regiones, mientras que el grupo no estacional se concentra en metales
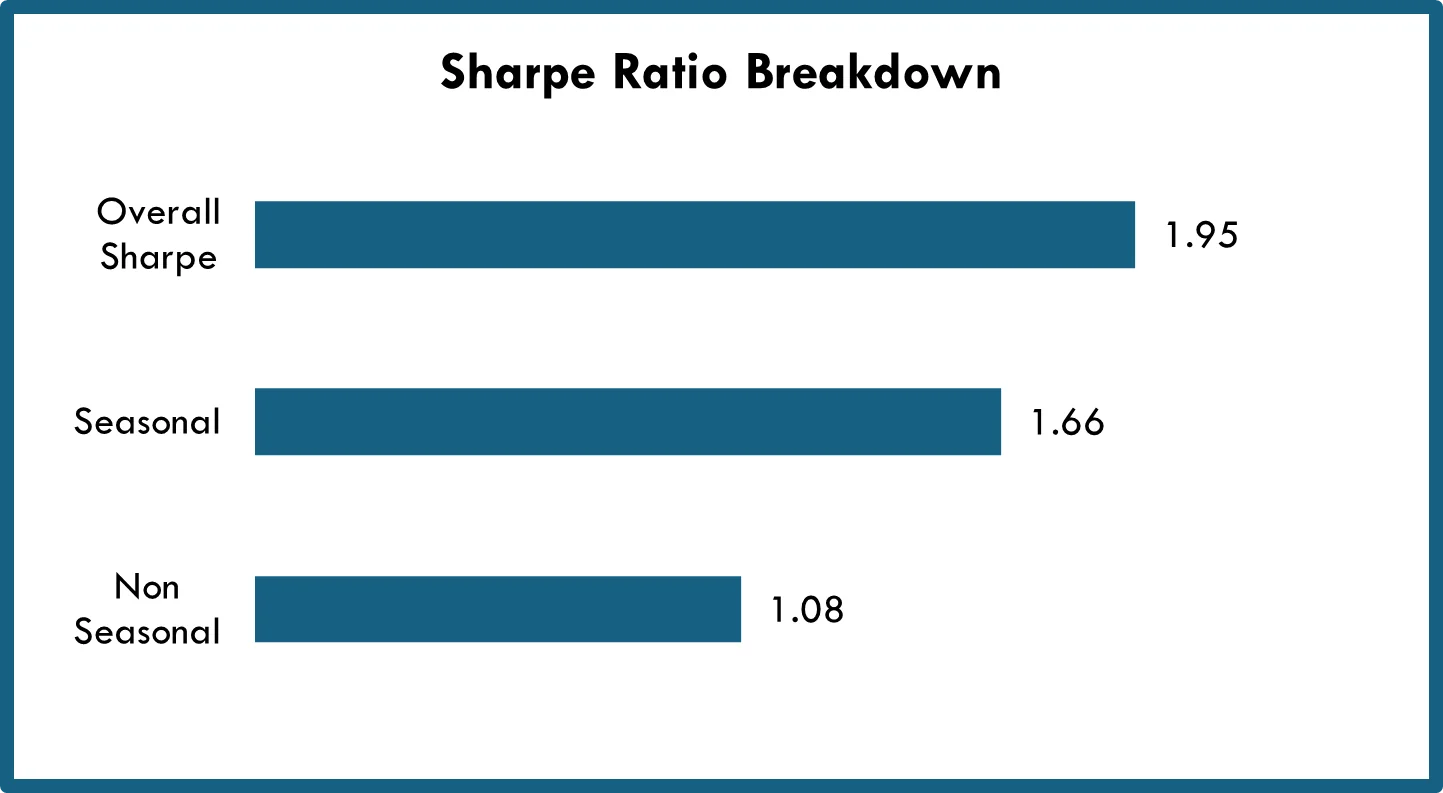
- El ratio de Sharpe es una métrica más adecuada para comparar el rendimiento ajustado al riesgo de los dos grupos
- En la figura adjunta vemos que el grupo estacional tiene un ratio de Sharpe más alto (1.66) que el no estacional (1.08)
- Sin embargo, el ratio de Sharpe de la estrategia en su conjunto es mejor que el de ambos grupos, lo que implica un efecto complementario entre ellos
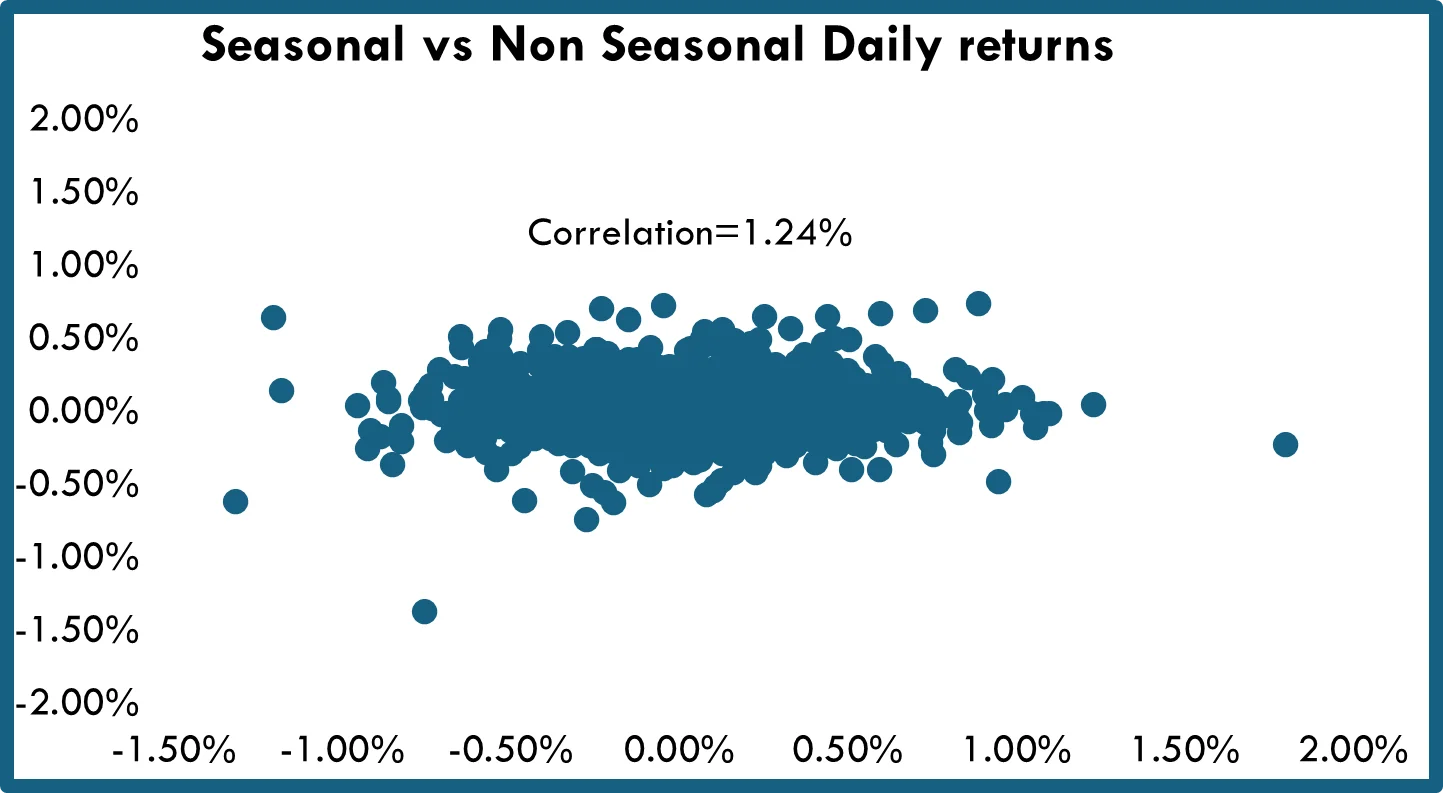
- Para entender mejor la interacción entre los grupos, se examinó la correlación entre los flujos de rentabilidad diaria de ambos
- Como se observa en el gráfico, la correlación entre los dos grupos es prácticamente insignificante (correlación = 1.24%)
- Esto implica que el grupo no estacional reduce la volatilidad de la cartera global, lo que también explica la mejora del ratio de Sharpe de la cartera en su conjunto
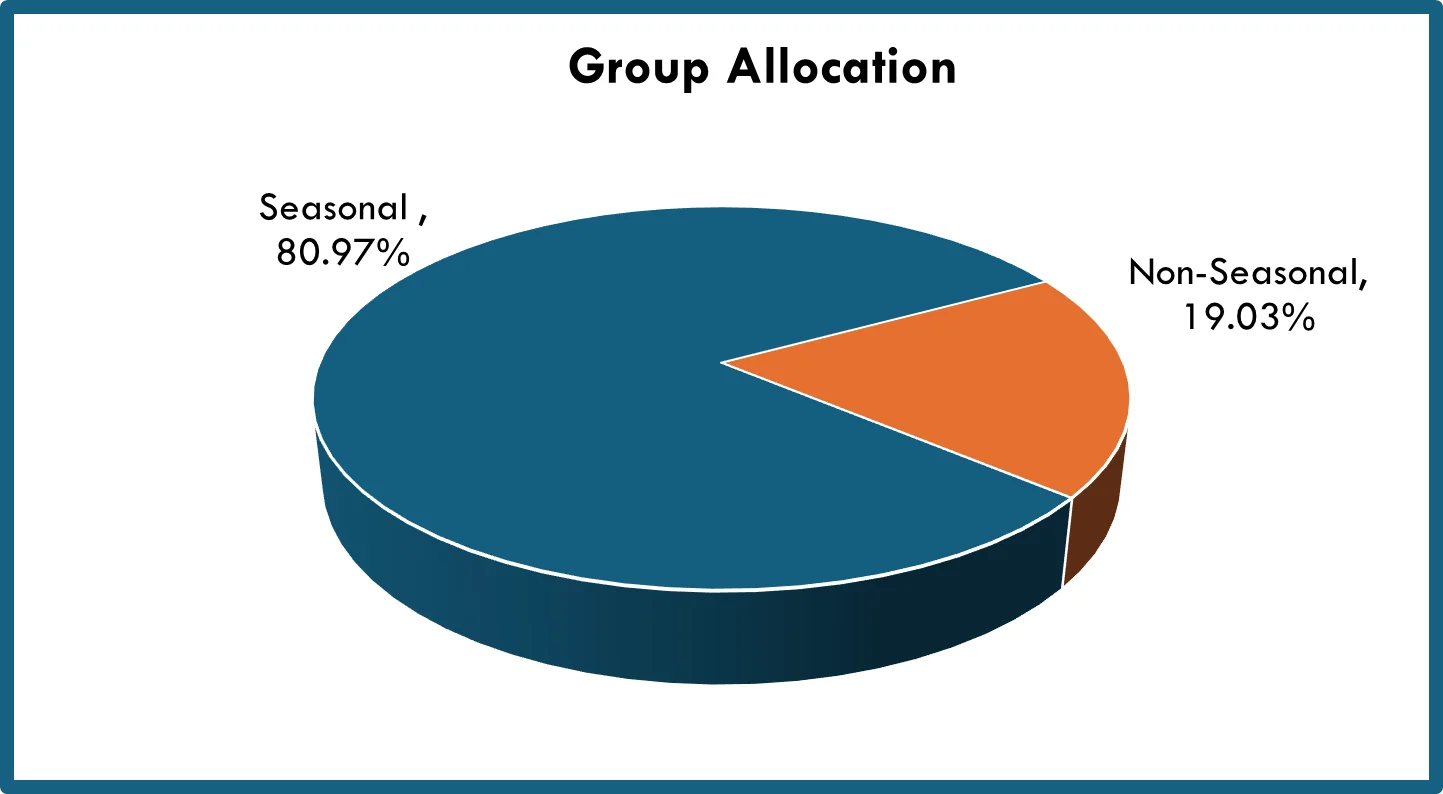
- Otro factor examinado es el reparto de la asignación de capacidad entre los grupos (estacional: 80.97%, no estacional: 19.03%)
- La baja correlación y el efecto complementario implican que la inclusión de componentes no estacionales en la estrategia ofrece oportunidades para ampliar la capacidad de asignación
Conclusiones
- El grupo de componentes estacionales es el principal motor del rendimiento de la cartera y aporta rentabilidades constantes a lo largo del período, con un ratio de Sharpe global de 1.66
- El grupo no estacional rinde menos que el estacional y tiene un ratio de Sharpe inferior, de 1.08
- La correlación es insignificante entre los flujos de rentabilidad
- El rendimiento y el ratio de Sharpe de la estrategia en su conjunto son mejores que los de cualquiera de los dos grupos, estacional y no estacional, con un ratio de Sharpe más alto, de 1.95
- Esto implica que los componentes no estacionales complementan a los estacionales y tienen un efecto favorable en el perfil global de rentabilidad y riesgo de la estrategia
- Este efecto favorable puede atribuirse a:
- La menor volatilidad de la cartera gracias a la baja correlación entre los flujos de rentabilidad de los grupos estacional y no estacional
- La mayor capacidad de asignación que aporta el grupo no estacional a la estrategia, que reduce aún más la volatilidad