
Saisonalitätsanalyse der Strategie
Aus dem Englischen übersetzt. Maßgeblich ist der englische Text. Auf Englisch lesen
Saisonalitätsanalyse
Hintergrund
- AiLA-Strategien werden danach eingeteilt, ob sie auf Saisonalität, auf Ereignissen oder auf Handelsströmen beruhen.
- Saisonale AILA-Strategien enthalten saisonale und nicht saisonale Bestandteile.
- Saisonale Bestandteile zeichnen sich durch Preisschwankungen aus, die über einen Zyklus von 12–16 Monaten entweder von Schwankungen des Angebots oder der Nachfrage getrieben werden.
- Rohstoffe, deren Preis über einen längeren Konjunkturzyklus schwankt, gelten als nicht saisonal.
- Für diese Analyse haben wir die Bestandteile der Sektoren wie folgt eingeteilt:
- Saisonal: Agrarrohstoffe, Öl und Gas
- Nicht saisonal: Basis- und Edelmetalle
Zentrale Fragen
- Verschaffen saisonale Bestandteile tatsächlich einen Vorteil bei der risikoadjustierten Wertentwicklung?
- Wie wirkt sich die Kombination saisonaler und nicht saisonaler Bestandteile in einer einzigen Strategie auf die Gesamtwertentwicklung aus?
- Verschlechtern nicht saisonale Bestandteile die Gesamtwertentwicklung?
Vorgehen
- Für die Analyse wird AILAF010 verwendet, eine saisonale und diversifizierte globale Long/Short-Rohstoffstrategie.
- Die einzelnen täglichen Renditeströme der Strategie im Zeitraum Januar 2017 bis Januar 2026 werden wie folgt gruppiert:
Saisonal
| Sojabohnen (Chicago) | Arabica-Kaffee (USA) | WTI (USA) |
| Sojaöl (Chicago) | Kakao (USA) | RBOB (USA) |
| Mais (Chicago) | Baumwolle (USA) | Heizöl (USA) |
| Weizen (Chicago) | Zucker (USA) | Brent (London) |
| Sojaschrot (Chicago) | Emissionsrechte (EU) | Gasöl (London) |
| Weizen (Kansas) | TTF (Niederlande) | Erdgas (USA) |
| Weizen (Minneapolis) | NBP (Vereinigtes Königreich) |
Nicht saisonal
| Gold (USA) | Aluminium (London) | Kupfer (USA) |
| Silber (USA) | Blei (London) | Zink (London) |
| Platin (USA) | Palladium (USA) |
Die beiden Renditeströme bilden die Grundlage der Analyse.
Vergleich der Wertentwicklung
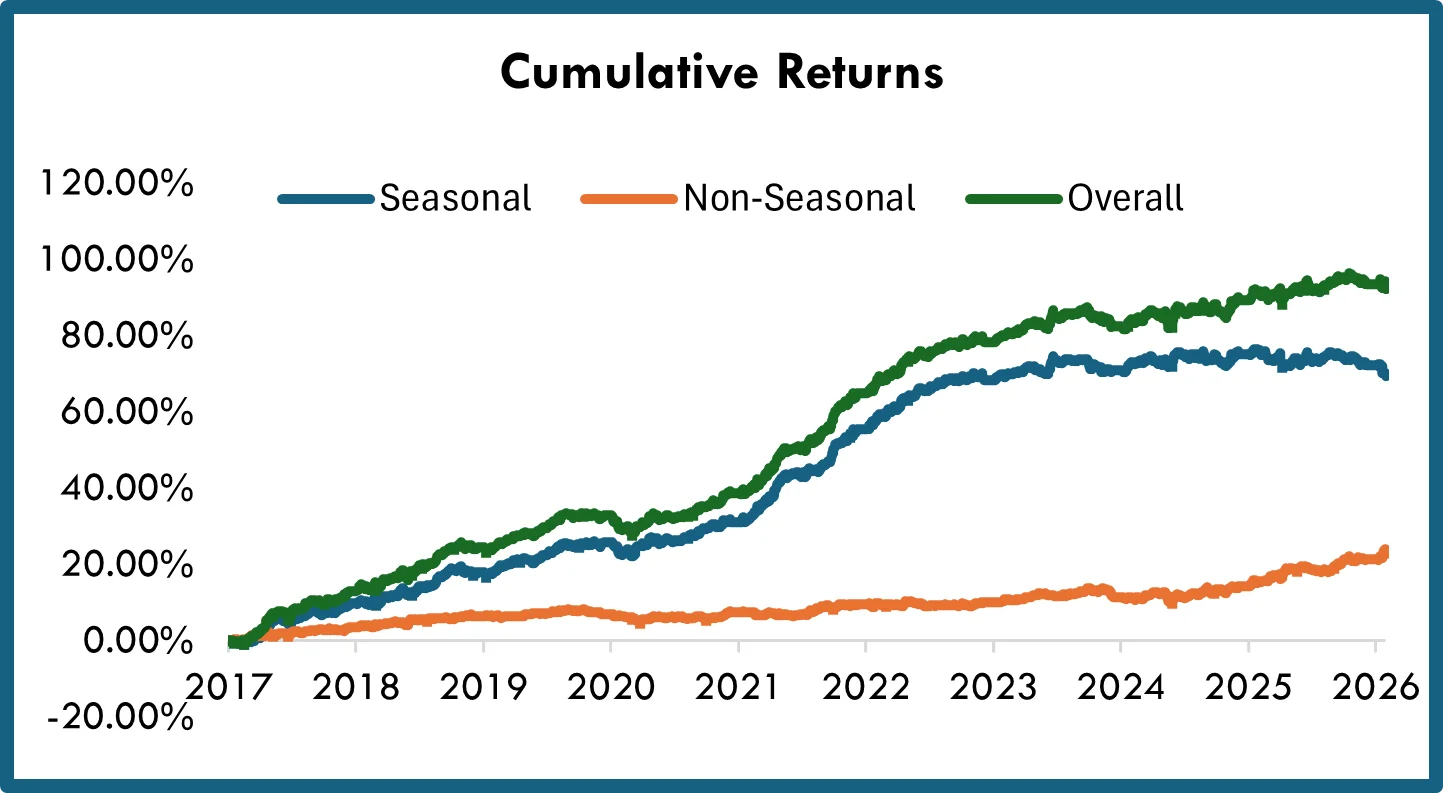
- Die kumulierten Renditen werden über den gesamten Zeitraum von Januar 2017 bis Januar 2026 verglichen.
- Wie sich zeigt, trägt die saisonale Gruppe am meisten zu den Gesamtrenditen der Strategie bei, was vor allem auf die größere Zahl ihrer Bestandteile zurückzuführen ist.
- Die saisonale Gruppe profitiert zudem von der Vielfalt der Sektoren und Regionen, während sich die nicht saisonale Gruppe auf Metalle konzentriert.
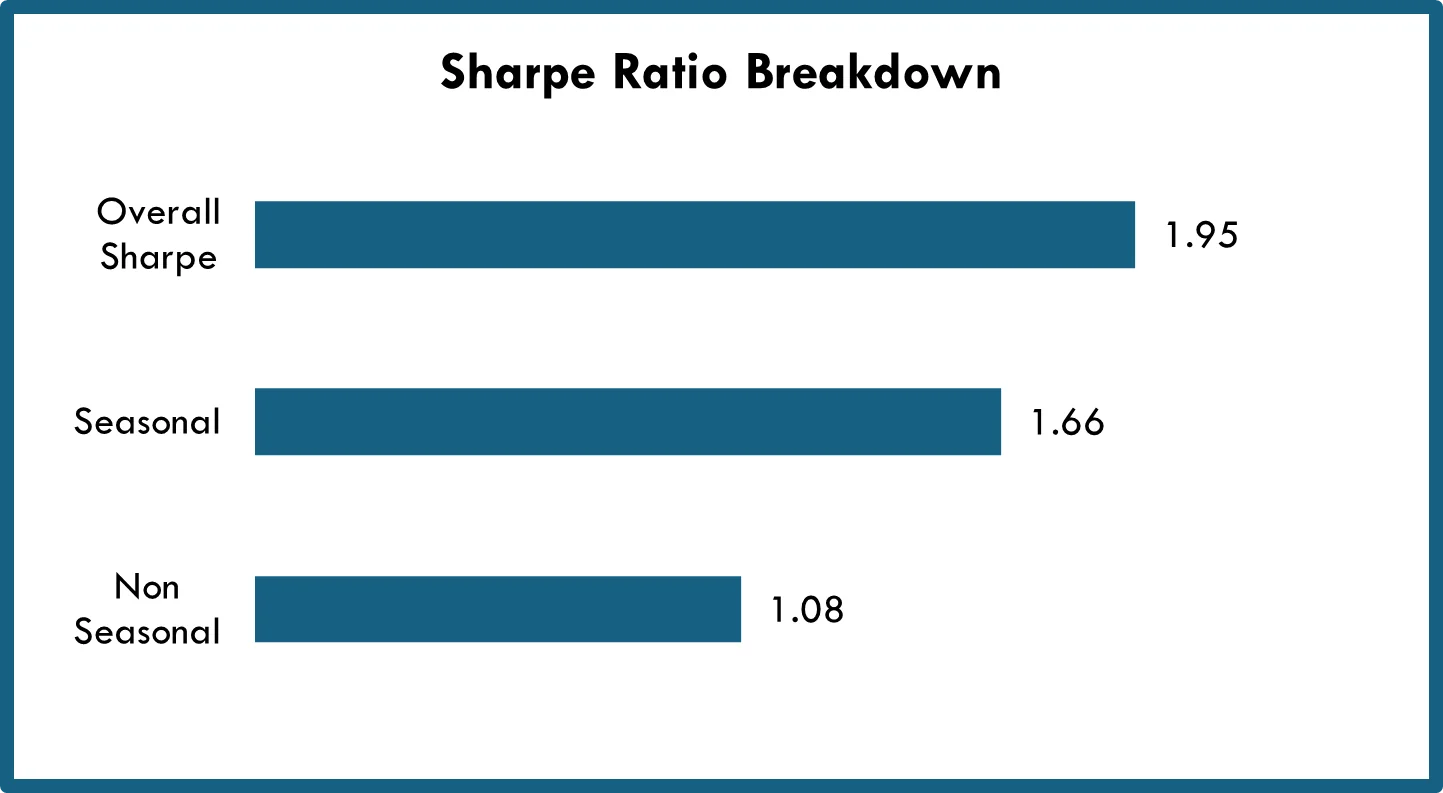
- Die Sharpe-Ratio ist eine bessere Kennzahl, um die risikoadjustierte Wertentwicklung der beiden Gruppen zu vergleichen.
- Die nebenstehende Abbildung zeigt, dass die saisonale Gruppe eine höhere Sharpe-Ratio (1.66) aufweist als die nicht saisonale (1.08).
- Die Sharpe-Ratio der Gesamtstrategie ist jedoch besser als die beider Gruppen, was auf eine sich ergänzende Wirkung der beiden Gruppen hindeutet.
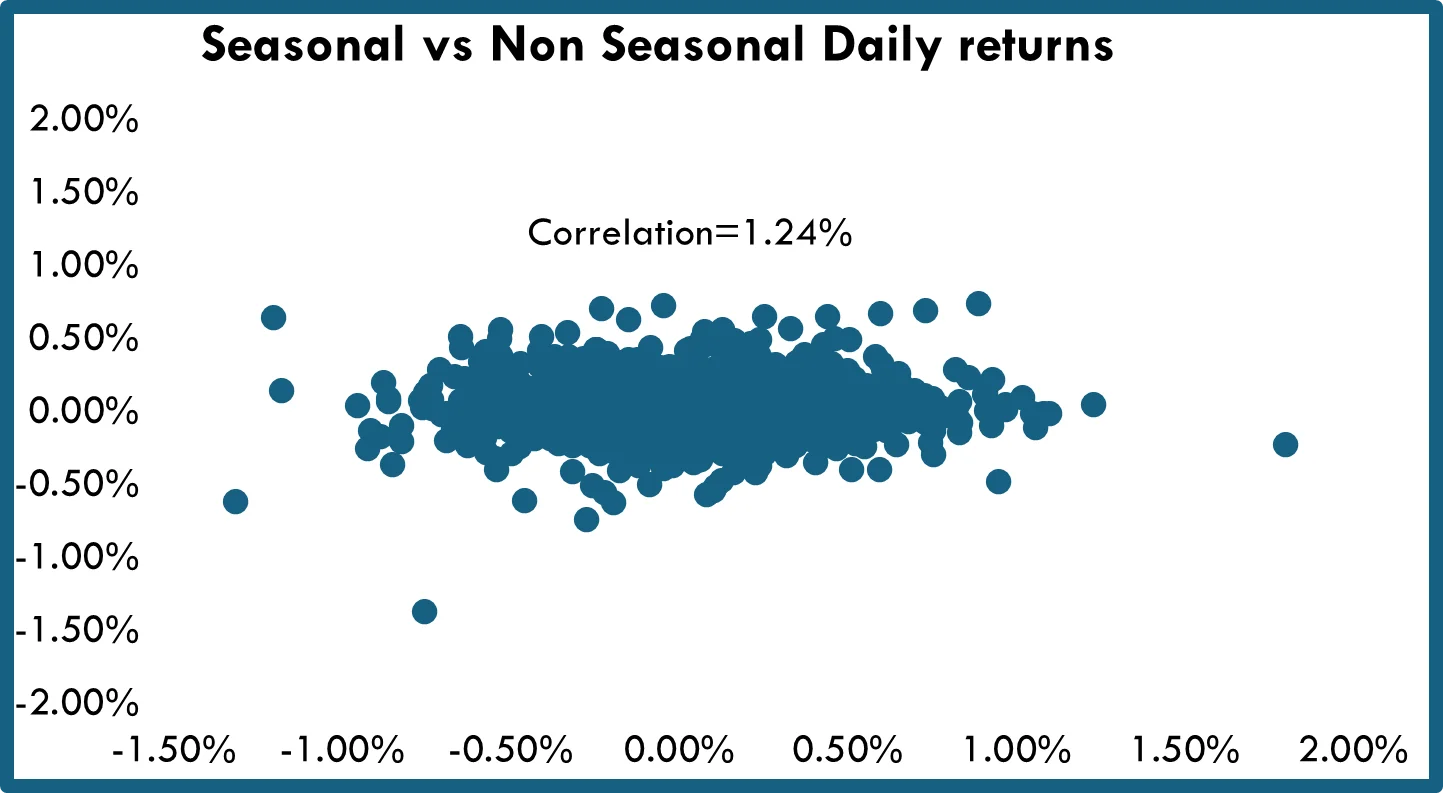
- Um das Zusammenspiel der Gruppen besser zu verstehen, wurde die Korrelation zwischen den täglichen Renditeströmen der Gruppen untersucht.
- Wie das Diagramm zeigt, ist die Korrelation zwischen den beiden Gruppen äußerst gering (Korrelation = 1.24%).
- Das bedeutet, dass die nicht saisonale Gruppe die Volatilität des Gesamtportfolios verringert, und erklärt zugleich die verbesserte Sharpe-Ratio des Gesamtportfolios.
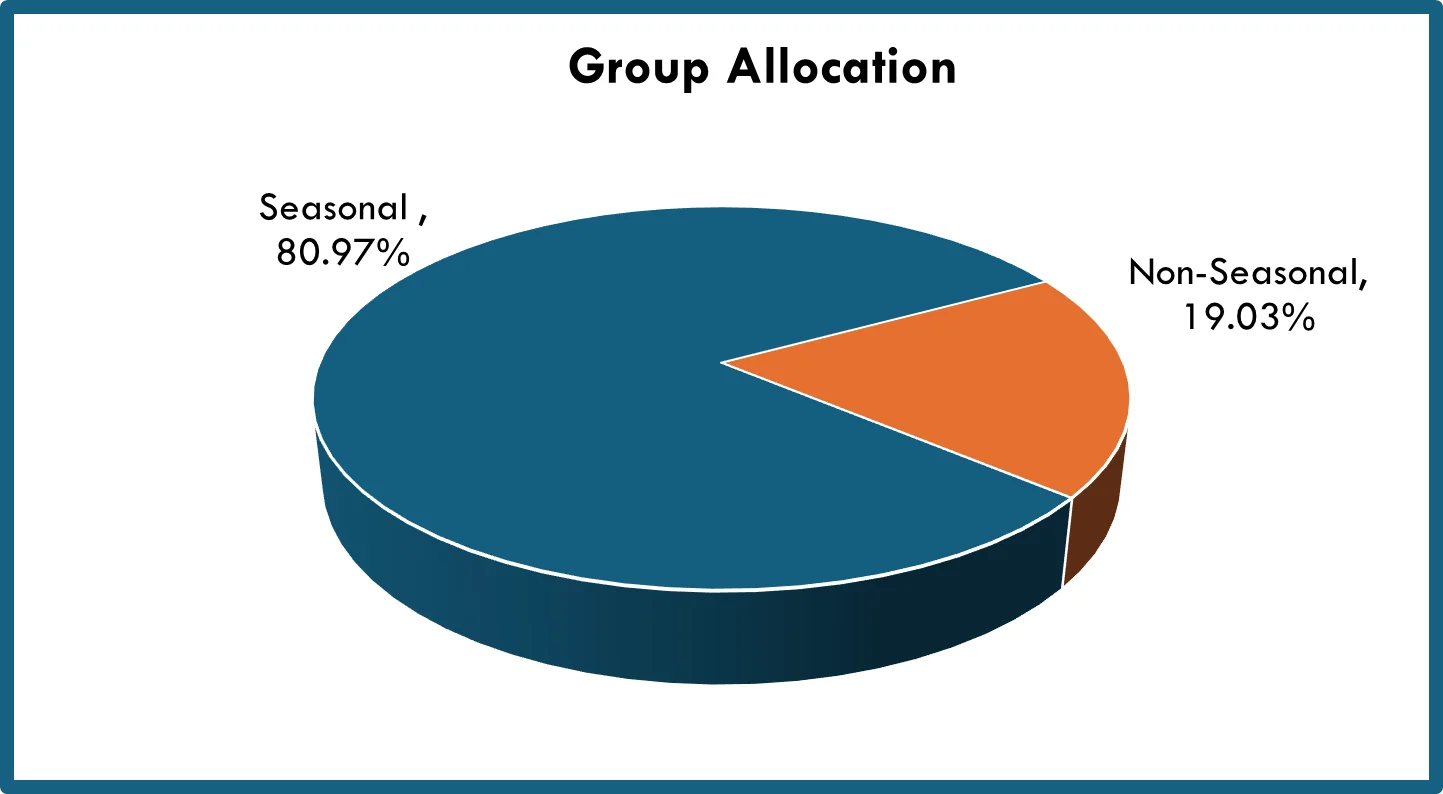
- Ein weiterer untersuchter Faktor ist die Aufteilung der Allokationskapazität zwischen den Gruppen (saisonal: 80.97%, nicht saisonal: 19.03%).
- Die geringe Korrelation und die sich ergänzende Wirkung bedeuten, dass die Aufnahme nicht saisonaler Bestandteile in die Strategie Möglichkeiten bietet, die Allokationskapazität zu erhöhen.
Fazit
- Die Gruppe der saisonalen Bestandteile ist der wichtigste Treiber der Wertentwicklung des Portfolios und liefert über den Zeitraum beständige Renditen mit einer Sharpe-Ratio von insgesamt 1.66.
- Die nicht saisonale Gruppe bleibt hinter der saisonalen Gruppe zurück und hat mit 1.08 eine niedrigere Sharpe-Ratio.
- Zwischen den Renditeströmen besteht eine unbedeutende Korrelation.
- Wertentwicklung und Sharpe-Ratio der Gesamtstrategie sind besser als die der saisonalen und der nicht saisonalen Gruppe, mit einer höheren Sharpe-Ratio von 1.95.
- Die nicht saisonalen Bestandteile ergänzen also die saisonalen Bestandteile und wirken sich günstig auf das Rendite- und Risikoprofil der Gesamtstrategie aus.
- Diese günstige Wirkung lässt sich zurückführen auf:
- eine geringere Volatilität des Portfolios dank der geringen Korrelation zwischen den Renditeströmen der saisonalen und der nicht saisonalen Gruppe;
- die zusätzliche Allokationskapazität, die die nicht saisonale Gruppe der Strategie verschafft und die die Volatilität weiter verringert.