
Momento de salida e impacto en el rendimiento
Traducido del inglés. El texto en inglés es la referencia. Leer en inglés
Estrategia de salida
Rebalanceo y gestión del riesgo:
- Las estrategias se rebalancean al cierre, normalmente con órdenes TAS o MOC.
- El marco de gestión del riesgo a nivel de activo cierra una asignación activa cuando:
- La asignación alcanza un objetivo de rendimiento predefinido (TR).
- La asignación toca un stop-loss de rendimiento predefinido (SL).
- Surge una oportunidad de asignación en sentido contrario (OA).
- La asignación alcanza su período de tenencia predefinido (HP).
- Cuando se cumple un criterio de salida el día T, la instrucción de salida se ejecuta normalmente al cierre del día T+1.
Pregunta:
- ¿Qué impacto tiene en el rendimiento el retraso entre el cumplimiento del criterio de salida y su ejecución?
- La pregunta se aborda en el contexto de las salidas provocadas por tocar un stop-loss o un objetivo, ya que estas se activan por las ganancias y las pérdidas.
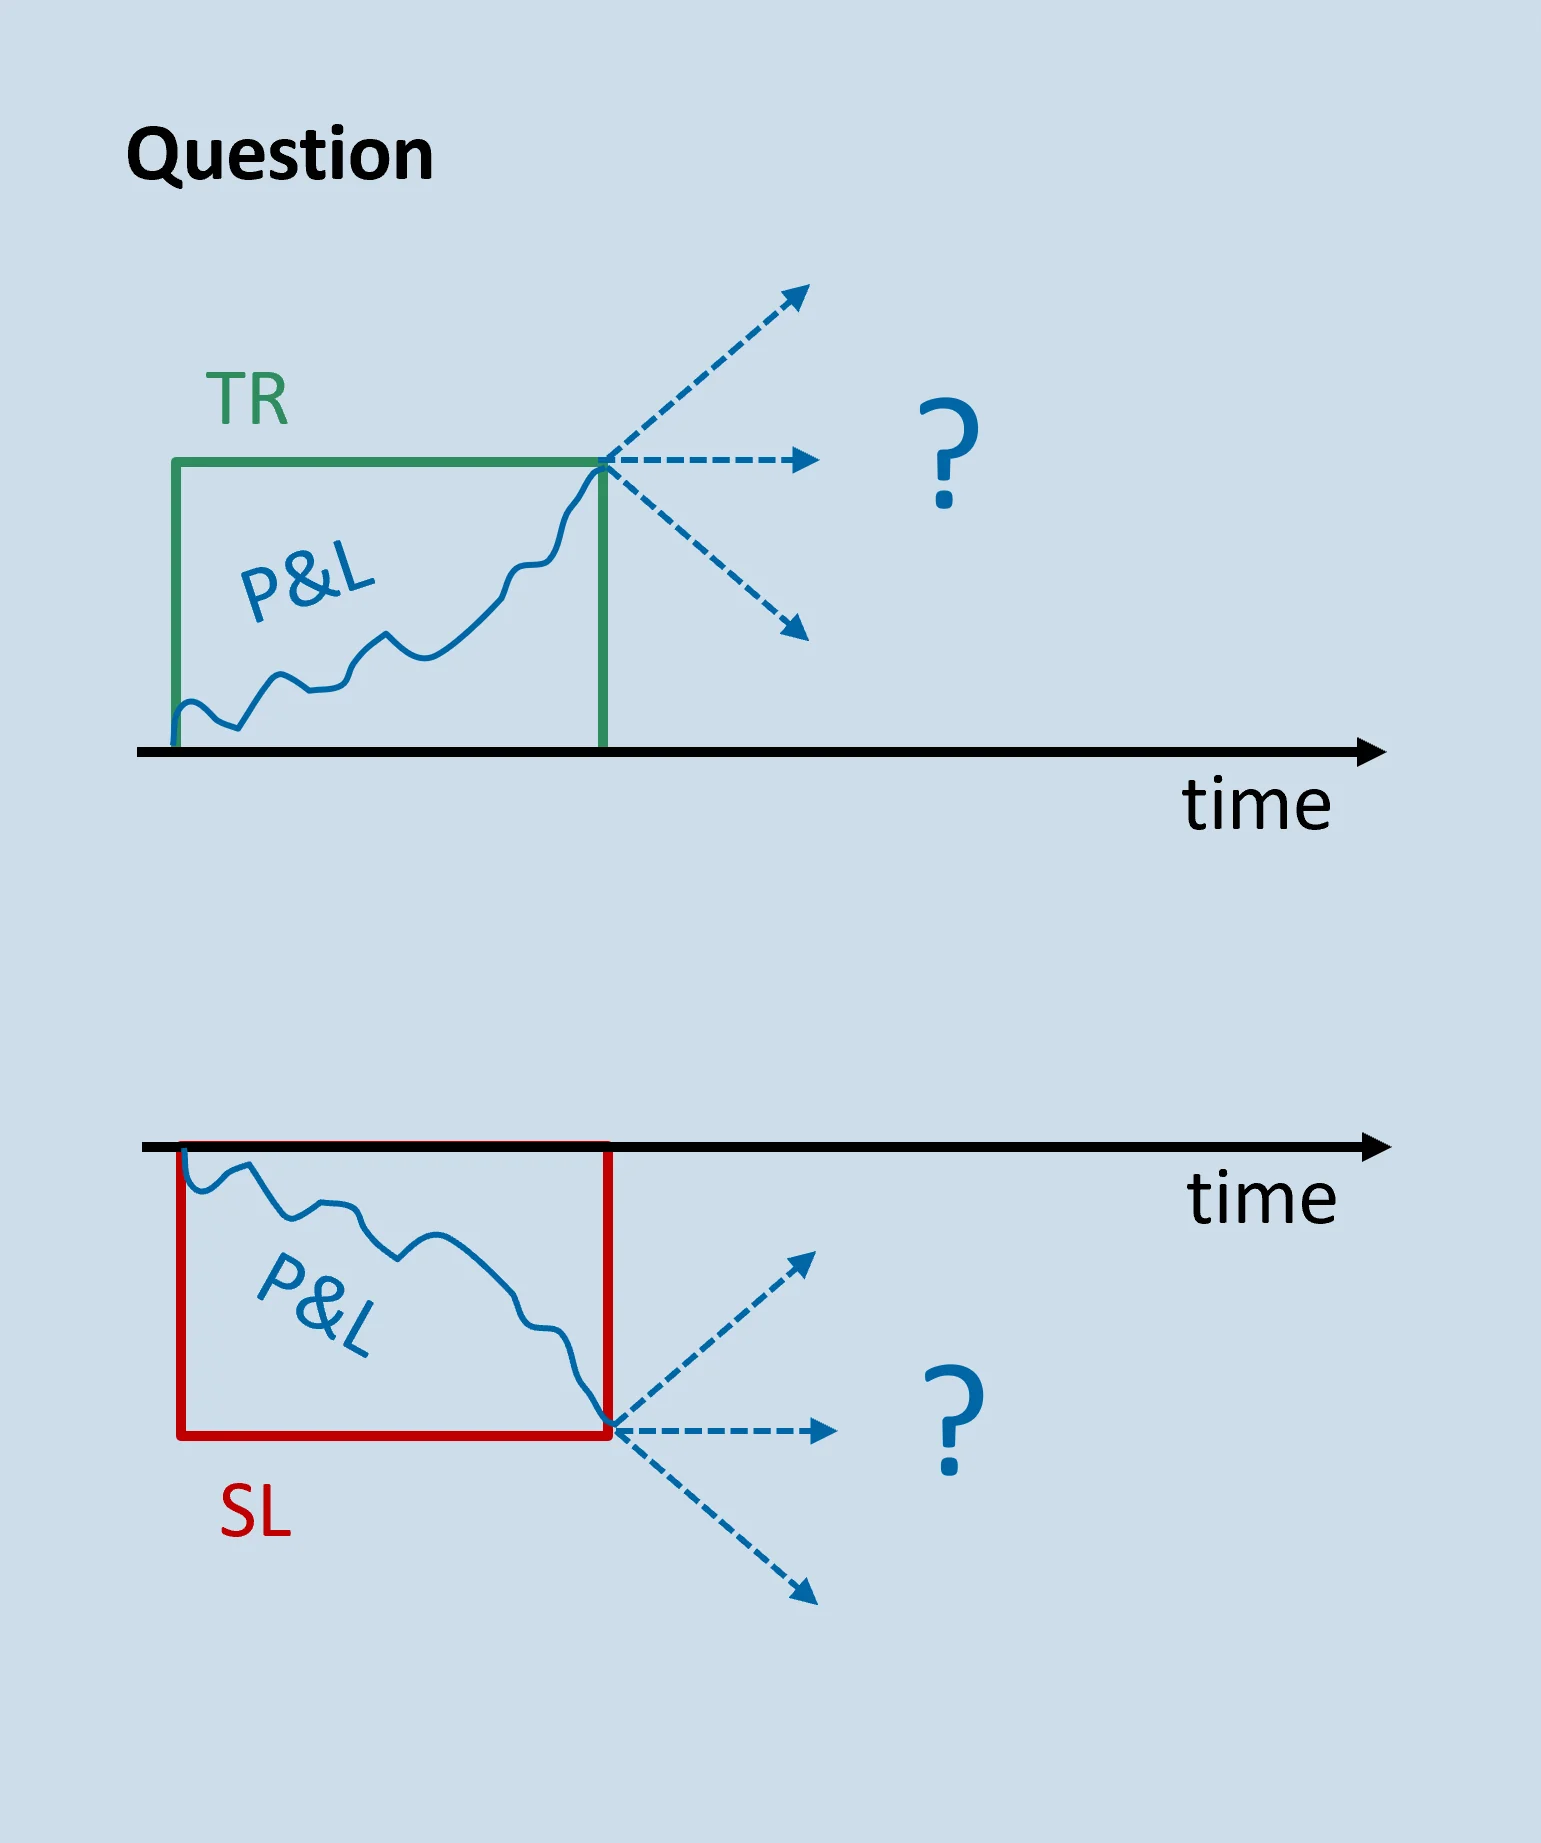
Impacto del stop-loss
Para todas las asignaciones de activos de la cartera:
- Identificar las asignaciones que superan el umbral de SL antes de la salida, es decir, sin cumplir otros criterios de salida antes del SL.
- Calcular la rentabilidad de la asignación a partir del precio mínimo (máximo) para las asignaciones largas (cortas) respecto al cierre en la entrada, para compararla con el umbral de SL.
- Para las asignaciones con SL, registrar la rentabilidad adicional debida a una salida posterior.
Tres diferencias de rentabilidad por salida tardía:
- SL – Close(T): ∆rentabilidad entre el SL y el cierre del día T.
- SL – Open(T+1): ∆rentabilidad entre el SL y la apertura del día T+1.
- SL – Close(T+1): ∆rentabilidad entre el SL y el cierre del día T+1.
Por tanto, una diferencia de rentabilidad positiva significa que con el SL se pierde menos que saliendo más tarde.
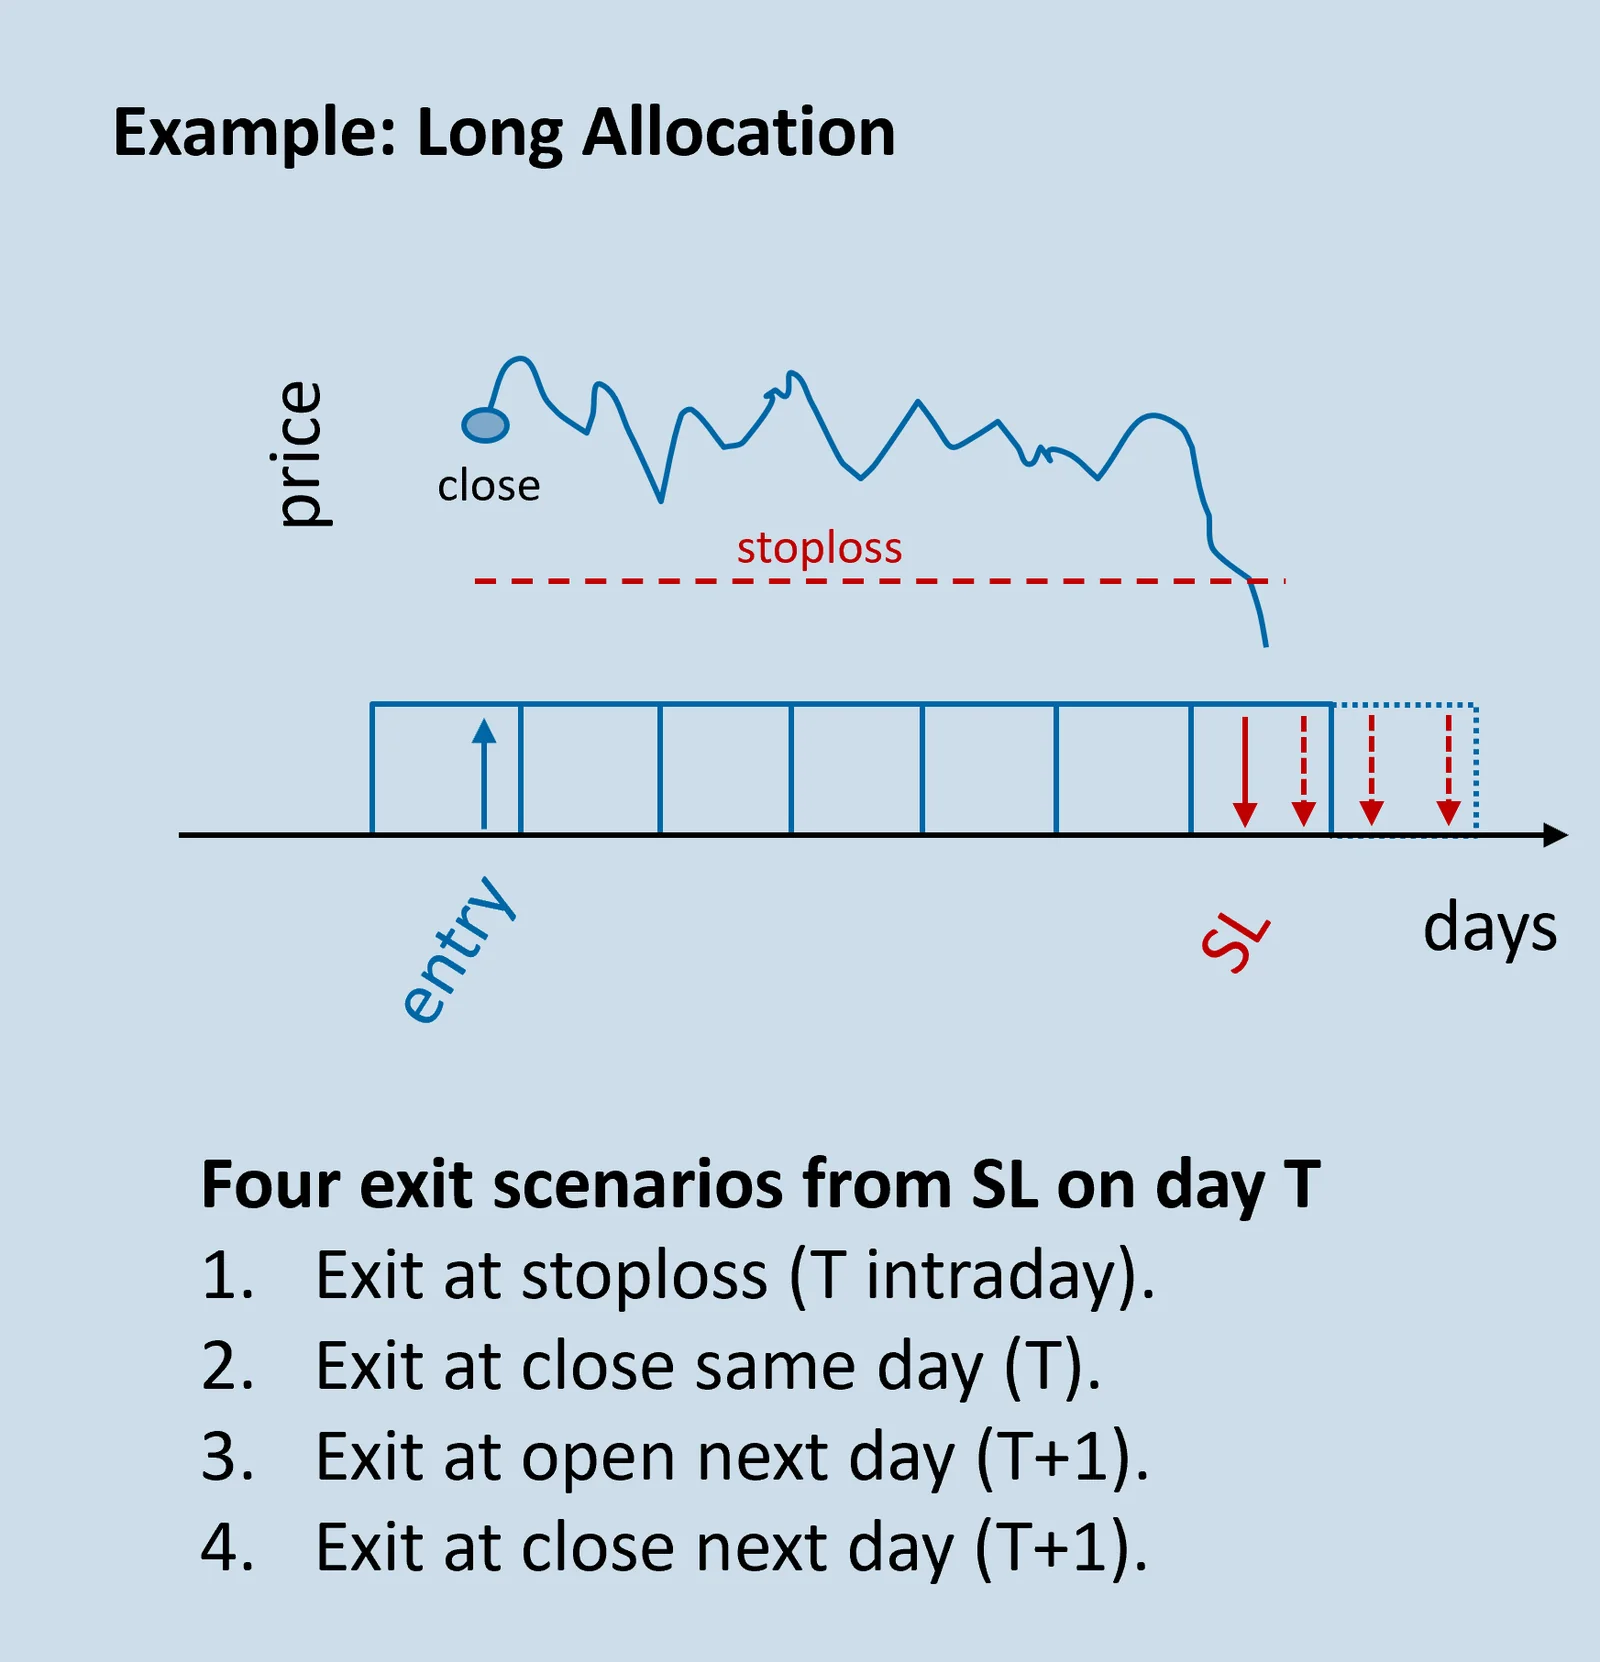
Impacto del stop-loss
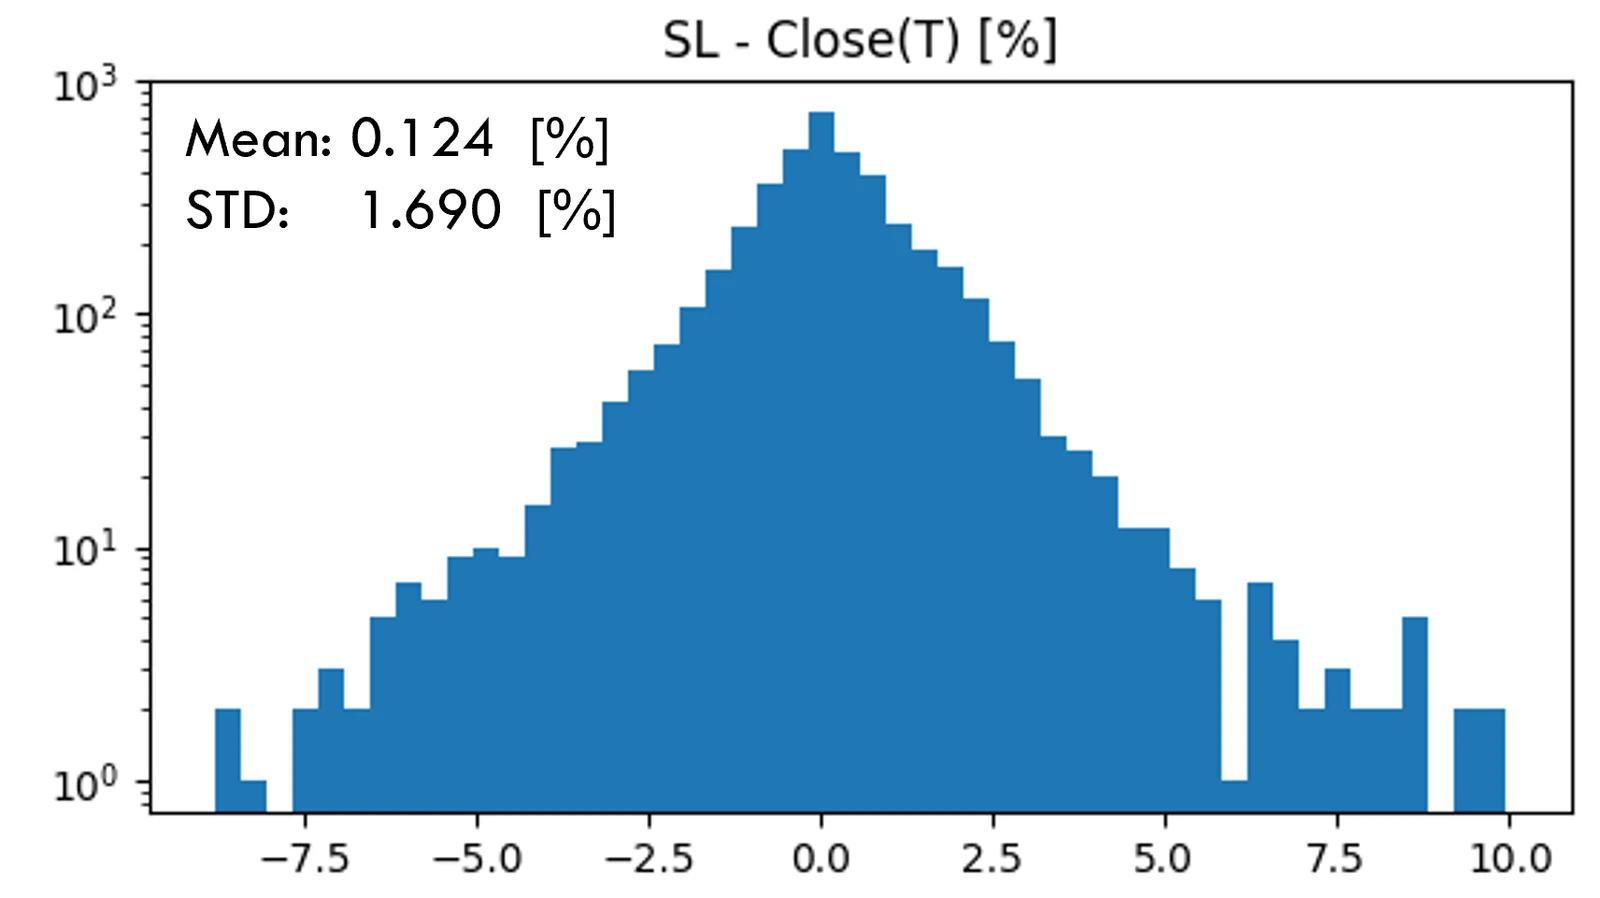
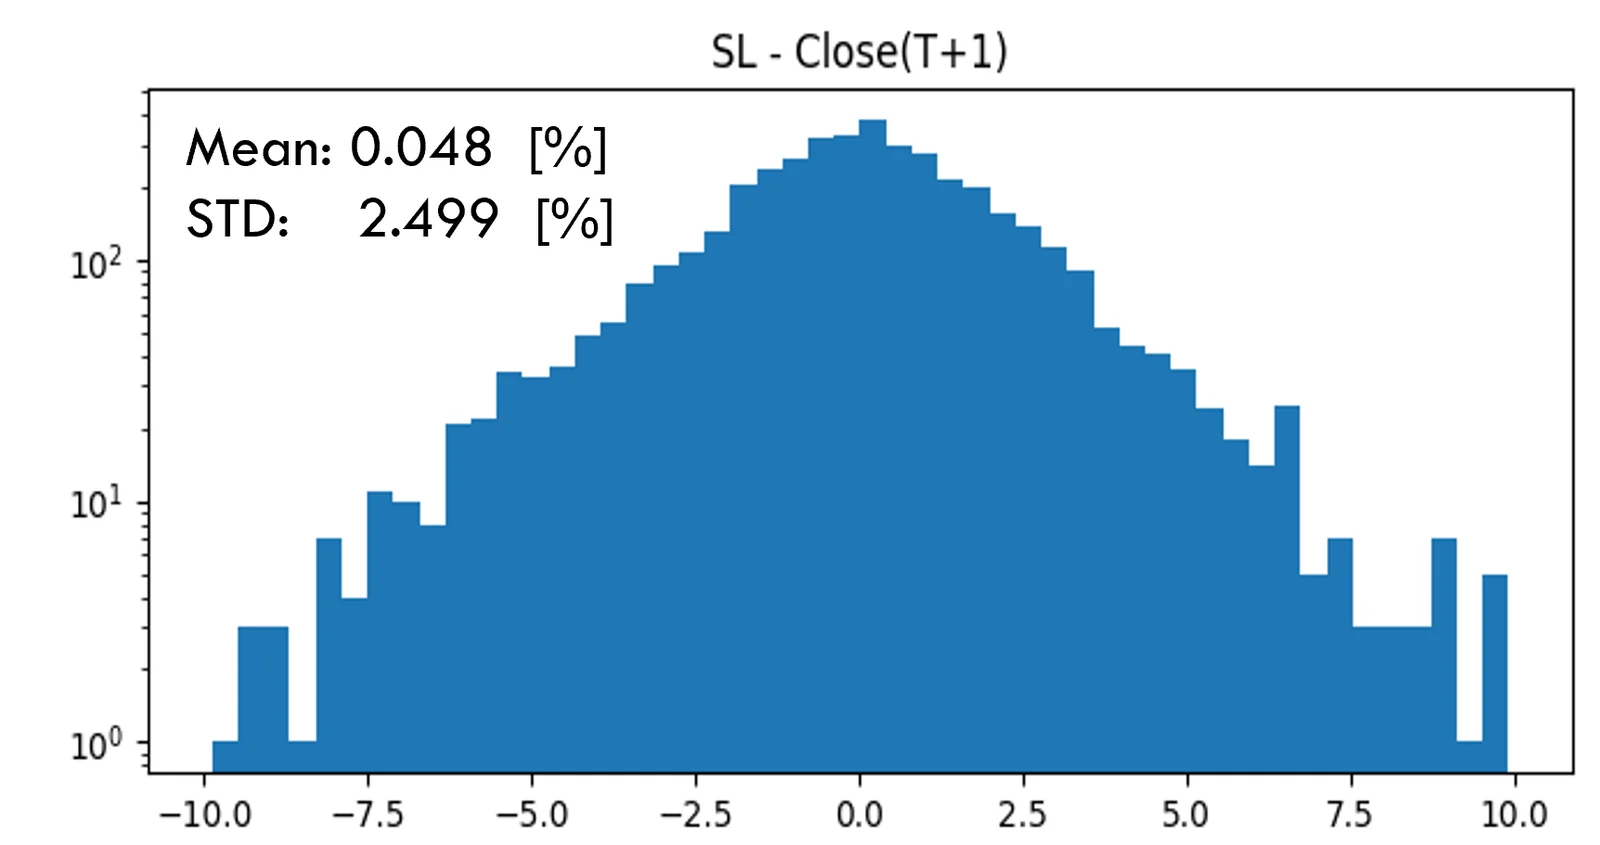
Resultados observados:
- Indican una media ligeramente positiva.
- La disminución de la media con una salida más tardía, p. ej., close(T) frente a close(T+1), podría indicar una tendencia a la reversión al día siguiente.
- En la práctica, el efecto es pequeño; por ejemplo, a modo de «interpretación»:
- SL – Close(T): «6 días +1.7% frente a 7 días -1.7%»
- SL – Open(T+1): «15 días +1.8% frente a 16 días -1.8%»
- SL – Close(T+1): «25 días +2.5% frente a 26 días -2.5%»
En promedio, los resultados sugieren que salir al cierre de T+1 es igual de bueno, o ligeramente mejor, que las opciones de salida anteriores, p. ej., por la tendencia a la reversión.
| Stop-loss | Media | Error típico |
|---|---|---|
| SL - Close(T) | 0.1236 | 0.0259 |
| SL - Open(T+1) | 0.0571 | 0.0280 |
| SL - Close(T+1) | 0.0478 | 0.0384 |
Impacto del objetivo
Resultados observados:
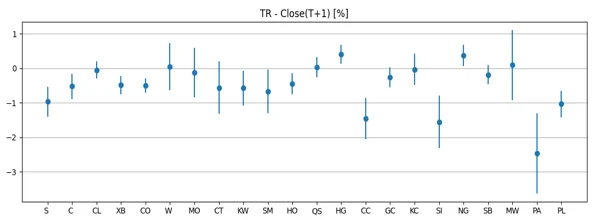
- El mismo análisis, pero para las salidas por alcanzar el umbral objetivo, muestra la tendencia opuesta.
- Indica una media de las distribuciones ligeramente negativa.
- La disminución de la media con una salida más tardía, p. ej., close(T) frente a close(T+1), podría indicar una tendencia de momentum al día siguiente.
- El desglose por materia prima indica que la mayoría de las materias primas contribuyen con una media negativa.
- Los umbrales objetivo suelen ser mayores que los de stop-loss, lo que da lugar a un análisis con menos estadística (más error).
- Una diferencia de rentabilidad negativa significa que con el TR se gana menos que saliendo más tarde.
En promedio, los resultados sugieren que salir al cierre de T+1 es igual de bueno, o ligeramente mejor, que las opciones de salida anteriores, p. ej., por la tendencia de momentum.
| Stop-loss | Media | Error típico |
|---|---|---|
| SL - Close(T) | 0.1236 | 0.0259 |
| SL - Open(T+1) | 0.0571 | 0.0280 |
| SL - Close(T+1) | 0.0478 | 0.0384 |
| Objetivo | Media | Error típico |
|---|---|---|
| TR - Close(T) | -0.0641 | 0.0580 |
| TR - Open(T+1) | -0.1394 | 0.0649 |
| TR - Close(T+1) | -0.2067 | 0.0771 |
Comparación entre carteras
Resultados observados:
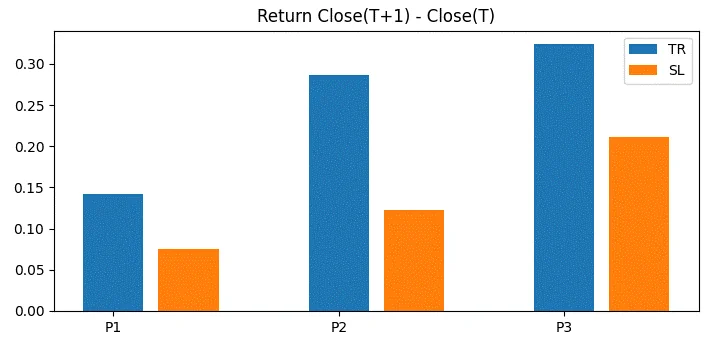
- Se compararon los resultados de tres carteras diferentes, de P1 a P3.
- Dos carteras de materias primas distintas y una cartera de índices bursátiles.
- La comparación de las rentabilidades de Close(T) a Close(T+1) muestra un patrón coherente entre las carteras.
- Todo ello respalda los resultados observados anteriormente.
En promedio, los resultados sugieren que salir al cierre de T+1 es igual de bueno, o ligeramente mejor, que las opciones de salida anteriores, tanto cuando la salida la provoca un stop-loss como cuando la provoca un objetivo.
Conclusiones
- Las estrategias AiLA suelen estar diseñadas para un rebalanceo diario en el que la ejecución tiene lugar al cierre del día T+1, respecto al día (T) en que se genera la instrucción.
- Las asignaciones de activos funcionan dentro de un marco de gestión del riesgo con umbrales predefinidos de stop-loss y de objetivo, al alcanzar los cuales se cierra una asignación activa.
- Este breve análisis intenta responder a la pregunta:
¿Qué impacto tiene en el rendimiento el retraso entre el cumplimiento del criterio de salida y su ejecución? - Los resultados sugieren que:
en promedio, salir al cierre de T+1 es igual de bueno, o ligeramente mejor, que las opciones de salida anteriores, tanto cuando la salida la provoca un stop-loss como cuando la provoca un objetivo.