
Moment de sortie et impact sur la performance
Traduit de l’anglais. Le texte anglais fait foi. Lire en anglais
Stratégie de sortie
Rééquilibrage et gestion des risques :
- Les stratégies sont rééquilibrées à la clôture, généralement au moyen d’ordres TAS ou MOC.
- Le cadre de gestion des risques au niveau de chaque actif met fin à une allocation active dans les cas suivants :
- l’allocation atteint un objectif de performance prédéfini (TR) ;
- l’allocation touche un stop-loss prédéfini (SL) ;
- une opportunité d’allocation de sens opposé apparaît (OA) ;
- l’allocation atteint sa durée de détention prédéfinie (HP).
- Lorsqu’un critère de sortie est rempli le jour T, l’instruction de sortie est généralement exécutée à la clôture du jour T+1.
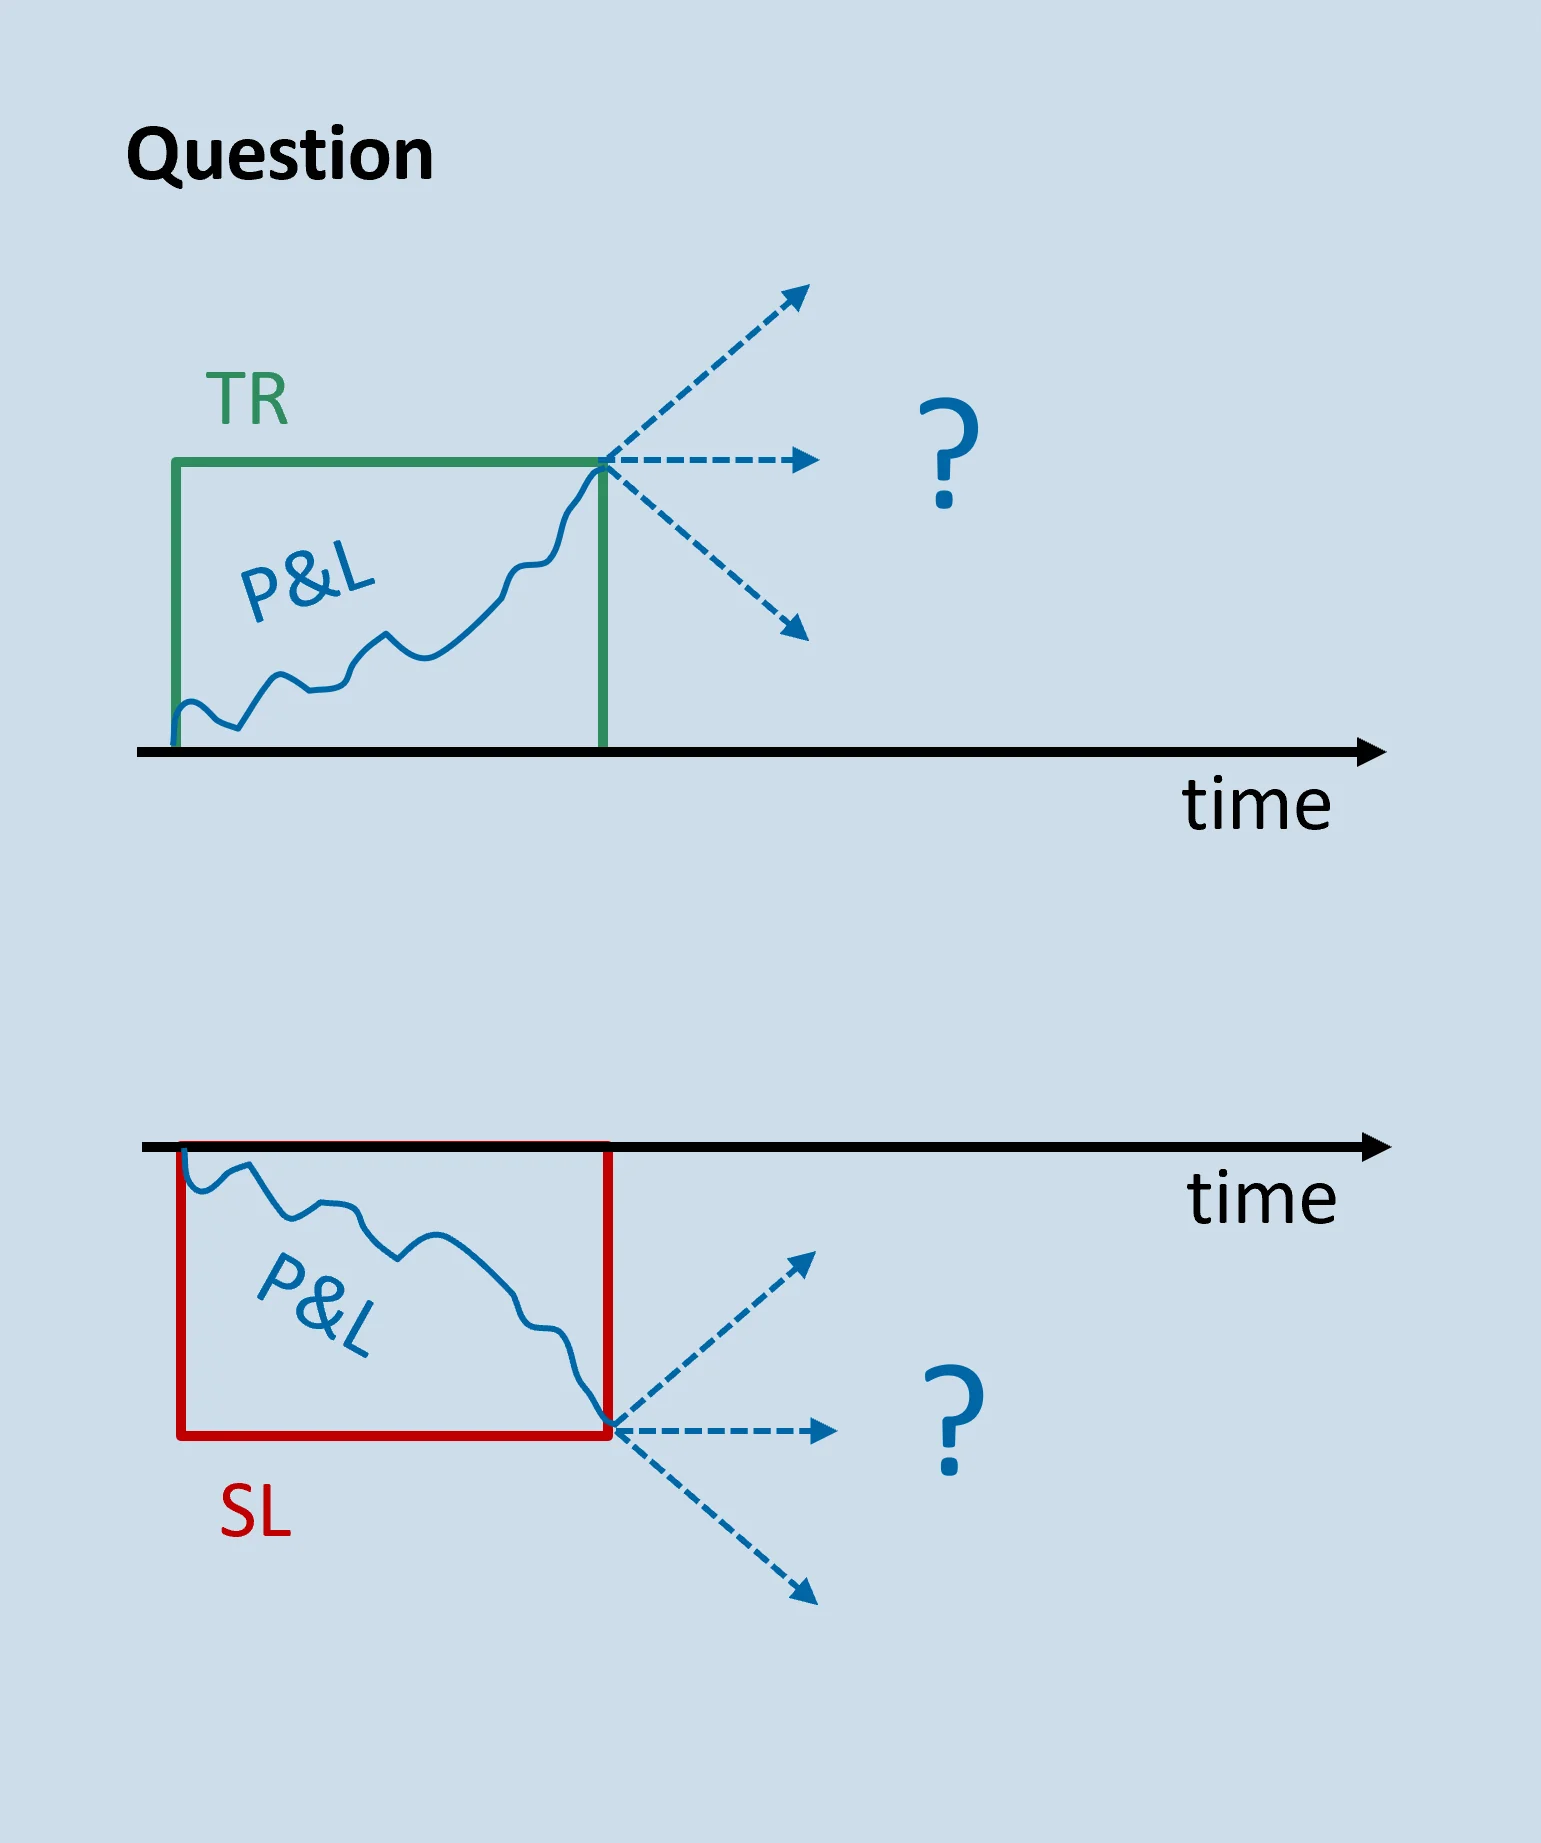
Question :
- Quel est l’impact sur la performance du délai entre le moment où le critère de sortie est rempli et son exécution ?
- La question est étudiée dans le cas des sorties déclenchées par un stop-loss ou un objectif, puisque ceux-ci dépendent des gains et des pertes.
Impact du stop-loss
Pour toutes les allocations d’actifs du portefeuille :
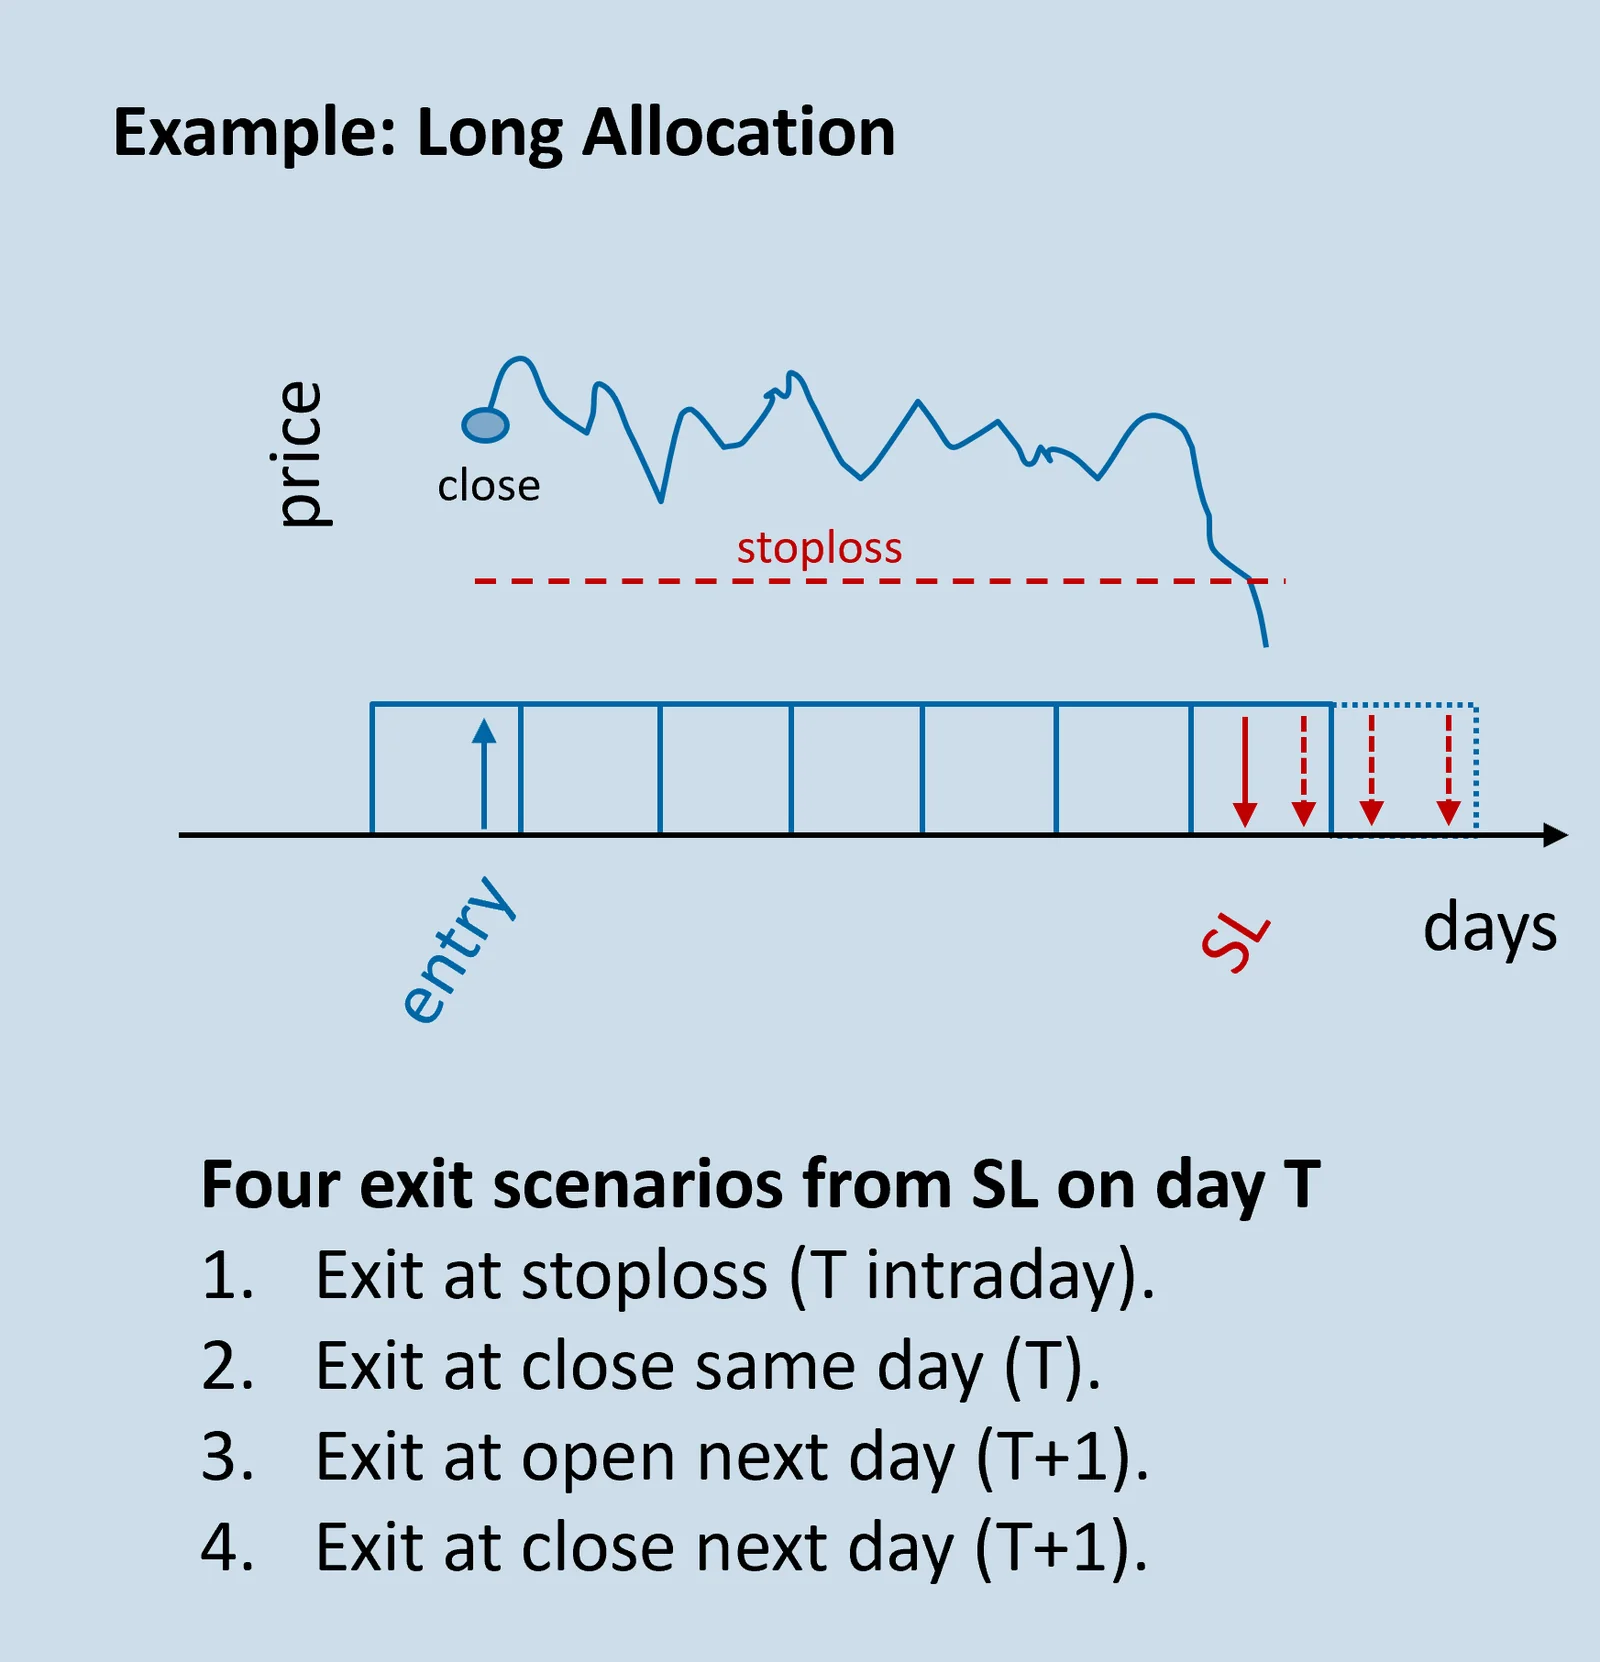
- Identifier les allocations qui franchissent le seuil SL avant la sortie, c’est-à-dire sans qu’un autre critère de sortie ait été rempli avant le SL.
- Calculer le rendement de l’allocation à partir du plus bas (plus haut) pour les allocations longues (courtes), par rapport à la clôture à l’entrée, et le comparer au seuil SL.
- Pour les allocations SL, enregistrer le rendement supplémentaire dû à une sortie plus tardive.
Trois écarts de rendement en cas de sortie tardive :
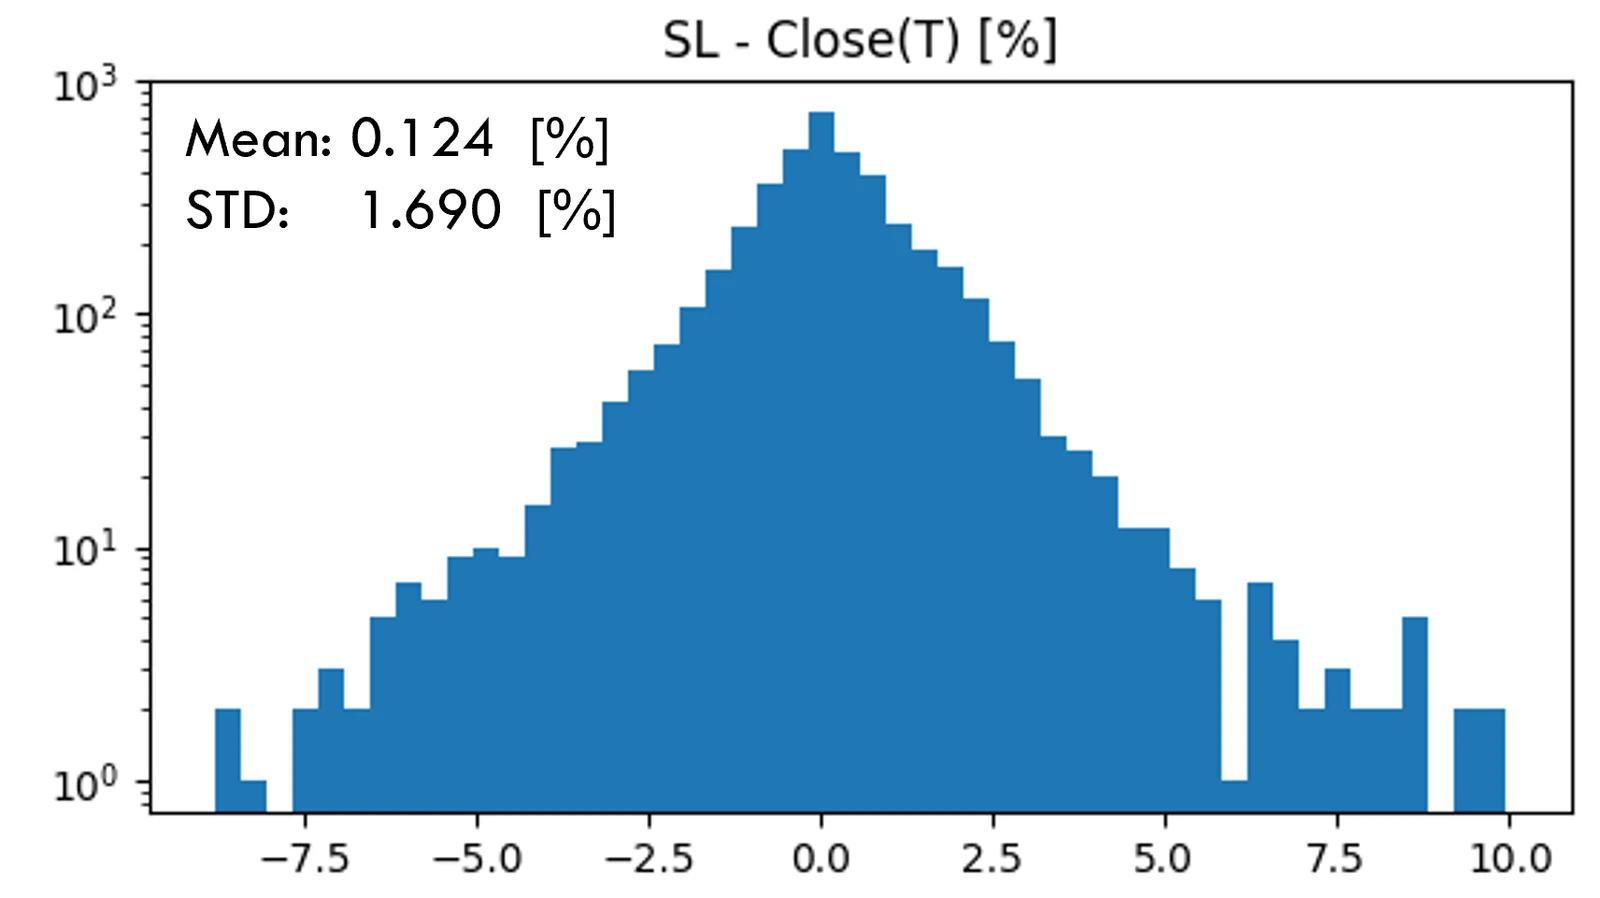
- SL – Close(T) : ∆rendement entre le SL et la clôture du jour T.
- SL – Open(T+1) : ∆rendement entre le SL et l’ouverture du jour T+1.
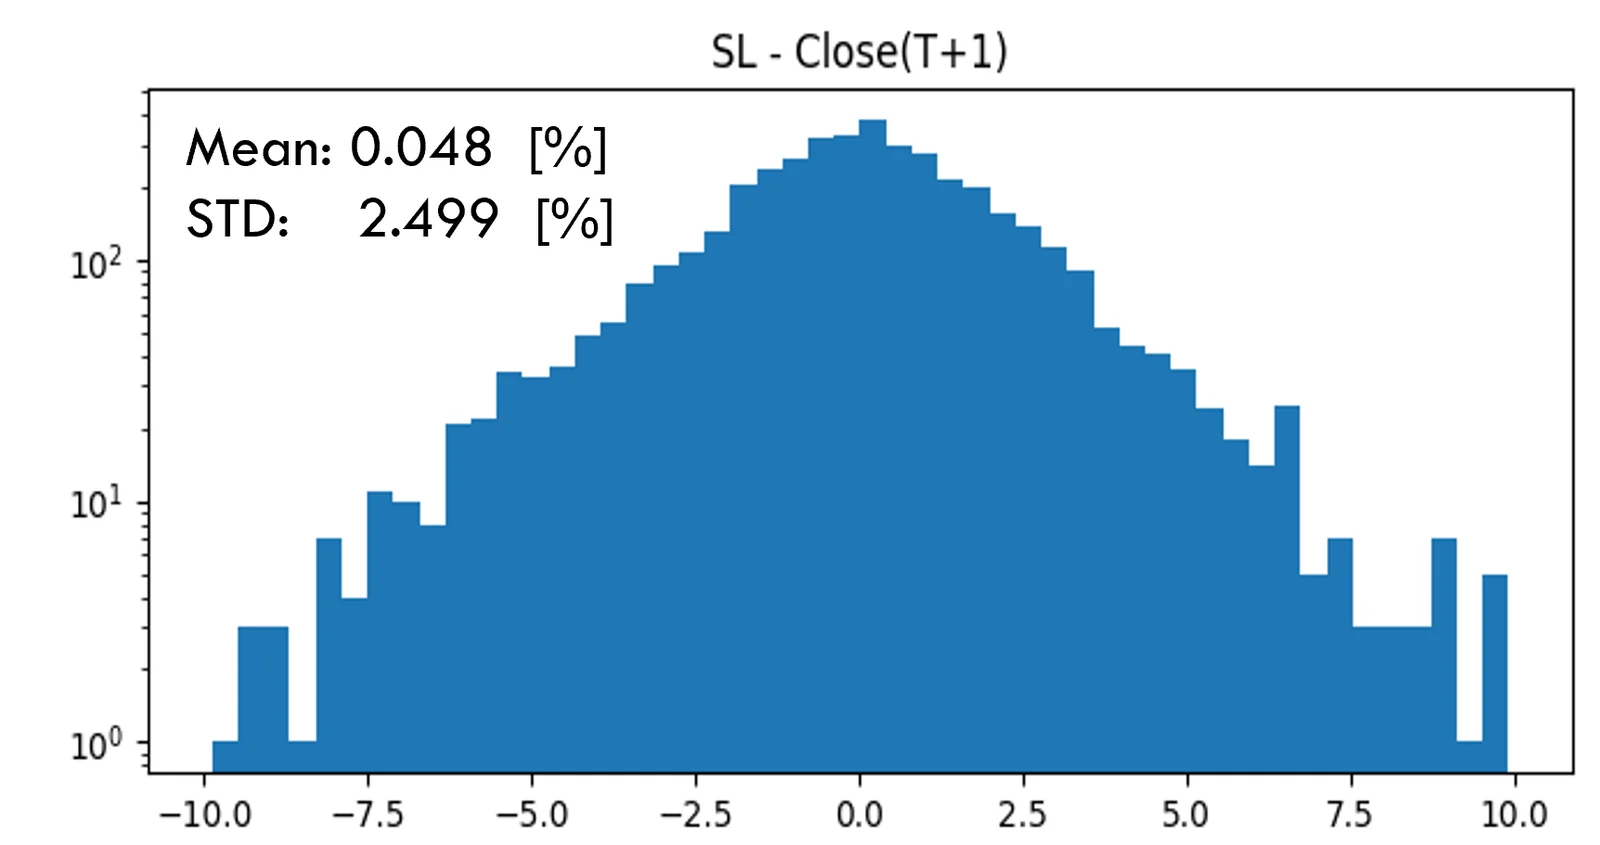
- SL – Close(T+1) : ∆rendement entre le SL et la clôture du jour T+1.
Un écart de rendement positif signifie donc que la perte au SL est inférieure à celle d’une sortie plus tardive.
Impact du stop-loss
Résultats observés :
- Moyenne légèrement positive.
- La baisse de la moyenne lorsque la sortie est plus tardive, par exemple close(T) par rapport à close(T+1), pourrait indiquer une tendance au retour à la moyenne le lendemain.
- Effet faible en pratique ; à titre d’« interprétation » :
- SL – Close(T) : « 6 jours à +1.7% contre 7 jours à -1.7% »
- SL – Open(T+1) : « 15 jours à +1.8% contre 16 jours à -1.8% »
- SL – Close(T+1) : « 25 jours à +2.5% contre 26 jours à -2.5% »
En moyenne, les résultats suggèrent qu’une sortie à la clôture de T+1 est aussi bonne que les options de sortie plus précoces, voire légèrement meilleure, par exemple en raison de la tendance au retour à la moyenne.
| Stop-loss | Moyenne | Erreur type |
|---|---|---|
| SL - Close(T) | 0.1236 | 0.0259 |
| SL - Open(T+1) | 0.0571 | 0.0280 |
| SL - Close(T+1) | 0.0478 | 0.0384 |
Impact de l’objectif
Résultats observés :
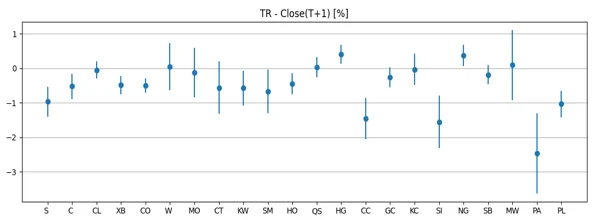
- La même analyse, appliquée aux sorties déclenchées par l’atteinte du seuil d’objectif, montre la tendance inverse.
- Moyenne des distributions légèrement négative.
- La baisse de la moyenne lorsque la sortie est plus tardive, par exemple close(T) par rapport à close(T+1), pourrait indiquer une tendance au momentum le lendemain.
- La décomposition par matière première montre qu’une majorité des matières premières contribuent avec une moyenne négative.
- Les seuils d’objectif sont généralement plus larges que ceux du stop-loss, ce qui réduit le nombre d’observations de l’analyse (et augmente les erreurs).
- Un écart de rendement négatif signifie que le gain au TR est inférieur à celui d’une sortie plus tardive.
En moyenne, les résultats suggèrent qu’une sortie à la clôture de T+1 est aussi bonne que les options de sortie plus précoces, voire légèrement meilleure, par exemple en raison de la tendance au momentum.
| Stop-loss | Moyenne | Erreur type |
|---|---|---|
| SL - Close(T) | 0.1236 | 0.0259 |
| SL - Open(T+1) | 0.0571 | 0.0280 |
| SL - Close(T+1) | 0.0478 | 0.0384 |
| Objectif | Moyenne | Erreur type |
|---|---|---|
| TR - Close(T) | -0.0641 | 0.0580 |
| TR - Open(T+1) | -0.1394 | 0.0649 |
| TR - Close(T+1) | -0.2067 | 0.0771 |
Comparaison des portefeuilles
Résultats observés :
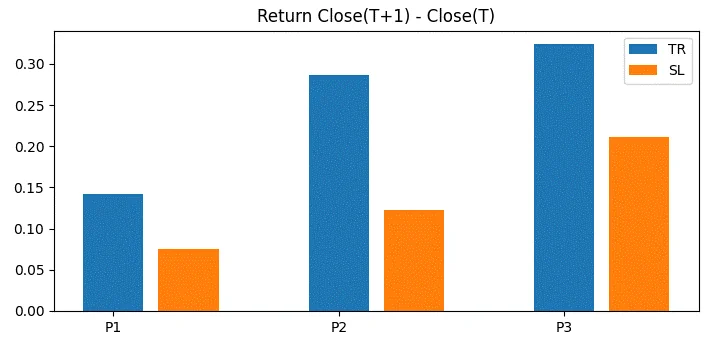
- Résultats comparés entre trois portefeuilles différents, P1 à P3.
- Deux portefeuilles de matières premières différents et un portefeuille d’indices actions.
- La comparaison des rendements entre Close(T) et Close(T+1) fait apparaître un profil cohérent d’un portefeuille à l’autre.
- Tous ces éléments confirment les résultats observés ci-dessus.
En moyenne, les résultats suggèrent qu’une sortie à la clôture de T+1 est aussi bonne que les options de sortie plus précoces, voire légèrement meilleure, que la sortie soit déclenchée par un stop-loss ou par un objectif.
Conclusions
- Les stratégies AiLA sont généralement conçues pour un rééquilibrage quotidien, l’exécution ayant lieu à la clôture du jour T+1 par rapport au jour (T) où l’instruction est générée.
- Les allocations d’actifs s’inscrivent dans un cadre de gestion des risques comportant des seuils de stop-loss et d’objectif prédéfinis, auxquels une allocation active prend fin.
- Cette courte analyse cherche à répondre à la question suivante :
quel est l’impact sur la performance du délai entre le moment où le critère de sortie est rempli et son exécution ? - Les résultats suggèrent que :
en moyenne, une sortie à la clôture de T+1 est aussi bonne que les options de sortie plus précoces, voire légèrement meilleure, que la sortie soit déclenchée par un stop-loss ou par un objectif.