
Ausstiegszeitpunkt und Auswirkung auf die Wertentwicklung
Aus dem Englischen übersetzt. Maßgeblich ist der englische Text. Auf Englisch lesen
Ausstiegsstrategie
Rebalancing und Risikomanagement:
- Die Strategien werden zum Handelsschluss neu gewichtet, typischerweise über TAS- oder MOC-Orders.
- Das Risikomanagement auf Asset-Ebene beendet eine aktive Allokation, wenn
- die Allokation ein vorab festgelegtes Performanceziel erreicht (TR);
- die Allokation einen vorab festgelegten Performance-Stop-Loss erreicht (SL);
- sich eine Gelegenheit zu einer gegenläufigen Allokation ergibt (OA);
- die Allokation ihre vorab festgelegte Haltedauer erreicht (HP).
- Ist ein Ausstiegskriterium an Tag T erfüllt, wird die Ausstiegsanweisung typischerweise zum Schlusskurs an Tag T+1 ausgeführt.
Fragestellung:
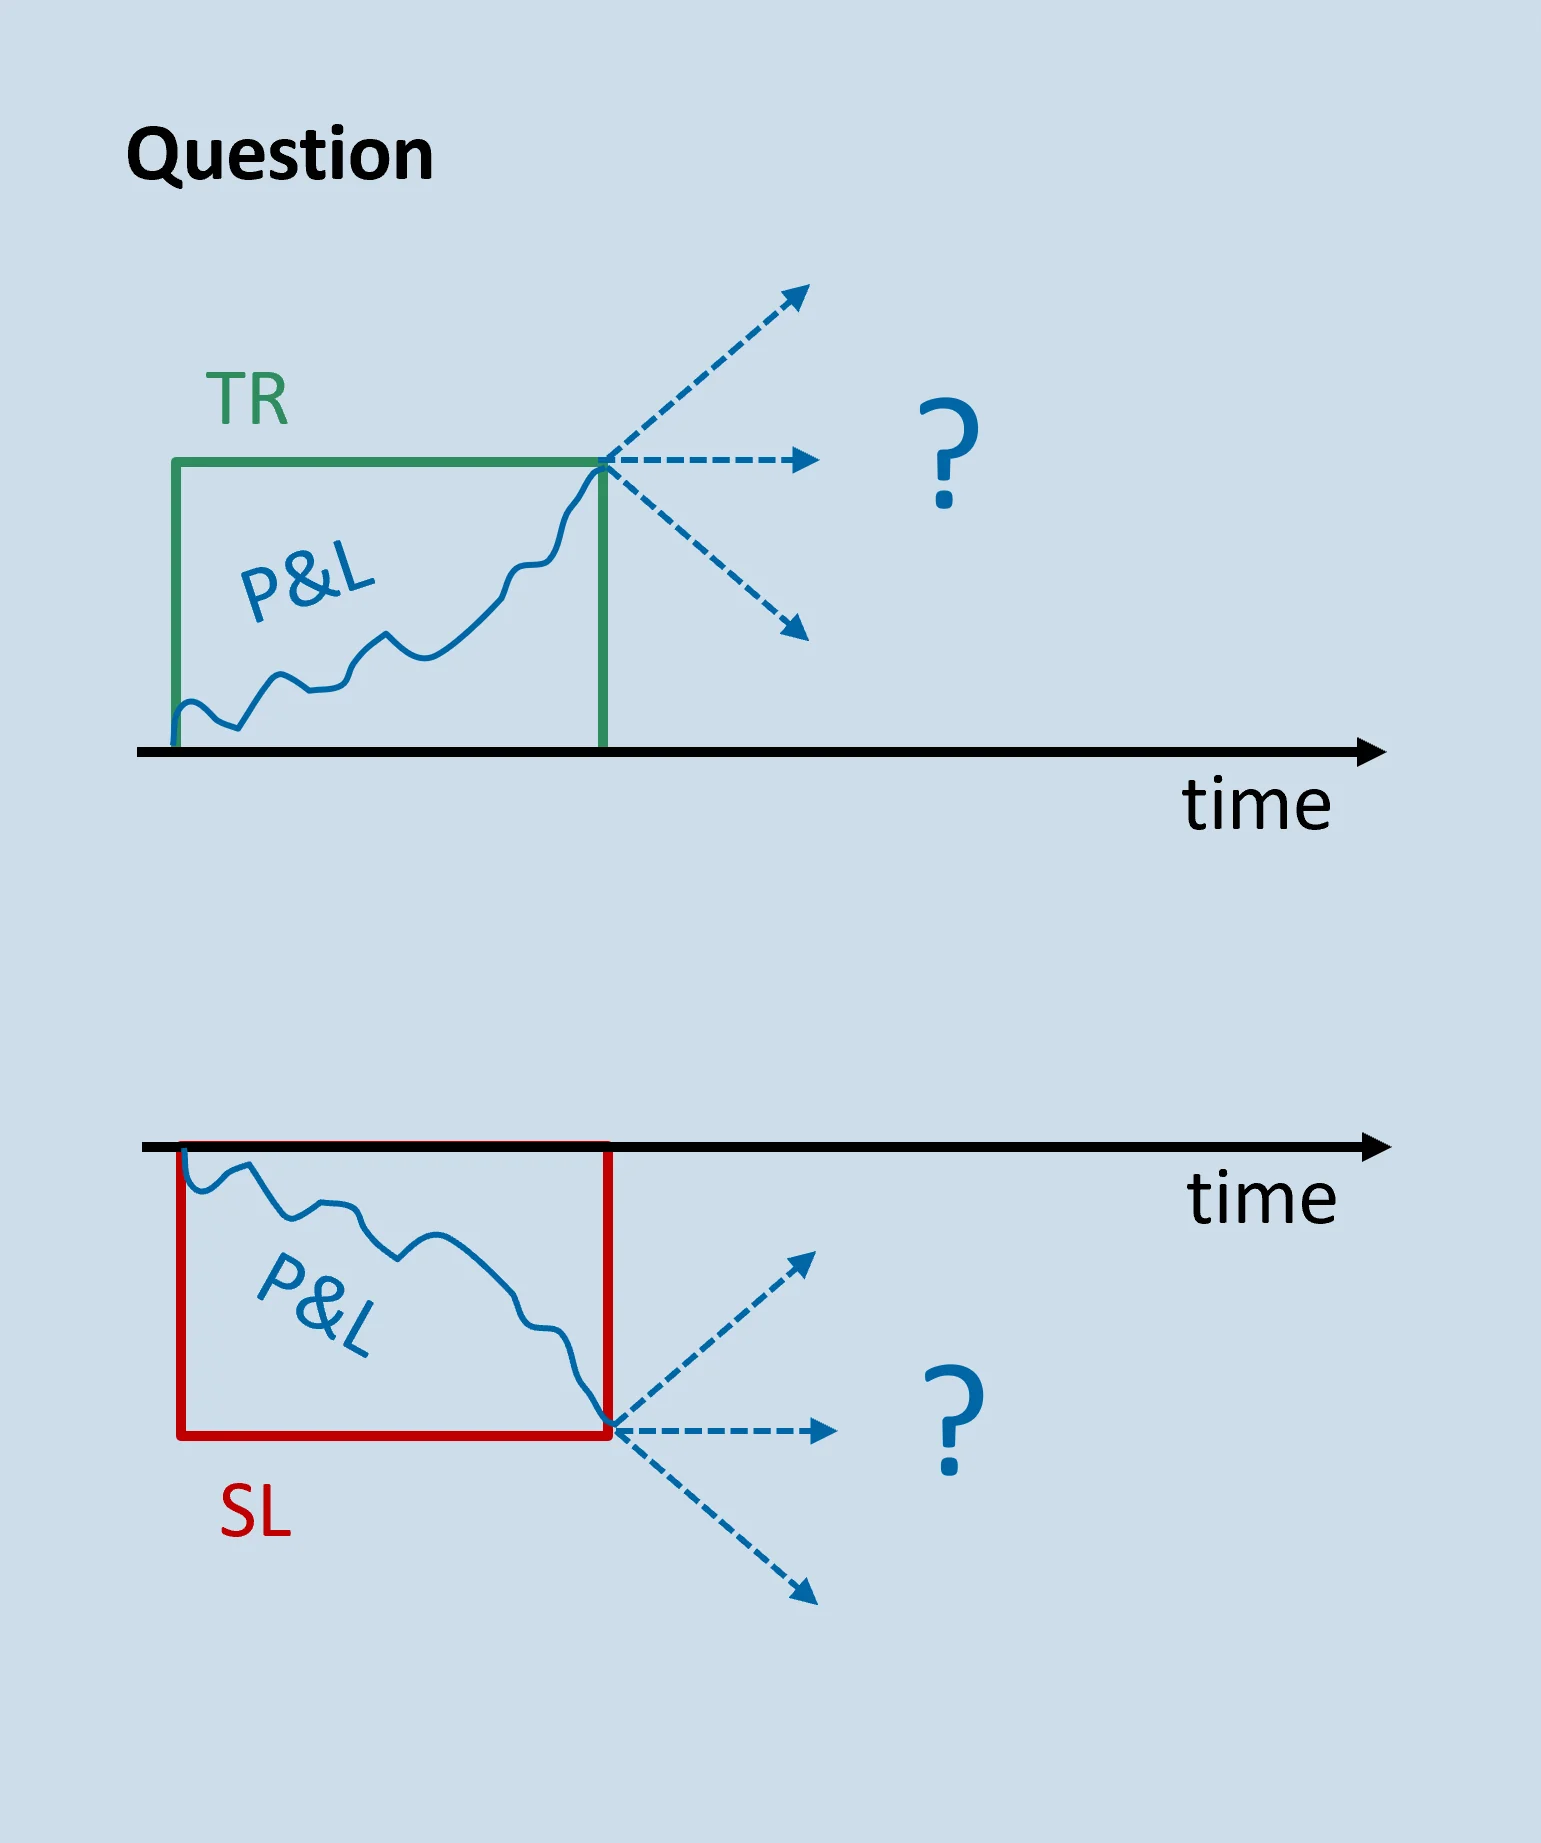
- Wie wirkt sich die Verzögerung zwischen dem Erfüllen des Ausstiegskriteriums und seiner Ausführung auf die Wertentwicklung aus?
- Die Frage wird für Ausstiege untersucht, die durch das Erreichen eines Stop-Loss oder eines Ziels ausgelöst werden, da diese durch Gewinne und Verluste ausgelöst werden.
Auswirkung beim Stop-Loss
Für alle Asset-Allokationen des Portfolios:
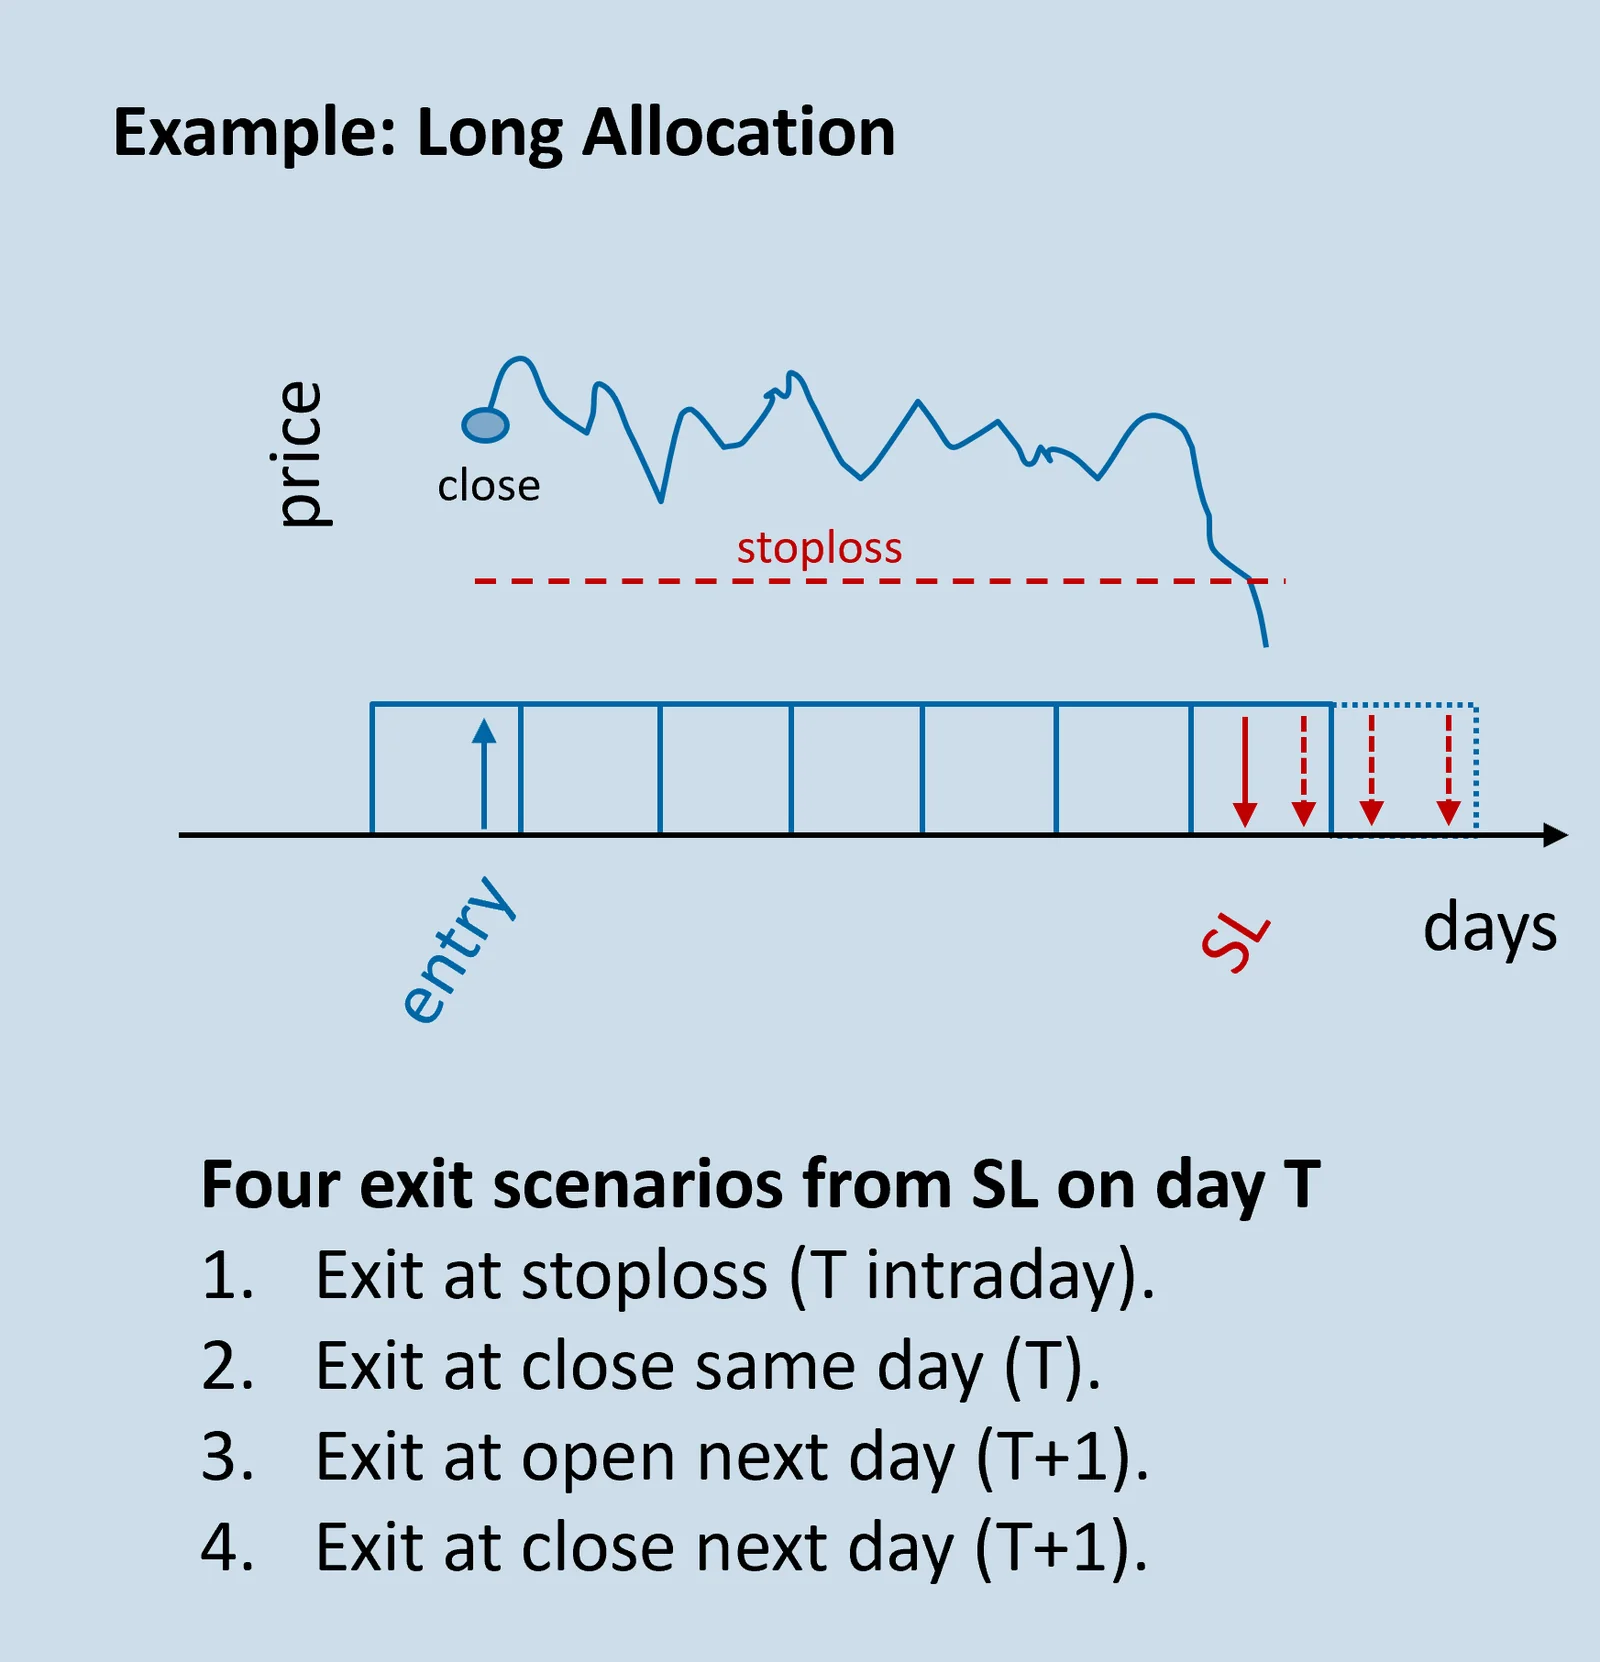
- Allokationen identifizieren, die vor dem Ausstieg die SL-Schwelle überschreiten, d. h., ohne dass vor dem SL ein anderes Ausstiegskriterium erfüllt wurde.
- Die Rendite der Allokation auf Basis des Tiefst- (Höchst-)Kurses bei Long- (Short-)Allokationen gegenüber dem Schlusskurs beim Einstieg berechnen und mit der SL-Schwelle vergleichen.
- Für die SL-Allokationen die zusätzliche Rendite aufgrund des späteren Ausstiegszeitpunkts erfassen.
Drei Renditedifferenzen bei späterem Ausstieg:
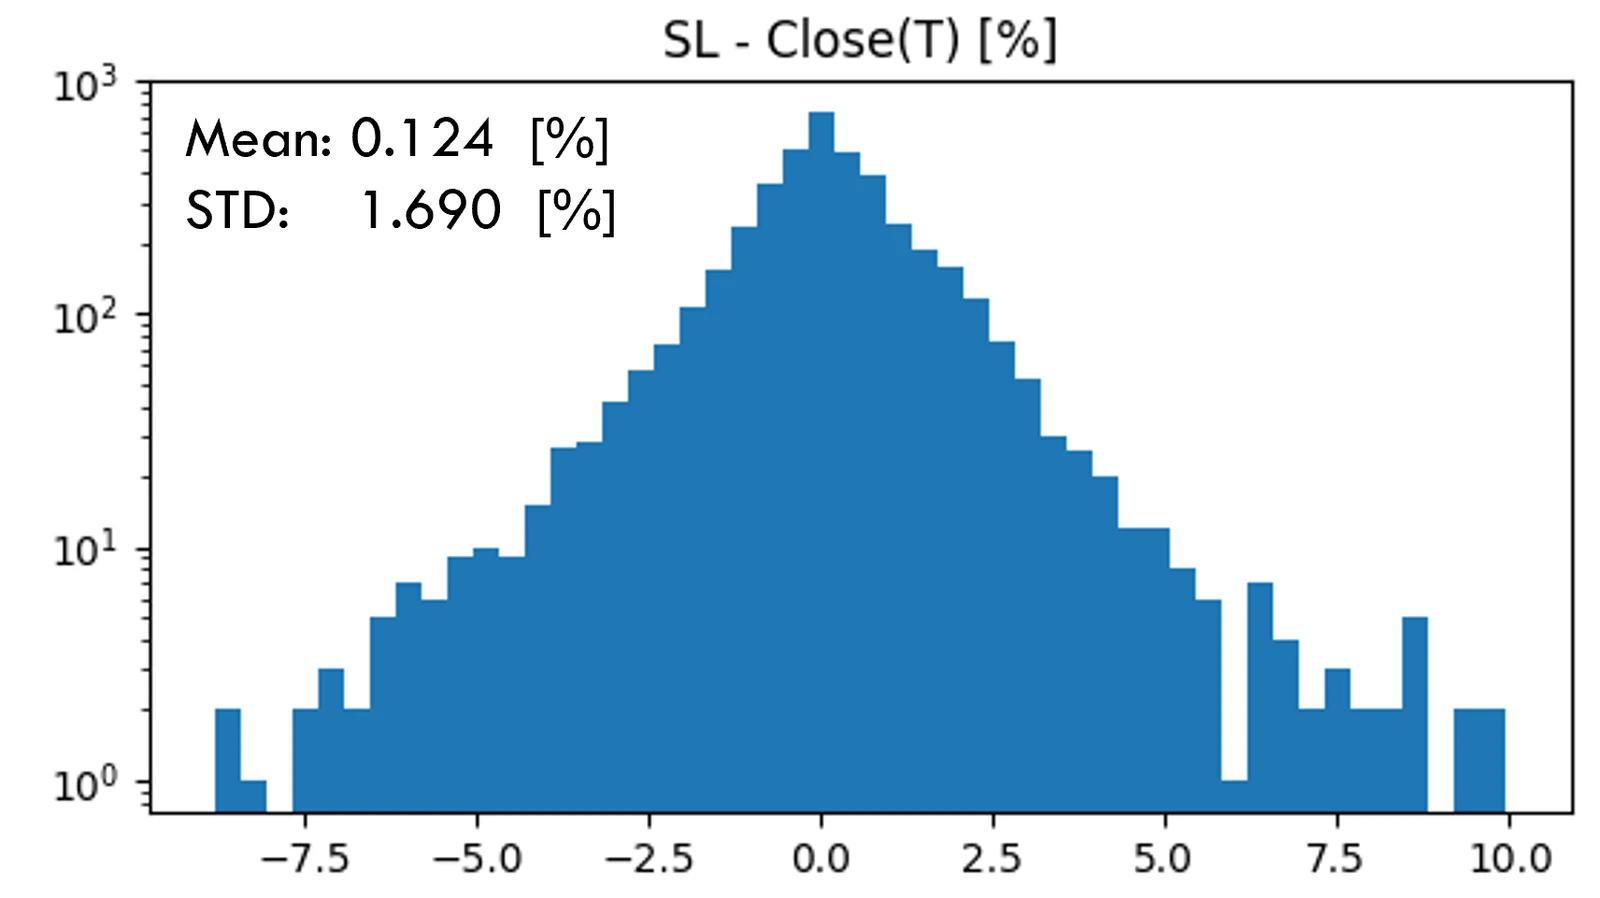
- SL – Close(T): ∆Rendite zwischen SL und Schlusskurs an Tag T.
- SL – Open(T+1): ∆Rendite zwischen SL und Eröffnungskurs an Tag T+1.
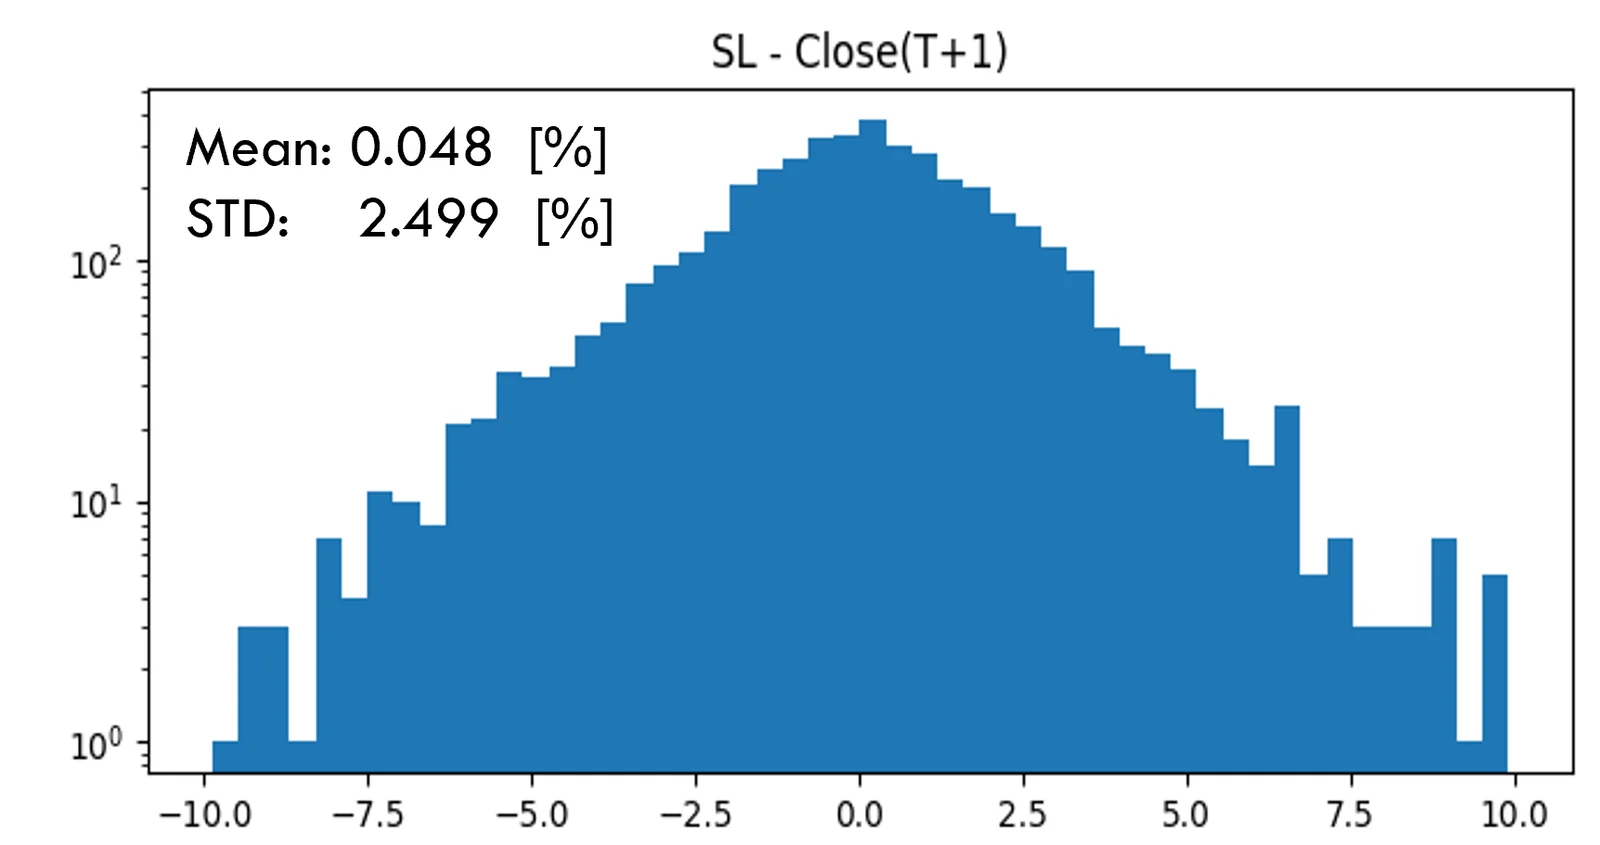
- SL – Close(T+1): ∆Rendite zwischen SL und Schlusskurs an Tag T+1.
Eine positive Renditedifferenz bedeutet daher, dass der Ausstieg beim SL weniger Verlust bringt als ein späterer Ausstieg.
Auswirkung beim Stop-Loss
Beobachtete Ergebnisse:
- Die Ergebnisse zeigen einen leicht positiven Mittelwert.
- Der Mittelwert sinkt mit späterem Ausstiegszeitpunkt, z. B. Close(T) gegenüber Close(T+1); dies könnte auf eine Tendenz zur Gegenbewegung am Folgetag hindeuten.
- Der Effekt ist in der Praxis gering, etwa in folgender „Interpretation“:
- SL – Close(T): „6 Tage +1.7% vs. 7 Tage -1.7%“
- SL – Open(T+1): „15 Tage +1.8% vs. 16 Tage -1.8%“
- SL – Close(T+1): „25 Tage +2.5% vs. 26 Tage -2.5%“
Im Durchschnitt deuten die Ergebnisse darauf hin, dass der Ausstieg zum Schlusskurs an T+1 ebenso gut oder etwas vorteilhafter ist als frühere Ausstiegsmöglichkeiten, z. B. aufgrund der Tendenz zur Gegenbewegung.
| Stop-Loss | Mittelwert | Standardfehler |
|---|---|---|
| SL - Close(T) | 0.1236 | 0.0259 |
| SL - Open(T+1) | 0.0571 | 0.0280 |
| SL - Close(T+1) | 0.0478 | 0.0384 |
Auswirkung beim Ziel
Beobachtete Ergebnisse:
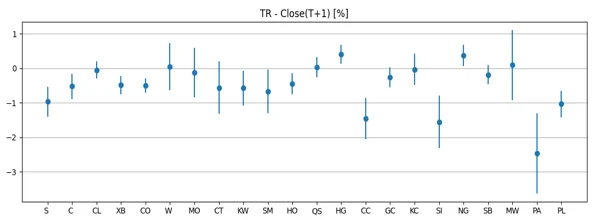
- Dieselbe Analyse für Ausstiege durch Erreichen der Zielschwelle zeigt die entgegengesetzte Tendenz.
- Die Verteilungen zeigen einen leicht negativen Mittelwert.
- Der Mittelwert sinkt mit späterem Ausstiegszeitpunkt, z. B. Close(T) gegenüber Close(T+1); dies könnte auf eine Momentum-Tendenz am Folgetag hindeuten.
- Die Aufschlüsselung nach Rohstoffen zeigt, dass die Mehrheit der Rohstoffe einen negativen Mittelwert beisteuert.
- Die Zielschwellen sind typischerweise größer als die Stop-Loss-Schwellen; dadurch ist die Datenbasis der Analyse kleiner (sind die Fehler größer).
- Eine negative Renditedifferenz bedeutet, dass der Ausstieg beim TR weniger Gewinn bringt als ein späterer Ausstieg.
Im Durchschnitt deuten die Ergebnisse darauf hin, dass der Ausstieg zum Schlusskurs an T+1 ebenso gut oder etwas vorteilhafter ist als frühere Ausstiegsmöglichkeiten, z. B. aufgrund der Momentum-Tendenz.
| Stop-Loss | Mittelwert | Standardfehler |
|---|---|---|
| SL - Close(T) | 0.1236 | 0.0259 |
| SL - Open(T+1) | 0.0571 | 0.0280 |
| SL - Close(T+1) | 0.0478 | 0.0384 |
| Ziel | Mittelwert | Standardfehler |
|---|---|---|
| TR - Close(T) | -0.0641 | 0.0580 |
| TR - Open(T+1) | -0.1394 | 0.0649 |
| TR - Close(T+1) | -0.2067 | 0.0771 |
Vergleich der Portfolios
Beobachtete Ergebnisse:
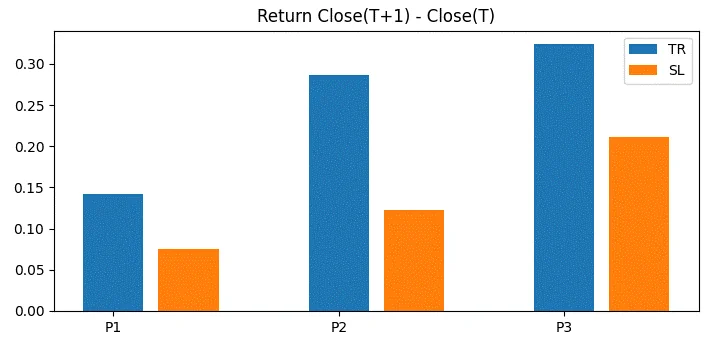
- Die Ergebnisse wurden zwischen drei verschiedenen Portfolios verglichen, P1 bis P3.
- Zwei verschiedene Rohstoffportfolios und ein Aktienindexportfolio.
- Der Vergleich der Renditen von Close(T) bis Close(T+1) zeigt ein einheitliches Muster über die Portfolios hinweg.
- Alles stützt die oben beobachteten Ergebnisse.
Im Durchschnitt deuten die Ergebnisse darauf hin, dass der Ausstieg zum Schlusskurs an T+1 ebenso gut oder etwas vorteilhafter ist als frühere Ausstiegsmöglichkeiten, und zwar sowohl bei Ausstiegen, die durch einen Stop-Loss, als auch bei solchen, die durch ein Ziel ausgelöst werden.
Fazit
- Die AiLA-Strategien sind typischerweise auf ein tägliches Rebalancing ausgelegt, bei dem die Ausführung zum Schlusskurs an Tag T+1 erfolgt, bezogen auf den Tag (T), an dem die Anweisung erzeugt wird.
- Die Asset-Allokationen arbeiten innerhalb eines Risikomanagement-Rahmens mit vorab festgelegten Stop-Loss- und Zielschwellen, bei deren Erreichen eine aktive Allokation beendet wird.
- Diese kurze Analyse untersucht folgende Frage:
Wie wirkt sich die Verzögerung zwischen dem Erfüllen des Ausstiegskriteriums und seiner Ausführung auf die Wertentwicklung aus? - Die Ergebnisse legen Folgendes nahe:
Im Durchschnitt ist der Ausstieg zum Schlusskurs an T+1 ebenso gut oder etwas vorteilhafter als frühere Ausstiegsmöglichkeiten, und zwar sowohl bei Ausstiegen, die durch einen Stop-Loss, als auch bei solchen, die durch ein Ziel ausgelöst werden.