
壓力測試
本頁譯自英文,內容以英文版本為準。 閱讀英文版
問題
問題:
- 所有 AiLA 策略的權重每天都會依投資組合設定,採用相關的投資組合建構方法產生。
- 在特定日期,投資組合所對應的歷史風險為何?
方法:
- 我們採用三種不同的方法計算每日報酬,但分析的基本做法維持不變:
- 將權重套用於個別資產/近月合約的歷史報酬。
- 在商品、類股及投資組合層級彙整報酬
- 計算各項風險指標,以評估投資組合在該特定日期的歷史風險。
- 本分析考量三種設定/標的資產各不相同的 AiLA 策略:AiLA-S015(純多頭)、AiLA-S030(多空)及 AiLA-S108(以 BCOM 資產為基礎、排除農業類股商品的多空策略)。
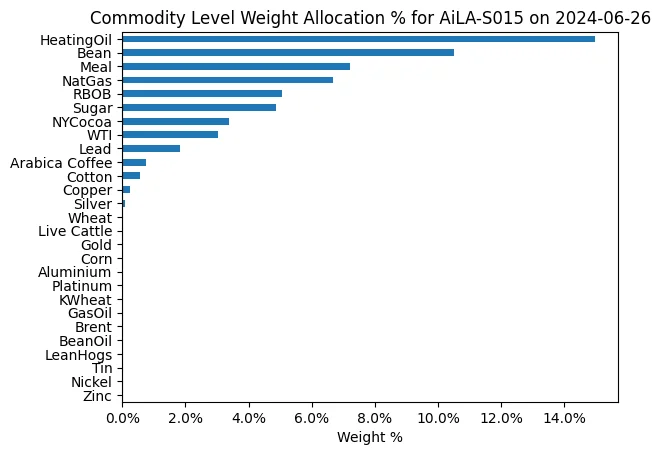
圖 1:AiLA-S015(純多頭)於 2024-06-26 的權重配置
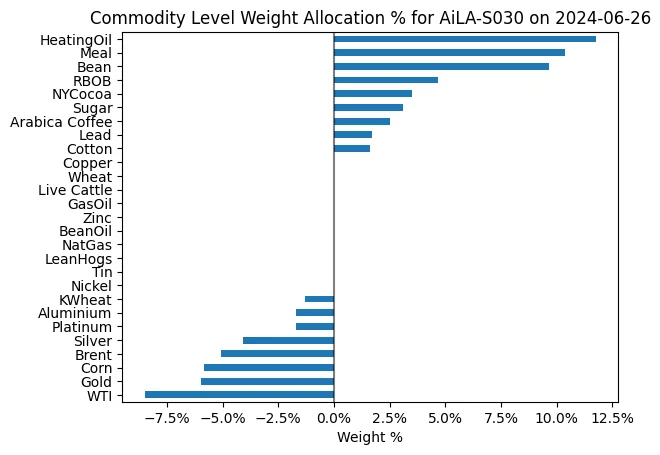
圖 2:AiLA-S030(多空)於 2024-06-26 的權重配置
每日報酬的計算
- 我們採用三種不同的方法計算每日報酬,並進一步在商品、類股及投資組合層級加以彙整,以評估歷史風險。
- 第一種方法是標準做法(方法 A):將各資產的權重乘以對應資產的歷史報酬,得到每項資產的報酬序列,再進一步在商品層級加以彙整
- 然而,標準做法並未將季節性納入考量,例如某個時點有配置的近月合約,在另一個時點可能已不是近月合約。
- 為避免季節性問題,我們將個別資產的權重在商品層級加以彙整(如圖 1 及圖 2 所示),並分別乘以該商品的近月合約報酬(方法 B),以及投資組合中該商品項下所有交易合約的等權重報酬(方法 C)。
- 透過配置於近月合約以及平均配置於所有交易合約,可同時考量高波動率與平均波動率的情境,使分析更為穩健。
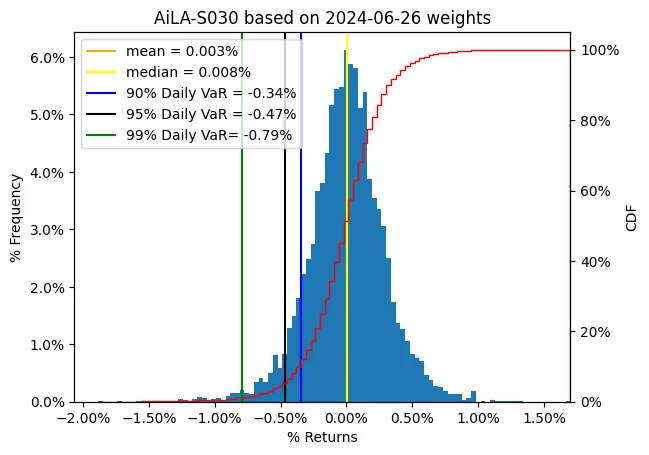
圖 3:採用方法 A 的 AiLA-S030 策略報酬分配
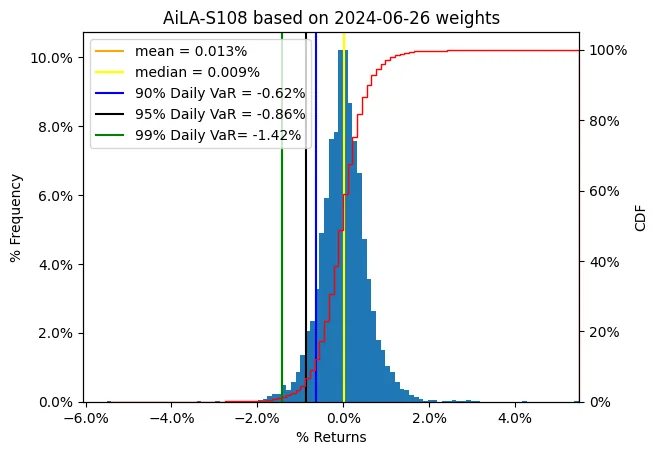
圖 4:採用方法 A 的 AiLA-S108 策略報酬分配
風險指標的計算
- 商品報酬在類股及投資組合層級加以彙整,各投資組合在投資組合層級的報酬分配如圖 3、4、5、6 所示。
- 我們計算平均數、中位數、標準差、偏態、峰態等分配指標,以及每日風險值(VaR)等風險指標,以了解投資組合報酬的風險特性與報酬分配(見表 1)。
- AiLA-S015 策略在 95% 信賴水準下的每日 VaR 計算結果為 -0.99%,意即所考量的權重配置有 5% 的機率(一年中約 13 個交易日)產生小於或等於 -0.99% 的投資組合報酬。
- 如表 1 所示,以方法 A 與方法 C 產生的報酬具有相近的風險特性,且風險低於以方法 B 產生的報酬;方法 B 將全部權重配置於近月合約,而近月合約的波動通常高於其他合約。
- 排除離群值(絕對報酬大於 1.5% 的所有交易日)後,可見峰態與偏態有顯著變化,顯示出在不考慮極端情況下投資組合報酬的分配與風險。
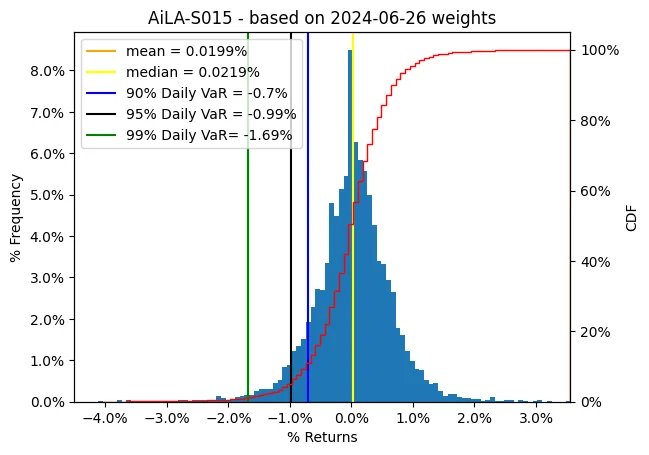
圖 5:採用方法 A 的 AiLA-S015 策略報酬分配
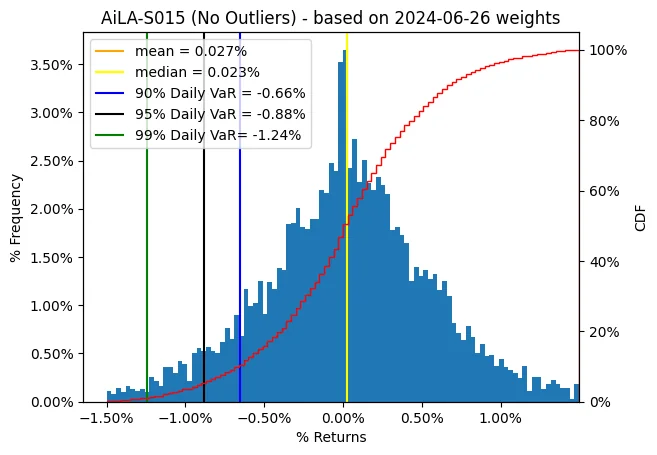
圖 6:採用方法 A、排除離群值的 AiLA-S015 策略報酬分配
結論
- 我們採用不同的方法計算報酬,以考量商品合約的季節性與波動率。
- 根據上述計算所得的報酬,計算報酬分配與風險指標,以評估某一投資組合設定在特定日期之權重的歷史風險。
- 以方法 A 與方法 C 產生的報酬,其風險特性優於以方法 B 產生的報酬,這說明了配置於曲線上不同位置,而非僅配置於近月合約,所具有的分散優勢。
- 然而,在本分析中,方法 B 提供了一個觀點:若某商品的所有交易合約都與近月合約一樣波動劇烈,最壞情境可能為何。
- 排除報酬離群值後計算的分配與風險指標,有助於了解投資組合的負偏態究竟是源自報酬的極端情況,還是源自投資組合本身產生負偏態報酬的真實傾向。
- 檢視表 2 所列報酬最低的五個日期,有助於了解若當時配置這些權重,該策略將會記錄到的歷史最低報酬。
| 指標 | AiLA-S015 | AiLA-S015(排除離群值) | ||||
| 方法 A | 方法 B | 方法 C | 方法 A | 方法 B | 方法 C | |
| 平均數 | 0.020% | 0.016% | 0.020% | 0.027% | 0.024% | 0.028% |
|---|---|---|---|---|---|---|
| 中位數 | 0.022% | 0.015% | 0.021% | 0.023% | 0.016% | 0.022% |
| 標準差 | 0.625% | 0.725% | 0.615% | 0.526% | 0.584% | 0.521% |
| 偏態 | -0.23 | -0.24 | -0.26 | -0.05 | -0.03 | -0.05 |
| 峰態 | 3.20 | 3.04 | 3.17 | 0.11 | -0.17 | 0.11 |
| 每日 VaR 90% | -0.70% | -0.85% | -0.69% | -0.66% | -0.75% | -0.64% |
| 每日 VaR 95% | -0.99% | -1.14% | -0.97% | -0.88% | -0.99% | -0.87% |
| 每日 VaR 99% | -1.69% | -1.94% | -1.66% | -1.24% | -1.34% | -1.24% |
表 1:以 2024-06-26 權重為基礎,採用方法 A、B、C 計算的 AiLA-S015 策略報酬風險與分配指標
| 方法 | 第 1 天 | 第 2 天 | 第 3 天 | 第 4 天 | 第 5 天 |
| A | -4.12% 2008-10-10 | -3.76% 2008-09-29 | -3.75% 2008-10-06 | -3.61% 2020-03-09 | -3.61% 2020-04-21 |
|---|---|---|---|---|---|
| B | -5.14% 2020-04-21 | -4.45% 2022-03-09 | -4.39% 2020-03-09 | -4.38% 2008-10-10 | -3.98% 2008-10-06 |
| C | -3.99% 2008-10-10 | -3.78% 2020-03-09 | -3.66% 2008-09-29 | -3.60% 2008-10-06 | -3.33% 2009-03-02 |
表 2:以 2024-06-26 權重為基礎,採用方法 A、B、C 計算的 AiLA-S015 報酬最低的 5 個日期