
压力测试
译自英文。以英文原文为准。 阅读英文版
研究问题
问题:
- 所有 AiLA 策略的权重每日按照投资组合配置,采用相应的投资组合构建方法生成。
- 投资组合在特定日期所对应的历史风险是多少?
方法:
- 我们采用三种不同方法计算日收益率,但分析的基本思路保持不变:
- 将权重应用于单一资产/近月合约的历史收益率。
- 在大宗商品、板块及投资组合层面汇总收益
- 计算各项风险指标,以评估投资组合在该特定日期的历史风险。
- 本分析考察三个配置/标的资产各不相同的 AiLA 策略:AiLA-S015(纯多头)、AiLA-S030(多空)及 AiLA-S108(基于 BCOM 资产但剔除农产品板块大宗商品的多空策略)。
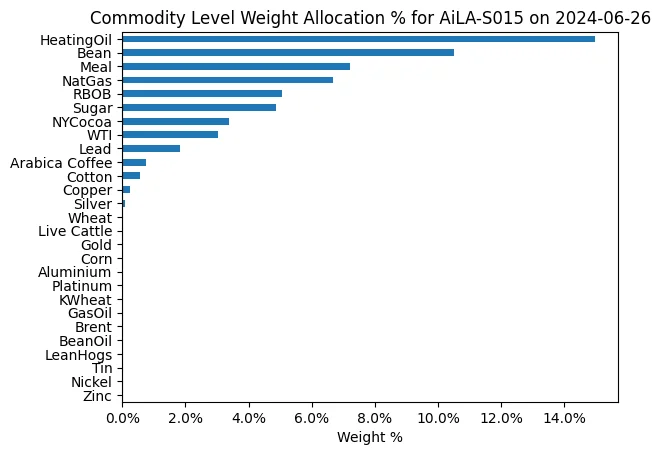
图 1:AiLA-S015(纯多头)于 2024-06-26 的权重配置
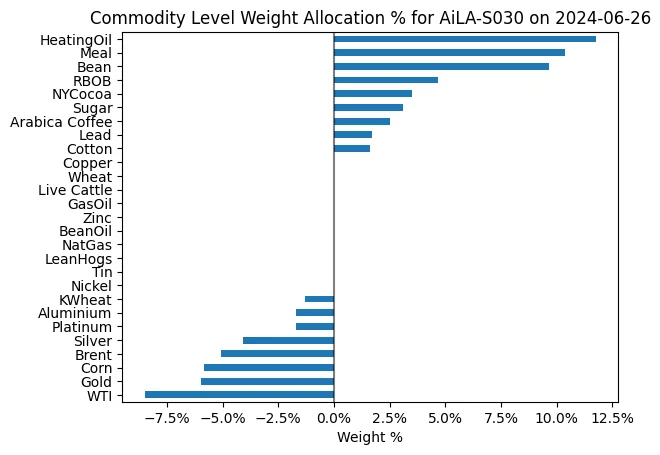
图 2:AiLA-S030(多空)于 2024-06-26 的权重配置
日收益率的计算
- 我们采用三种不同方法计算日收益率,并进一步在大宗商品、板块及投资组合层面汇总,用于历史风险评估。
- 第一种方法为标准方法(方法 A),即将各资产的权重与其相应的历史收益率相乘,得到每个资产的收益序列,再在大宗商品层面进一步汇总
- 然而,标准方法并未考虑季节性:例如,某一时点获得配置的近月合约,在另一时点可能已不再是近月合约。
- 为避免季节性问题,将单一资产的权重在大宗商品层面汇总(如图 1 和图 2 所示),再分别与该大宗商品的近月合约收益率(方法 B)以及投资组合中该大宗商品项下所有交易合约的等权重收益率(方法 C)相乘。
- 通过分别配置于近月合约以及在所有交易合约之间等权重配置,可同时考虑高波动率和平均波动率两种情景,使分析更为稳健。
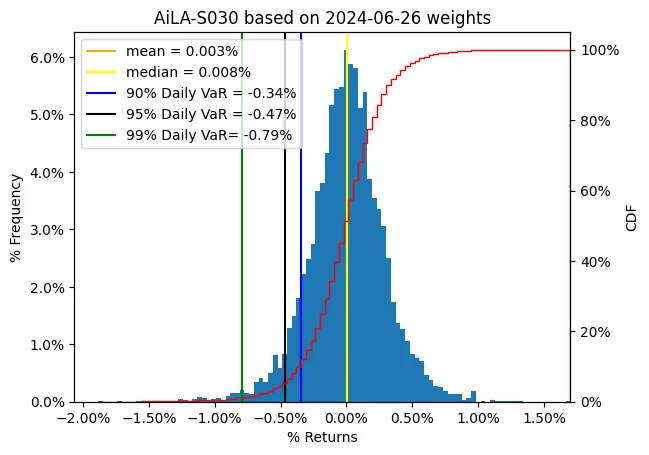
图 3:采用方法 A 的 AiLA-S030 策略收益分布
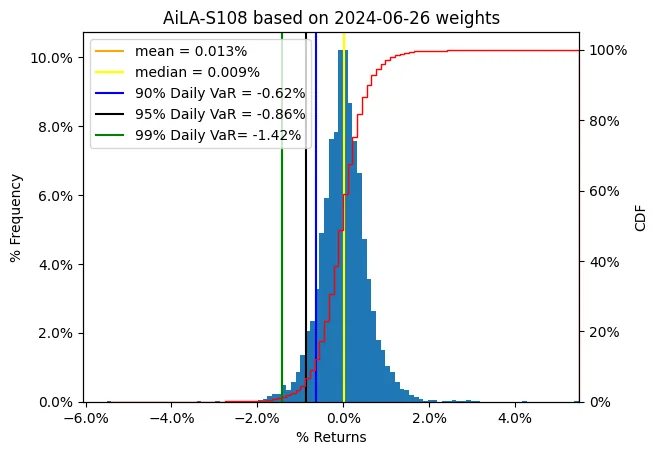
图 4:采用方法 A 的 AiLA-S108 策略收益分布
风险指标的计算
- 大宗商品收益在板块和投资组合层面进行汇总,各投资组合在投资组合层面的收益分布见图 3、4、5、6。
- 我们计算均值、中位数、标准差、偏度、峰度等分布指标,以及日度风险价值(VaR)等风险指标,以了解投资组合收益的风险特征和收益分布(见表 1)。
- AiLA-S015 策略在 95% 置信水平下的日度 VaR 计算结果为 -0.99%,这说明所考察的权重配置有 5% 的概率(即一年中约 13 个交易日)可能产生小于或等于 -0.99% 的投资组合收益。
- 如表 1 所示,采用方法 A 和方法 C 得到的收益具有相似的风险特征,且风险低于采用方法 B 得到的收益;方法 B 将全部权重配置于近月合约,而近月合约的波动通常大于其他合约。
- 剔除异常值(所有绝对收益率大于 1.5% 的交易日)后,可见峰度和偏度发生显著变化,从而反映了不考虑极端情形时投资组合收益的分布和风险。
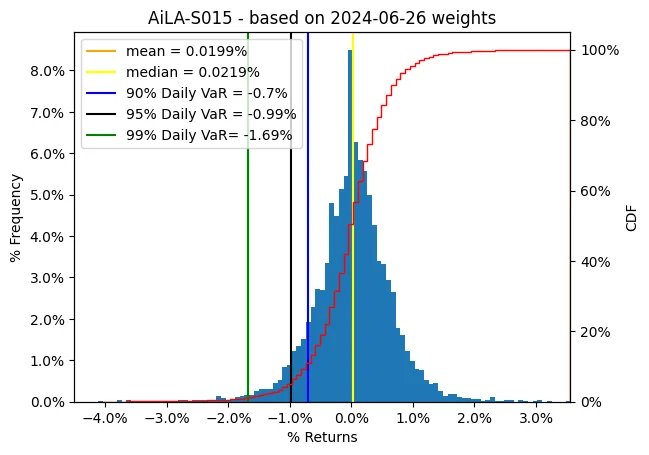
图 5:采用方法 A 的 AiLA-S015 策略收益分布
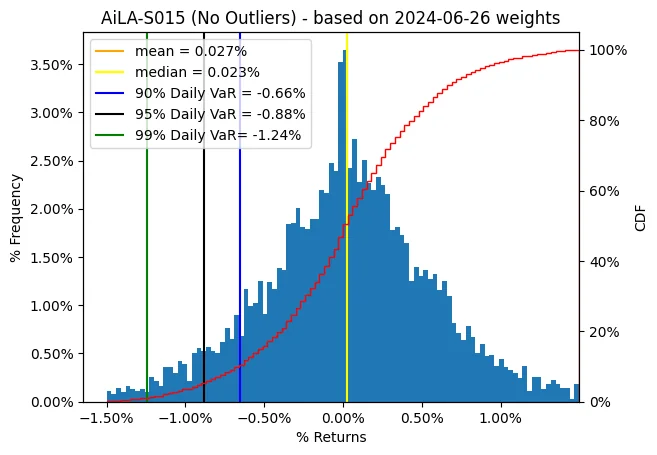
图 6:采用方法 A、剔除异常值后的 AiLA-S015 策略收益分布
结论
- 我们采用不同方法计算收益,以考虑大宗商品合约的季节性和波动率。
- 基于上述计算所得的收益,计算收益分布和风险指标,以评估某一投资组合配置在特定日期的权重所对应的历史风险。
- 方法 A 和方法 C 得到的收益,其风险特征优于方法 B 得到的收益,这说明了在曲线上不同位置进行配置、而非仅配置于近月合约的分散化优势。
- 不过,在本分析中,方法 B 提供了一个视角:若某一大宗商品的所有交易合约均与近月合约同样波动,最坏情景可能会是怎样。
- 剔除收益异常值后计算的分布和风险指标,有助于了解投资组合的负偏度是源于收益的极端情形,还是源于投资组合产生负偏收益的真实特性。
- 考察表 2 所列收益最低的五个日期,有助于了解若采用这些权重配置,该策略在历史上可能录得的最低收益。
| 指标 | AiLA-S015 | AiLA-S015(剔除异常值) | ||||
| 方法 A | 方法 B | 方法 C | 方法 A | 方法 B | 方法 C | |
| 均值 | 0.020% | 0.016% | 0.020% | 0.027% | 0.024% | 0.028% |
|---|---|---|---|---|---|---|
| 中位数 | 0.022% | 0.015% | 0.021% | 0.023% | 0.016% | 0.022% |
| 标准差 | 0.625% | 0.725% | 0.615% | 0.526% | 0.584% | 0.521% |
| 偏度 | -0.23 | -0.24 | -0.26 | -0.05 | -0.03 | -0.05 |
| 峰度 | 3.20 | 3.04 | 3.17 | 0.11 | -0.17 | 0.11 |
| 日度 VaR 90% | -0.70% | -0.85% | -0.69% | -0.66% | -0.75% | -0.64% |
| 日度 VaR 95% | -0.99% | -1.14% | -0.97% | -0.88% | -0.99% | -0.87% |
| 日度 VaR 99% | -1.69% | -1.94% | -1.66% | -1.24% | -1.34% | -1.24% |
表 1:基于 2024-06-26 权重、采用方法 A、B、C 计算的 AiLA-S015 策略收益风险与分布指标
| 方法 | 第 1 天 | 第 2 天 | 第 3 天 | 第 4 天 | 第 5 天 |
| A | -4.12% 2008-10-10 | -3.76% 2008-09-29 | -3.75% 2008-10-06 | -3.61% 2020-03-09 | -3.61% 2020-04-21 |
|---|---|---|---|---|---|
| B | -5.14% 2020-04-21 | -4.45% 2022-03-09 | -4.39% 2020-03-09 | -4.38% 2008-10-10 | -3.98% 2008-10-06 |
| C | -3.99% 2008-10-10 | -3.78% 2020-03-09 | -3.66% 2008-09-29 | -3.60% 2008-10-06 | -3.33% 2009-03-02 |
表 2:基于 2024-06-26 权重、采用方法 A、B、C 计算的 AiLA-S015 收益最低的 5 个日期