
Testes de estresse
Traduzido do inglês. O texto em inglês é a referência. Ler em inglês
Perguntas
Perguntas:
- Os pesos são gerados diariamente para todas as estratégias AiLA, com as metodologias de construção de carteira pertinentes, de acordo com as configurações de cada carteira.
- Qual é o risco histórico associado à carteira em uma determinada data?
Abordagem:
- São usadas três abordagens diferentes para calcular os retornos diários, e a abordagem fundamental da análise permanece a mesma:
- Aplicar os pesos aos retornos históricos dos ativos individuais/contratos de primeiro vencimento.
- Agregar os retornos nos níveis de commodity, setor e carteira
- Calcular diversas métricas de risco para avaliar o risco histórico da carteira naquela data.
- Três estratégias AiLA com configurações/ativos subjacentes diferentes são consideradas na análise: AiLA-S015 (long-only), AiLA-S030 (long/short) e AiLA-S108 (long/short baseada em ativos do BCOM, excluindo as commodities do setor agrícola).
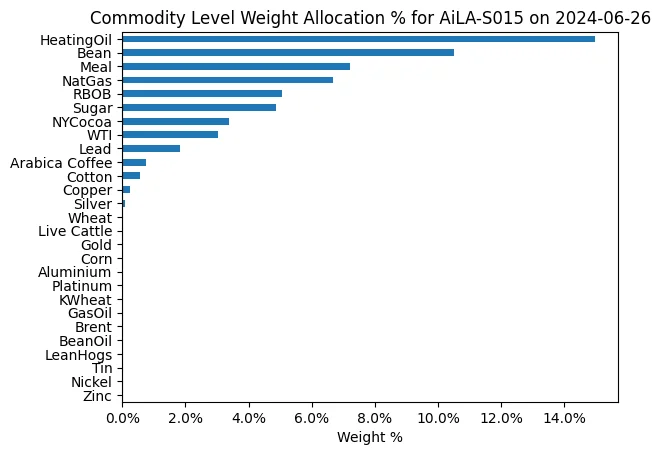
Figura 1: Alocações de pesos em 2024-06-26 para a AiLA-S015 (long-only)
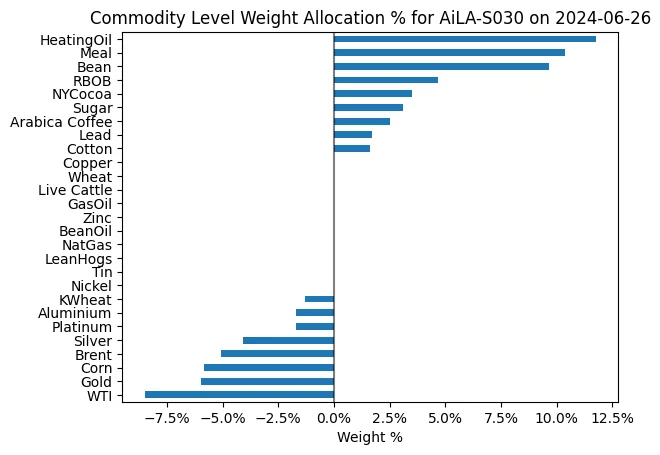
Figura 2: Alocações de pesos em 2024-06-26 para a AiLA-S030 (long/short)
Cálculo dos retornos diários
- São usados três métodos diferentes para calcular os retornos diários, que depois são agregados nos níveis de commodity, setor e carteira para a avaliação do risco histórico.
- O primeiro método é uma abordagem padrão (método A), em que os pesos dos ativos são multiplicados pelos respectivos retornos históricos dos ativos, para obter uma série de retornos para cada ativo, que depois é agregada no nível de commodity
- No entanto, a abordagem padrão não leva em conta a sazonalidade: por exemplo, um contrato de primeiro vencimento com alocação em um determinado momento pode não ser o primeiro vencimento em outro momento.
- Para evitar o problema da sazonalidade, os pesos dos ativos individuais são agregados no nível de commodity (como mostram as Figuras 1 e 2) e multiplicados individualmente tanto pelo retorno do primeiro vencimento da commodity (método B) quanto pelo retorno com pesos iguais de todos os contratos individuais negociados na carteira para aquela commodity (método C).
- Ao alocar no primeiro vencimento e igualmente entre todos os contratos negociados, consideram-se tanto o cenário de alta volatilidade quanto o de volatilidade média, o que torna a análise mais robusta.
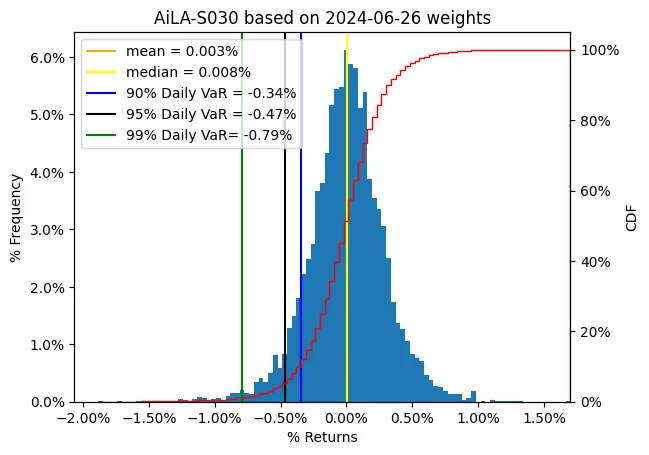
Figura 3: Distribuição dos retornos da estratégia AiLA-S030 pelo método A
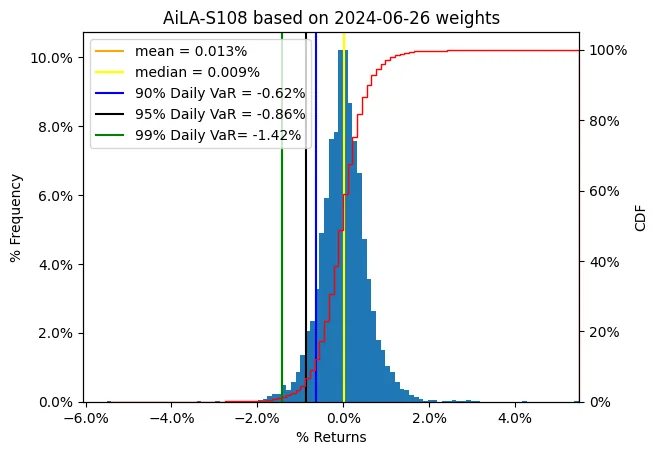
Figura 4: Distribuição dos retornos da estratégia AiLA-S108 pelo método A
Cálculo das métricas de risco
- Os retornos por commodity são agregados nos níveis de setor e carteira, e as distribuições dos retornos no nível da carteira são ilustradas nas Figuras 3, 4, 5, 6 para diversas carteiras.
- Métricas de distribuição, como média, mediana, desvio-padrão, assimetria e curtose, e métricas de risco, como o Value at Risk (VaR) diário, são calculadas para compreender o perfil de risco e a distribuição dos retornos da carteira (mostrados na Tabela 1).
- O VaR diário com nível de confiança de 95% da estratégia AiLA-S015 é calculado em -0.99%, o que significa que há 5% de probabilidade, ou aproximadamente 13 pregões por ano, de a alocação de pesos considerada gerar um retorno da carteira menor ou igual a -0.99%.
- Conforme a Tabela 1, os retornos gerados pelo método A e pelo método C têm perfil de risco semelhante e são menos arriscados que os retornos gerados pelo método B, em que todo o peso é alocado no primeiro vencimento, normalmente mais volátil que os demais contratos.
- Excluindo os outliers (todos os dias com retornos absolutos maiores que 1.5%), observa-se que a curtose e a assimetria variam significativamente, o que indica a distribuição e o risco dos retornos da carteira sem considerar os casos extremos.
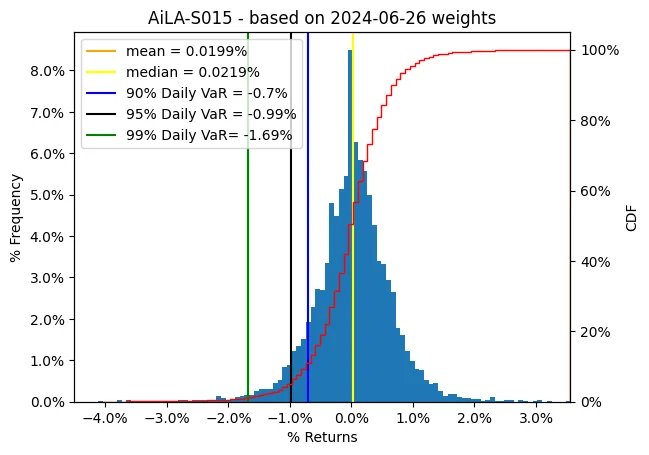
Figura 5: Distribuição dos retornos da estratégia AiLA-S015 pelo método A
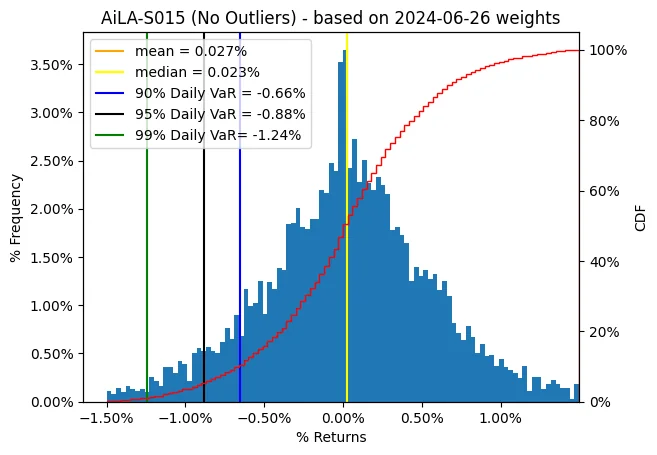
Figura 6: Distribuição dos retornos sem outliers da estratégia AiLA-S015 pelo método A
Conclusão
- São usadas diferentes abordagens para calcular os retornos, de modo a levar em conta a sazonalidade e a volatilidade dos contratos de commodities.
- A distribuição dos retornos e as métricas de risco são calculadas com base nos retornos calculados acima, para avaliar o risco histórico dos pesos em uma determinada data para uma configuração de carteira.
- Os retornos gerados pelo método A e pelo método C têm perfil de risco melhor que os retornos gerados pelo método B, o que explica as vantagens de diversificação de alocar em diferentes pontos da curva, em vez de alocar apenas no contrato de primeiro vencimento.
- No entanto, nesta análise, o método B oferece uma perspectiva de qual poderia ser o pior cenário caso todos os contratos negociados de uma commodity fossem tão voláteis quanto o contrato de primeiro vencimento.
- As métricas de distribuição e de risco calculadas excluindo os outliers de retorno ajudam a compreender se a assimetria negativa da carteira se deve aos casos extremos de retorno ou à verdadeira tendência da carteira de gerar retornos com assimetria negativa.
- Examinar as datas com os cinco menores retornos, listadas na Tabela 2, ajuda a compreender o retorno mínimo histórico que a estratégia teria registrado se esses pesos tivessem sido alocados.
| Métrica | AiLA-S015 | AiLA-S015 (sem outliers) | ||||
| Método A | Método B | Método C | Método A | Método B | Método C | |
| Média | 0.020% | 0.016% | 0.020% | 0.027% | 0.024% | 0.028% |
|---|---|---|---|---|---|---|
| Mediana | 0.022% | 0.015% | 0.021% | 0.023% | 0.016% | 0.022% |
| Desvio-padrão | 0.625% | 0.725% | 0.615% | 0.526% | 0.584% | 0.521% |
| Assimetria | -0.23 | -0.24 | -0.26 | -0.05 | -0.03 | -0.05 |
| Curtose | 3.20 | 3.04 | 3.17 | 0.11 | -0.17 | 0.11 |
| VaR diário 90% | -0.70% | -0.85% | -0.69% | -0.66% | -0.75% | -0.64% |
| VaR diário 95% | -0.99% | -1.14% | -0.97% | -0.88% | -0.99% | -0.87% |
| VaR diário 99% | -1.69% | -1.94% | -1.66% | -1.24% | -1.34% | -1.24% |
Tabela 1: Métricas de risco e de distribuição dos retornos da estratégia AiLA-S015 pelos métodos A, B, C, com base nos pesos de 2024-06-26
| Método | Dia 1 | Dia 2 | Dia 3 | Dia 4 | Dia 5 |
| A | -4.12% 2008-10-10 | -3.76% 2008-09-29 | -3.75% 2008-10-06 | -3.61% 2020-03-09 | -3.61% 2020-04-21 |
|---|---|---|---|---|---|
| B | -5.14% 2020-04-21 | -4.45% 2022-03-09 | -4.39% 2020-03-09 | -4.38% 2008-10-10 | -3.98% 2008-10-06 |
| C | -3.99% 2008-10-10 | -3.78% 2020-03-09 | -3.66% 2008-09-29 | -3.60% 2008-10-06 | -3.33% 2009-03-02 |
Tabela 2: Datas com os 5 menores retornos calculados pelos métodos A, B, C para a AiLA-S015, com base nos pesos de 2024-06-26