
스트레스 테스트
영어 원문을 번역한 페이지입니다. 영어 원문이 기준입니다. 영어 원문 보기
질문
질문:
- 모든 AiLA 전략의 비중은 포트폴리오 구성 설정에 따라 해당 포트폴리오 구성 방법론을 사용하여 매일 생성됩니다.
- 특정 날짜의 포트폴리오와 관련된 과거 리스크는 어느 정도입니까?
접근 방법:
- 일별 수익률 계산에는 세 가지 다른 방법을 사용하며, 분석의 기본 접근 방식은 다음과 같이 동일합니다.
- 개별 자산/근월물 계약의 과거 수익률에 비중을 적용합니다.
- 수익률을 원자재, 섹터 및 포트폴리오 수준에서 집계합니다.
- 다양한 리스크 지표를 계산하여 해당 날짜의 포트폴리오 과거 리스크를 평가합니다.
- 분석에는 설정/기초 자산이 서로 다른 세 가지 AiLA 전략, 즉 AiLA-S015(롱 온리), AiLA-S030(롱숏), AiLA-S108(농산물 섹터 원자재를 제외한 BCOM 자산 기반 롱숏)을 고려합니다.
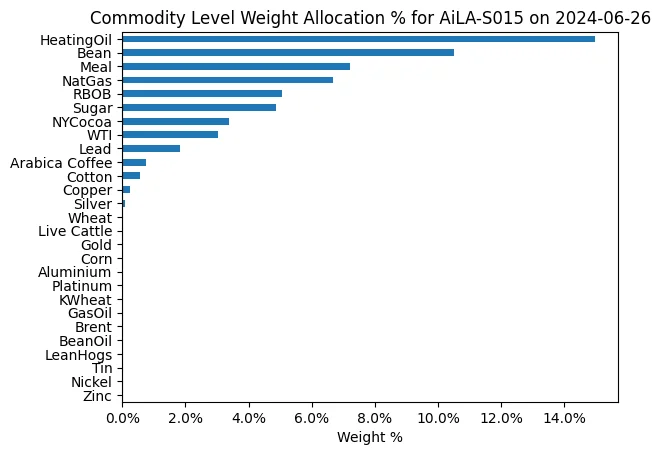
그림 1 : AiLA-S015(롱 온리)의 2024-06-26 기준 비중 배분
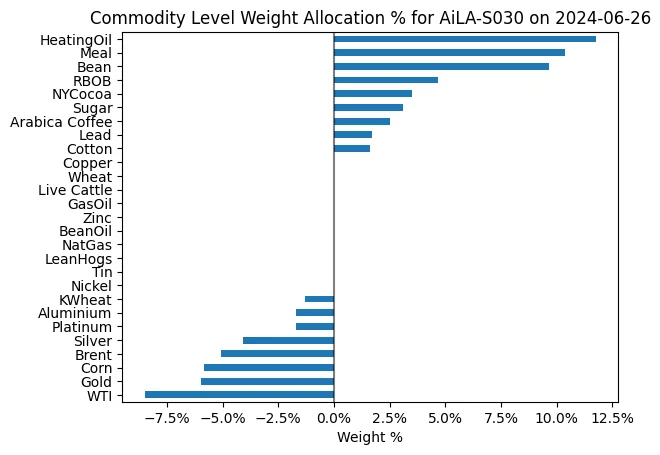
그림 2 : AiLA-S030(롱숏)의 2024-06-26 기준 비중 배분
일별 수익률 계산
- 일별 수익률은 세 가지 다른 방법으로 계산하며, 과거 리스크 평가를 위해 이를 다시 원자재, 섹터 및 포트폴리오 수준에서 집계합니다.
- 첫 번째 방법은 표준 접근 방식(방법 A)으로, 자산 비중에 각 자산의 과거 수익률을 곱하여 자산별 수익률 시계열을 얻고 이를 다시 원자재 수준에서 집계합니다.
- 그러나 표준 접근 방식은 계절성을 고려하지 않습니다. 예를 들어, 어느 시점에 배분된 근월물 계약이 다른 시점에는 근월물이 아닐 수 있습니다.
- 계절성 문제를 피하기 위해 개별 자산 비중을 원자재 수준에서 집계하고(그림 1 및 2 참조), 이를 해당 원자재의 근월물 수익률(방법 B) 및 포트폴리오에서 해당 원자재로 거래되는 모든 개별 계약의 동일 가중 수익률(방법 C)에 각각 곱합니다.
- 근월물에 배분하는 경우와 모든 거래 계약에 균등하게 배분하는 경우를 통해 고변동성 시나리오와 평균 변동성 시나리오를 모두 고려하므로 분석이 더 견고해집니다.
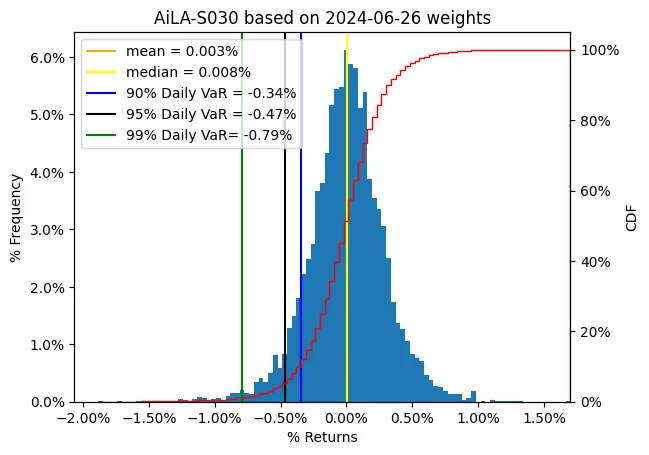
그림 3 : 방법 A를 사용한 AiLA-S030 전략의 수익률 분포
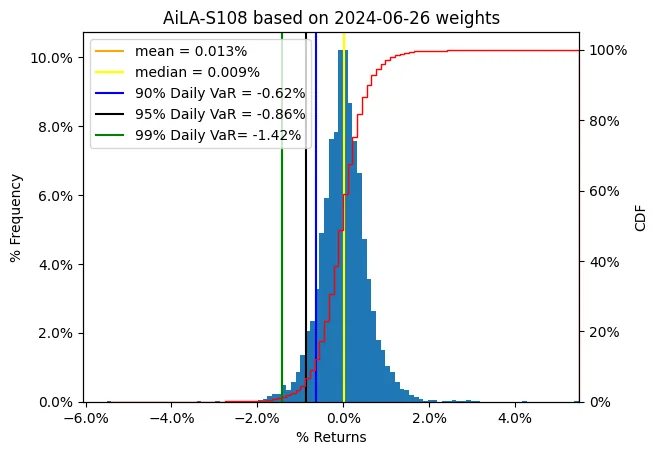
그림 4 : 방법 A를 사용한 AiLA-S108 전략의 수익률 분포
리스크 지표 계산
- 원자재 수익률을 섹터 및 포트폴리오 수준에서 집계하며, 여러 포트폴리오의 포트폴리오 수준 수익률 분포는 그림 3, 4, 5, 6에 나와 있습니다.
- 포트폴리오 수익률의 리스크 프로파일과 수익률 분포를 파악하기 위해 평균, 중앙값, 표준편차, 왜도, 첨도 등의 분포 지표와 일별 VaR(Value at Risk) 등의 리스크 지표를 계산합니다(표 1 참조).
- AiLA-S015 전략의 95% 신뢰수준 일별 VaR은 -0.99%로 계산되었습니다. 이는 검토 대상 비중 배분이 -0.99% 이하의 포트폴리오 수익률을 낼 확률이 5%, 즉 연간 약 13거래일이라는 것을 의미합니다.
- 표 1에서 보듯이 방법 A와 방법 C로 산출한 수익률은 리스크 프로파일이 비슷하며, 전체 비중을 근월물에 배분하는 방법 B로 산출한 수익률보다 리스크가 낮습니다. 근월물은 일반적으로 다른 계약보다 변동성이 큽니다.
- 이상치(절대 수익률이 1.5%를 초과하는 모든 날)를 제외하면 첨도와 왜도가 크게 달라지는 것을 볼 수 있으며, 이는 극단적인 경우를 고려하지 않았을 때의 포트폴리오 수익률 분포와 리스크를 보여 줍니다.
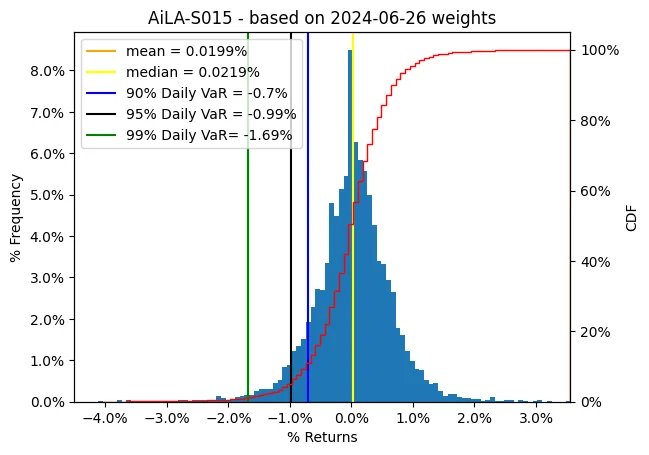
그림 5 : 방법 A를 사용한 AiLA-S015 전략의 수익률 분포
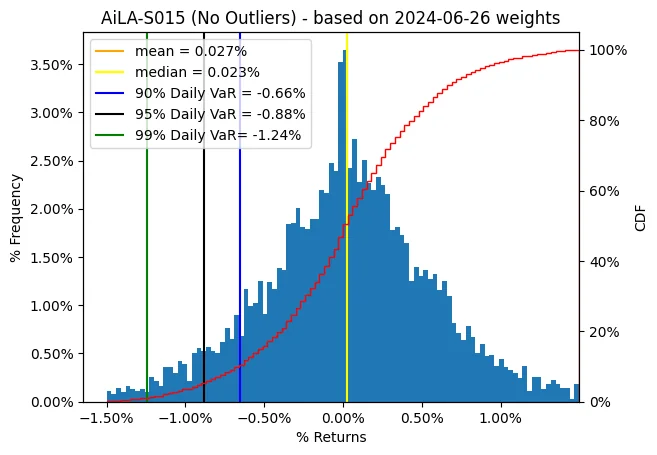
그림 6 : 방법 A를 사용한 AiLA-S015 전략의 이상치 제외 수익률 분포
결론
- 원자재 계약의 계절성과 변동성을 반영하기 위해 서로 다른 방법으로 수익률을 계산합니다.
- 위에서 계산한 수익률을 바탕으로 수익률 분포와 리스크 지표를 계산하여, 특정 포트폴리오 설정에서 특정 날짜의 비중이 갖는 과거 리스크를 평가합니다.
- 방법 A와 방법 C로 산출한 수익률은 방법 B로 산출한 수익률보다 리스크 프로파일이 더 양호하며, 이는 근월물 계약에만 배분하기보다 곡선상의 여러 지점에 걸쳐 배분하는 것의 분산 이점을 설명해 줍니다.
- 그러나 이 분석에서 방법 B는 원자재의 모든 거래 계약이 근월물 계약만큼 변동성이 크다면 최악의 시나리오가 어떠할지에 대한 관점을 제공합니다.
- 수익률 이상치를 제외하고 계산한 분포 및 리스크 지표는 포트폴리오의 음의 왜도가 극단적인 수익률 사례 때문인지, 아니면 포트폴리오가 본질적으로 음의 왜도 수익률을 만들어 내기 때문인지를 이해하는 데 도움이 됩니다.
- 표 2에 열거된 수익률 하위 5개 날짜를 살펴보면, 이러한 비중이 배분되었다면 전략이 기록했을 과거 최저 수익률을 파악하는 데 도움이 됩니다.
| 지표 | AiLA-S015 | AiLA-S015(이상치 제외) | ||||
| 방법 A | 방법 B | 방법 C | 방법 A | 방법 B | 방법 C | |
| 평균 | 0.020% | 0.016% | 0.020% | 0.027% | 0.024% | 0.028% |
|---|---|---|---|---|---|---|
| 중앙값 | 0.022% | 0.015% | 0.021% | 0.023% | 0.016% | 0.022% |
| 표준편차 | 0.625% | 0.725% | 0.615% | 0.526% | 0.584% | 0.521% |
| 왜도 | -0.23 | -0.24 | -0.26 | -0.05 | -0.03 | -0.05 |
| 첨도 | 3.20 | 3.04 | 3.17 | 0.11 | -0.17 | 0.11 |
| 일별 VaR 90% | -0.70% | -0.85% | -0.69% | -0.66% | -0.75% | -0.64% |
| 일별 VaR 95% | -0.99% | -1.14% | -0.97% | -0.88% | -0.99% | -0.87% |
| 일별 VaR 99% | -1.69% | -1.94% | -1.66% | -1.24% | -1.34% | -1.24% |
표 1 : 2024-06-26 비중 기준 방법 A, B, C를 사용한 AiLA-S015 전략 수익률의 리스크 및 분포 지표
| 방법 | 1일차 | 2일차 | 3일차 | 4일차 | 5일차 |
| A | -4.12% 2008-10-10 | -3.76% 2008-09-29 | -3.75% 2008-10-06 | -3.61% 2020-03-09 | -3.61% 2020-04-21 |
|---|---|---|---|---|---|
| B | -5.14% 2020-04-21 | -4.45% 2022-03-09 | -4.39% 2020-03-09 | -4.38% 2008-10-10 | -3.98% 2008-10-06 |
| C | -3.99% 2008-10-10 | -3.78% 2020-03-09 | -3.66% 2008-09-29 | -3.60% 2008-10-06 | -3.33% 2009-03-02 |
표 2 : 2024-06-26 비중 기준 방법 A, B, C로 계산한 AiLA-S015의 수익률 하위 5개 날짜