
ストレステスト
英語からの翻訳です。英語の原文を正とします。 英語で読む
問い
問い:
- すべてのAiLA戦略について、ポートフォリオの設定に従い、該当するポートフォリオ構築手法を用いて毎日ウェイトを生成しています。
- 特定の日付におけるポートフォリオに伴うヒストリカルなリスクはどの程度でしょうか。
アプローチ:
- 日次リターンの算出には3つの異なるアプローチを用いますが、分析の基本的なアプローチは同じです。
- 個々の資産/期近限月の契約のヒストリカル・リターンにウェイトを適用します。
- リターンをコモディティ、セクター、ポートフォリオのレベルで集計します
- さまざまなリスク指標を算出し、当該日付におけるポートフォリオのヒストリカルなリスクを評価します。
- 分析では、設定/原資産の異なる3つのAiLA戦略を対象とします。AiLA-S015(ロングオンリー)、AiLA-S030(ロング・ショート)、AiLA-S108(農産物セクターのコモディティを除くBCOMの資産に基づくロング・ショート)です。
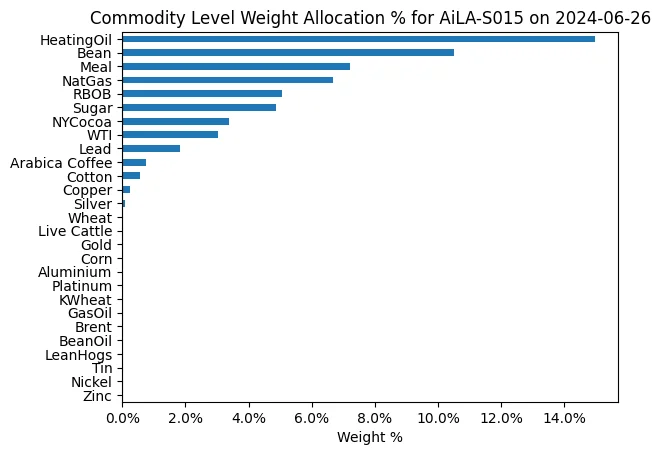
図1:AiLA-S015(ロングオンリー)の2024-06-26時点のウェイト配分
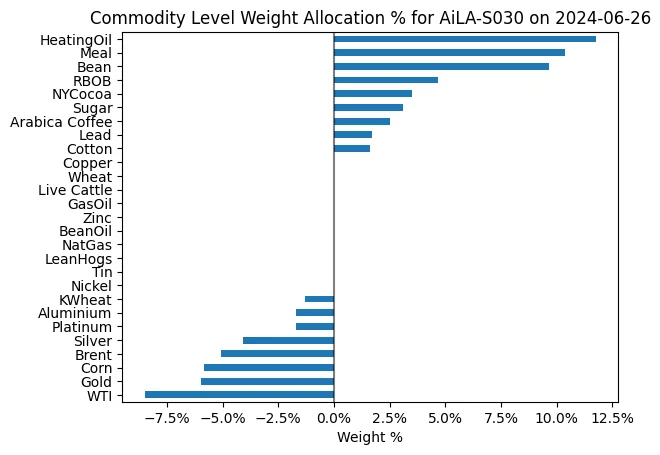
図2:AiLA-S030(ロング・ショート)の2024-06-26時点のウェイト配分
日次リターンの算出
- 日次リターンの算出には3つの異なる手法を用い、ヒストリカルなリスク評価のため、さらにコモディティ、セクター、ポートフォリオのレベルで集計します。
- 1つ目の手法は標準的なアプローチ(手法A)で、資産のウェイトにそれぞれの資産のヒストリカル・リターンを乗じて資産ごとのリターン系列を得て、それをさらにコモディティ・レベルで集計します
- しかし、標準的なアプローチでは季節性が考慮されません。例えば、ある時点で配分のある期近限月の契約が、別の時点では期近限月ではない場合があります。
- 季節性の問題を避けるため、個々の資産のウェイトをコモディティ・レベルで集計し(図1と図2に表示)、そのコモディティの期近限月のリターン(手法B)と、当該コモディティについてポートフォリオで取引されるすべての個別契約の均等加重リターン(手法C)の両方に、それぞれ乗じます。
- 期近限月に配分する場合と、取引されるすべての契約に均等に配分する場合の両方を用いることで、高ボラティリティと平均的なボラティリティの両方のシナリオを考慮し、分析の頑健性を高めています。
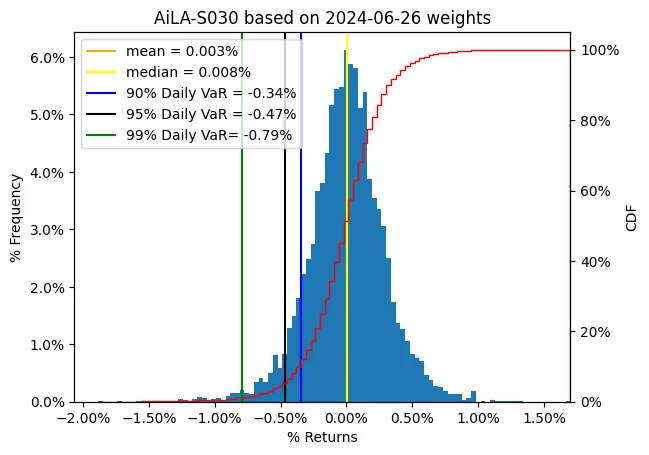
図3:手法Aを用いたAiLA-S030戦略のリターン分布
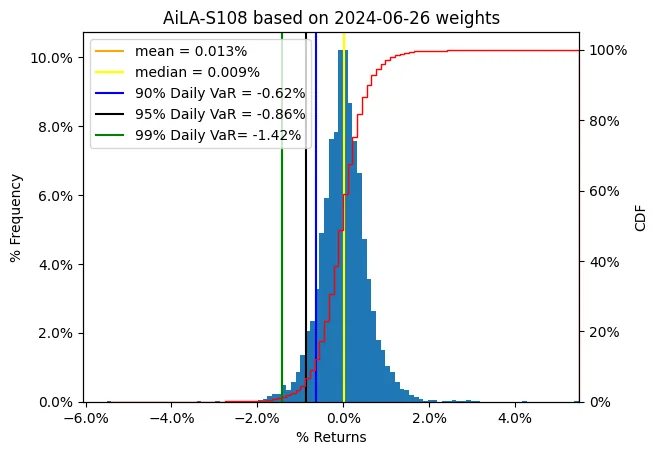
図4:手法Aを用いたAiLA-S108戦略のリターン分布
リスク指標の算出
- コモディティのリターンをセクターとポートフォリオのレベルで集計し、各ポートフォリオのポートフォリオ・レベルのリターン分布を図3、4、5、6に示しています。
- ポートフォリオのリターンのリスク・プロファイルとリターン分布を把握するため、平均、中央値、標準偏差、歪度、尖度などの分布指標と、日次バリュー・アット・リスク(VaR)などのリスク指標を算出します(表1に表示)。
- AiLA-S015戦略の95%信頼水準での日次VaRは-0.99%と算出されます。これは、検討対象のウェイト配分によって-0.99%以下のポートフォリオ・リターンが生じる確率が5%、すなわち1年で約13取引日あることを示しています。
- 表1に示すとおり、手法Aと手法Cで生成したリターンは同様のリスク・プロファイルを持ち、手法Bで生成したリターンよりもリスクが低くなっています。手法Bでは、通常は他の契約よりもボラティリティが高い期近限月にウェイトの全体を配分します。
- 外れ値(リターンの絶対値が1.5%を超えるすべての日)を除くと、尖度と歪度が大きく変化することがわかり、極端なケースを考慮しない場合のポートフォリオのリターンの分布とリスクを示しています。
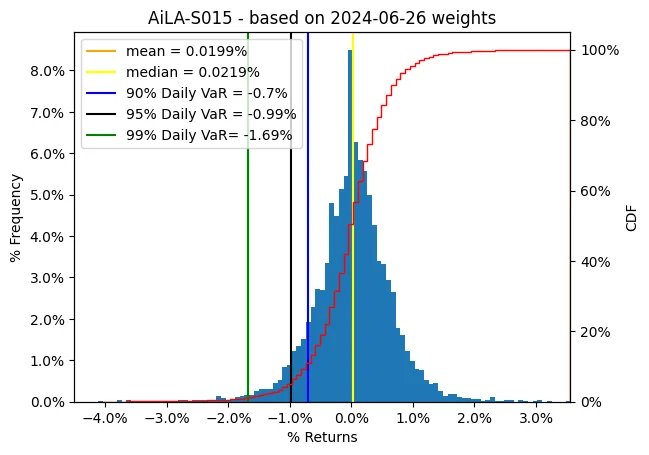
図5:手法Aを用いたAiLA-S015戦略のリターン分布
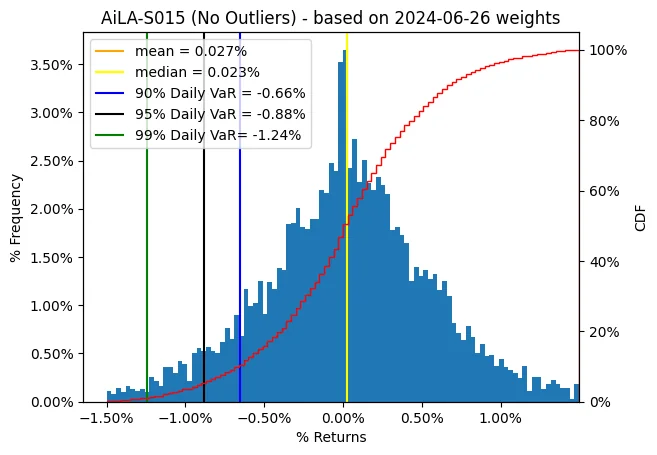
図6:手法Aを用いたAiLA-S015戦略の外れ値を除いたリターン分布
結論
- コモディティ契約の季節性とボラティリティを考慮するため、リターンの算出に異なるアプローチを用いています。
- 上記で算出したリターンに基づいてリターン分布とリスク指標を算出し、ポートフォリオの設定について特定の日付におけるウェイトのヒストリカルなリスクを評価します。
- 手法Aと手法Cで生成したリターンは、手法Bで生成したリターンよりも良好なリスク・プロファイルを持っています。これは、期近限月の契約のみに配分するよりも、カーブ上の異なる限月に分散して配分する方が分散面で有利であることを示しています。
- ただし、この分析において手法Bは、あるコモディティの取引されるすべての契約が期近限月の契約と同程度にボラティリティが高い場合に、最悪のシナリオがどうなり得るかという視点を提供します。
- リターンの外れ値を除いて算出した分布指標とリスク指標は、ポートフォリオの負の歪度が、リターンの極端なケースによるものか、それとも負の歪度を持つリターンを生み出すポートフォリオ本来の性質によるものかを理解するのに役立ちます。
- 表2に示すリターンが最も低い5日を調べることは、これらのウェイトで配分していた場合に戦略が記録したであろうヒストリカルな最低リターンを理解するのに役立ちます。
| 指標 | AiLA-S015 | AiLA-S015(外れ値除く) | ||||
| 手法A | 手法B | 手法C | 手法A | 手法B | 手法C | |
| 平均 | 0.020% | 0.016% | 0.020% | 0.027% | 0.024% | 0.028% |
|---|---|---|---|---|---|---|
| 中央値 | 0.022% | 0.015% | 0.021% | 0.023% | 0.016% | 0.022% |
| 標準偏差 | 0.625% | 0.725% | 0.615% | 0.526% | 0.584% | 0.521% |
| 歪度 | -0.23 | -0.24 | -0.26 | -0.05 | -0.03 | -0.05 |
| 尖度 | 3.20 | 3.04 | 3.17 | 0.11 | -0.17 | 0.11 |
| 日次VaR 90% | -0.70% | -0.85% | -0.69% | -0.66% | -0.75% | -0.64% |
| 日次VaR 95% | -0.99% | -1.14% | -0.97% | -0.88% | -0.99% | -0.87% |
| 日次VaR 99% | -1.69% | -1.94% | -1.66% | -1.24% | -1.34% | -1.24% |
表1:2024-06-26時点のウェイトに基づき、手法A、B、Cを用いたAiLA-S015戦略のリターンのリスク指標と分布指標
| 手法 | 1日目 | 2日目 | 3日目 | 4日目 | 5日目 |
| A | -4.12% 2008-10-10 | -3.76% 2008-09-29 | -3.75% 2008-10-06 | -3.61% 2020-03-09 | -3.61% 2020-04-21 |
|---|---|---|---|---|---|
| B | -5.14% 2020-04-21 | -4.45% 2022-03-09 | -4.39% 2020-03-09 | -4.38% 2008-10-10 | -3.98% 2008-10-06 |
| C | -3.99% 2008-10-10 | -3.78% 2020-03-09 | -3.66% 2008-09-29 | -3.60% 2008-10-06 | -3.33% 2009-03-02 |
表2:2024-06-26時点のウェイトに基づき、手法A、B、Cを用いて算出したAiLA-S015のリターンが最も低い5日