
風險管理疊加
本頁譯自英文,內容以英文版本為準。 閱讀英文版
問題
問題:
- 運用系統化風險管理規則,降低高波動市場環境所造成的影響。
- 目標是使指數風險特性的改善幅度大於年報酬的犧牲幅度。
- 是否存在一套通用規則,能一貫地提升指數的夏普比率?
方法:
- 設定四個風險門檻及對應的投資組合疊加權重。
- 針對一組 alpha AiLA 指數,就風險門檻與權重掃描參數網格。
- 嘗試找出能一貫提升指數夏普比率的參數組合。
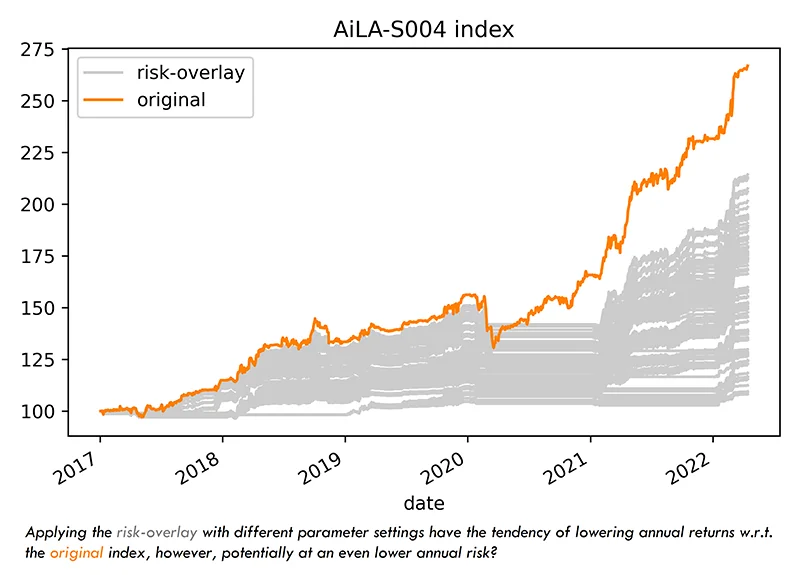
參數網格
- 特定 AiLA 指數的風險管理參數,是以指數報酬的年化樣本標準差來定義,亦即以指數典型的年報酬幅度將績效標準化。
- 年化風險可能差異很大,因為部分指數是以特定的波動率目標建構,其他指數的波動率則會變動。
- 若累積指數損益(PnL)穿越任一門檻值,此後即對指數的資產配置套用對應的權重;就投資組合目標及軟性停損重設門檻而言,是指由下往上穿越,就軟性停損及硬性停損門檻而言,則是指由上往下穿越。
- 在本檢驗中,所有權重每年重設為 1.0。
- 風險疊加以 163 個網格點套用於每一檔指數:
- 𝐶𝑝𝑡 : (0.25, 0.50, 1.00), 𝑊𝑝𝑡 : (0.25, 0.50, 0.75)
- 𝐶𝑠𝑙 : (0.10, 0.25, 0.50), 𝑊𝑠𝑙 : (0.25, 0.50, 0.75)
- 𝐶ℎ𝑙 : (0.10, 0.25, 0.50), 𝑊ℎ𝑙 = 0
- 𝐶𝑠𝑙𝑟 = 0, 𝑊𝑠𝑙𝑟 = 1.00
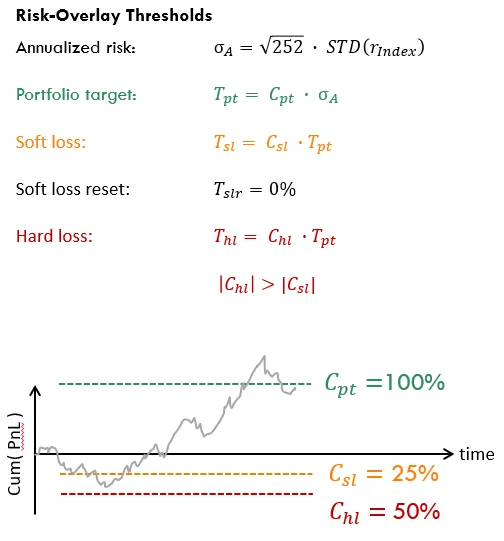
AiLA 指數
- 我們在參數網格的每一點上,將風險管理疊加套用於 20 檔 AiLA 指數。
- 在 20 檔指數中,有 8 檔指數僅不到 10% 的網格點使夏普比率較原始指數改善。
- 在其餘 12 檔指數中,有 3 檔指數約 50% 以上(≳50%)的網格點使夏普比率較原始指數改善,這 3 檔指數用於在樣本內選取有利的參數設定。
- 接著使用其餘 9 檔指數,研究所選的參數設定在樣本外是否顯示出普遍有利的跡象。
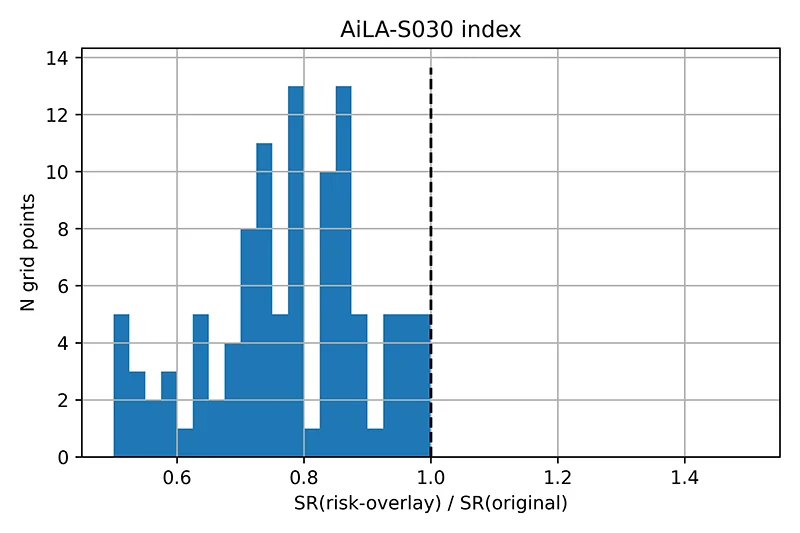
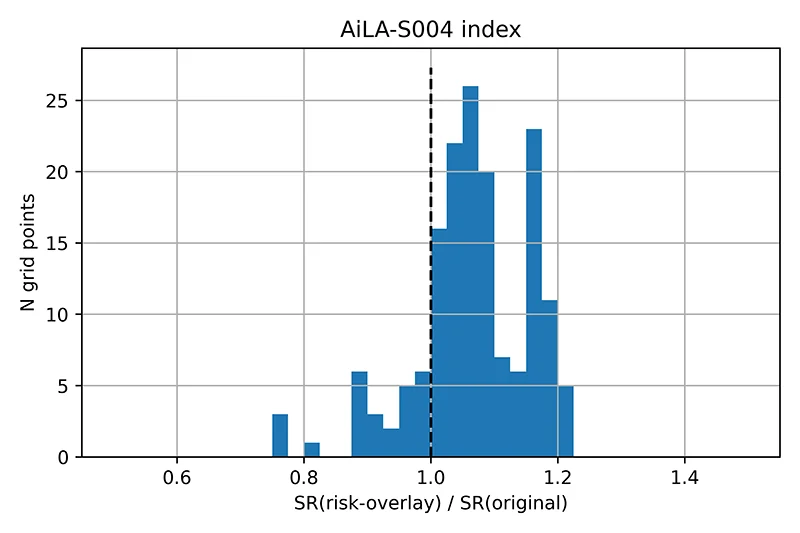
篩選與結果
- 使用 3 檔樣本內指數,依下列條件篩選參數點:
- 有配置的天數 > 原始指數的 50%。
- SR(risk-overlay) > SR(original)
- 所有網格點中的 Rank(SR) > 2/3 x median(SR)
- 篩選後得到兩個較佳的參數網格點:
- (𝐶𝑝𝑡 , 𝑊𝑝𝑡 , 𝐶𝑠𝑙 ∙ 𝐶𝑝𝑡 , 𝑊𝑠𝑙 , 𝐶ℎ𝑙 ∙ 𝐶𝑝𝑡)
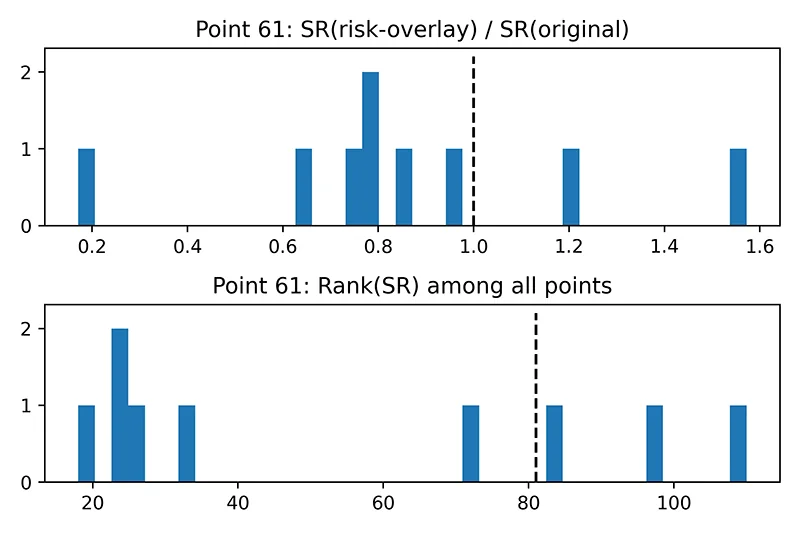
- 第 61 點:(0.50, 0.25, -0.05, 0.75, -0.125)
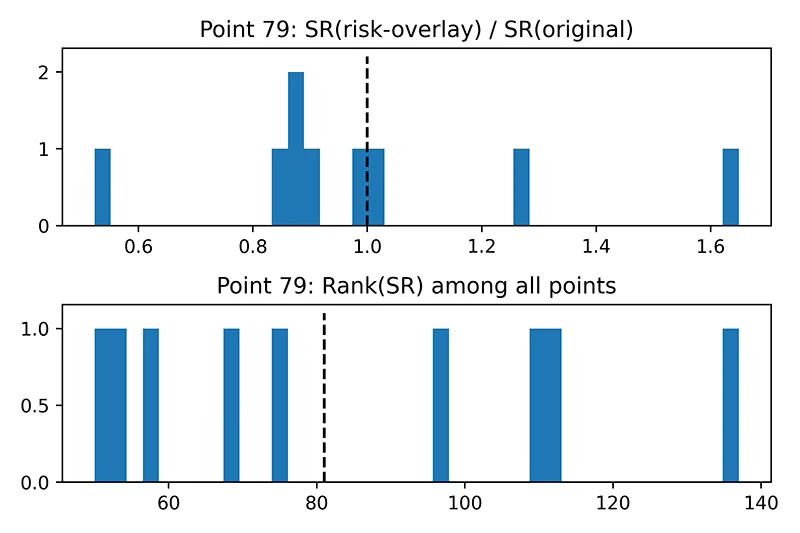
- 第 79 點:(0.50, 0.50, -0.05, 0.75, -0.125)
- 理想情況下,這些參數設定是否也能使其他指數的夏普比率獲得改善並取得高排名?
- 兩組參數皆使 2/9 檔指數的 SR 改善,並使 3(4)/9 檔指數的 rank(SR) 高於中位數值 81。
- 就特定指數而言,夏普比率的改善往往不是普遍出現就是極少出現,因此難以解讀。然而,綜合排名結果來看,並未觀察到樣本內網格點能普遍改善 SR 的跡象。
結論
- 我們在一項簡短的分析中運用一套系統化風險管理規則,探討這些規則中是否存在一套通用組合,能一貫地提升 AiLA 指數的夏普比率。
- 這些系統化風險管理規則以可套用於任何 AiLA 指數的風險疊加形式實作,並使用參數網格研究更廣泛的規則配置。
- 我們在參數網格的每一點上,將風險疊加套用於一組 20 檔 AiLA 指數;其中一組樣本內指數用於選取普遍有利參數點的候選者,另一組樣本外指數則用於評估其績效。
- 結果顯示,對於樣本內指數所偏好的參數點,樣本外指數並未出現普遍的改善,亦即沒有跡象顯示有某一種風險疊加配置能普遍提升 AiLA 指數的夏普比率。
- 本研究絕非詳盡無遺,在風險疊加情境的涵蓋範圍以及可用的指數與資料方面,皆有相當大的限制。然而,在這項簡短研究的範圍內,此分析已達到檢視是否能觀察到任何跡象的目的。