
리스크 관리 오버레이
영어 원문을 번역한 페이지입니다. 영어 원문이 기준입니다. 영어 원문 보기
질문
질문:
- 체계적인 리스크 관리 규칙을 적용하여 고변동성 시장 환경의 영향을 줄입니다.
- 연간 수익률 측면에서 희생하는 것보다 더 많이 지수의 리스크 특성을 개선하는 것이 목표입니다.
- 지수의 샤프 지수를 일관되게 개선하는 범용 규칙 세트가 존재합니까?
접근 방법:
- 네 가지 리스크 임계값과 이에 상응하는 포트폴리오 오버레이 비중을 구현합니다.
- 일련의 알파 AiLA 지수에 대해 리스크 임계값과 비중에 관한 파라미터 그리드를 탐색합니다.
- 지수의 샤프 지수를 일관되게 개선하는 파라미터 세트를 식별하고자 합니다.
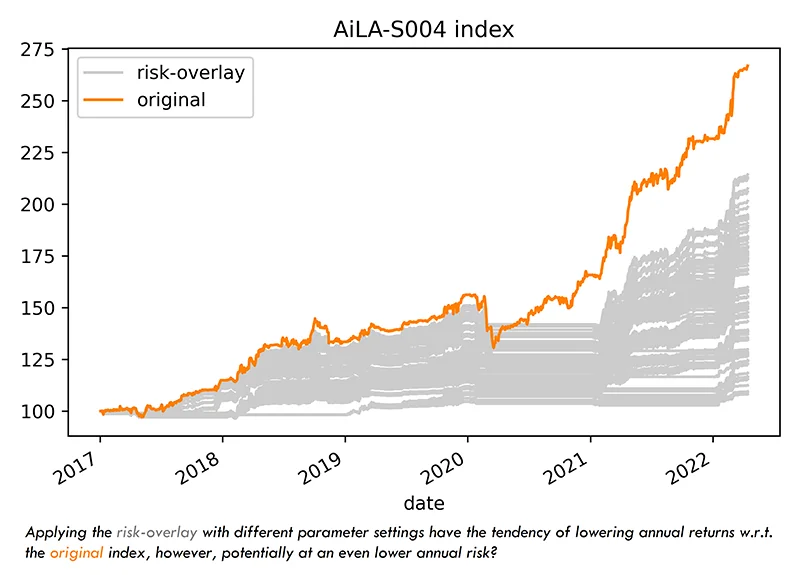
파라미터 그리드
- 특정 AiLA 지수의 리스크 관리 파라미터는 지수 수익률의 연율화 표본 표준편차를 기준으로 정의합니다. 즉, 지수의 일반적인 연간 수익률 크기를 기준으로 성과를 정규화합니다.
- 일부 지수는 특정 변동성 목표로 구성되고 다른 지수는 변동성이 변하는 형태로 구성되므로, 연율화 리스크는 지수마다 크게 다를 수 있습니다.
- 누적 지수 손익이 임계값 중 하나를 넘으면, 그 이후에는 해당 비중을 지수 자산 배분에 적용합니다. 즉, 포트폴리오 목표 임계값과 소프트 손실 리셋 임계값은 아래에서 위로 넘는 경우, 소프트 손실 임계값과 하드 손실 임계값은 위에서 아래로 넘는 경우를 의미합니다.
- 이 분석에서는 모든 비중을 매년 1.0으로 재설정합니다.
- 리스크 오버레이는 각 지수에 대해 163개 그리드 포인트로 적용합니다.
- 𝐶𝑝𝑡 : (0.25, 0.50, 1.00), 𝑊𝑝𝑡 : (0.25, 0.50, 0.75)
- 𝐶𝑠𝑙 : (0.10, 0.25, 0.50), 𝑊𝑠𝑙 : (0.25, 0.50, 0.75)
- 𝐶ℎ𝑙 : (0.10, 0.25, 0.50), 𝑊ℎ𝑙 = 0
- 𝐶𝑠𝑙𝑟 = 0, 𝑊𝑠𝑙𝑟 = 1.00
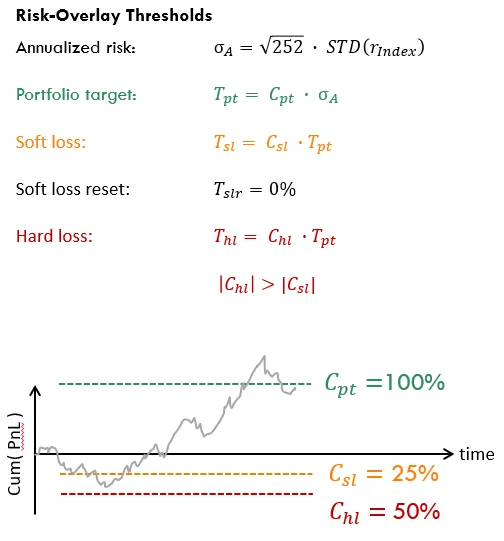
AiLA 지수
- 리스크 관리 오버레이를 파라미터 그리드의 각 포인트에 대해 20개 AiLA 지수에 적용했습니다.
- 20개 지수 중 8개 지수에서는 원래 지수의 샤프 지수 대비 개선을 보인 포인트가 10% 미만이었습니다.
- 나머지 12개 지수 중 포인트의 약 50% 이상(≳50%)에서 원래 지수 대비 샤프 지수가 개선된 3개 지수를 사용하여 표본 내에서 유리한 파라미터 설정을 선택했습니다.
- 그런 다음 나머지 9개 지수를 사용하여, 선택한 파라미터 설정이 표본 외에서도 범용적으로 유리하다는 징후를 보이는지 조사했습니다.
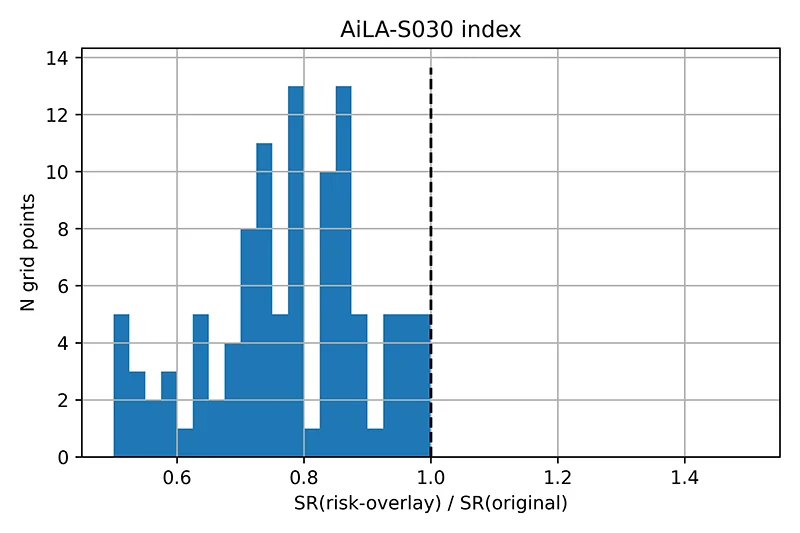
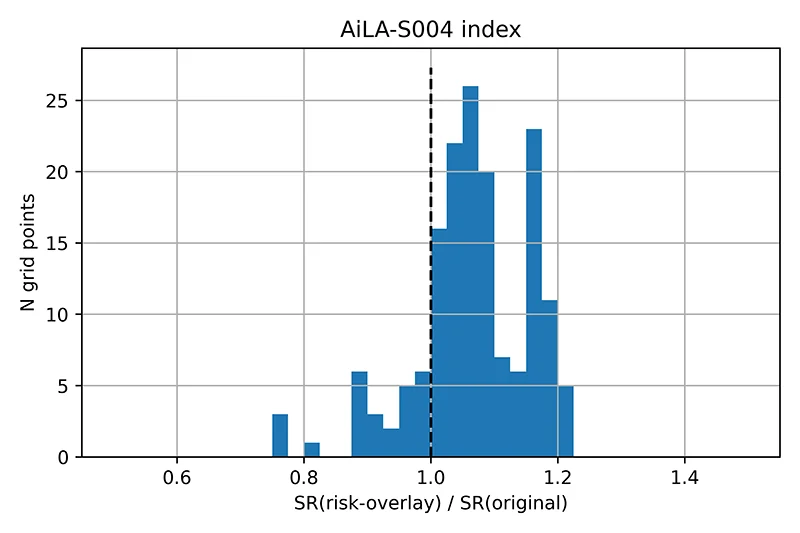
선택 및 결과
- 표본 내 3개 지수를 사용하여 다음 기준에 따라 파라미터 포인트를 걸러냈습니다.
- 원래 지수 대비 배분이 있는 일수 > 50%
- SR(리스크 오버레이) > SR(원래 지수)
- 전체 포인트 중 Rank(SR) > 2/3 x median(SR)
- 그 결과 두 개의 선호 파라미터 그리드 포인트가 도출되었습니다.
- (𝐶𝑝𝑡 , 𝑊𝑝𝑡 , 𝐶𝑠𝑙 ∙ 𝐶𝑝𝑡 , 𝑊𝑠𝑙 , 𝐶ℎ𝑙 ∙ 𝐶𝑝𝑡)
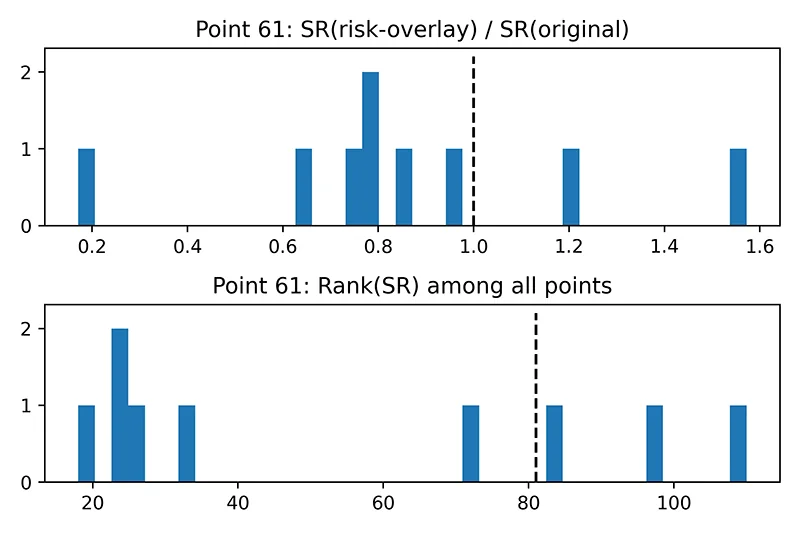
- 포인트 61: (0.50, 0.25, -0.05, 0.75, -0.125)
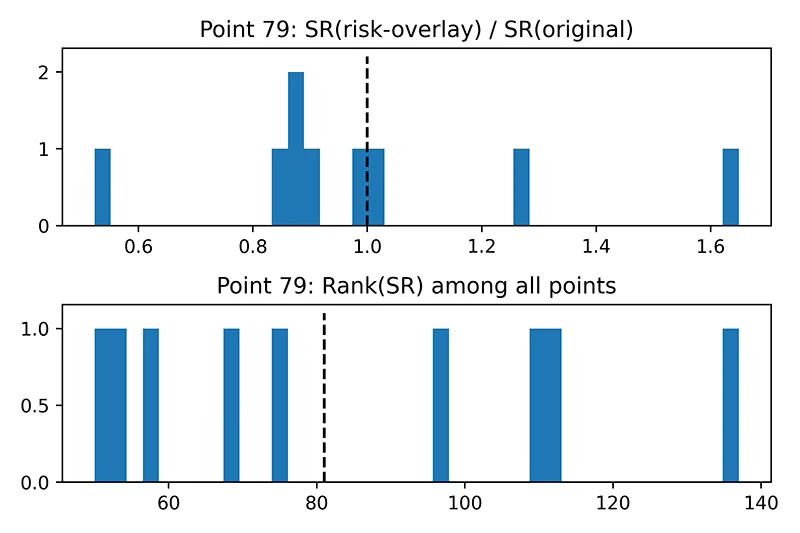
- 포인트 79: (0.50, 0.50, -0.05, 0.75, -0.125)
- 이상적으로는 이러한 파라미터 설정이 다른 지수에서도 개선된 샤프 지수와 높은 순위의 샤프 지수를 함께 낼 수 있지 않을까요?
- 두 파라미터 세트 모두 9개 지수 중 2개에서 SR이 개선되었고, 9개 지수 중 3(4)개에서 rank(SR)이 81번째 중앙값을 넘었습니다.
- 샤프 지수 개선은 특정 지수에서 대체로 흔하거나 드문 경우가 많아 해석하기 어렵습니다. 그러나 순위 결과와 함께 보면, 표본 내 그리드 포인트에 의한 범용적인 SR 개선의 징후는 관찰되지 않았습니다.
결론
- 범용적인 체계적 리스크 관리 규칙 세트가 AiLA 지수의 샤프 지수를 일관되게 개선하는지에 대한 질문을 다루기 위해, 짧은 분석에서 일련의 체계적 리스크 관리 규칙을 사용했습니다.
- 체계적 리스크 관리 규칙은 모든 AiLA 지수에 적용할 수 있는 리스크 오버레이로 구현했으며, 파라미터 그리드를 사용하여 더 넓은 범위의 규칙 구성을 조사했습니다.
- 리스크 오버레이를 파라미터 그리드의 각 포인트에 대해 20개 AiLA 지수 세트에 적용했으며, 그중 표본 내 지수 세트는 범용적으로 유리한 파라미터 포인트 후보를 선택하는 데, 표본 외 지수 세트는 그 성과를 평가하는 데 사용했습니다.
- 표본 내 지수에서 선호된 파라미터 포인트에 대해 표본 외 지수 전반의 범용적인 개선은 나타나지 않았습니다. 즉, AiLA 지수 전반의 샤프 지수를 개선하는 단일 리스크 오버레이 구성의 징후는 없었습니다.
- 이 연구는 결코 포괄적이라고 볼 수 없으며, 리스크 오버레이 시나리오의 범위와 이용 가능한 지수 및 데이터 측면에서 모두 상당한 한계가 있습니다. 그러나 이 분석은 짧은 조사의 범위 내에서 어떤 징후라도 관찰되는지를 확인하는 목적을 달성합니다.