
风险管理叠加
译自英文。以英文原文为准。 阅读英文版
研究问题
问题:
- 应用系统化风险管理规则,以降低高波动率市场环境的影响。
- 目标是使指数风险特性的改善幅度大于年收益率方面的牺牲。
- 是否存在一套通用规则,能够持续提升指数的夏普比率?
方法:
- 设置四个风险阈值及相应的投资组合叠加权重。
- 针对一组 AiLA alpha 指数,在风险阈值和权重的参数网格上进行扫描。
- 尝试找出一组能够持续提升指数夏普比率的参数。
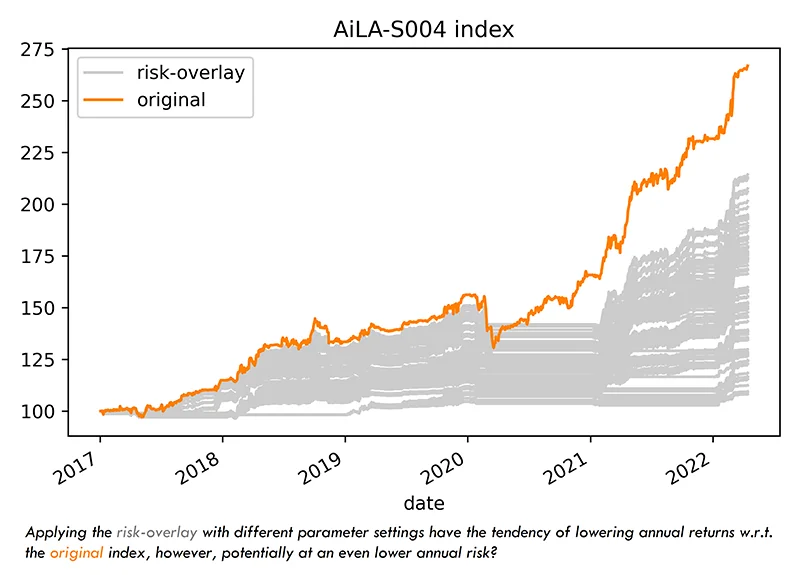
参数网格
- 特定 AiLA 指数的风险管理参数,以指数收益的年化样本标准差为基准定义,即按该指数典型的年收益幅度对业绩进行标准化。
- 由于部分指数按特定波动率目标构建,而其他指数的波动率则随时间变化,因此年化风险可能差异显著。
- 若指数累计 PnL 突破任一阈值,则此后对指数资产配置应用相应权重;对于投资组合目标阈值和软止损重置阈值,指自下而上突破;对于软止损和硬止损阈值,指自上而下突破。
- 在本测试中,所有权重每年重置为 1.0。
- 对每个指数在 163 个网格点上应用风险叠加:
- 𝐶𝑝𝑡 : (0.25, 0.50, 1.00), 𝑊𝑝𝑡 : (0.25, 0.50, 0.75)
- 𝐶𝑠𝑙 : (0.10, 0.25, 0.50), 𝑊𝑠𝑙 : (0.25, 0.50, 0.75)
- 𝐶ℎ𝑙 : (0.10, 0.25, 0.50), 𝑊ℎ𝑙 = 0
- 𝐶𝑠𝑙𝑟 = 0, 𝑊𝑠𝑙𝑟 = 1.00
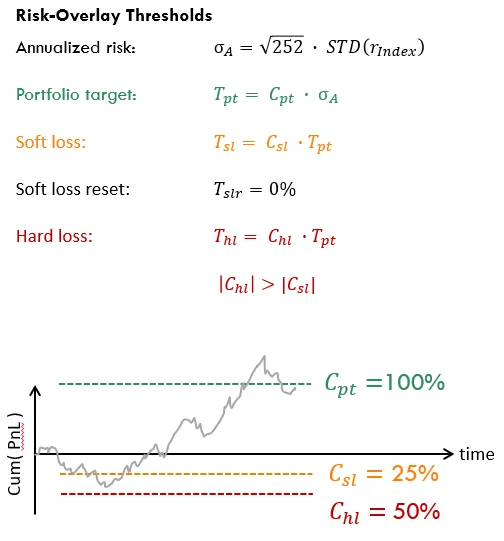
AiLA 指数
- 我们在参数网格的每个点上,将风险管理叠加应用于 20 个 AiLA 指数。
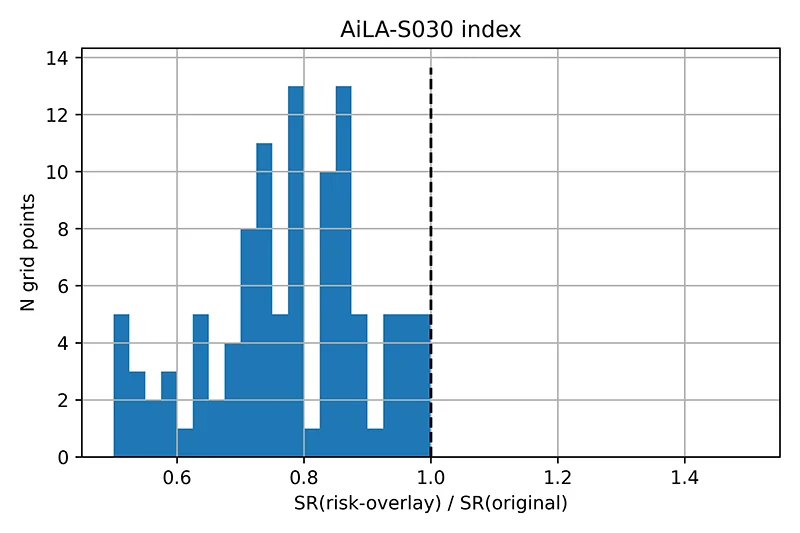
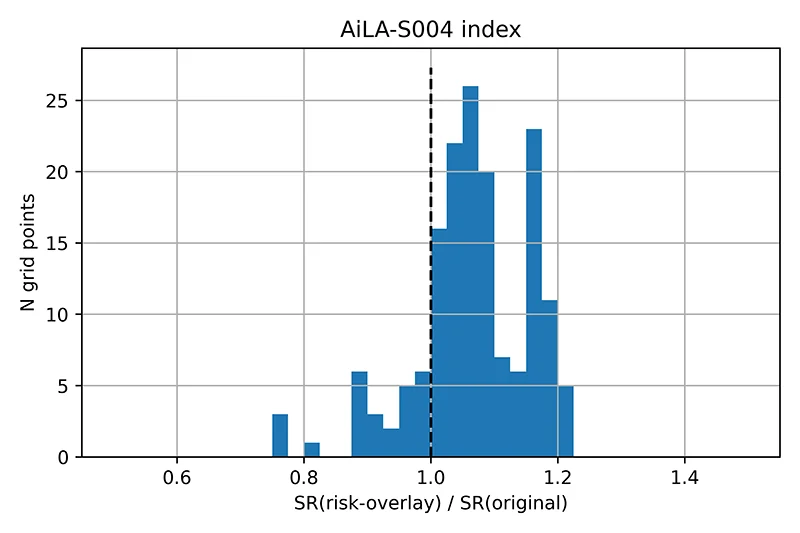
- 在 20 个指数中,有 8 个指数相对于原始指数夏普比率有所改善的网格点不足 10%。
- 在其余 12 个指数中,选取 3 个有 ≳50% 的网格点相对于原始指数夏普比率有所改善的指数,用于在样本内选择有利的参数设置。
- 随后使用剩余的 9 个指数,考察所选参数设置在样本外是否显示出具有普遍有利性的迹象。
筛选与结果
- 利用 3 个样本内指数,按以下标准筛选参数点:
- 有配置的天数 > 原始指数的 50%。
- SR(risk-overlay) > SR(original)
- 在所有网格点中的 Rank(SR) > 2/3 x median(SR)
- 由此得到两个较优的参数网格点:
- (𝐶𝑝𝑡 , 𝑊𝑝𝑡 , 𝐶𝑠𝑙 ∙ 𝐶𝑝𝑡 , 𝑊𝑠𝑙 , 𝐶ℎ𝑙 ∙ 𝐶𝑝𝑡)
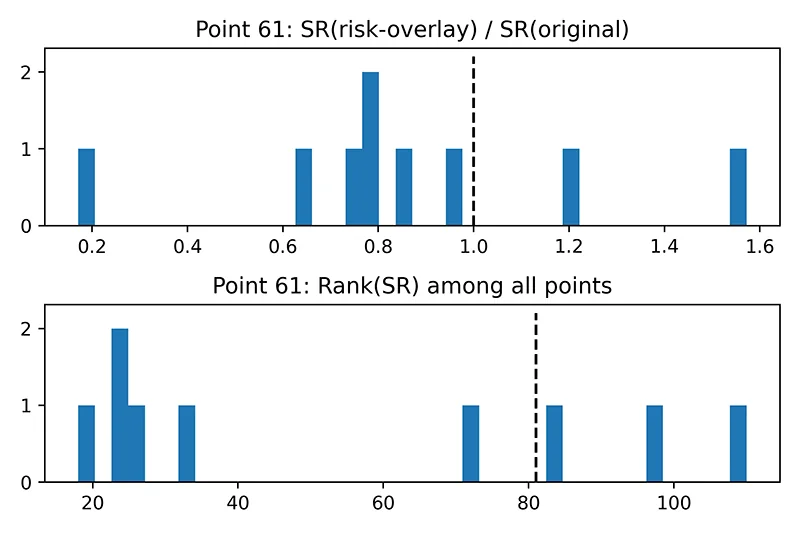
- 第 61 点:(0.50, 0.25, -0.05, 0.75, -0.125)
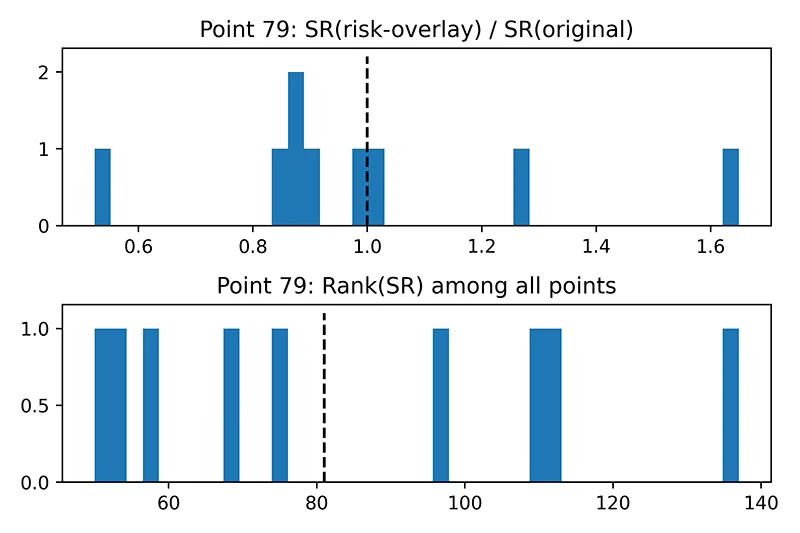
- 第 79 点:(0.50, 0.50, -0.05, 0.75, -0.125)
- 理想情况下,这些参数设置能否在其他指数上同样带来夏普比率的改善及较高排名?
- 两组参数均使 2/9 个指数的 SR 有所改善,并使 3(4)/9 个指数的 rank(SR) 高于 81 的中位数值。
- 对于特定指数而言,夏普比率的改善往往要么普遍出现、要么极少出现,因此难以解读。然而,结合排名结果,未观察到样本内网格点能带来普遍 SR 改善的迹象。
结论
- 我们在一项简短分析中使用一套系统化风险管理规则,探讨这些规则的某一通用组合能否持续提升 AiLA 指数的夏普比率。
- 这些系统化风险管理规则以可应用于任何 AiLA 指数的风险叠加形式实施,并利用参数网格考察更广泛的规则配置。
- 在参数网格的每个点上,将风险叠加应用于一组 20 个 AiLA 指数,其中一组样本内指数用于选择具有普遍优势的候选参数点,另一组样本外指数用于评估其表现。
- 结果显示,对于样本内指数所偏好的参数点,样本外指数并未出现普遍改善,即没有迹象表明存在某一种风险叠加配置能够普遍提升 AiLA 指数的夏普比率。
- 本研究绝非详尽无遗,在风险叠加情景的覆盖范围以及可用指数和数据方面均存在重大局限。然而,该分析达到了其目的,即在本简短研究的范围内检验能否观察到任何迹象。