
檢視投資組合建構
本頁譯自英文,內容以英文版本為準。 閱讀英文版
投資組合背景
背景
- AILA 方法通常會針對特定資產產生配置機會,例如 WTI Dec25 期貨。
- 這些個別資產的報酬序列可依其預期夏普比率(SR)與相關性,組合成一個投資組合。
- 使投資組合 SR 達到最大的配置權重,可透過類似 Markowitz 的方法求得。
- 然而,在估計輸入值時,最適解可能深受統計雜訊影響。
- 在這項簡短的研究中,我們在 AILA 方法及其相關資產報酬序列的架構下,檢視建構最適投資組合的三個面向。
檢視面向
- 報酬分配的高階動差。
- 相關性結構。
- 夏普比率的不確定性。
參考文獻
- [Caj] D. Cajas, Semidefinite Relaxation of Higher Portfolio Moments (Oct 2025). 可於 SSRN 取得:https://ssrn.com/abstract=5284483
- [Lop] M. Lopez de Prado et al., How to use the Sharpe ratio (Sep 2025). 可於 SSRN 取得:https://ssrn.com/abstract=5520741
- [Ant] A. Antonov et al., Overcoming Markowitz's instability with the help of the HRP (Dec 2023). 可於 SSRN 取得:https://ssrn.com/abstract=4748151
高階動差
投資組合最佳化
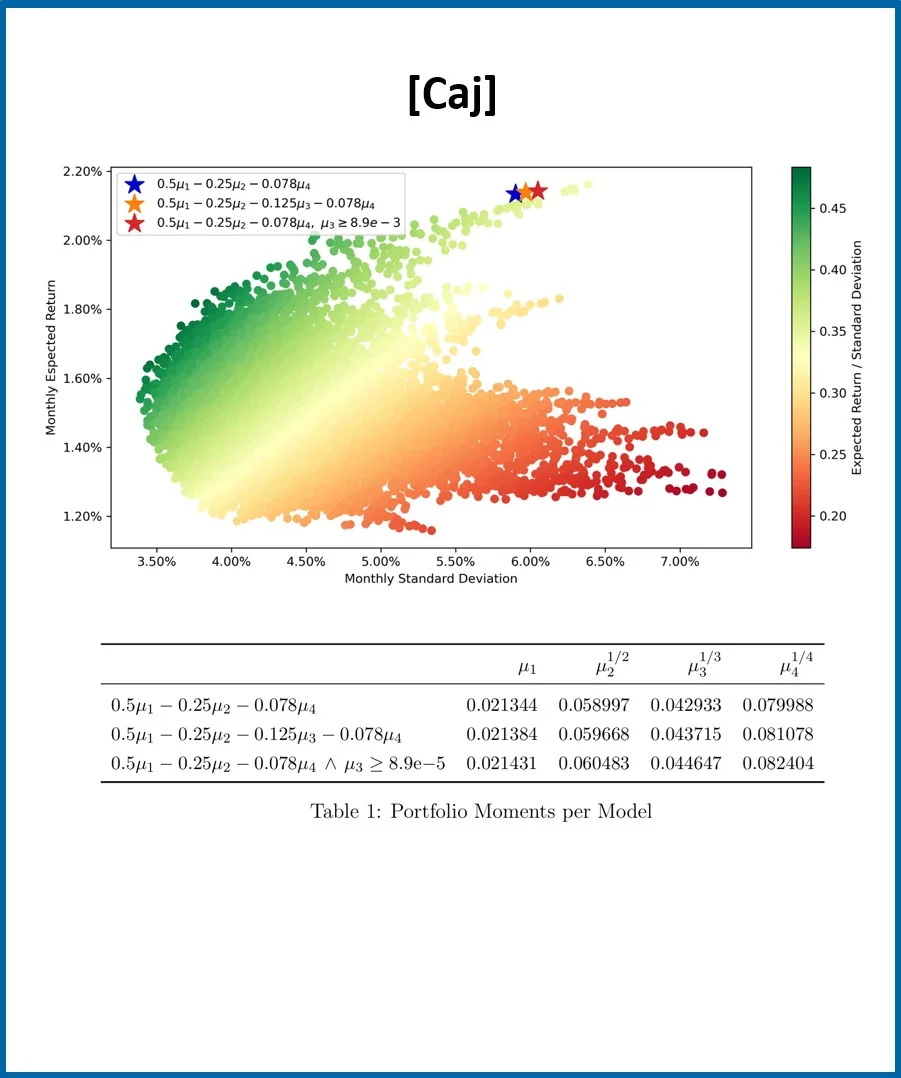
- 投資組合夏普比率的最佳化可以延伸為同時考量資產報酬的高階動差。
- 研究顯示,這類方法能如預期般影響投資組合的特性,但往往須付出額外近似與限制條件的代價,例如可參見 [Caj]。
- 除了計算複雜度增加的問題之外,所顯示的潛在改善也必須與實際估計資產動差本身所帶來的影響相權衡。
- 在本文所考量的 AILA 策略架構下,相較於實際估計動差所衍生的問題,將高階動差納入最佳化所顯示的改善似乎很小。
➔ 因此,我們聚焦於較簡單的情況,亦即只考量平均數與變異數(前兩階動差)的最適 SR 投資組合。
SR 分配
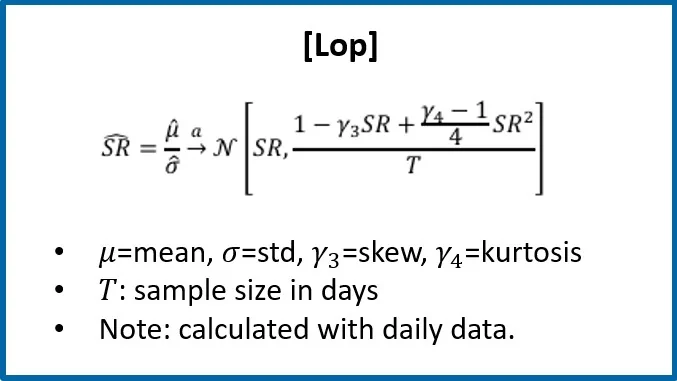
- 如多項研究所指出(例如可參見 [Lop]),在相對一般的假設下,即使標的報酬分配並非常態,估計的 SR 仍傾向呈常態分配。
- 估計 SR 的變異數會受到報酬高階動差的影響;然而在本文所探討的情境中,影響變異數的主要因素通常是樣本數(T)。
- 此外,我們可以用資產相關性與資產 SR 來表示使投資組合 SR 最大化的最適權重。
➔ 我們將使用此架構,檢視資產相關性與資產 SR 的估計不確定性對最適權重的影響。
最大 SR 投資組合
w = cR · ρ-1 E
- cR:風險因子,cR → Σ|w| = 1
- ρ:資產相關性。
- E:資產 SR(預期風險調整後報酬)。
- 註:以下所有 SR 皆為年化值。
相關性
虛假相關
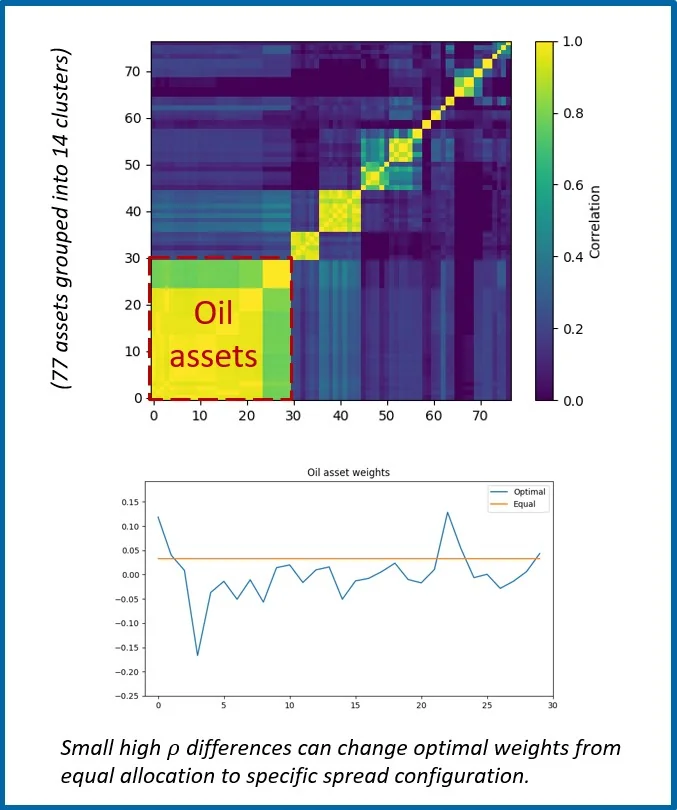
- 在估計資產相關性時,降低雜訊影響的常見做法是降低相關係數矩陣的秩,例如將資產分群,可參見 [Ant]。
- 此處我們考量一個由 77 檔商品期貨組成的 AILA 投資組合,涵蓋農產品、金屬及能源,其中包括同一商品有多個月份合約的情況。
- 我們依估計的相關性(最近 252 天)將資產分群,並採用類似 [Ant] 的輪廓分析,發現所得的群集與傳統商品類股高度吻合。
- 就商品而言,這種群集間相關性弱(群集內相關性強)的群集結構,似乎很自然地符合直覺預期。
- 然而,在資產 SR 保持相同時所得的最適權重顯示,即使群集內高相關性之間只有些微差異,也可能產生不容忽視的價差配置。
➔ 除非對理論公式加以限制,否則相關性的微小估計雜訊就可能導致截然不同(「隨機」)的權重。
夏普比率
SR 的不確定性
- 資產 SR 的不確定性可能對最適權重造成與相關性相同類型的問題。
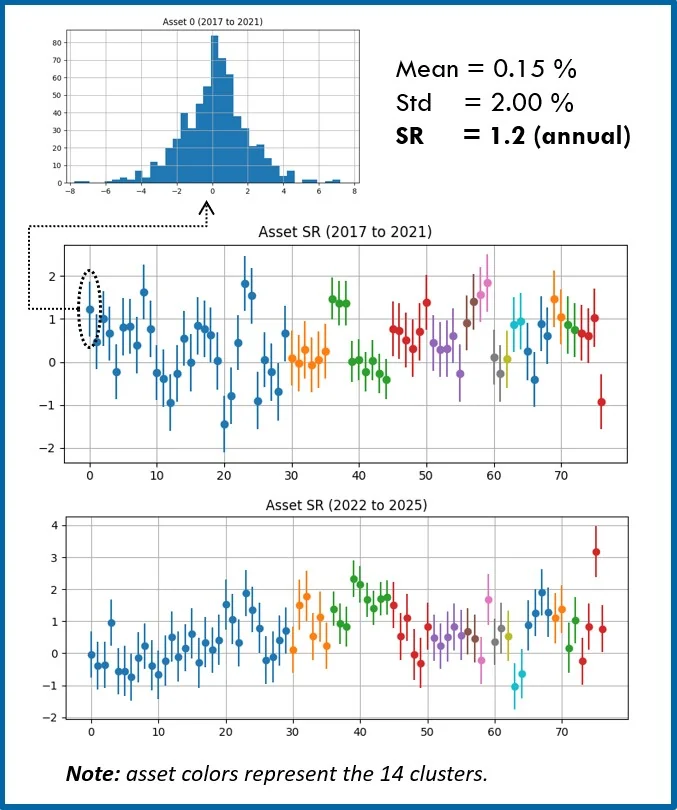
- 為研究此效果,我們進行蒙地卡羅(MC)分析,並假設所有 AILA 商品資產模型都具有與長期回測結果一致的真實長期 SR。
- 在給定的期間(T)內,已實現的投資組合 SR 會有所變動,原因如下:
- 1) 權重並非最適,亦即估計的資產 SR 並非真實 SR。
- 2) 權重為最適,但資產 SR 在不同期間之間有所變動。
- 本研究使用兩組資產 SR 分配:
- a) 2017 年至 2021 年回測期間的 SR。
- b) 2022 年至 2025 年回測期間的 SR。
- 對特定資產而言,圓點(誤差線)代表該期間的估計 SR(STD 變動)。
- 接著,我們從具有對應平均數與 STD 的常態分配中抽取隨機值,並假設估計的(平均)SR 為真,以產生對應於相同長度之新期間的新資產 SR 值。
教科書方法
公式權重
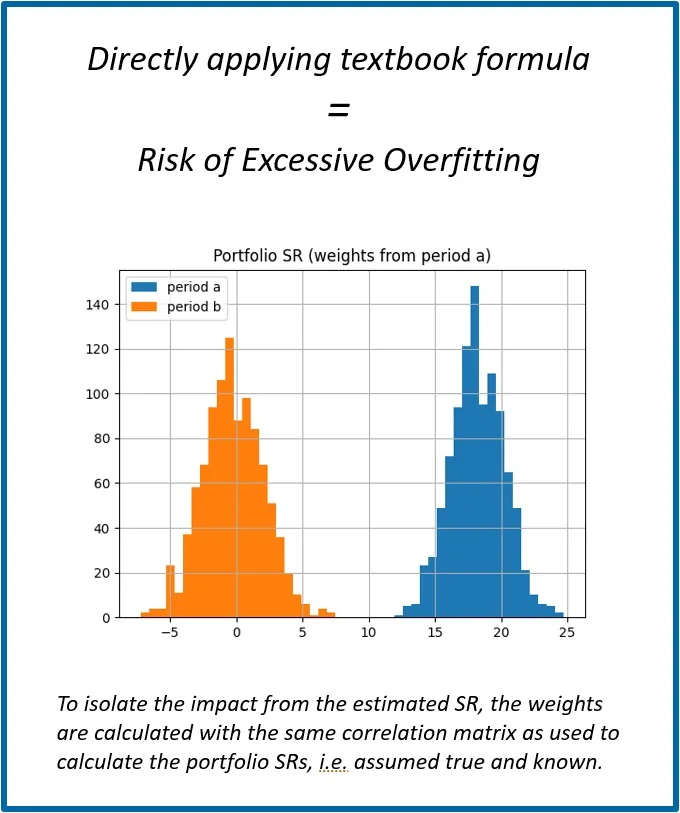
- 為說明 SR 不確定性所造成的問題,我們使用期間(a)的估計 SR,直接以公式計算最適權重。
- 接著從分配(a)或(b)中抽取資產 SR 來計算投資組合 SR,亦即在假設(a)或(b)為真的情況下,模擬相同長度的新期間。
- 若權重計算與新期間抽樣都使用期間(a)的 SR,所得的投資組合 SR 分配(藍色)即對應於權重為最適、但每個新產生的期間都有隨機變動的情況。
- 相對地(橘色),若使用期間(a)計算權重、但從(b)的 SR 中抽樣新期間,則對應於所持有的權重(a)不同於真實 SR(b)下的最適權重,同時每個期間也有隨機變動的情況。
- 結果顯示,直接使用公式所得的最適權重與 SR 組(a)的相對細節高度貼合;而當套用於真實的 SR 組(b)時(整體而言為正值,但與(a)不同),這些最適權重實際上毫無用處。
實務方法
附限制條件的數值最佳化
- 預期在兩項資產(或兩組資產)的 SR 嚴重失衡且高度相關時,此問題最為嚴重,例如 SR₁/SR₂ < ρ₁₂ 而產生價差配置的情況。
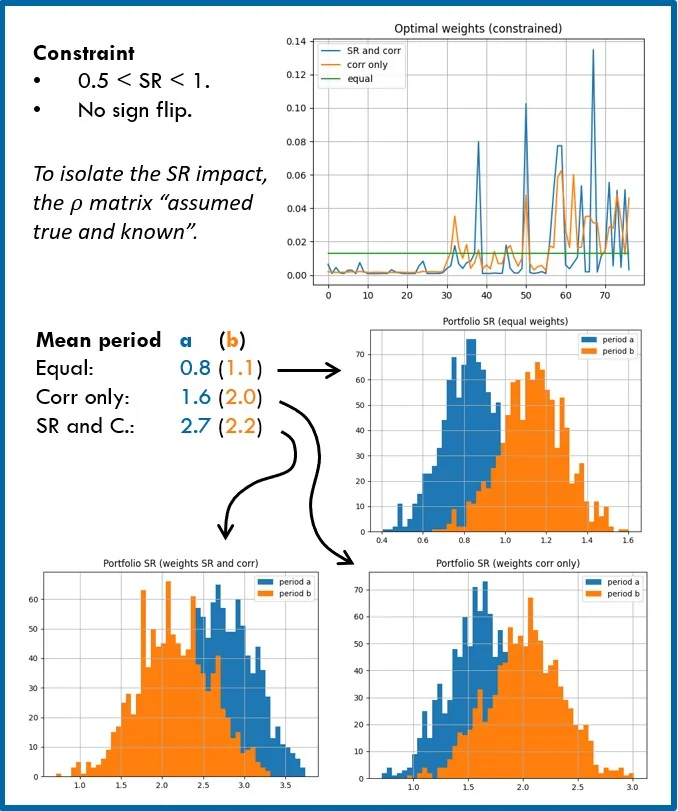
- 由於 AILA 的配置皆對應於預期 SR>0,因此將預期 SR 限制在某個實際的範圍內是合理的,例如 0.5 < SR <1.0。請注意,SR~0 在概念上相當於不進行配置。
- 第二項限制條件可以是防止權重在最佳化過程中正負號翻轉,亦即保留原本的多頭與空頭訊號。
- 我們將最適權重(SR 組(a)及相關性)與所有 SR 相同時的權重(僅相關性)以及等權重相比較。
- 重複先前相同的 MC 檢驗顯示,在有限制條件的情況下,無論從(a)或(b)抽樣,掌握相關性(僅相關性)都能使投資組合 SR 優於等權重。
- 然而,若納入估計的資產 SR,期間(b)的結果與(過度擬合的)期間(a)結果相比,僅有些微改善。
➔ 估計的 SR 往往使最適權重大幅集中於少數「過去的贏家」,而這些表現在樣本外並不會重現。
結論
- 最適投資組合權重可以從理論上計算,但資產層級輸入值的不確定性往往會使結果與樣本外的最適狀態嚴重偏離。
- 在這項簡短的研究中,我們在 AILA 策略方法的架構下(亦即採用典型的 AILA 資產投資組合及對應的配置機會模型),檢視與決定最適投資組合權重相關的三個面向。
- 本文所呈現的結果在某些方面有所誇大,但足以展現支持以下結論的效果。
- 在 AILA 的架構下,於權重最佳化方法中納入前兩階(平均數與變異數)以上的動差,其潛在效益相較於克服實際估計這些動差所衍生的問題似乎很小,因此我們優先了解估計不確定性所造成的影響。
- 就商品而言,傳統的類股結構很自然地與資產相關性分群的結果及其背後的概念相吻合,亦即簡化為群集間相關性弱(群集內相關性強)的相關性結構。
- 最適權重容易對應於高度過度擬合之價差配置的傾向,可以透過最佳化限制條件來處理;但結果往往仍使投資組合高度集中於「過去的贏家」,其樣本外效益可能極小,且可能與風險/配置限額相衝突。