
ポートフォリオ構築の検証
英語からの翻訳です。英語の原文を正とします。 英語で読む
ポートフォリオの前提
背景
- AILAの手法は通常、特定の資産(例えばWTIの2025年12月限先物)について配分の機会を生成します。
- こうした個々の資産のリターン系列は、期待シャープレシオ(SR)と相関に基づいてポートフォリオに組み合わせることができます。
- ポートフォリオのSRを最大化する配分ウェイトは、マーコウィッツ型のアプローチで求めることができます。
- しかし、最適解は、入力値を推定する際の統計的ノイズに強く影響される可能性があります。
- この短い検証では、AILAの手法とそれに伴う資産のリターン系列という文脈において、最適なポートフォリオの構築に関わる3つの側面を検討します。
検討する側面
- リターン分布の高次モーメント。
- 相関構造。
- シャープレシオの不確実性。
参考文献
- [Caj] D. Cajas, Semidefinite Relaxation of Higher Portfolio Moments (Oct 2025). SSRNで入手可能:https://ssrn.com/abstract=5284483
- [Lop] M. Lopez de Prado et al., How to use the Sharpe ratio (Sep 2025). SSRNで入手可能:https://ssrn.com/abstract=5520741
- [Ant] A. Antonov et al., Overcoming Markowitz's instability with the help of the HRP (Dec 2023). SSRNで入手可能:https://ssrn.com/abstract=4748151
高次モーメント
ポートフォリオ最適化
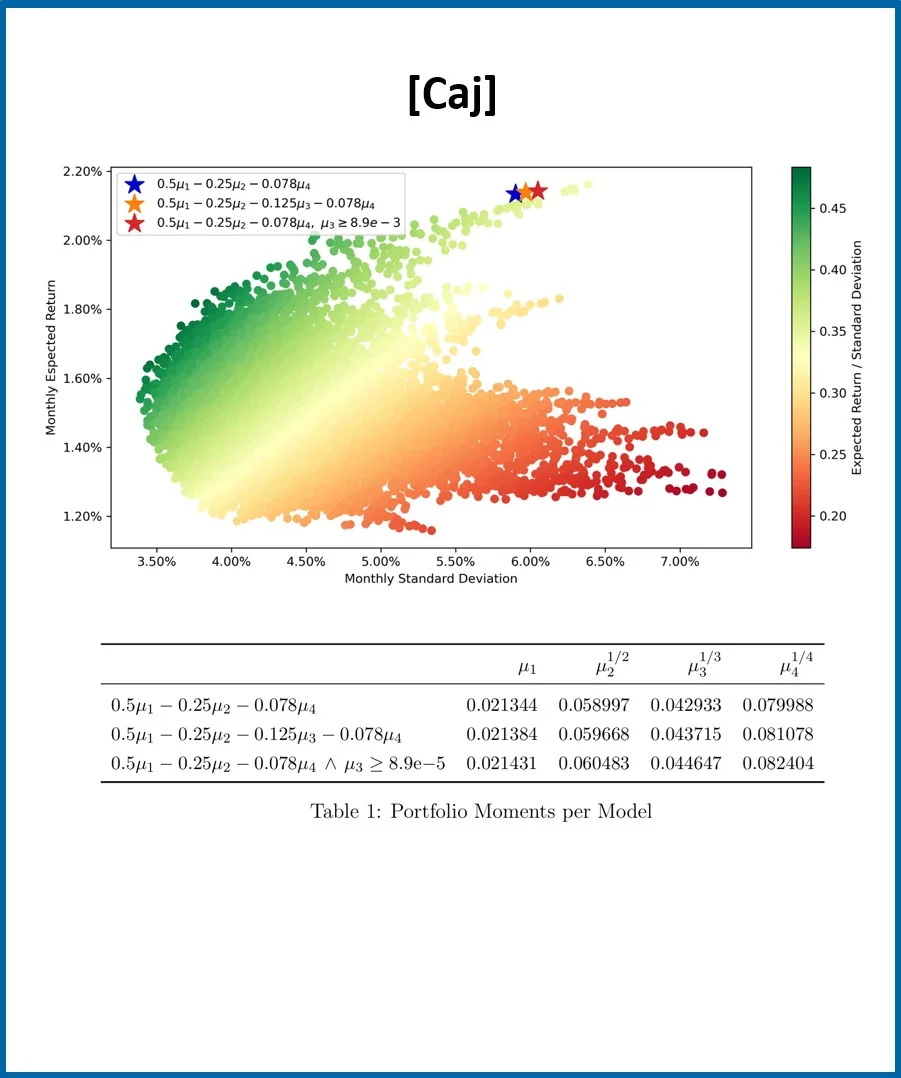
- ポートフォリオのシャープレシオの最適化は、資産リターンの高次モーメントも考慮するように拡張できます。
- このような手法は意図したとおりにポートフォリオの特性に影響を与え得ることが研究で示されていますが、多くの場合、追加の近似や制約を伴います(例えば[Caj]を参照)。
- 計算の複雑さが増すという側面に加え、示された潜在的な改善は、資産のモーメント自体を現実的に推定することに伴う影響と比較衡量する必要があります。
- ここで検討するAILA戦略の文脈では、高次モーメントを最適化に含めることによる改善は、モーメントを現実的に推定することに伴う問題と比べて小さいように見えます。
➔ そこで、平均と分散、すなわち最初の2つのモーメントのみを考慮する、より単純なケースでの最適SRポートフォリオに焦点を当てます。
SRの分布
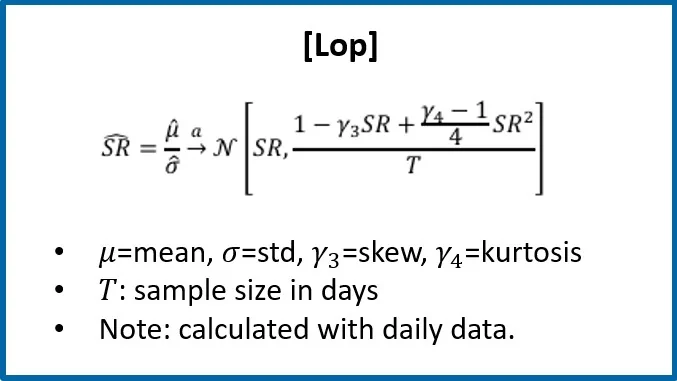
- さまざまな研究(例えば[Lop]を参照)で指摘されているように、推定されたSRは、比較的一般的な仮定の下では、基礎となるリターン分布が正規分布でなくても、正規分布に従う傾向があります。
- 推定されたSRの分散はリターンの高次モーメントの影響を受けますが、ここで扱う文脈では、分散を左右する主な要因は通常、サンプルサイズ(T)です。
- さらに、ポートフォリオのSRを最大化する最適ウェイトは、資産の相関と資産のSRによって表すことができます。
➔ この枠組みを用いて、資産の相関と資産のSRの推定の不確実性が最適ウェイトに及ぼす影響を検討します。
最大SRポートフォリオ
w = cR · ρ-1 E
- cR:リスク係数、cR → Σ|w| = 1
- ρ:資産の相関。
- E:資産のSR(期待リスク調整後リターン)。
- 注:以下のSRはすべて年率です。
相関
見せかけの相関
- 資産の相関を推定する際のノイズの影響を抑える一般的なアプローチは、例えば資産をクラスタリングすることにより、相関行列のランクを下げることです(例えば[Ant]を参照)。
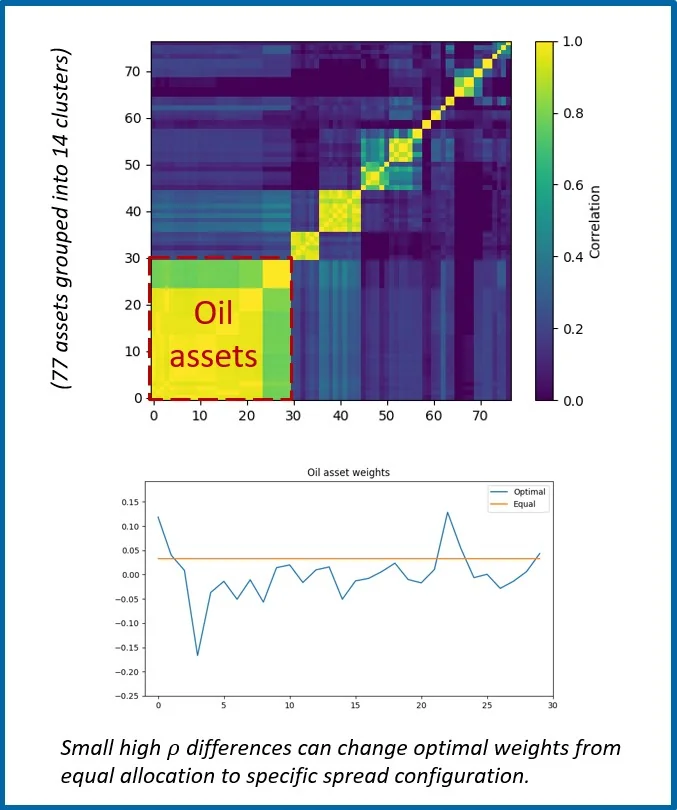
- ここでは、農産物、金属、エネルギーにわたる77のコモディティ先物で構成されるAILAポートフォリオを検討します。同じコモディティについて複数の限月の契約を含むケースも対象とします。
- 推定された相関(直近252日)に基づいて資産をクラスタリングし、[Ant]と同様のシルエット分析を用いると、得られたクラスターは従来のコモディティ・セクターとほぼ一致することがわかります。
- コモディティについては、クラスター間の相関が弱く(クラスター内の相関が強く)なるこのようなクラスター構造は、直感的な予想に自然に合致するように見えます。
- しかし、資産のSRを同一に保った場合に得られる最適ウェイトを見ると、クラスター内の高い相関にわずかな違いがあるだけでも、無視できないスプレッドの構成が生じ得ることがわかります。
➔ 相関に関するわずかな推定ノイズでも、理論式に制約を課さない限り、大きく異なる(「ランダムな」)ウェイトが生じ得ます。
シャープレシオ
SRの不確実性
- 資産のSRに関する不確実性は、相関について示したのと同じ種類の問題を最適ウェイトに引き起こし得ます。
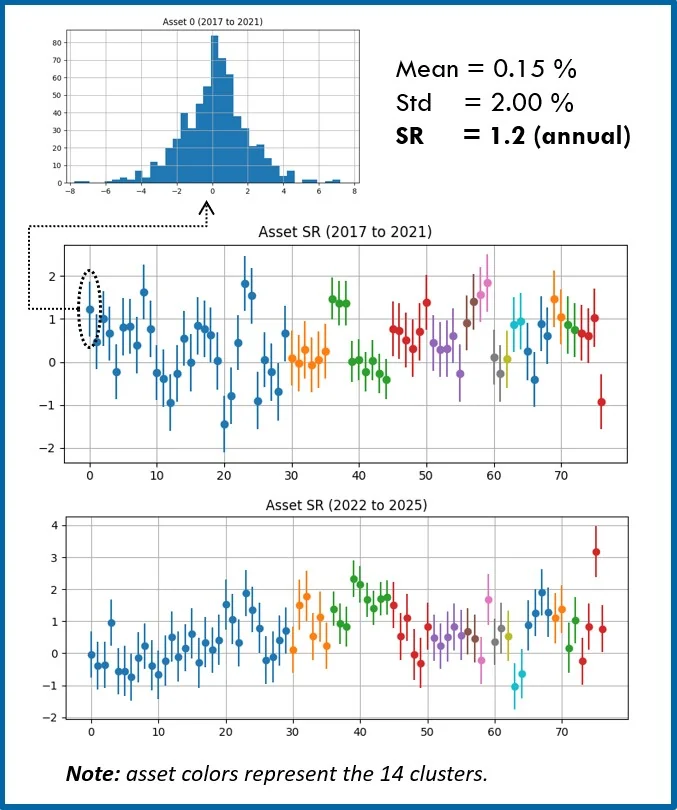
- この効果を調べるため、AILAのコモディティ資産モデルはいずれも、長期のバックテスト結果と整合する真の長期SRを持つという仮定の下で、MC分析を行います。
- 一定の期間(T)において、実現したポートフォリオのSRは次の理由で変動します。
- 1) ウェイトが最適でない。すなわち、推定された資産のSRが真のSRではない。
- 2) ウェイトは最適だが、資産のSRが期間によって変動する。
- この分析では、資産のSR分布として次の2つのセットを用います。
- a) 2017年から2021年のバックテスト期間のSR。
- b) 2022年から2025年のバックテスト期間のSR。
- 各資産について、点(エラーバー)は当該期間の推定SR(STDの変動)を表します。
- 次に、対応する平均とSTDを持つ正規分布から乱数をサンプリングし、推定された(平均)SRが真であると仮定して、同じ長さの新たな期間に対応する資産のSRの値を新たに生成します。
教科書的なアプローチ
理論式によるウェイト
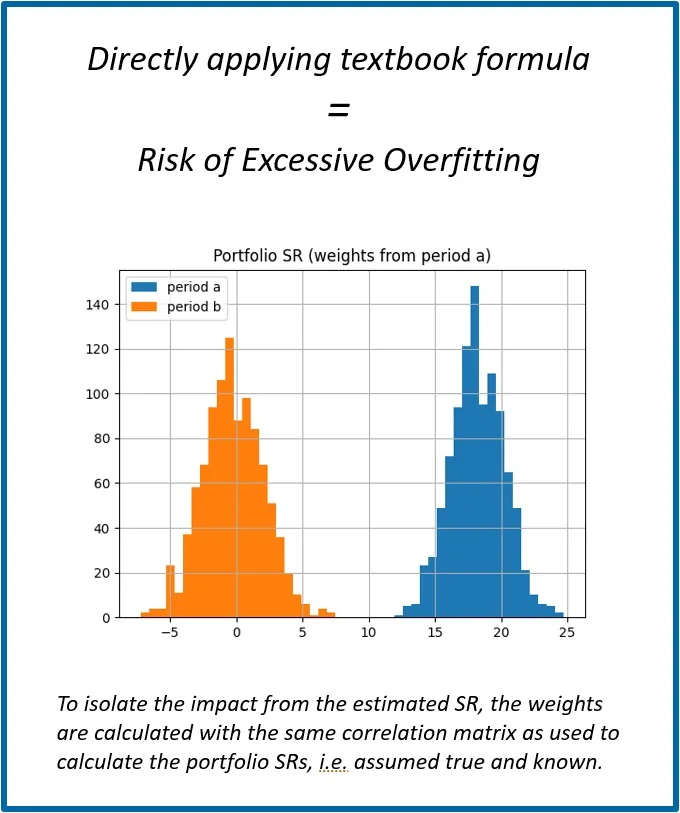
- SRの不確実性が引き起こす問題を示すため、期間(a)の推定SRを用いて、理論式から直接最適ウェイトを算出します。
- 次に、分布(a)または(b)から資産のSRをサンプリングしてポートフォリオのSRを算出します。すなわち、(a)または(b)のいずれかが真であると仮定して、同じ長さの新たな期間を模擬します。
- 期間(a)のSRをウェイトの算出と新たな期間のサンプリングの両方に用いた場合のポートフォリオSRの分布(青)は、ウェイトが最適で、生成した新たな期間ごとにランダムな変動があるケースに対応します。
- これに対し(オレンジ)、期間(a)を用いてウェイトを算出し、(b)のSRから新たな期間をサンプリングする場合は、真のSR(b)にとって最適なウェイトとは異なるウェイト(a)を持ち、かつ期間ごとにランダムな変動があるケースに対応します。
- この結果は、理論式を直接用いて得た最適ウェイトがSRセット(a)の相対的な細部にぴったり合わせ込まれていること、そしてこれらの最適ウェイトが、概ねプラスではあるが(a)とは異なる真のSRセット(b)に適用されると実際上ほとんど役に立たないことを示しています。
実務的なアプローチ
制約付きの数値最適化
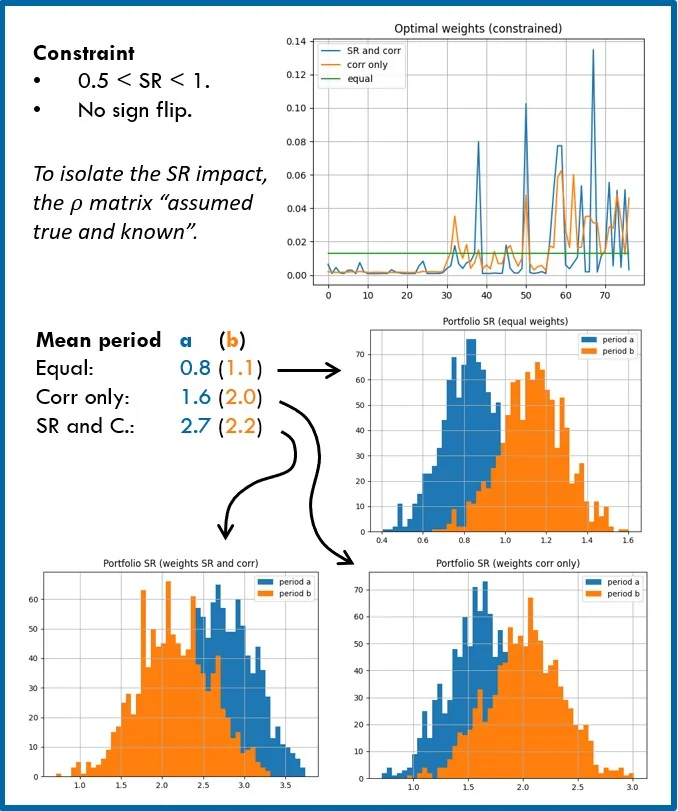
- この問題は、2つの資産(または資産グループ)の間でSRの不均衡が大きく、かつ相関が高い状況、例えばSR₁/SR₂ < ρ₁₂となりスプレッドの構成が生じるケースで最も大きくなると予想されます。
- AILAの配分は期待SR>0を伴うため、期待SRを現実的な範囲、例えば0.5 < SR <1.0に制約するのが妥当です。なお、SR~0は概念的には配分なしに相当します。
- 2つ目の制約として、最適化においてウェイトの符号が反転しないようにすること、すなわち元のロングとショートのシグナルを維持することが考えられます。
- 最適ウェイト(SRセット(a)と相関)を、すべてのSRを同一とした場合のウェイト(相関のみ)および均等ウェイトと比較します。
- 前と同じMCの検証を繰り返すと、制約を課した場合、相関がわかっていれば(相関のみ)、(a)と(b)のいずれからサンプリングしても、均等ウェイトと比べてポートフォリオのSRが改善することがわかります。
- しかし、推定された資産のSRを含めると、期間(b)の結果は、(過学習した)期間(a)の結果と比べてわずかしか改善しません。
➔ 推定SRを用いると、最適ウェイトが少数の「過去の勝者」にポートフォリオを大きく集中させることが多く、それはアウトオブサンプルでは再現しません。
結論
- 最適なポートフォリオのウェイトは理論的に算出できますが、資産レベルの入力値の不確実性による影響が、アウトオブサンプルで最適となるものを大きく歪めることがよくあります。
- この短い分析では、AILA戦略の手法の文脈、すなわち典型的なAILAの資産ポートフォリオとそれに対応する配分機会のモデルにおいて、最適なポートフォリオのウェイトを決定することに関わる3つの側面を検討しました。
- 示した結果はいくつかの点で誇張されていますが、以下の結論を裏付ける効果を示しています。
- AILAの文脈では、ウェイトの最適化手法に最初の2つ(平均と分散)より高次のモーメントを含めることによる潜在的な便益は、それらのモーメントを現実的に推定することに伴う問題を克服することと比べて小さいように見えます。そのため、推定の不確実性による影響の理解を優先します。
- コモディティについては、従来のセクター構造が、資産の相関のクラスタリングの結果およびその背後にある考え方、すなわちクラスター間の相関が弱く(クラスター内の相関が強く)なる構造への縮約と自然に一致します。
- 最適ウェイトが大きく過学習したスプレッドの構成になりやすい傾向には、最適化の制約で対処できます。しかし、それでも多くの場合、「過去の勝者」へのポートフォリオの集中度が高くなり、アウトオブサンプルでの便益はごくわずかにとどまる可能性があり、リスク/配分の上限と矛盾する可能性もあります。