
Revisão da construção de carteiras
Traduzido do inglês. O texto em inglês é a referência. Ler em inglês
Contexto da carteira
Contexto
- A metodologia AILA normalmente gera oportunidades de alocação para um determinado ativo, por exemplo, o futuro de WTI Dec25.
- Esses fluxos de retorno de ativos individuais podem ser combinados em uma carteira com base em seu índice de Sharpe (SR) esperado e em sua correlação.
- Os pesos de alocação que resultam no SR máximo da carteira podem ser determinados por uma abordagem do tipo Markowitz.
- No entanto, a solução ótima pode ser fortemente influenciada pelo ruído estatístico na estimação dos insumos.
- Neste breve exercício, revisamos três aspectos relacionados à construção de uma carteira ótima no contexto da metodologia AILA e dos fluxos de retorno de ativos associados.
Aspectos revisados
- Momentos de ordem superior da distribuição dos retornos.
- Estrutura de correlação.
- Incerteza do índice de Sharpe.
Referências
- [Caj] D. Cajas, Semidefinite Relaxation of Higher Portfolio Moments (Oct 2025). Disponível no SSRN: https://ssrn.com/abstract=5284483
- [Lop] M. Lopez de Prado et al., How to use the Sharpe ratio (Sep 2025). Disponível no SSRN: https://ssrn.com/abstract=5520741
- [Ant] A. Antonov et al., Overcoming Markowitz's instability with the help of the HRP (Dec 2023). Disponível no SSRN: https://ssrn.com/abstract=4748151
Momentos de ordem superior
Otimização de carteira
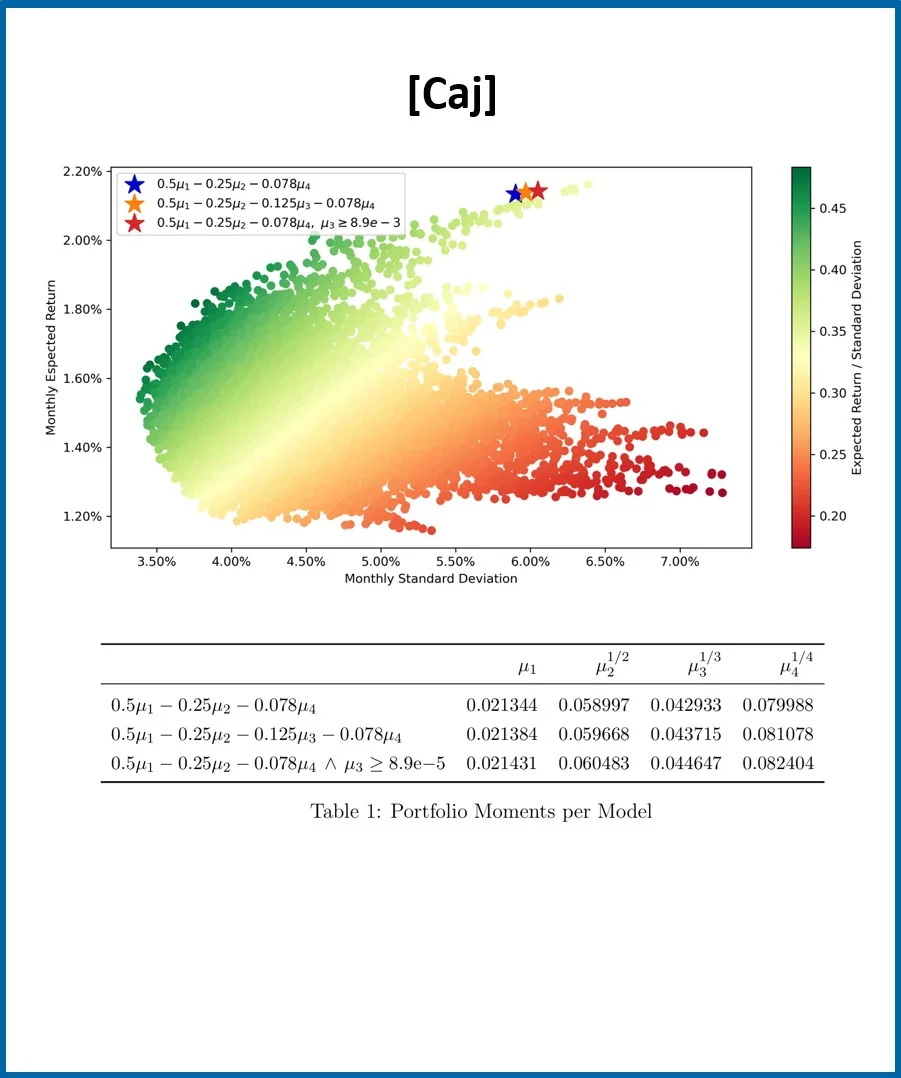
- A otimização do índice de Sharpe da carteira pode ser ampliada para considerar também os momentos de ordem superior dos retornos dos ativos.
- Estudos mostram que esses métodos podem afetar as propriedades da carteira da forma pretendida; no entanto, muitas vezes à custa de aproximações e restrições adicionais, ver, por exemplo, [Caj].
- Além dos aspectos relacionados ao aumento da complexidade computacional, as possíveis melhorias indicadas precisam ser ponderadas em relação às implicações de estimar de forma realista os próprios momentos dos ativos.
- No contexto da estratégia AILA aqui considerado, as melhorias indicadas pela inclusão de momentos de ordem superior na otimização parecem pequenas em comparação com as dificuldades associadas a estimar os momentos de forma realista.
➔ Por isso, concentramo-nos em uma carteira de SR ótimo no caso mais simples, que considera apenas a média e a variância, ou seja, os dois primeiros momentos.
Distribuição do SR
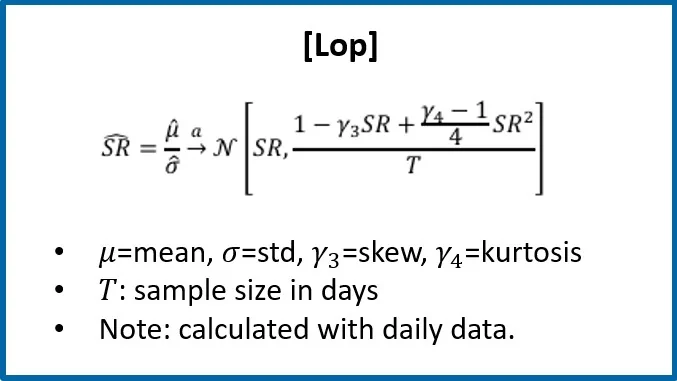
- Como apontado em diversos estudos, ver, por exemplo, [Lop], o SR estimado tende, sob hipóteses relativamente gerais, a ter distribuição normal, mesmo que a distribuição subjacente dos retornos não seja normal.
- A variância do SR estimado é influenciada pelos momentos de ordem superior dos retornos; no entanto, no contexto aqui tratado, o fator dominante para a variância costuma ser o tamanho da amostra (T).
- Além disso, podemos expressar os pesos ótimos que maximizam o SR da carteira em função da correlação entre os ativos e dos SRs dos ativos.
➔ Usaremos esse arcabouço para revisar o impacto, sobre os pesos ótimos, da incerteza de estimação da correlação entre os ativos e dos SRs dos ativos.
Carteira de SR máximo
w = cR · ρ-1 E
- cR: fator de risco, cR → Σ|w| = 1
- ρ: correlação entre os ativos.
- E: SR do ativo (retorno esperado ajustado ao risco).
- Observação: todos os SRs abaixo são anuais.
Correlação
Correlações espúrias
- Uma abordagem comum para reduzir o impacto do ruído na estimação da correlação entre os ativos é reduzir o posto da matriz de correlação, por exemplo, agrupando os ativos em clusters, ver, por exemplo, [Ant].
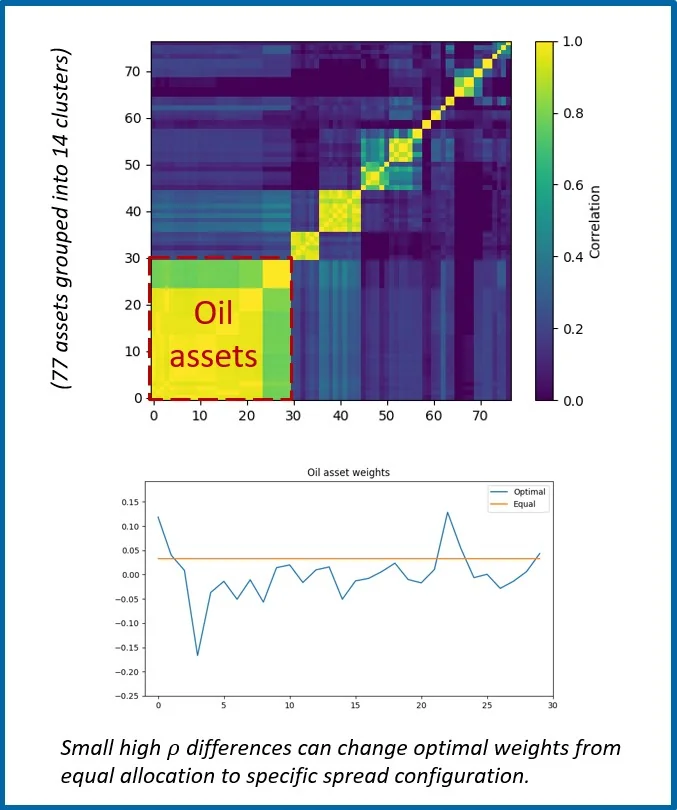
- Aqui, consideramos uma carteira AILA de 77 futuros de commodities, abrangendo commodities agrícolas, metais e energia, incluindo o caso de vários vencimentos mensais para a mesma commodity.
- Agrupamos os ativos em clusters com base na correlação estimada (últimos 252 dias) e constatamos, com uma análise de silhueta como em [Ant], que os clusters resultantes coincidem de perto com os setores tradicionais de commodities.
- Para as commodities, essa estrutura de clusters, com correlação fraca entre clusters (e forte dentro de cada cluster), parece corresponder naturalmente às expectativas intuitivas.
- Os pesos ótimos obtidos quando os SRs dos ativos são mantidos idênticos mostram, no entanto, que mesmo pequenas diferenças nas altas correlações dentro dos clusters podem resultar em configurações de spread não triviais.
➔ Um pequeno ruído de estimação na correlação pode resultar em pesos muito diferentes ("aleatórios"), a menos que a fórmula teórica seja restringida.
Índice de Sharpe
Incerteza do SR
- A incerteza sobre os SRs dos ativos pode causar, nos pesos ótimos, o mesmo tipo de problema mostrado para a correlação.
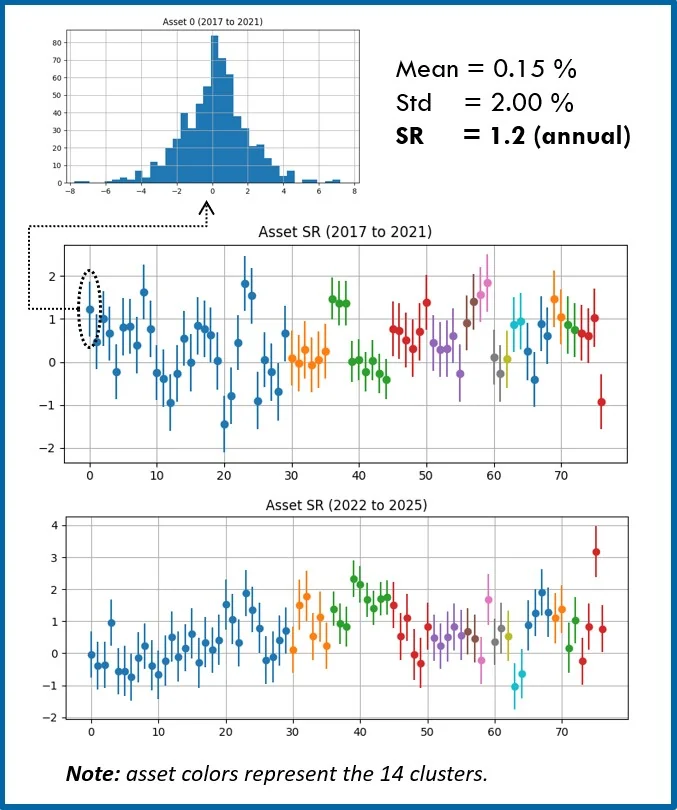
- Para estudar o efeito, realizamos uma análise MC sob a hipótese de que todos os modelos de ativos de commodities da AILA têm SRs verdadeiros de longo prazo, coerentes com os resultados de backtest de longo prazo.
- Dado um período de tempo (T), o SR realizado da carteira varia porque:
- 1) Os pesos não são ótimos, ou seja, os SRs estimados dos ativos não são os SRs verdadeiros.
- 2) Os pesos são ótimos, mas os SRs dos ativos variam entre períodos.
- No estudo, usamos dois conjuntos de distribuições de SR dos ativos:
- a) SRs do período de backtest de 2017 a 2021.
- b) SRs do período de backtest de 2022 a 2025.
- Para um determinado ativo, o ponto (barra de erro) representa o SR estimado (variação em STD) para aquele período.
- Em seguida, sorteamos valores aleatórios de uma distribuição normal com a média e o STD correspondentes, para gerar novos valores de SR dos ativos correspondentes a um novo período de mesma duração, supondo que o SR estimado (médio) seja o verdadeiro.
Abordagem de manual
Pesos pela fórmula
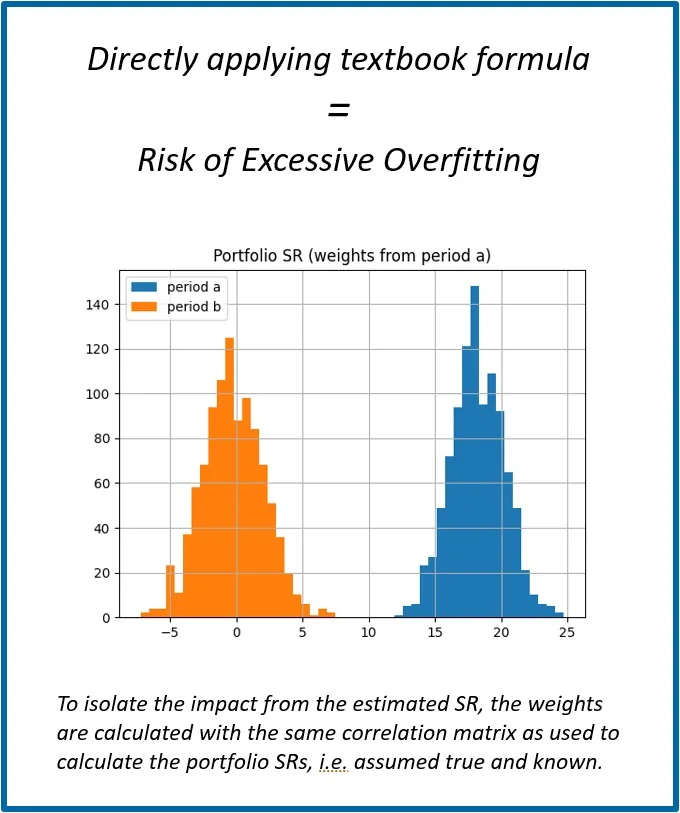
- Para ilustrar o problema causado pela incerteza do SR, os pesos ótimos são calculados diretamente pelas fórmulas, com os SRs estimados do período (a).
- Os SRs da carteira são então calculados sorteando os SRs dos ativos da distribuição (a) ou da (b), ou seja, simulando novos períodos de mesma duração e supondo que (a) ou (b) seja a verdadeira.
- A distribuição do SR da carteira (azul), obtida usando os SRs do período (a) tanto para calcular os pesos quanto para sortear novos períodos, corresponde ao caso de pesos ótimos, mas com variação aleatória em cada novo período gerado.
- Em contraste (laranja), usar o período (a) para calcular os pesos e sortear novos períodos a partir dos SRs de (b) corresponde a ter pesos (a) diferentes daqueles que são ótimos para os SRs verdadeiros (b), somados à variação aleatória de cada período.
- O resultado demonstra como os pesos ótimos obtidos diretamente pela fórmula ficam estreitamente ajustados aos detalhes relativos do conjunto de SRs (a) e como esses pesos ótimos são praticamente inúteis quando aplicados ao conjunto de SRs verdadeiro (b), em geral positivo, mas diferente de (a).
Abordagem prática
Otimização numérica com restrições
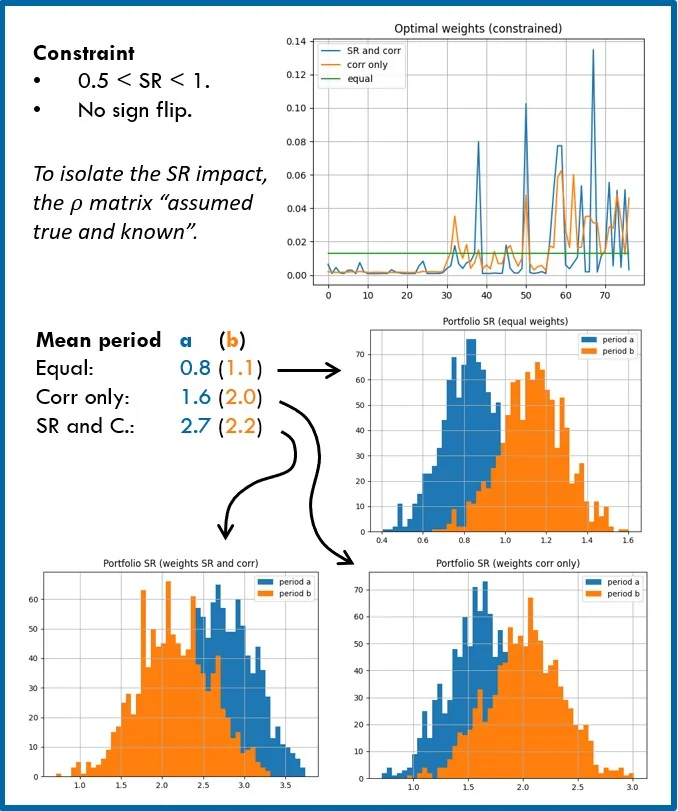
- Espera-se que o problema seja maior em situações em que dois ativos (ou grupos de ativos) têm forte desequilíbrio de SR e alta correlação, por exemplo, casos de SR₁/SR₂ < ρ₁₂, que resultam em configurações de spread.
- Como as alocações da AILA estão associadas a um SR esperado >0, é razoável restringir o SR esperado a uma faixa realista, por exemplo, 0.5 < SR <1.0. Observe que SR~0 corresponde, conceitualmente, a nenhuma alocação.
- Uma segunda restrição poderia ser impedir que os pesos invertam o sinal na otimização, ou seja, manter os sinais originais de compra (long) e de venda (short).
- Os pesos ótimos (conjunto de SRs (a) e corr) são comparados com aqueles em que todos os SRs são idênticos (apenas corr) e com pesos iguais.
- A repetição do mesmo exercício MC mostra que, com as restrições, conhecer a correlação (apenas corr) melhora o SR da carteira, tanto no sorteio a partir de (a) quanto a partir de (b), em comparação com pesos iguais.
- No entanto, ao incluir os SRs estimados dos ativos, os resultados do período (b) melhoram apenas marginalmente em comparação com os resultados (sobreajustados) do período (a).
➔ O SR estimado muitas vezes resulta em pesos ótimos com grande concentração da carteira em poucos "vencedores do passado", o que não se repete fora da amostra.
Conclusões
- Os pesos ótimos da carteira podem ser calculados teoricamente; no entanto, o impacto da incerteza dos insumos no nível dos ativos muitas vezes causa grave distorção em relação ao que seria ótimo fora da amostra.
- Neste breve estudo, revisamos três aspectos relacionados à determinação dos pesos ótimos da carteira no contexto da metodologia de estratégias AILA, ou seja, com carteiras típicas de ativos AILA e os modelos correspondentes de oportunidades de alocação.
- Os resultados apresentados são, em alguns aspectos, exagerados; no entanto, demonstram os efeitos que sustentam as conclusões a seguir.
- No contexto AILA, o possível benefício de incluir, no método de otimização dos pesos, momentos de ordem superior aos dois primeiros (média e variância) parece pequeno em comparação com a superação dos problemas associados a estimar esses momentos de forma realista; por isso, damos prioridade a compreender o impacto da incerteza de estimação.
- Para as commodities, a estrutura setorial tradicional coincide naturalmente com os resultados e com a ideia por trás do agrupamento das correlações dos ativos em clusters, ou seja, a redução a uma estrutura de correlação fraca entre clusters (e forte dentro de cada cluster).
- A tendência de os pesos ótimos corresponderem a configurações de spread altamente sobreajustadas pode ser tratada com restrições na otimização; no entanto, muitas vezes ainda resulta em alta concentração da carteira em "vencedores do passado", possivelmente com benefício mínimo fora da amostra e potencialmente em conflito com limites de risco/alocação.