
投资组合构建回顾
译自英文。以英文原文为准。 阅读英文版
投资组合背景
背景
- AILA 方法通常针对特定资产(例如 WTI Dec25 期货)生成配置机会。
- 这些单一资产的收益流可根据其预期夏普比率(SR)及相关性组合成投资组合。
- 可通过类似 Markowitz 的方法,确定使投资组合 SR 最大化的配置权重。
- 然而,估计输入参数时的统计噪声可能对最优解产生强烈影响。
- 在本简短研究中,我们结合 AILA 方法及相应的资产收益流,回顾与构建最优投资组合相关的三个方面。
回顾要点
- 收益分布的高阶矩。
- 相关性结构。
- 夏普比率的不确定性。
参考文献
- [Caj] D. Cajas, Semidefinite Relaxation of Higher Portfolio Moments (Oct 2025)。载于 SSRN:https://ssrn.com/abstract=5284483
- [Lop] M. Lopez de Prado et al., How to use the Sharpe ratio (Sep 2025)。载于 SSRN:https://ssrn.com/abstract=5520741
- [Ant] A. Antonov et al., Overcoming Markowitz's instability with the help of the HRP (Dec 2023)。载于 SSRN:https://ssrn.com/abstract=4748151
高阶矩
投资组合优化
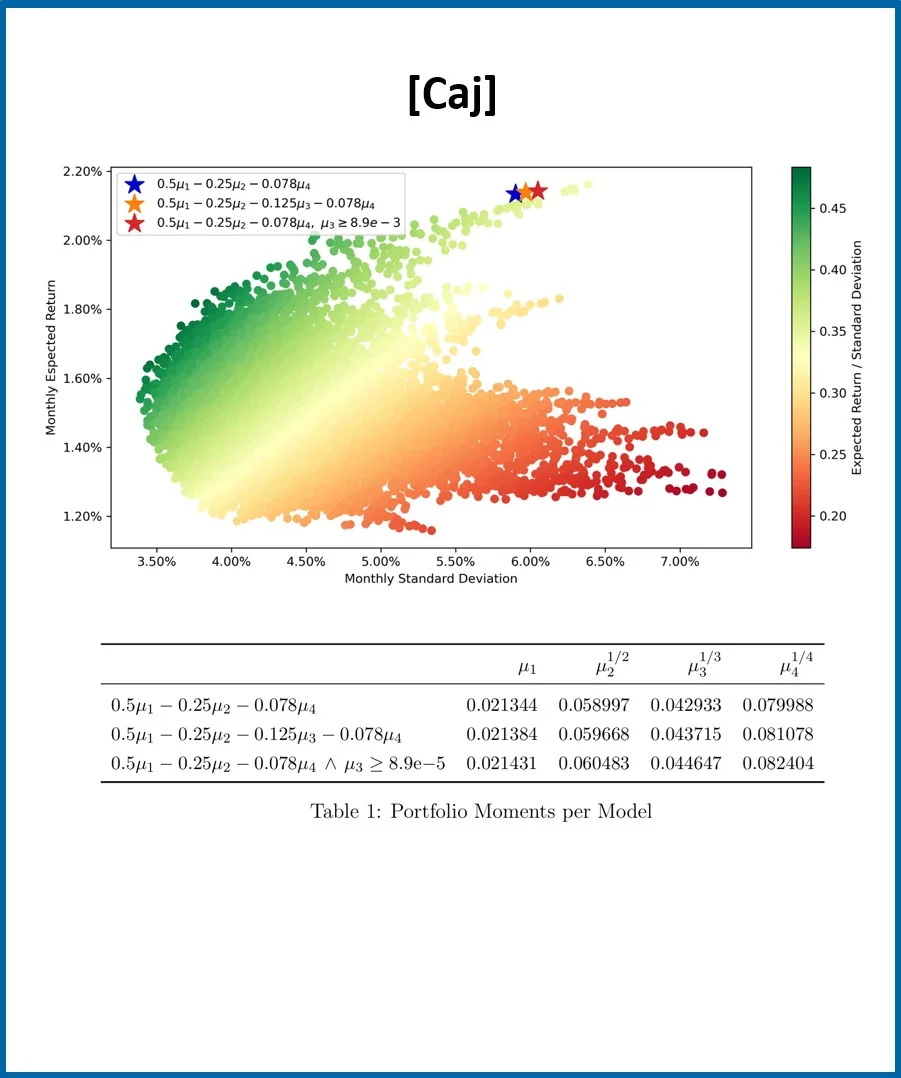
- 投资组合夏普比率的优化可以扩展为同时考虑资产收益的高阶矩。
- 研究表明,此类方法能够按预期影响投资组合的特性,但往往需要以额外的近似处理和约束条件为代价,例如参见 [Caj]。
- 除计算复杂度上升等方面外,所显示的潜在改善还须与切实估计资产各阶矩本身所带来的影响进行权衡。
- 在本文所考虑的 AILA 策略背景下,与切实估计各阶矩所涉及的问题相比,在优化中纳入高阶矩所显示的改善似乎较小。
➔ 因此,我们聚焦于仅考虑均值和方差(即前两阶矩)这一较简单情形下的最优 SR 投资组合。
SR 分布
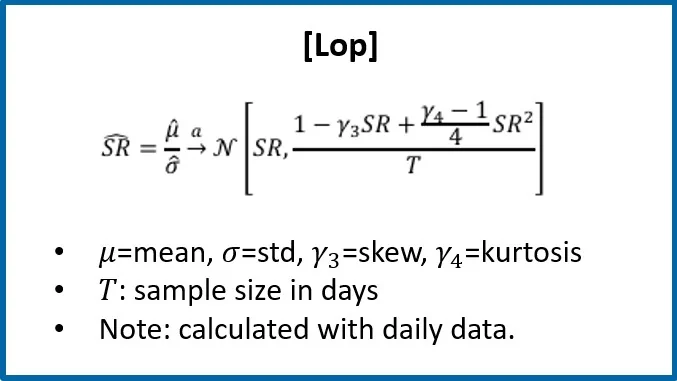
- 正如多项研究所指出的(例如参见 [Lop]),在相对一般的假设下,即使基础收益分布并非正态分布,估计的 SR 也趋于服从正态分布。
- 估计 SR 的方差受收益高阶矩的影响,然而在本文所讨论的背景下,影响方差的主导因素通常是样本量(T)。
- 此外,我们可以用资产相关性及资产 SR 来表示使投资组合 SR 最大化的最优权重。
➔ 我们将利用这一框架,回顾资产相关性及资产 SR 的估计不确定性对最优权重的影响。
最大 SR 投资组合
w = cR · ρ-1 E
- cR:风险因子,cR → Σ|w| = 1
- ρ:资产相关性。
- E:资产 SR(预期风险调整收益)。
- 注:下文所有 SR 均为年化值。
相关性
虚假相关性
- 在估计资产相关性时,降低噪声影响的常用方法是降低相关矩阵的秩,例如对资产进行聚类,参见 [Ant]。
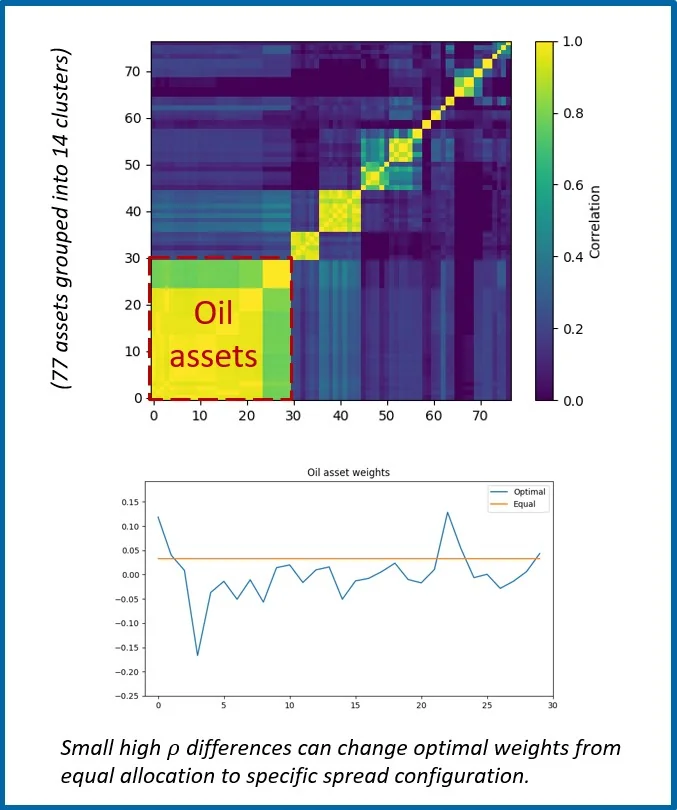
- 此处我们考虑一个由 77 个大宗商品期货构成的 AILA 投资组合,涵盖农产品、金属及能源,其中包括同一大宗商品存在多个月份合约的情形。
- 我们根据估计的相关性(最近 252 天)对资产进行聚类,并采用与 [Ant] 类似的轮廓分析,发现所得聚类与传统的大宗商品板块高度吻合。
- 对于大宗商品而言,这种簇间相关性弱(簇内相关性强)的聚类结构似乎与直观预期自然相符。
- 然而,在资产 SR 保持相同时所得到的最优权重表明,即使簇内高相关性之间存在细微差异,也可能产生不容忽视的价差配置。
➔ 除非对理论公式加以约束,否则相关性上微小的估计噪声就可能导致截然不同(“随机”)的权重。
夏普比率
SR 的不确定性
- 资产 SR 的不确定性可能对最优权重造成与上述相关性情形同类的问题。
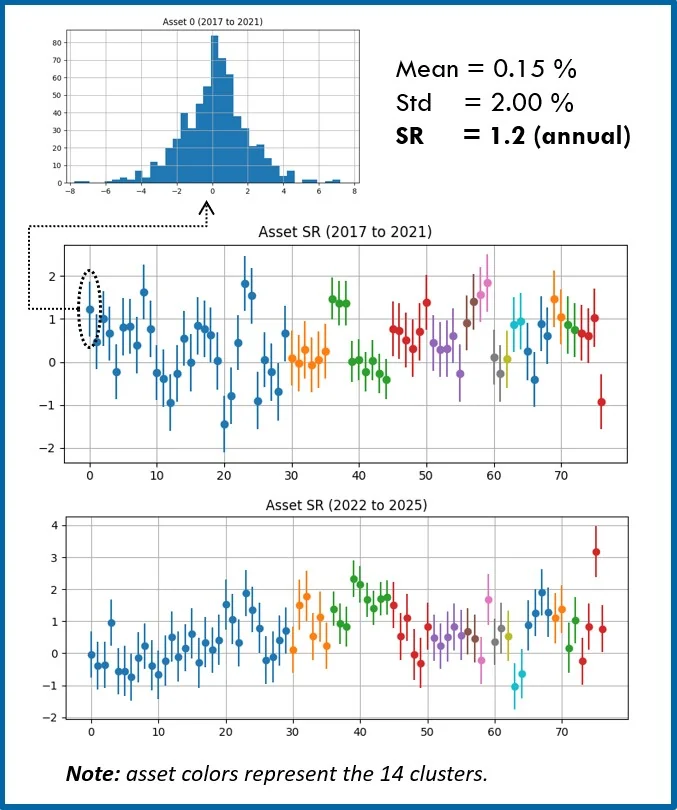
- 为研究这一效应,我们进行 MC(蒙特卡洛)分析,假设 AILA 大宗商品资产模型均具有与长期回测结果一致的真实长期 SR。
- 在给定时间段(T)内,已实现的投资组合 SR 会因以下原因而变化:
- 1)权重并非最优,即估计的资产 SR 并非真实 SR。
- 2)权重为最优,但资产 SR 在不同时期之间存在变化。
- 本研究使用两组资产 SR 分布:
- a)2017 年至 2021 年回测期的 SR。
- b)2022 年至 2025 年回测期的 SR。
- 对于特定资产,圆点(误差线)表示该时期的估计 SR(STD 变动)。
- 随后,我们从具有相应均值和 STD 的正态分布中随机抽样,在假设估计(均值)SR 为真实值的前提下,生成对应于同等长度新时期的新资产 SR 值。
教科书方法
公式权重
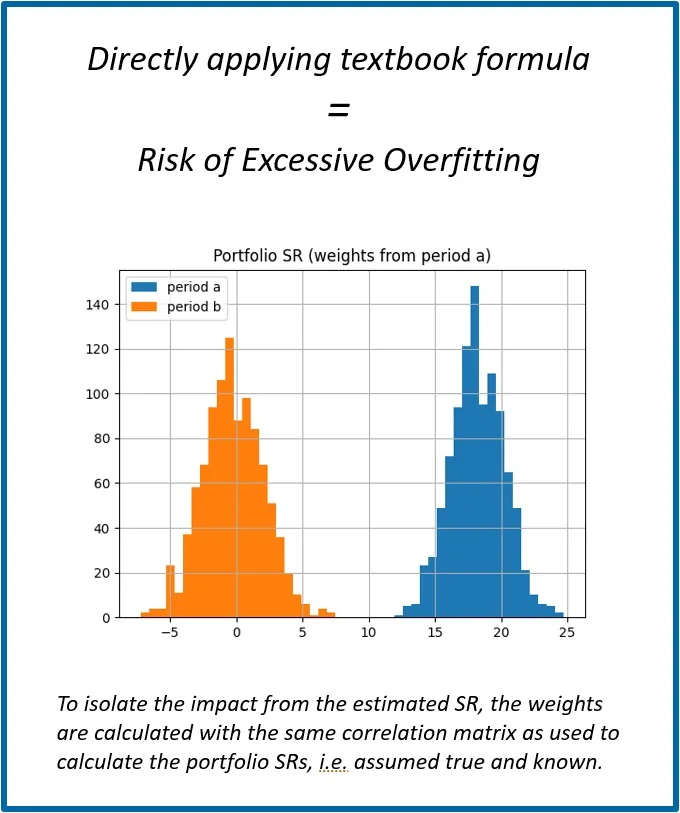
- 为说明 SR 不确定性所造成的问题,我们使用时期(a)的估计 SR,直接根据公式计算最优权重。
- 随后从分布(a)或(b)中抽样资产 SR 来计算投资组合 SR,即在假设(a)或(b)为真的前提下,模拟同等长度的新时期。
- 使用时期(a)的 SR 同时计算权重并抽样新时期所得到的投资组合 SR 分布(蓝色),对应于权重最优、但每个新生成时期均存在随机变化的情形。
- 相比之下(橙色),使用时期(a)计算权重、并从(b)的 SR 中抽样新时期,对应于所用权重(a)不同于真实 SR(b)下的最优权重、同时每个时期均存在随机变化的情形。
- 结果表明,直接使用公式得到的最优权重与 SR 组合(a)的相对细节高度贴合,而当应用于真实 SR 组合(b)时(总体为正但不同于(a)),这些最优权重实际上毫无用处。
实务方法
带约束条件的数值优化
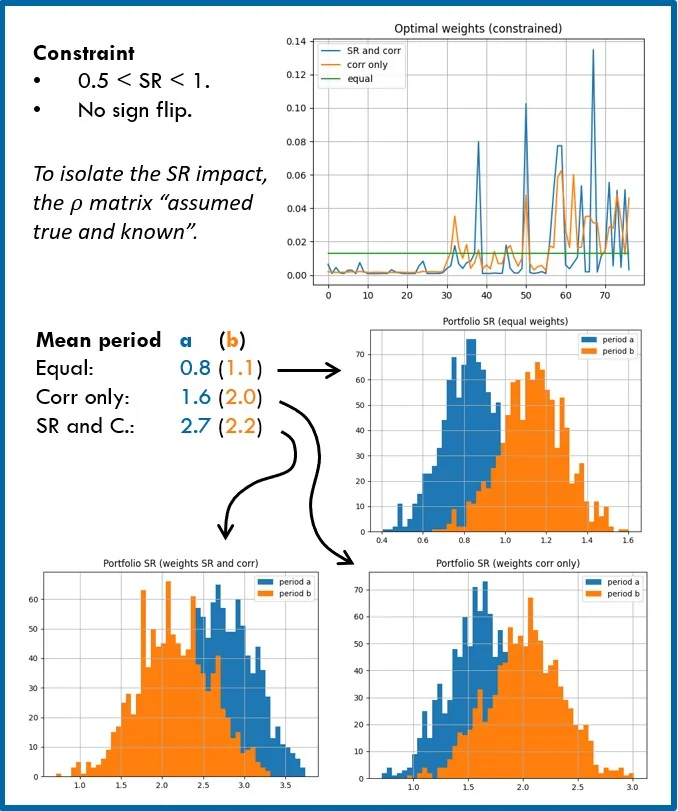
- 预计在两个资产(或两组资产)SR 严重失衡且高度相关的情形下,这一问题最为突出,例如 SR₁/SR₂ < ρ₁₂ 的情形会产生价差配置。
- 由于 AILA 配置对应于预期 SR>0,将预期 SR 约束在某一现实区间内是合理的,例如 0.5 < SR <1.0。注意,SR~0 在概念上相当于不进行配置。
- 第二项约束可以是在优化中防止权重翻转符号,即保留原有的多头和空头信号。
- 将最优权重(SR 组合(a)及相关性)与所有 SR 相同时的权重(仅相关性)以及等权重进行比较。
- 重复与前文相同的 MC 测试表明,在施加约束的情况下,与等权重相比,已知相关性(仅相关性)可提升从(a)和(b)中抽样时的投资组合 SR。
- 然而,在纳入估计的资产 SR 时,与(过拟合的)时期(a)结果相比,时期(b)的结果仅略有改善。
➔ 估计的 SR 往往导致最优权重高度集中于少数“过去的赢家”,而这在样本外并不会重现。
结论
- 最优投资组合权重可以从理论上计算,但资产层面输入参数的不确定性往往会使其与样本外的最优结果严重偏离。
- 在本简短研究中,我们在 AILA 策略方法的背景下(即采用典型的 AILA 资产投资组合及相应的配置机会模型),回顾了与确定最优投资组合权重相关的三个方面。
- 所展示的结果在某些方面有所夸大,但所展示的效应支持以下结论。
- 在 AILA 背景下,与克服切实估计高阶矩所涉及的问题相比,在权重优化方法中纳入前两阶矩(均值和方差)以外的高阶矩所带来的潜在益处似乎较小,因此我们优先理解估计不确定性的影响。
- 对于大宗商品而言,传统板块结构与资产相关性聚类的结果及其理念(即简化为簇间相关性弱、簇内相关性强的结构)自然吻合。
- 最优权重倾向于对应高度过拟合的价差配置,这一问题可以通过优化约束加以应对,但往往仍会导致投资组合高度集中于“过去的赢家”,其样本外益处可能微乎其微,并可能与风险/配置限额相冲突。