
再平衡的影響
本頁譯自英文,內容以英文版本為準。 閱讀英文版
再平衡的背景
背景
- AILA 策略預設於每日收盤時進行再平衡。
- 個別 AILA 配置模型的持有期間不一,從數天到一個月都有可能。
- 不過,資產模型的目標持有期間通常約為 10 天。
- 本篇簡短研究探討:若採用不同於每日再平衡流程的情境,預期會對績效造成何種影響。
其他再平衡情境
- 每週再平衡一次。
- 延後一天再平衡。
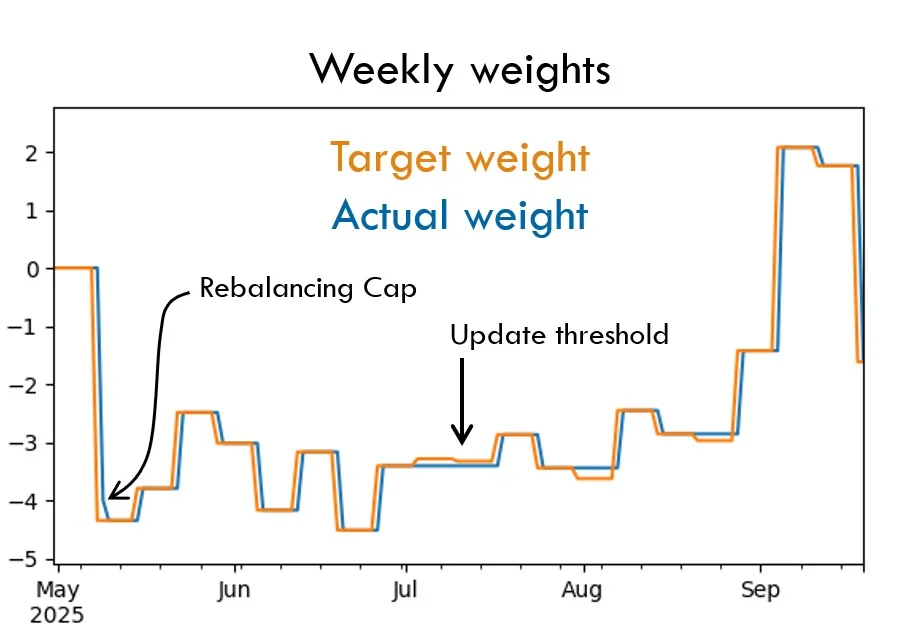
每週權重
- 每週僅更新一次目標權重。
- 但若 DTE < 限制值,則出清部位。
- 僅在變動超過門檻值時才更新目標權重。
- 遵守所有再平衡、部位及投資組合上限。
- 實際權重於下一個營業日收盤時執行。
每週再平衡
預期影響
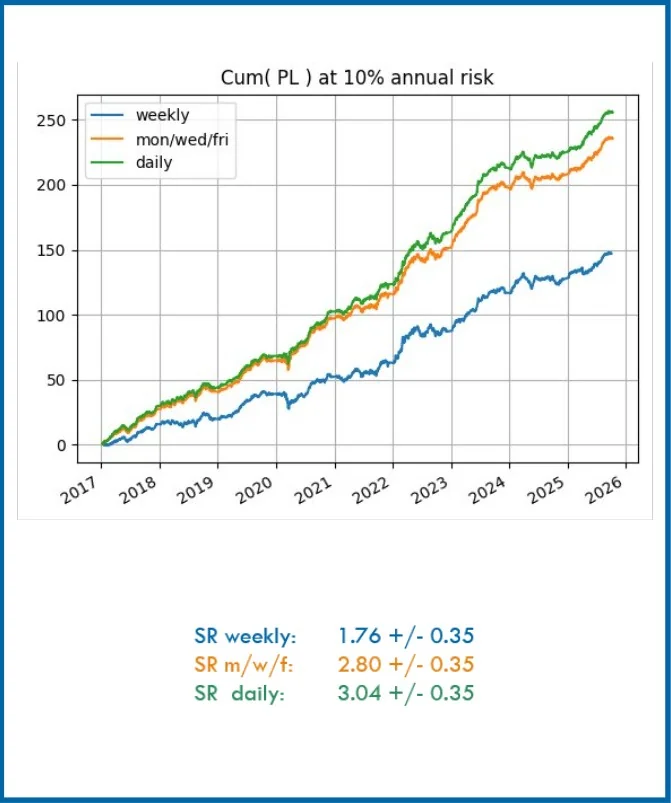
- 以一個分散化的 AILA 投資組合為例,此處涵蓋農產品、金屬及能源商品共 158 項資產。
- 與每日再平衡相比,每週僅再平衡一次會對績效造成重大影響。
- 將再平衡頻率提高至每週三個營業日,可使影響大幅降低。
- 一般而言,每週權重並不會增加持有非零部位的期間,例如每週權重與每日權重持有部位的期間大致相同。
- 然而,在特定商品市場中,每週權重轉換方向的速度不如每日權重快,例如由淨多頭轉為空頭,或反之。
預期影響
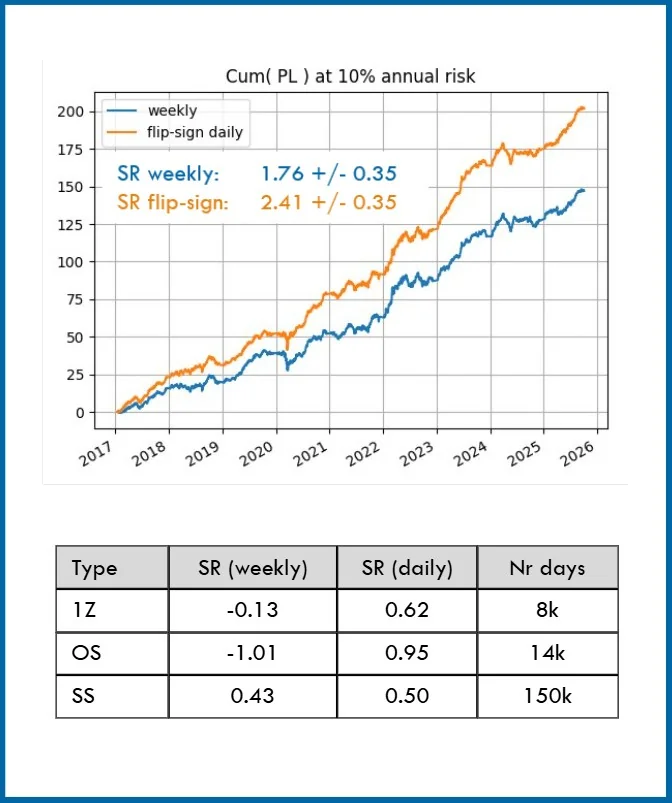
- 以兩種不同方式研究正負號差異的影響。
- 調整每週機制,使其在正負號改變時可每日再平衡,直到該週結束為止(每日翻轉正負號)。
- 翻轉正負號的結果顯示,相當大比例的影響源自相反的正負號。
- 將每週/每日損益(P&L)分為三類:
- 1Z:每週或每日權重其中之一為零的日子(只有一方持有部位)。
- OS:權重皆非零且正負號相反的日子。
- SS:權重皆非零且正負號相同的日子
- 在 OS 權重日,每日權重平均而言具有很大的優勢。
- 然而,SS 權重日的出現次數是 OS 的 10 倍,因此 SS 日與 1Z 日較小的優勢在整體上也變得相當重要。
延後再平衡
預期影響
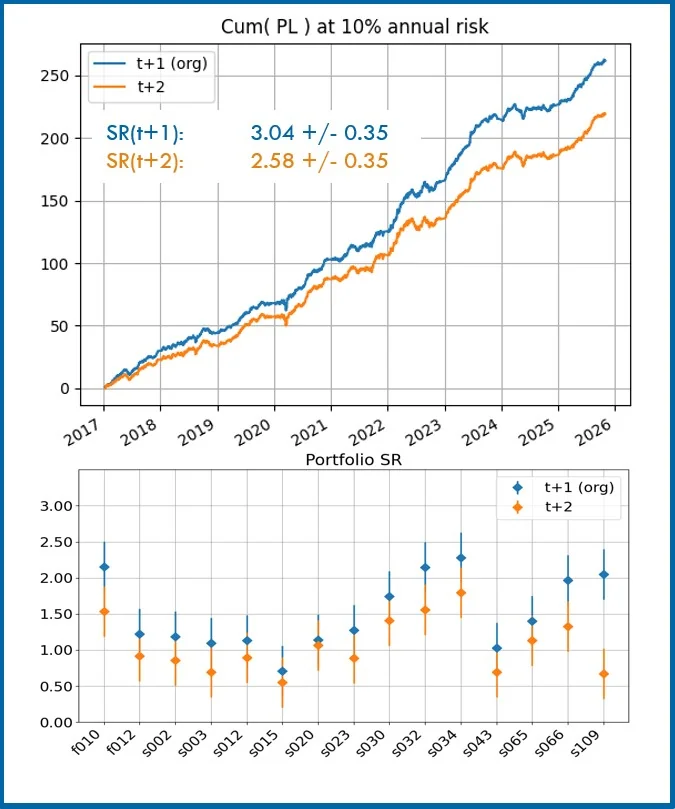
- 結果顯示,將執行延後一天的影響同樣相當可觀。
- 預設流程是在權重計算日的次一日收盤時執行權重(t+1),因此額外延後一天即相當於t+2 日。
- 測試投資組合(右上圖)的夏普比率下降約 0.5,可能處於範圍的高端,但仍與其他 AILA 投資組合所見的影響相當(右下圖)。
- 在一個許多資產模型的總持有期間往往不超過 10 天的投資組合中,第一天的損益會因此流失,因此這個結果似乎合理。
結論
- 本篇簡短研究旨在評估:採用不同於預設之每日收盤再平衡的情境時,預期會對績效產生何種影響。
- 我們研究了多種與「每週僅再平衡一次」之影響相關的變化,結果全部都顯示投資組合績效明顯下降。
- 我們也研究了相對於權重計算日將執行延後一天至 t+2 的影響。
- 在所有情況下都觀察到相當可觀的績效下降,且找不到任何情境能在大幅改變每日再平衡流程的同時,仍保有大部分的投資組合績效。