
リバランスの影響
英語からの翻訳です。英語の原文を正とします。 英語で読む
リバランスの前提
背景
- AILA戦略は、デフォルトでは毎日終値でリバランスを行います。
- AILAの個々の配分モデルの保有期間は、数日から1か月までさまざまです。
- ただし、資産モデルは通常、10日程度の保有期間を目標とします。
- この短い分析では、日次リバランスのプロセスとは異なるシナリオにおいて、どのようなパフォーマンスへの影響が想定されるかを検討します。
代替的なリバランス・シナリオ
- 週1回のリバランス。
- 1日遅らせたリバランス。
週次ウェイト
- 目標ウェイトの更新は週1回のみとします。
- ただし、DTE < 限度値の場合は、ポジションを解消します。
- 目標ウェイトは、変化が閾値を上回る場合にのみ更新します。
- リバランス、ポジション、ポートフォリオに関するすべての上限を遵守します。
- 実際のウェイトは、翌営業日の終値で執行します。
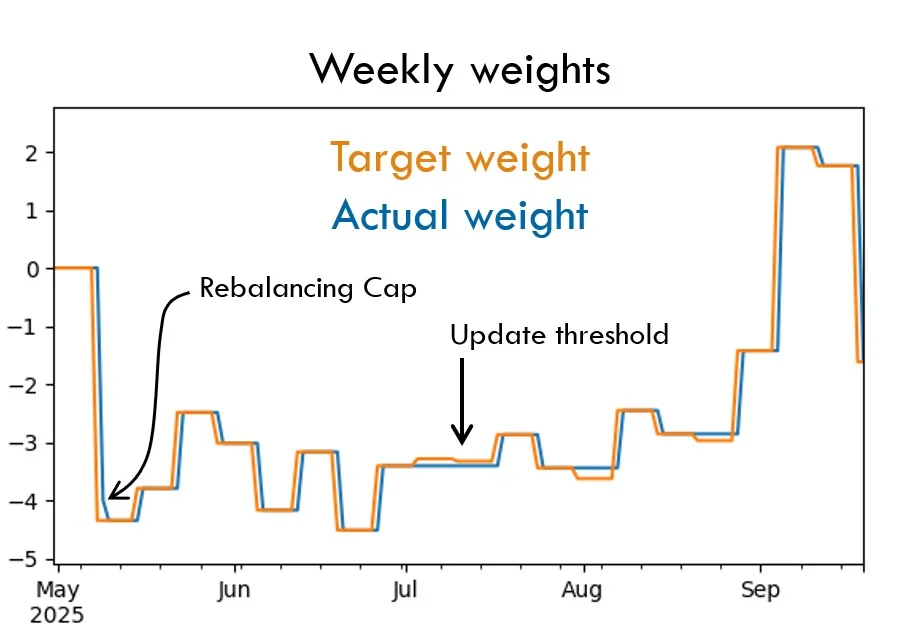
週次リバランス
想定される影響
- 分散されたAILAポートフォリオを対象とします。ここでは、農産物、金属、エネルギーのコモディティにわたる158資産の例です。
- 週1回のみのリバランスは、日次リバランスと比べてパフォーマンスに大きな影響を及ぼします。
- リバランスの頻度を週3営業日に増やすと、この影響は大幅に軽減されます。
- 通常、週次ウェイトによってゼロでない保有のある期間が増えることはありません。すなわち、週次ウェイトと日次ウェイトは、ほぼ同じ期間にわたってポジションを保有します。
- しかし、週次ウェイトは、特定のコモディティ市場において、例えばネットロングからショートへ、またはその逆へと、日次ウェイトほど素早く方向を変えません。
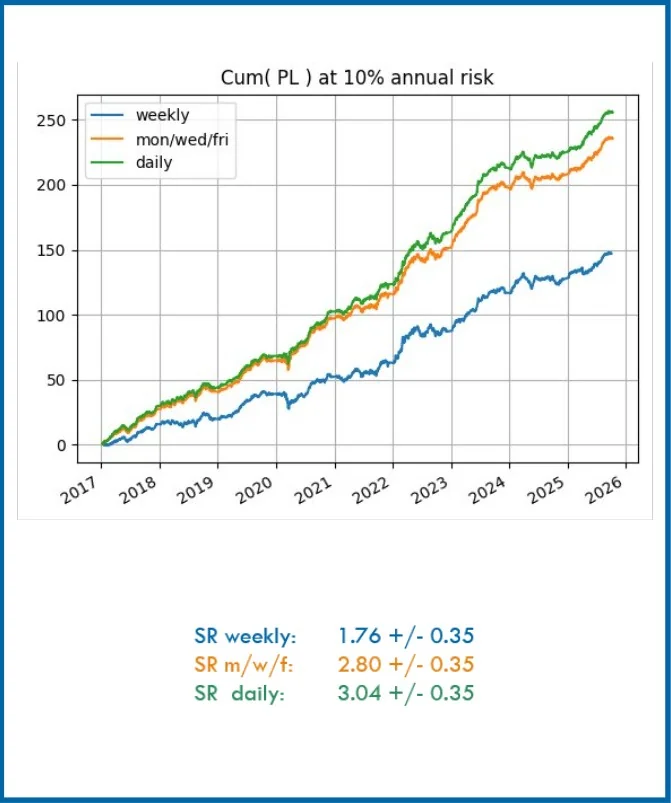
想定される影響
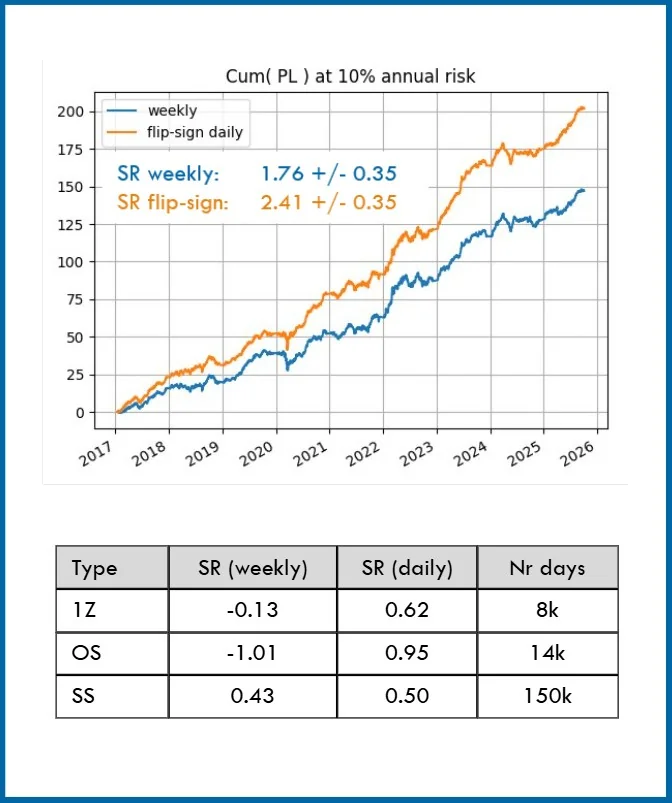
- 符号の違いによる影響を、2つの異なる方法で調べます。
- 週次の機能を変更し、符号が変わった場合には、その週の終わりまで日次リバランスを認めます(符号反転時の日次リバランス)。
- 符号反転の結果から、効果のかなりの部分が逆符号に起因することがわかります。
- 週次/日次のP&Lを3つのカテゴリーに分解します。
- 1Z:週次ウェイトと日次ウェイトのいずれか一方がゼロの日(一方のみがポジションを保有)。
- OS:ウェイトがいずれもゼロでなく、符号が逆の日。
- SS:ウェイトがいずれもゼロでなく、符号が同じ日。
- OSウェイトの日については、平均して日次ウェイトが大きく優位です。
- しかし、SSウェイトの日は10倍多く発生するため、SSの日と1Zの日における比較的小さな優位性も、全体としては重要になります。
リバランスの遅延
想定される影響
- 執行を1日遅らせることによる影響も、相当な大きさであることが示されています。
- デフォルトのプロセスでは、ウェイトを算出した日の翌日の終値で執行します(t+1)。したがって、追加の遅延はt+2日に相当します。
- テスト・ポートフォリオ(右上)で示されたシャープレシオの約0.5の低下は、レンジの上限に近い可能性がありますが、それでも他のAILAポートフォリオ(右下)で見られた効果と同程度です。
- 多くの資産モデルの合計保有期間が10日以下となる傾向があるポートフォリオでは、P&Lの初日が失われることを考えると、この結果は妥当と思われます。
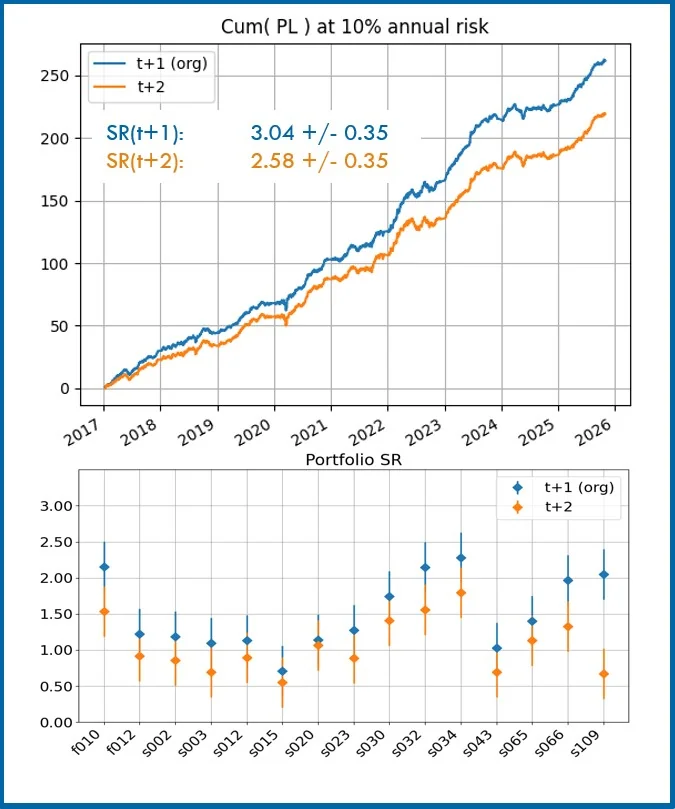
結論
- この短い分析は、デフォルトである毎日の終値でのリバランスとは異なるリバランス・シナリオが、パフォーマンスにどのような影響を及ぼすと想定されるかを評価することを目的としています。
- 週1回のみのリバランスによる影響に関連して複数のバリエーションを検討しましたが、いずれもポートフォリオのパフォーマンスが顕著に低下しました。
- ウェイトの算出時点に対して執行を1日遅らせ、t+2とした場合の影響も調べました。
- すべてのケースで相当なパフォーマンスの低下が観測され、ポートフォリオのパフォーマンスの大部分を維持しながらリバランスのプロセスを日次から大きく変更できるシナリオは見つかりませんでした。