
Impacto do rebalanceamento
Traduzido do inglês. O texto em inglês é a referência. Ler em inglês
Contexto do rebalanceamento
Contexto
- Por padrão, as estratégias AILA são rebalanceadas diariamente no fechamento.
- Os modelos individuais de alocação da AILA podem variar em termos de período de manutenção da posição, de alguns dias até um mês.
- No entanto, um modelo de ativo normalmente visa a um período de manutenção da ordem de 10 dias.
- Neste breve estudo, examinamos qual impacto sobre o desempenho se pode esperar de cenários diferentes do processo de rebalanceamento diário.
Cenários alternativos de rebalanceamento
- Rebalanceamento uma vez por semana.
- Rebalanceamento com um dia de atraso.
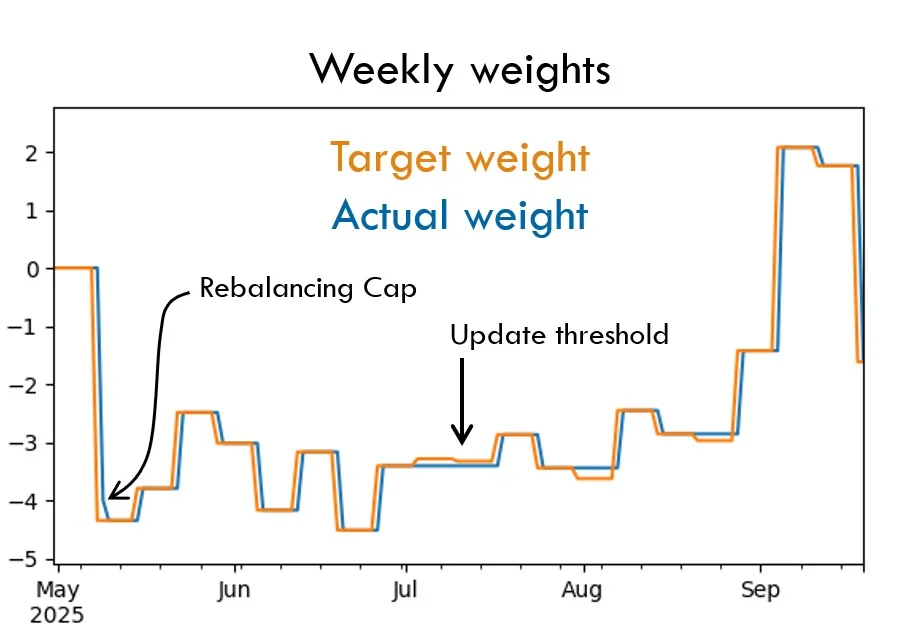
Pesos semanais
- Atualizar o peso-alvo apenas uma vez por semana.
- Exceto se DTE < valor-limite; nesse caso, encerrar a posição.
- Atualizar o peso-alvo somente se a variação for maior que o valor de corte.
- Respeitando todos os limites de rebalanceamento, de posição e de carteira.
- Peso efetivo executado no fechamento do dia útil seguinte.
Rebalanceamento semanal
Impacto esperado
- Para uma carteira AILA diversificada, por exemplo, aqui com 158 ativos de commodities agrícolas, metais e energia.
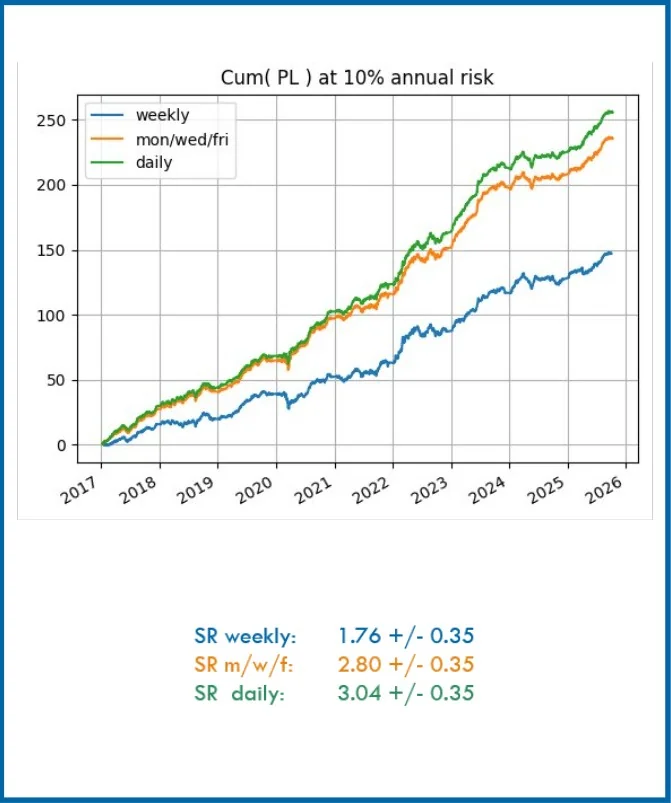
- Rebalancear apenas uma vez por semana tem um impacto substancial sobre o desempenho, em comparação com o rebalanceamento diário.
- O impacto é reduzido em grande medida ao se aumentar a frequência de rebalanceamento para três dias úteis por semana.
- Normalmente, os pesos semanais não aumentam os períodos com posições diferentes de zero; por exemplo, os pesos semanais e os diários mantêm posições aproximadamente no mesmo período.
- No entanto, os pesos semanais não mudam de direção tão rapidamente quanto os diários, por exemplo, de líquido comprado para vendido, ou vice-versa, em um determinado mercado de commodities.
Impacto esperado
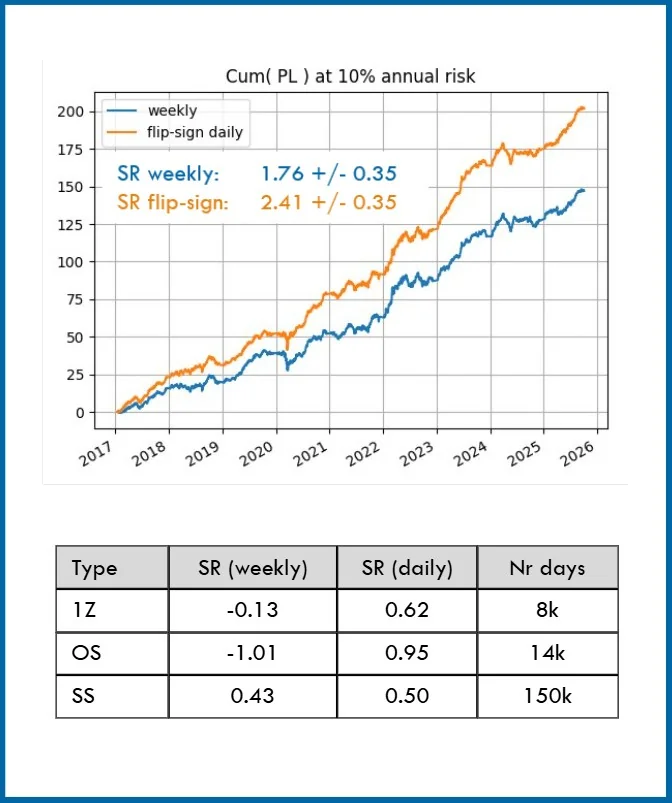
- Investigar o impacto da diferença de sinal de duas maneiras distintas.
- Adaptar a funcionalidade semanal para permitir o rebalanceamento diário em caso de mudança de sinal, até o fim da semana em questão (inversão de sinal diária).
- Os resultados da inversão de sinal indicam que uma fração significativa do efeito é atribuída a sinais opostos.
- Decompor o P&L semanal/diário em três tipos de categoria:
- 1Z: dias em que um dos pesos, semanal ou diário, é zero (apenas um tem posição).
- OS: dias em que os pesos são diferentes de zero e têm sinais opostos.
- SS: dias em que os pesos são diferentes de zero e têm o mesmo sinal
- Nos dias com pesos OS, o peso diário tem, em média, uma grande vantagem.
- No entanto, os dias com pesos SS são 10x mais frequentes; assim, a vantagem menor nos dias SS e 1Z também se torna relevante no conjunto.
Rebalanceamento com atraso
Impacto esperado
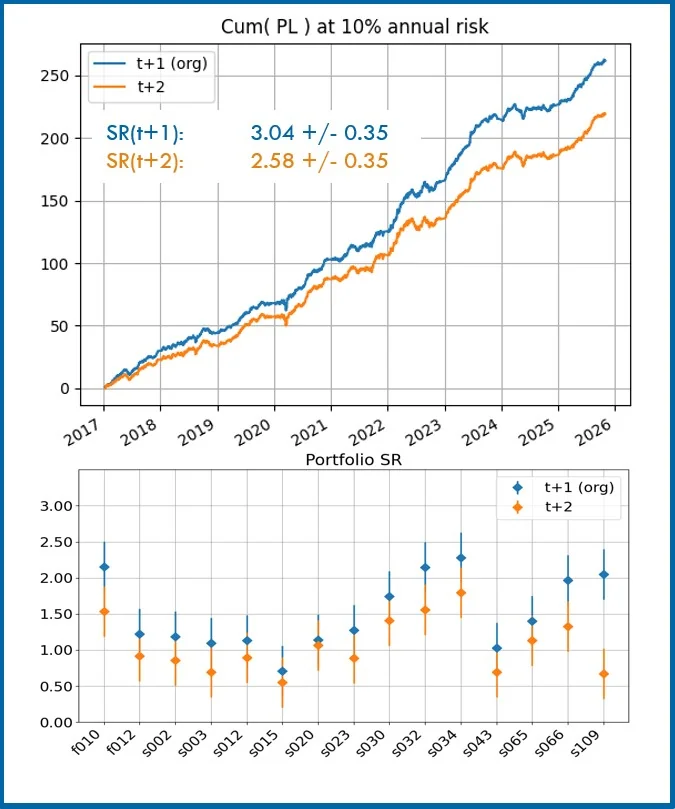
- O impacto de atrasar a execução em um dia também se mostra considerável.
- O processo padrão consiste em executar os pesos no fechamento do dia seguinte ao cálculo dos pesos (t+1); portanto, o atraso adicional corresponderia a t+2 dias.
- A redução do índice de Sharpe em cerca de 0.5 na carteira de teste mostrada (acima, à direita) está possivelmente no extremo superior da faixa; no entanto, ainda é comparável ao efeito observado em outras carteiras AILA (abaixo, à direita).
- O resultado parece razoável, dado que o primeiro dia de P&L é perdido em uma carteira em que muitos dos modelos de ativos tendem a ter períodos totais de manutenção de 10 dias ou menos.
Conclusões
- Este breve estudo busca avaliar o impacto esperado sobre o desempenho de cenários de rebalanceamento diferentes do padrão, que é o rebalanceamento diário no fechamento.
- Foram estudadas diversas variações relacionadas ao impacto do rebalanceamento apenas uma vez por semana, todas com redução perceptível do desempenho da carteira.
- Também foi investigado o impacto de atrasar a execução em um dia, para t+2 em relação ao cálculo dos pesos.
- Em todos os casos, observou-se uma redução considerável do desempenho, e não se identificou nenhum cenário em que o processo de rebalanceamento pudesse ser alterado de forma significativa em relação ao processo diário, preservando a maior parte do desempenho da carteira.