
再平衡的影响
译自英文。以英文原文为准。 阅读英文版
再平衡背景
背景
- AILA 策略默认于每日收盘时进行再平衡。
- 各个 AILA 配置模型的持有期各不相同,从数天到一个月不等。
- 然而,资产模型的目标持有期通常在 10 天左右。
- 本简短研究探讨,在不同于每日再平衡流程的情景下,预计会对业绩产生何种影响。
替代再平衡情景
- 每周再平衡一次。
- 再平衡延迟一天。
周度权重
- 每周仅更新一次目标权重。
- 但若 DTE(距到期天数)< 限定值,则平仓退出。
- 仅当变动幅度大于阈值时才更新目标权重。
- 遵守所有再平衡、头寸及投资组合上限。
- 实际权重于下一个营业日收盘时执行。
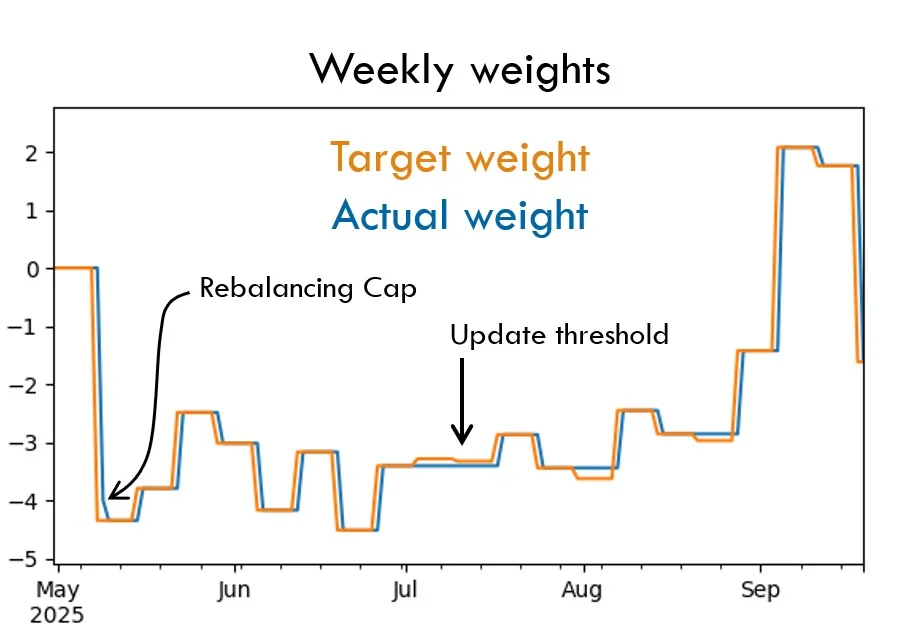
每周再平衡
预期影响
- 以一个分散化的 AILA 投资组合为例,此处为涵盖农产品、金属及能源大宗商品的 158 个资产。
- 与每日再平衡相比,每周仅再平衡一次会对业绩产生重大影响。
- 将再平衡频率提高至每周三个营业日,可使该影响在很大程度上降低。
- 通常,周度权重不会增加非零持仓的时段,即周度权重与日度权重的持仓时段大致相同。
- 然而,在特定大宗商品市场中,周度权重转换方向(例如由净多头转为空头,或反之)的速度不及日度权重。
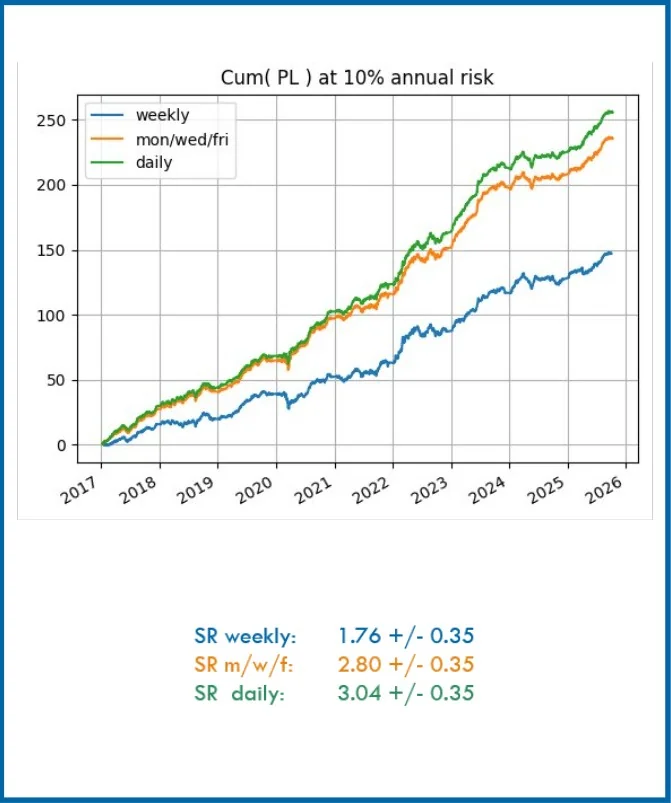
预期影响
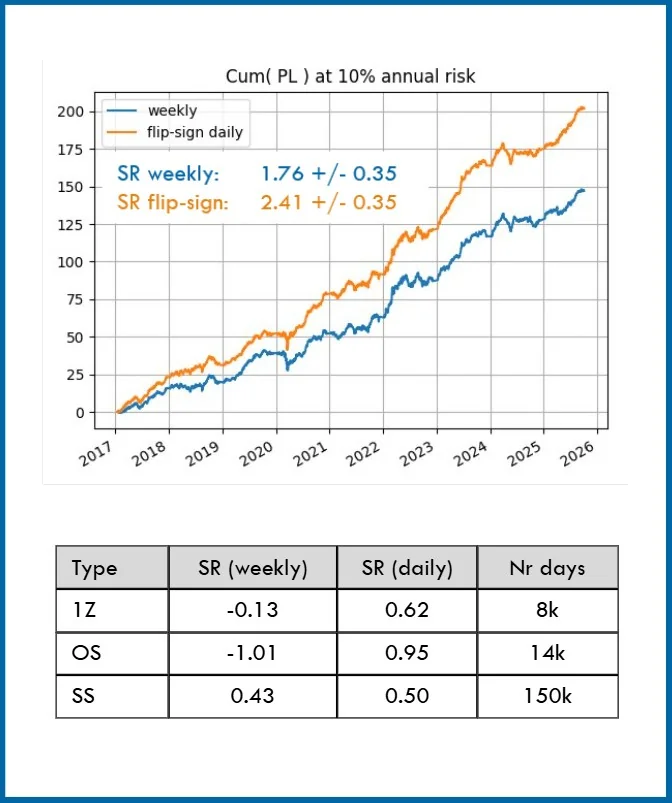
- 以两种不同方式考察符号差异的影响。
- 调整周度功能,使其在符号发生变化时,可在当周结束前进行每日再平衡(翻转符号时每日再平衡)。
- 翻转符号的结果表明,相当一部分影响源于符号相反。
- 将周度/日度 P&L 拆分为三类:
- 1Z:周度或日度权重之一为零的交易日(仅其中一方持有头寸)。
- OS:权重均非零且符号相反的交易日。
- SS:权重均非零且符号相同的交易日
- 在 OS 权重交易日,日度权重平均具有较大优势。
- 然而,SS 权重交易日出现的频率是前者的 10 倍,因此 SS 及 1Z 交易日较小的优势在整体上同样不可忽视。
延迟再平衡
预期影响
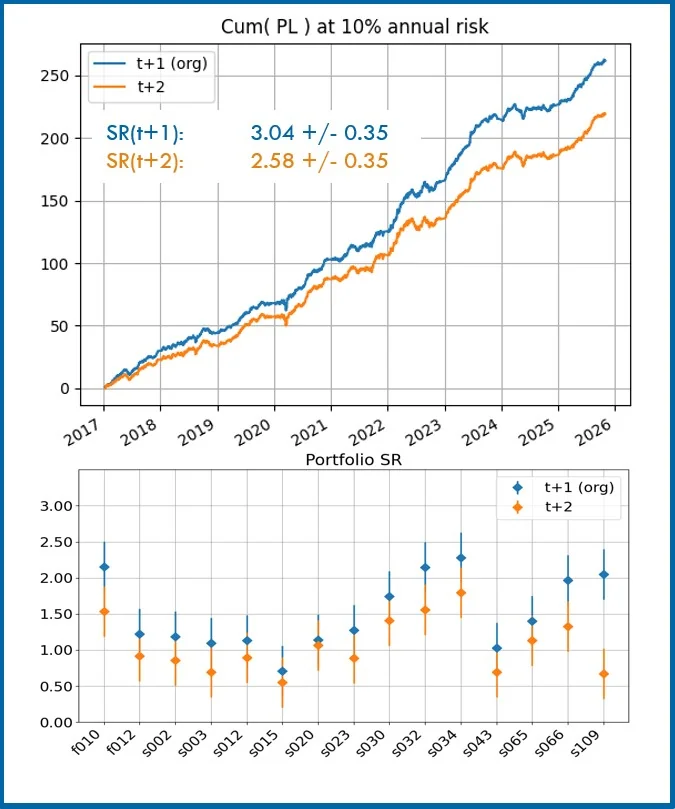
- 结果显示,执行延迟一天所带来的影响同样相当可观。
- 默认流程是在权重计算日的下一交易日收盘时执行权重(t+1),因此额外延迟相当于t+2 日。
- 测试投资组合(右上图)所显示的夏普比率下降约 0.5,可能处于区间的高端,但仍与其他 AILA 投资组合所见的影响(右下图)相当。
- 在一个许多资产模型的总持有期往往不超过 10 天的投资组合中,首日的 P&L 会因此损失,因此这一结果似乎是合理的。
结论
- 本简短研究旨在评估不同于默认的每日收盘再平衡的再平衡情景,预计会对业绩产生何种影响。
- 我们研究了与每周仅再平衡一次相关的多种变体,所有变体均导致投资组合业绩明显下降。
- 我们还考察了将执行时间延迟一天、即相对于权重计算日延迟至 t+2 所带来的影响。
- 在所有情形下,均观察到业绩大幅下降,且未发现任何情景能够在显著改变每日再平衡流程的同时保留投资组合的大部分业绩。