
多模型組合
本頁譯自英文,內容以英文版本為準。 閱讀英文版
概述
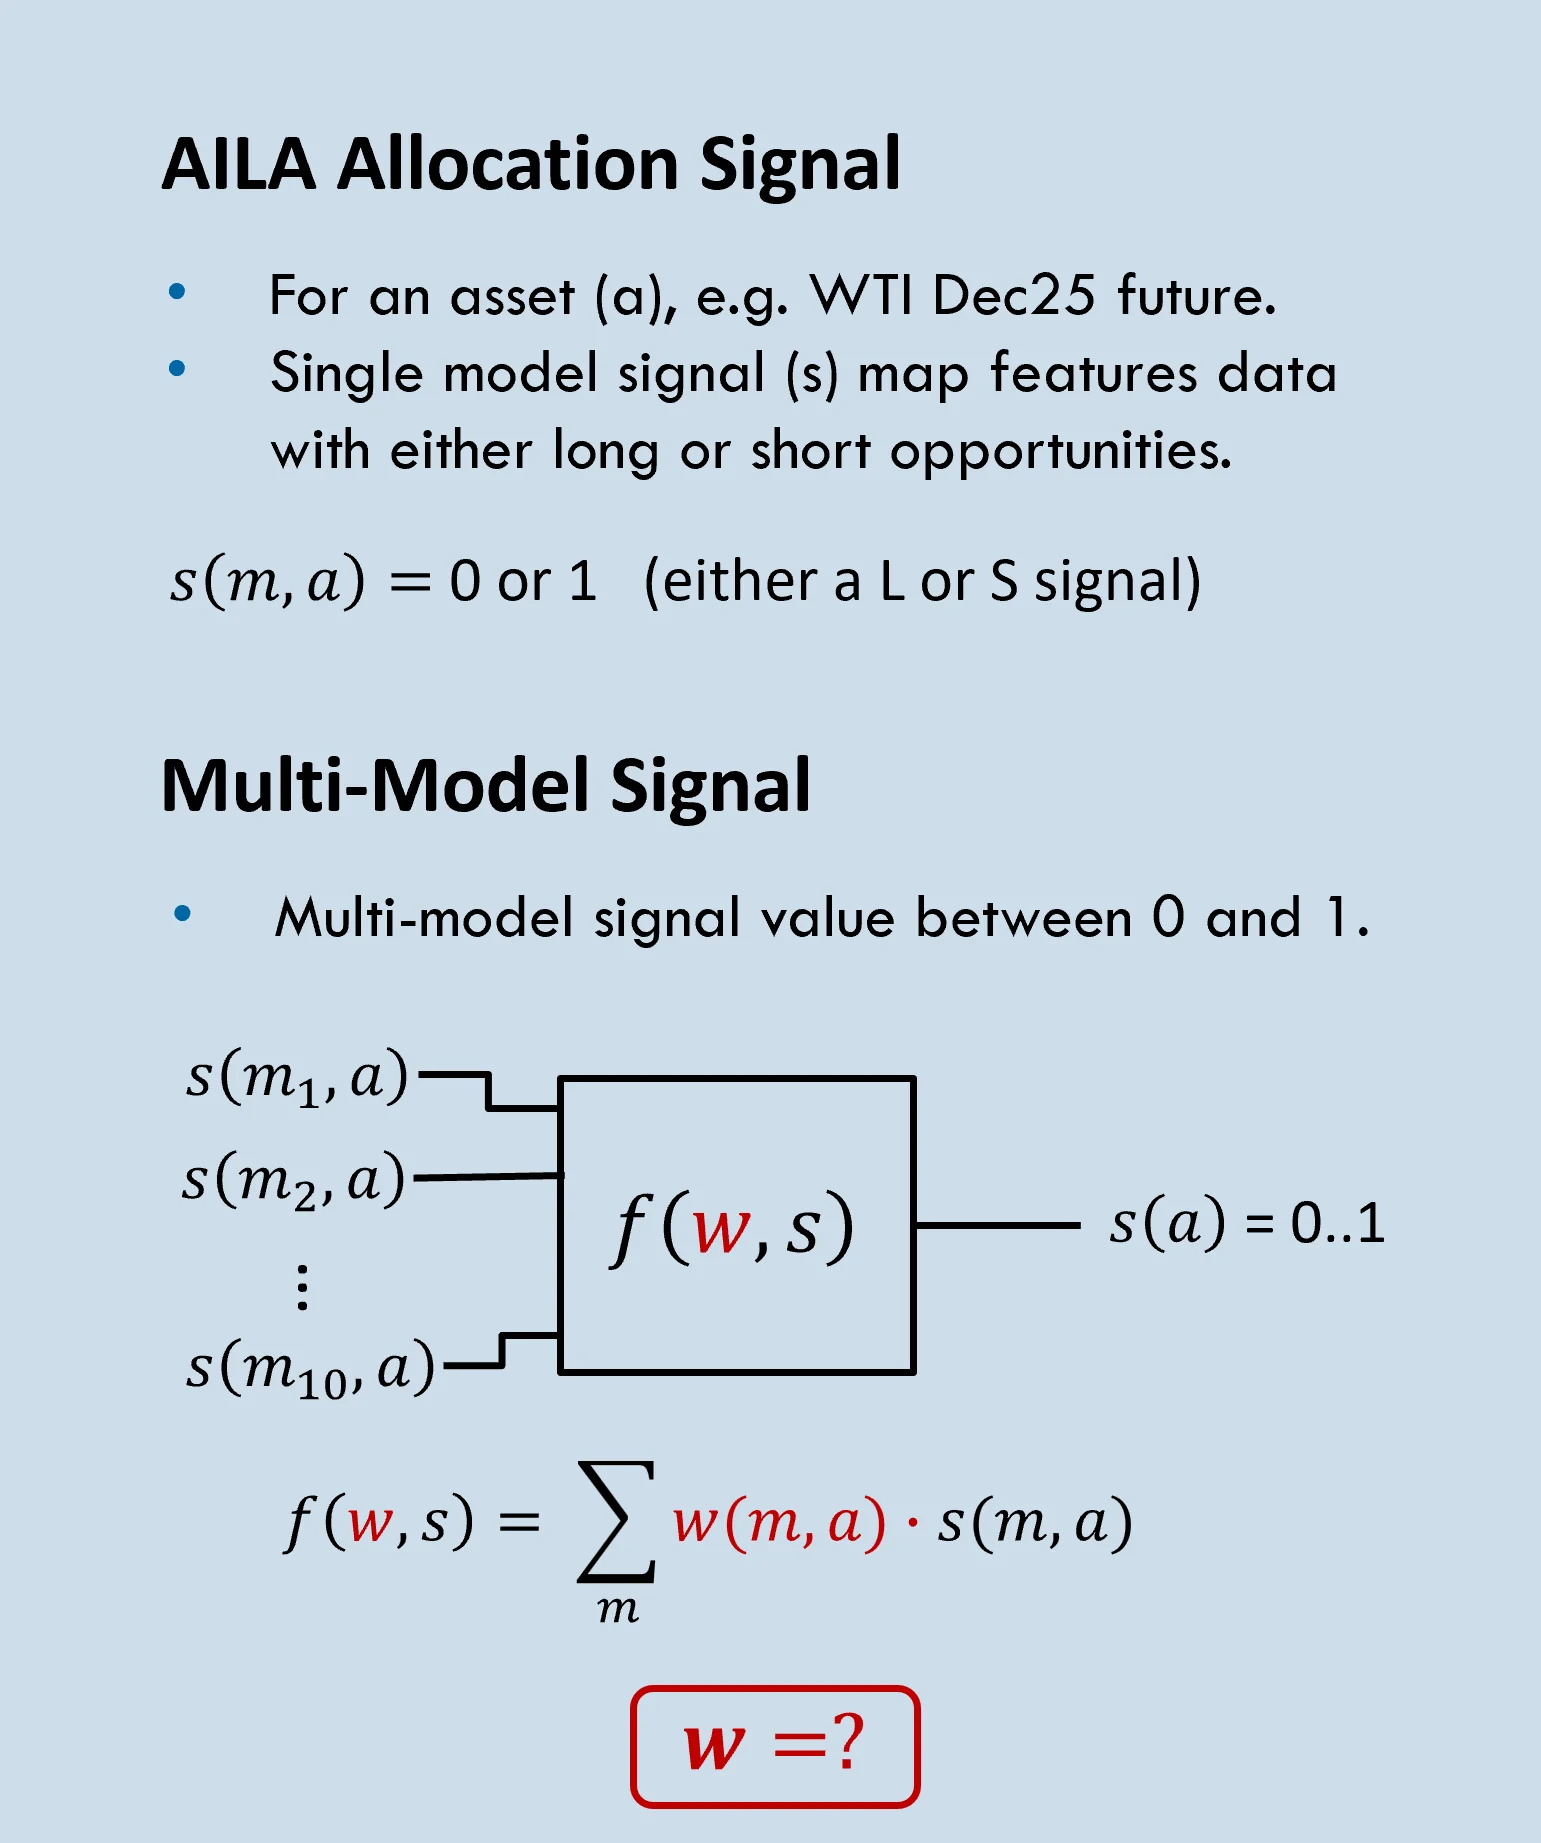
- AILA 方法論通常針對特定資產(例如 WTI Dec25 期貨)產生配置機會。
- 配置機會以訊號為基礎,這些訊號代表對有利的市場風險報酬狀況所作的預測。
- 多頭或空頭機會訊號以分類模型(以下簡稱模型)的輸出為基礎,同一資產可考量來自不同模型的多個機會訊號。
- 這引出了應使用哪些模型的問題,最佳選擇通常依據過去績效及共變異數來評估。
- 正如最適投資組合配置一樣,過去結果通常只能在高度不確定性下反映未來預期。
- 因此,在本演練中,我們比較在 AILA 方法中組合多模型訊號的幾種簡單方法。
- 本研究使用 10 個不同的模型,涵蓋各種不同的模型類型與複雜度。
排名權重
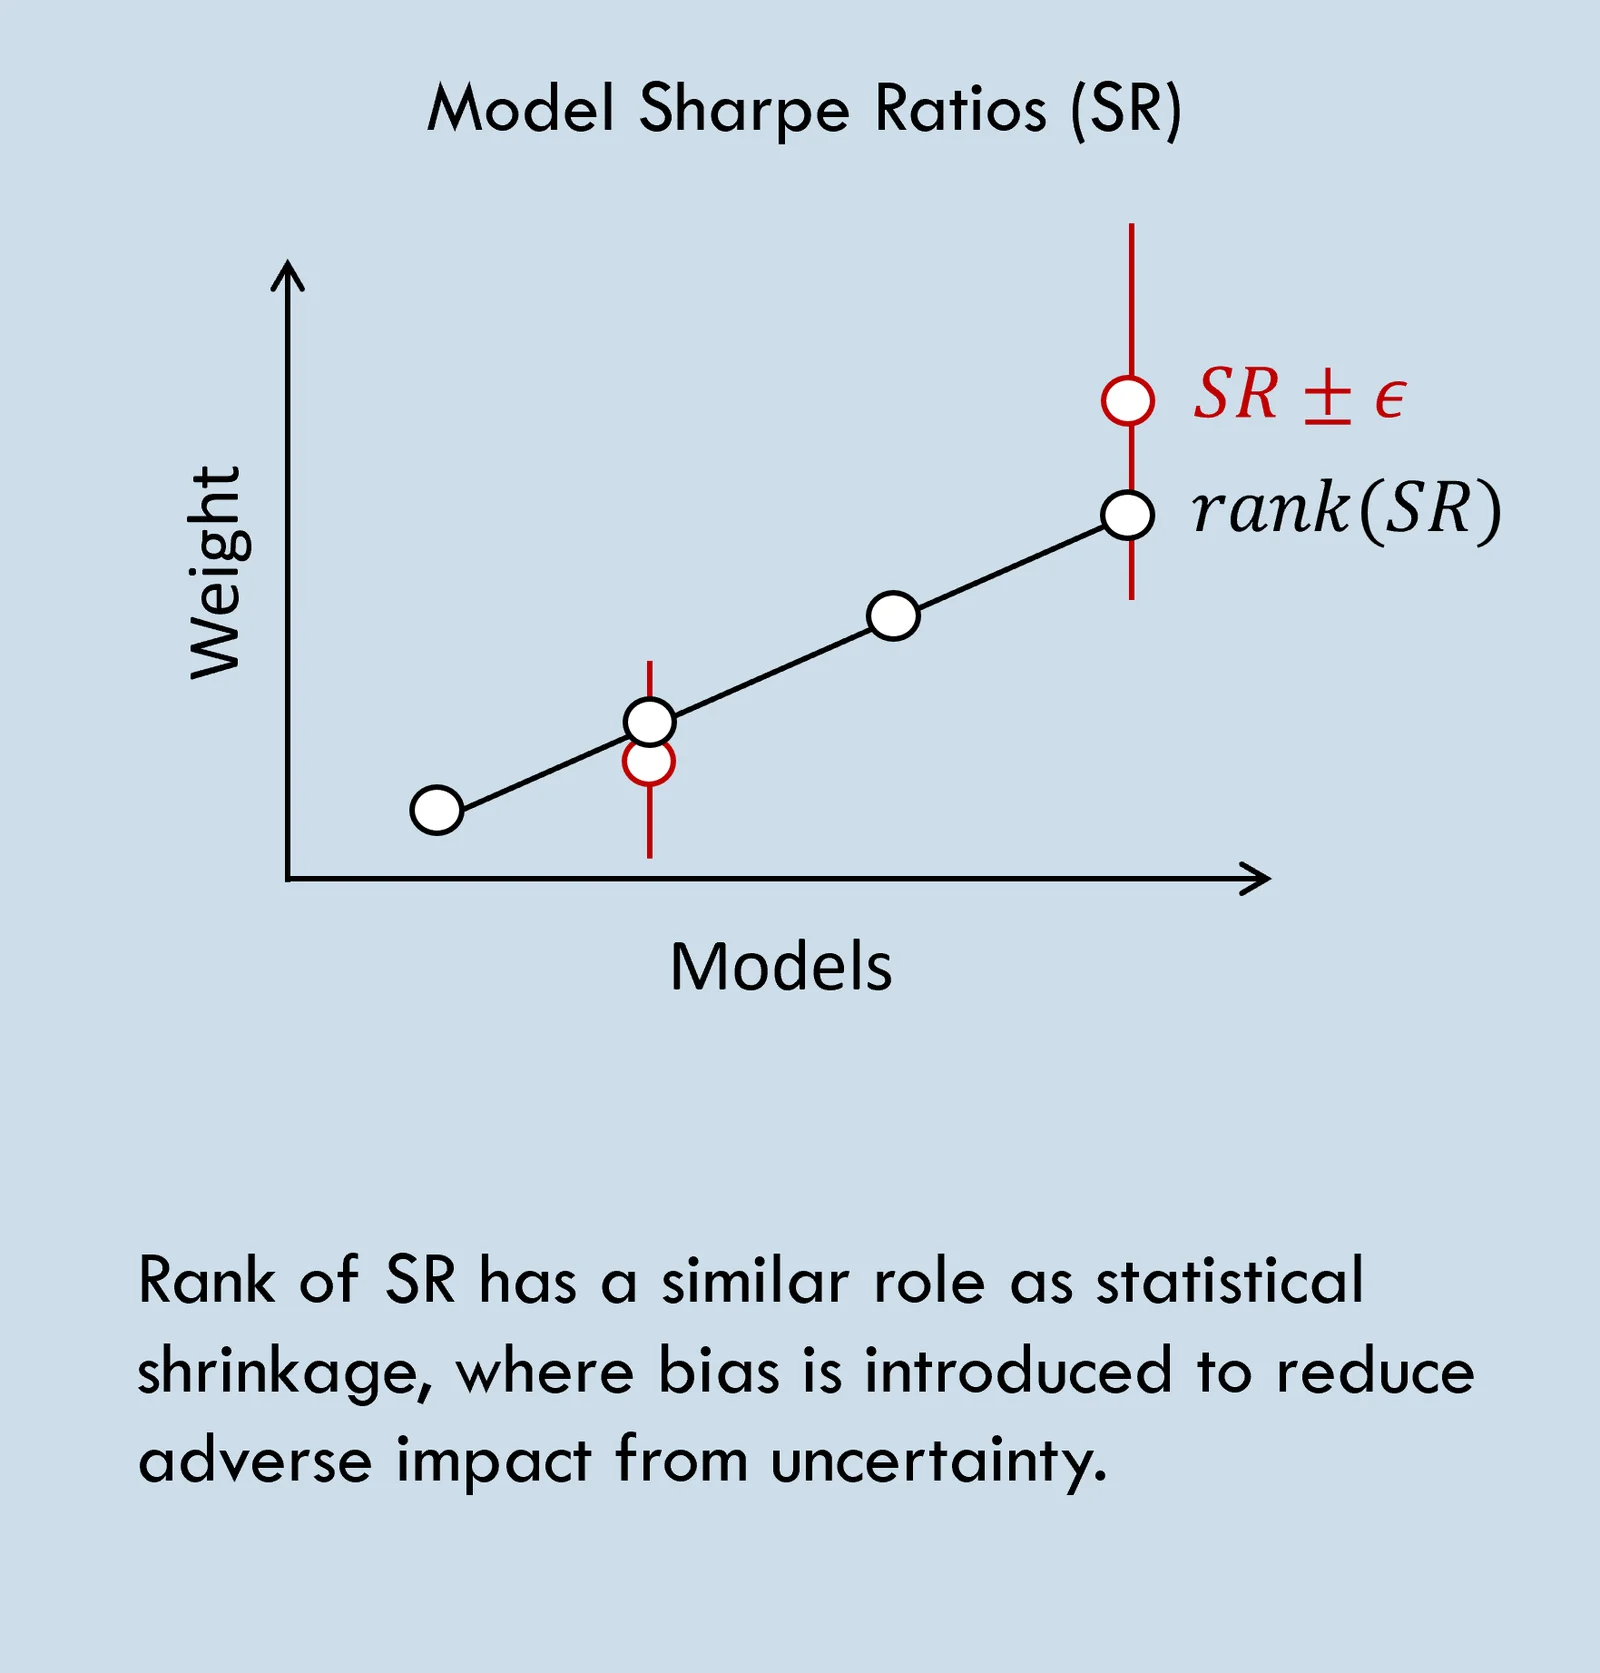
- 每個模型被賦予一個反映預期績效的夏普比率(SR),例如模型 m1 始終優於 m2。
- 任何 SR 估計值都具有高度不確定性,亦即不應照單全收。
- 最適 SR 投資組合通常建議依預期未來績效按比例配置[例如 Markowitz];然而在高度不確定性下,過度配置會產生不利影響[例如 Thorp]。
- 因此,使用排名而非估計的 SR 是常見的選擇,可提供某種程度的正則化。
- 隨預期績效單調遞增的函數。
- 確保數值為正,即使面對負向「波動」亦然。
- 降低(提高)大(小)差異的影響。
- => 排名權重提供一種簡單的參考方法。
- => 依循提高預期績效較高之模型影響力的概念,同時也考量高度的不確定性。
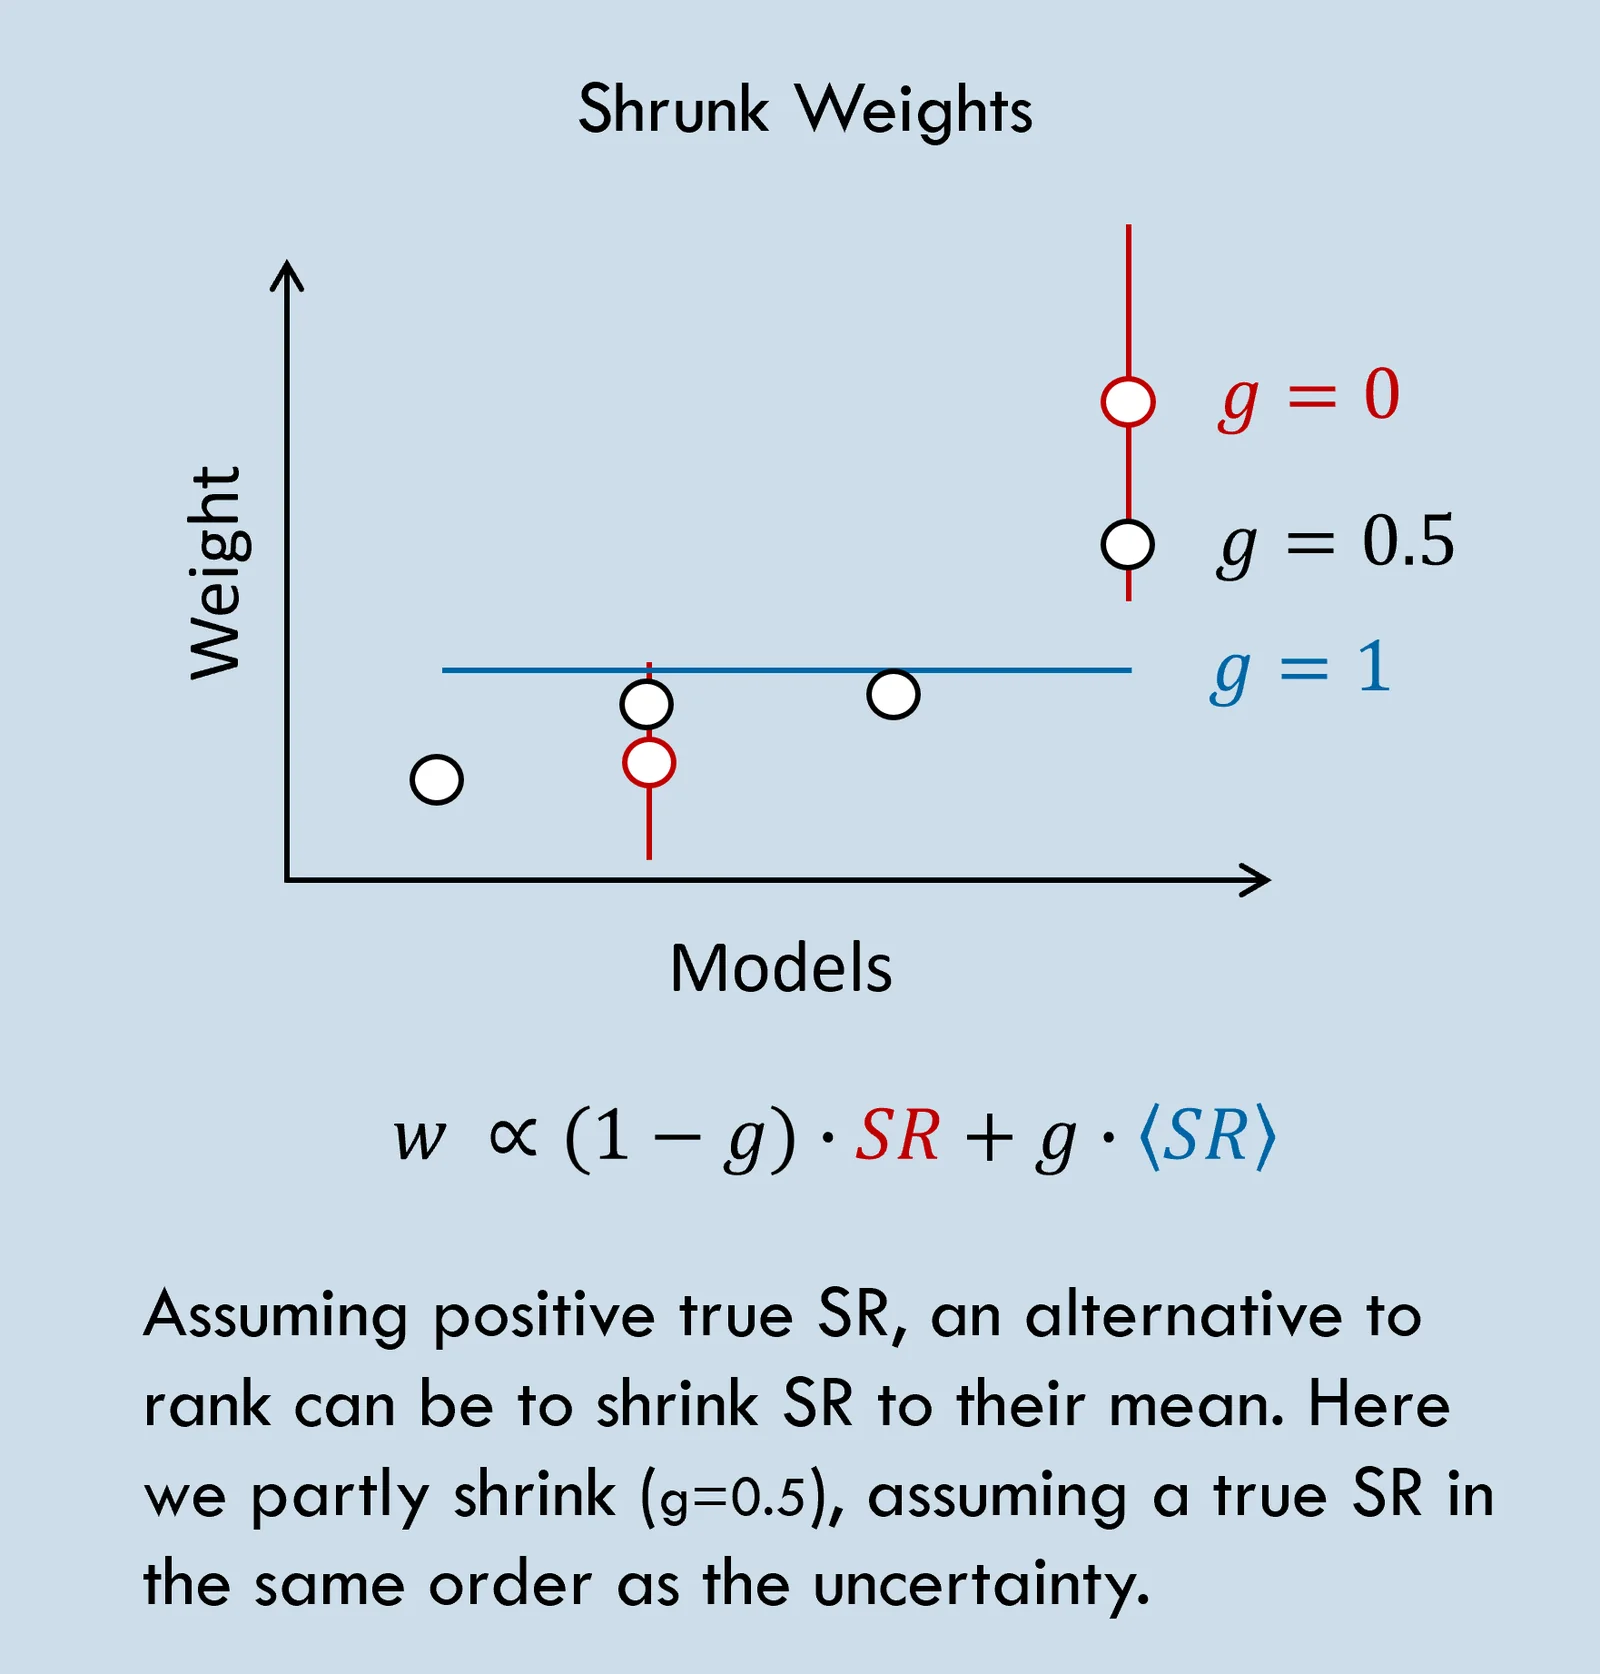
替代權重
權重比較
投資組合設定:
- 分散化原物料商品投資組合,僅變更與特定比較相關的面向。
- 涵蓋 25 個原物料商品期貨市場,每個市場包含 2 至12 口合約。
- 為便於直接比較,SR 在訊號層級計算,亦即不含投資組合/執行邏輯及成本。
結果:
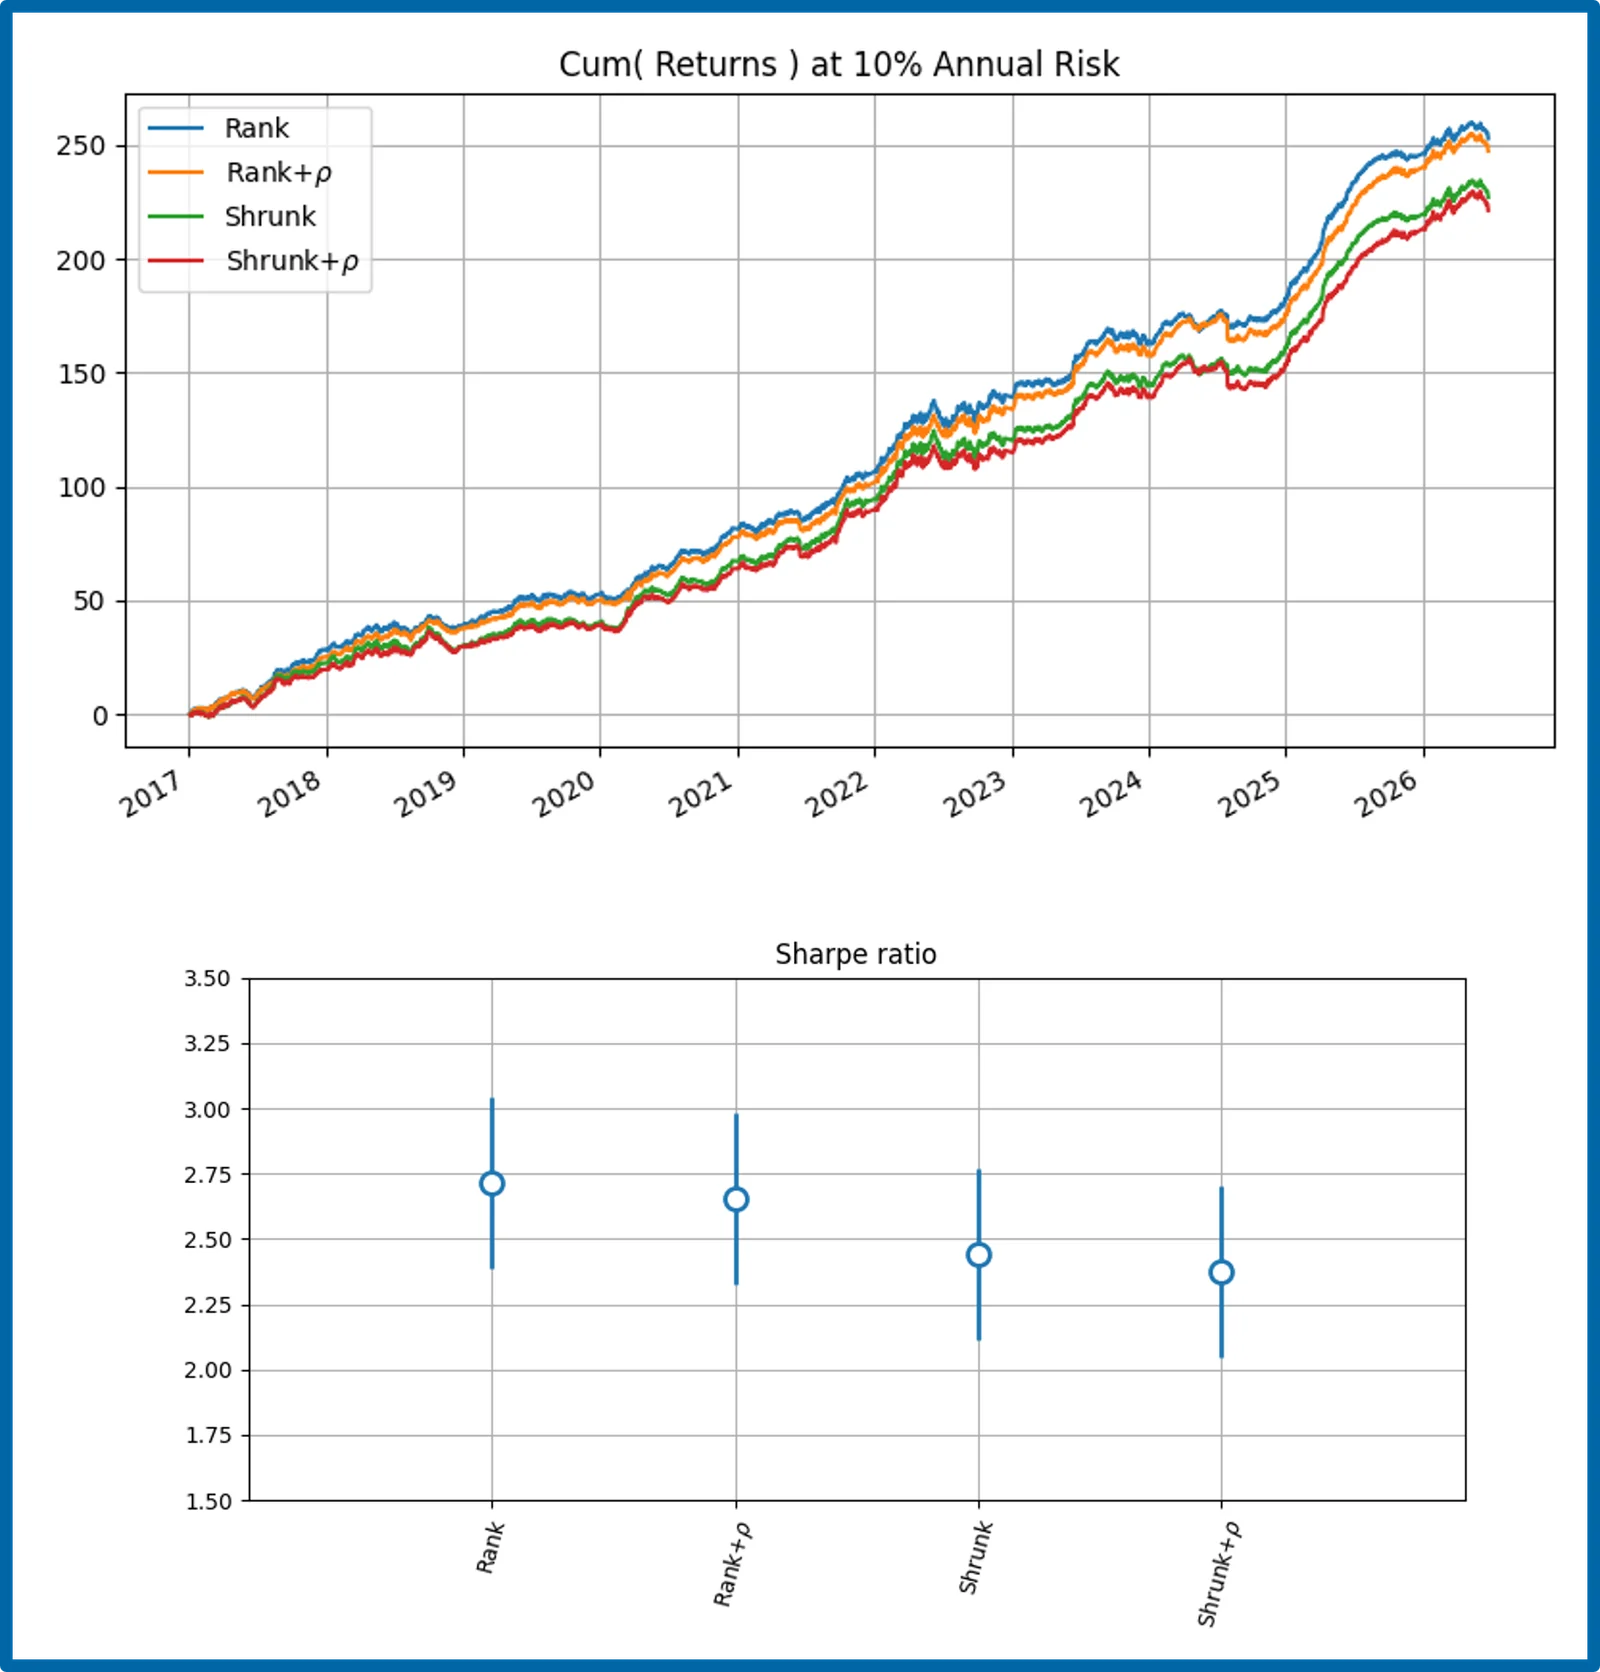
- 就此多元化的投資組合而言,使用排名 SR 與收縮後 SR 之間的差異,以及是否納入相關性的差異,均很小。
- 在各項比較中(包括投資組合的部分變化),簡單的排名方法顯示 SR 略高,SR 差異約為 0.28。
- 納入相關性因子的差異約為 0.06,通常顯示並無額外效益。
- => 所比較的各情境之間僅觀察到很小的差異,且統計顯著性偏低。
合約權重
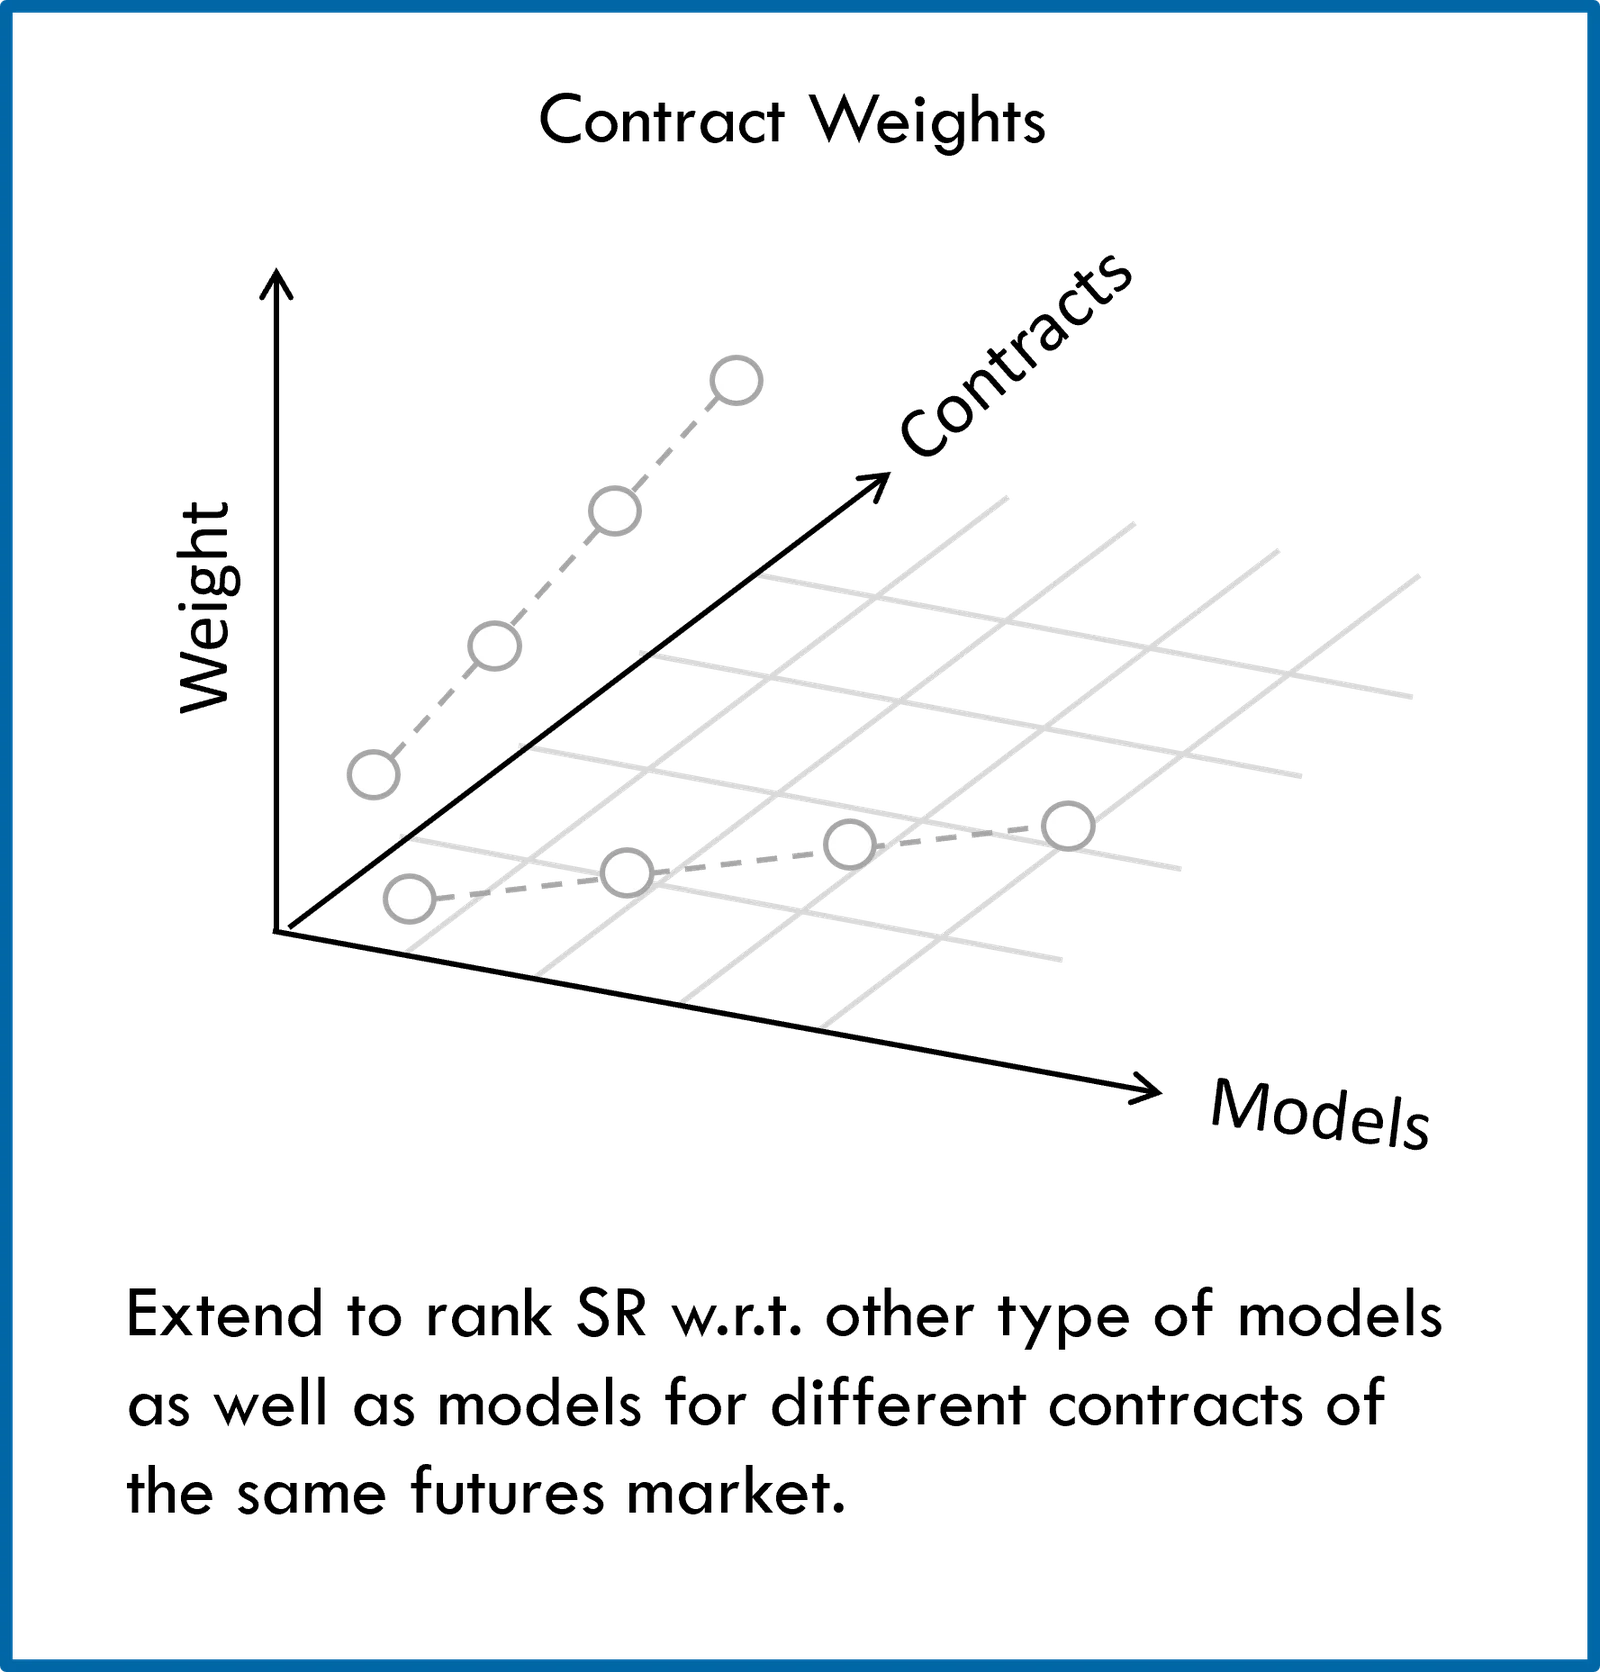
- AILA 建模流程允許使用不同類型的模型,也允許對不同合約個別建模,例如這些合約可能暴露於不同的季節性因子等。
- 因此,我們將比較擴展為允許在模型類型及合約之間採用不同的(排名)權重,且各合約均個別建模。
- 結果同樣顯示差異很小:相較於採用均等合約權重,採用加權合約時觀察到 SR 降低 0.16。
- 對個別建模的合約,採用與模型類型相同的排名方法給予不同權重,並未顯示任何效益。
結論
- AILA 配置機會以模型為基礎,由模型發出有利的多頭或空頭狀況訊號。
- 同一資產可使用多個模型;在本分析中,我們比較了數種依據模型預期績效估計值及績效相關性來組合模型的方法。
- 鑑於預期績效估計具有高度不確定性,我們比較使用排名 SR 與收縮後 SR 數值的方法,兩者均屬簡單,且在某種程度上具有正則化效果。
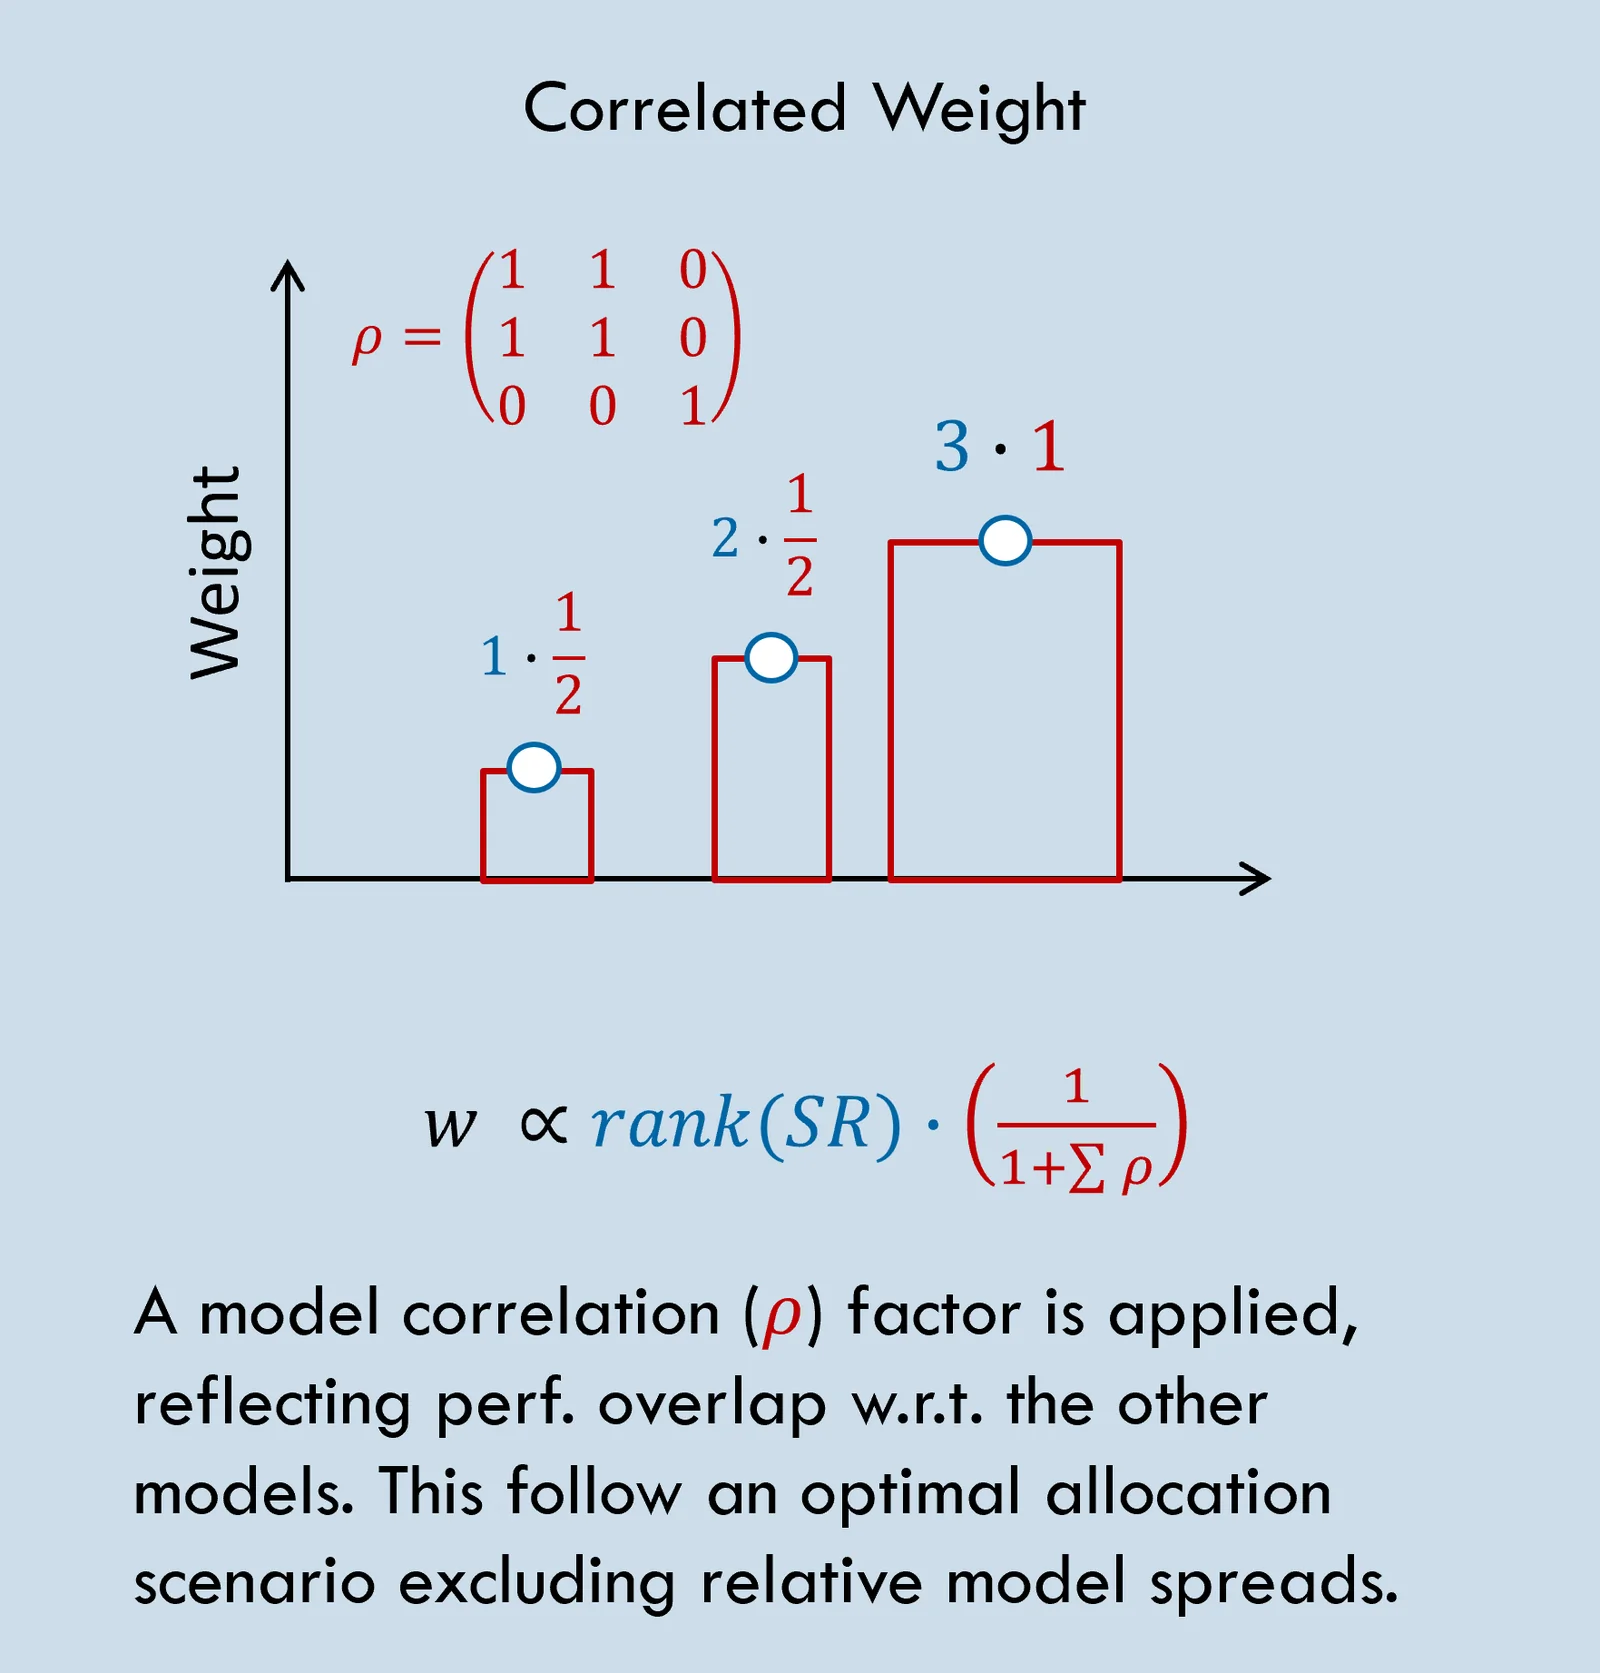
- 基於同樣的原因,我們比較了使用模型相關性因子的結果;此因子僅旨在處理分散化脈絡下的績效重疊,因而忽略了建立模型間相對價差的可能性。
- 結果顯示,這些方法細節上的變化對 AILA 投資組合結果的影響很小。
- 所觀察到的微小差異並不被視為顯著;然而,這些差異顯示排名方法往往優於收縮方法,且就此類分散化投資組合而言,納入模型相關性並未顯示任何效益。
- AILA 方法允許對特定市場的不同合約個別建模,並以相同的(排名)方法為合約給予不同權重,但對投資組合結果的影響同樣極小。