
複数モデルの組み合わせ
英語からの翻訳です。英語の原文を正とします。 英語で読む
概要
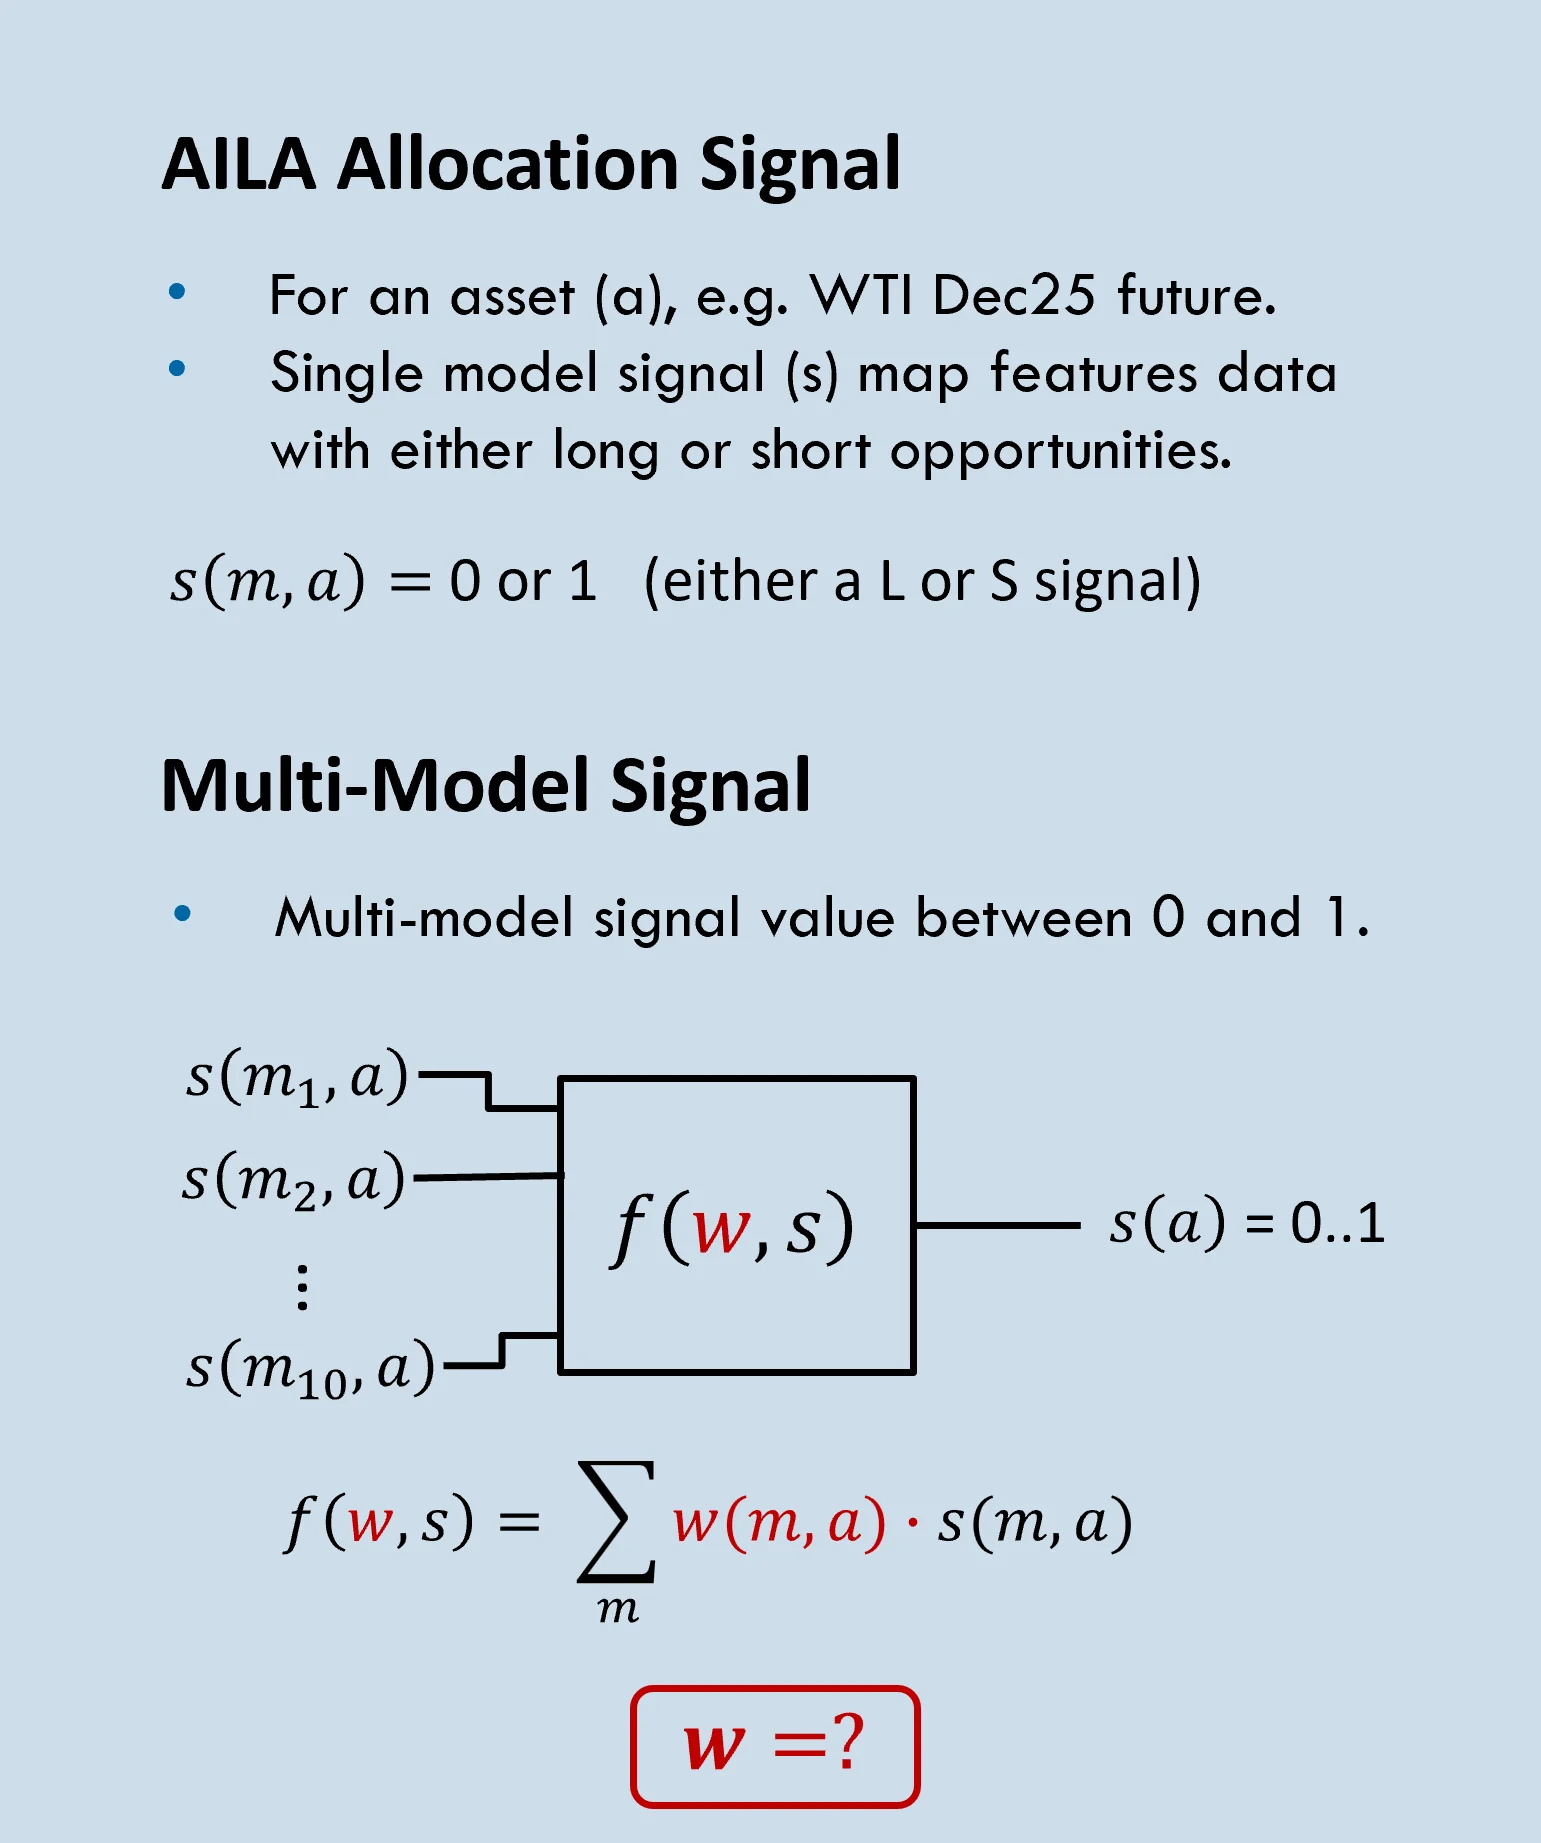
- AILA の手法は通常、所与の資産(例:WTI Dec25 先物)についてアロケーションの機会を生成します。
- アロケーションの機会は、市場のリスク・リワード環境が有利になるという予測を表すシグナルに基づきます。
- ロングまたはショートの機会のシグナルは分類モデル(以下、モデル)の出力に基づき、同じ資産について異なるモデルからの複数の機会シグナルを考慮することができます。
- そこで、どのモデルを用いるべきかという問いが生じます。最善の選択は通常、過去のパフォーマンスと共分散によって評価されます。
- 最適なポートフォリオ・アロケーションと同様に、過去の結果が将来の期待を反映する際には、通常大きな不確実性を伴います。
- そこでこの検証では、AILA のアプローチの中で複数モデルのシグナルを組み合わせる、いくつかの簡単な手法を比較します。
- 本調査では、さまざまなモデルの種類と複雑さを代表する 10 の異なるモデルを用いました。
順位ベースのウェイト
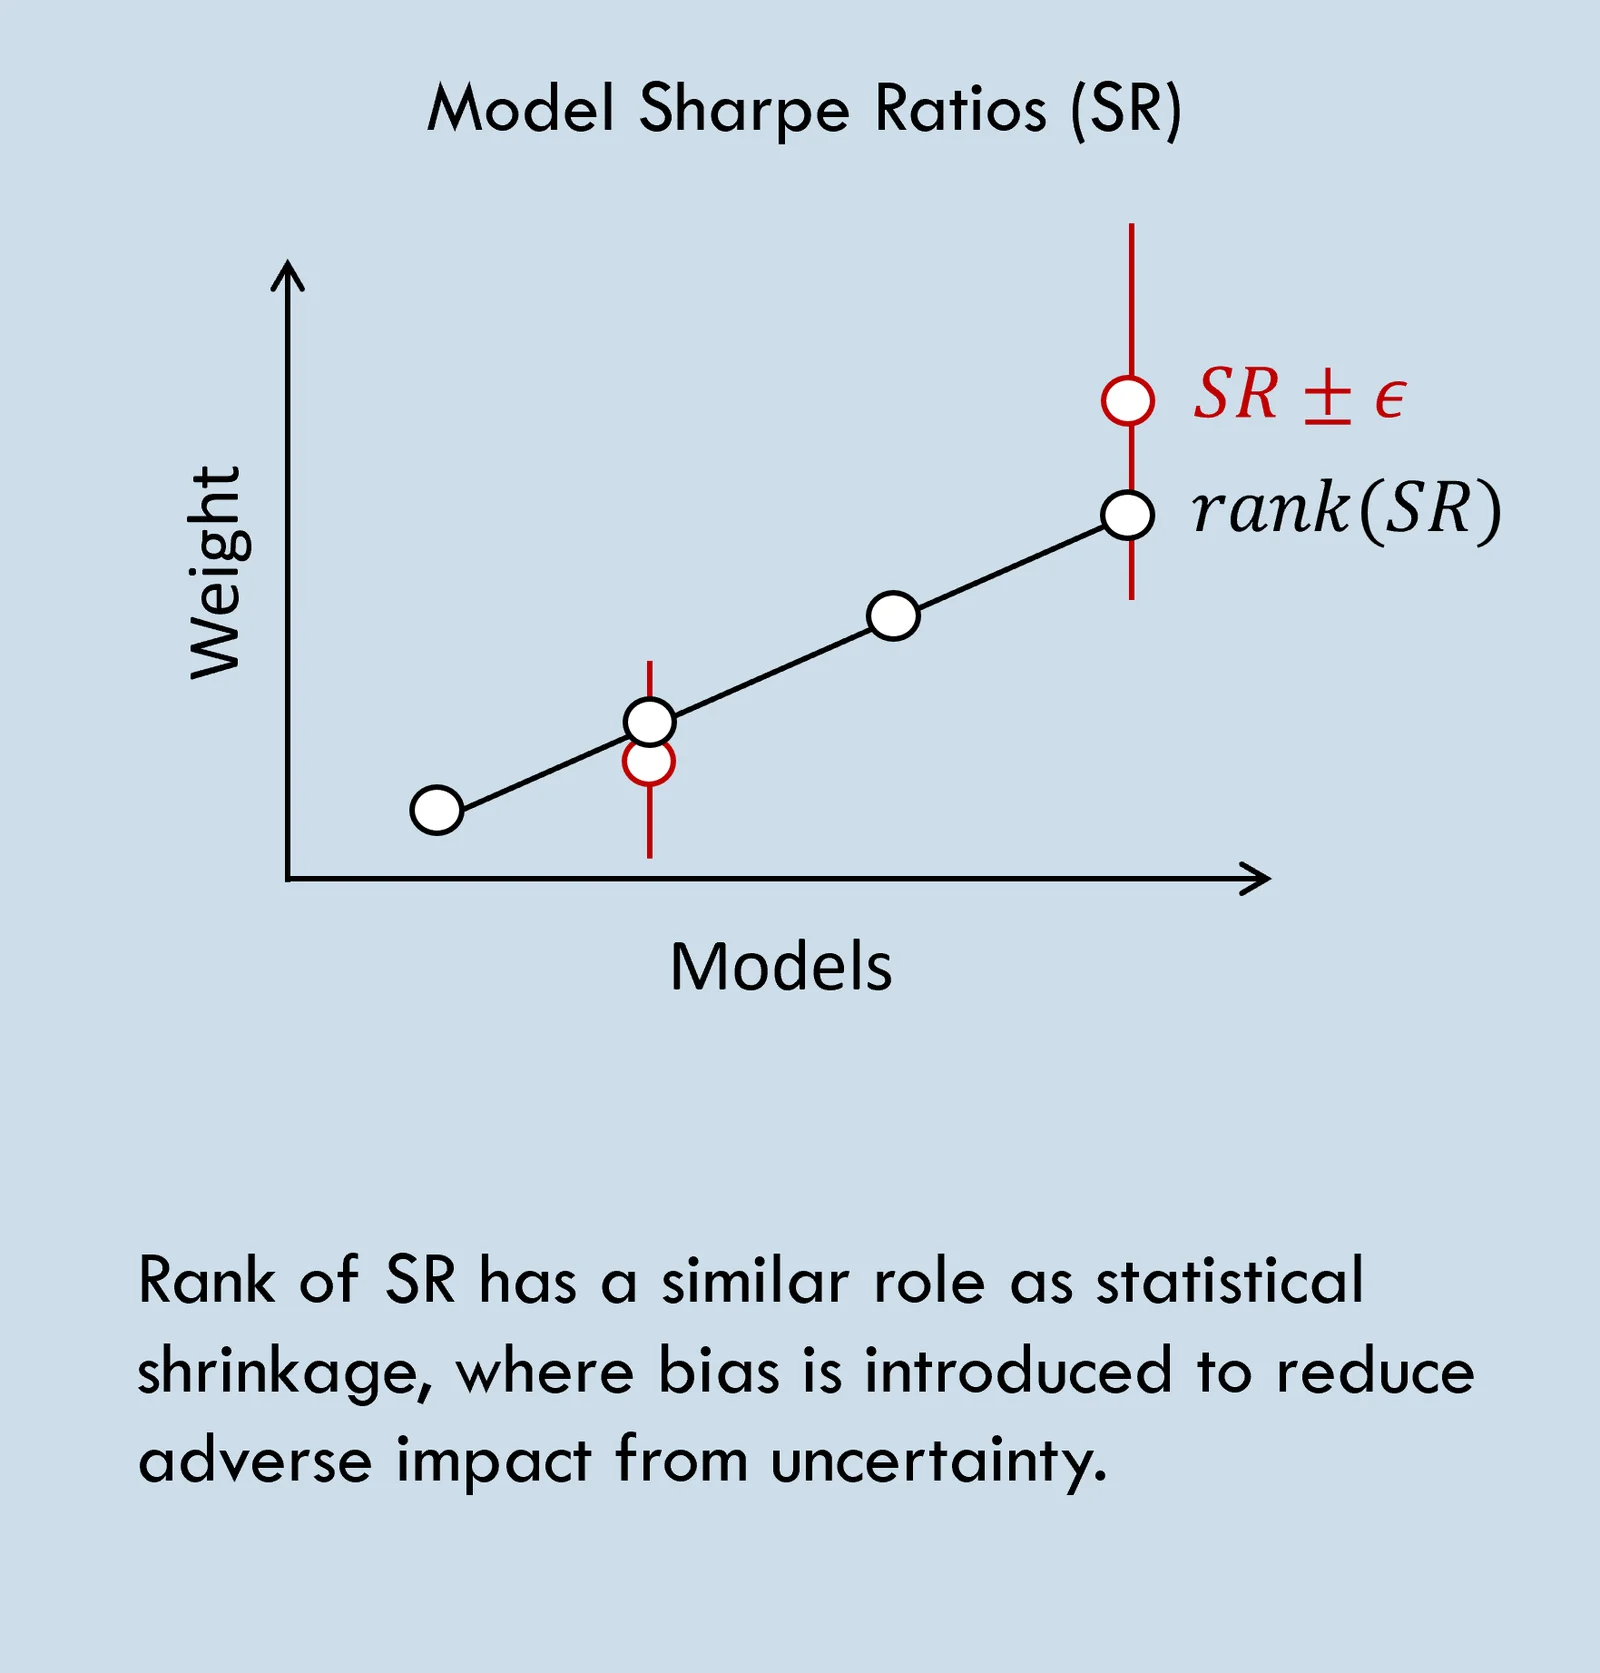
- 各モデルには、期待パフォーマンスを反映するシャープレシオ(SR)を割り当てます。例えば、モデル m1 は一貫して m2 より優れている、などです。
- SR の推定はいずれも非常に不確実であり、額面どおりに受け取るべきではありません。
- 最適な SR ポートフォリオは通常、期待される将来のパフォーマンスに比例して配分することを示唆しますが [例:Markowitz]、不確実性が大きい場合、過大な配分は逆効果となります [例:Thorp]。
- そのため、推定 SR の代わりに順位を用いることは、ある程度の正則化をもたらす一般的な選択です。
- 期待パフォーマンスに対して単調増加する関数。
- 負の「変動」に対しても、正の値を確保する。
- 大きな(小さな)差による影響を縮小(拡大)する。
- => 順位ベースのウェイトは、シンプルな参照用のアプローチとなります。
- => 期待パフォーマンスの高いモデルの影響を大きくするという考え方に従いつつ、大きな不確実性も考慮します。
代替的なウェイト
ウェイトの比較
ポートフォリオの設定:
- 分散型のコモディティ・ポートフォリオで、所与の比較に関係する側面のみを変更。
- 25 のコモディティ先物市場をカバーし、市場ごとに 2~12 の限月を含む。
- 直接比較するため SR はシグナル・レベルで算出しており、ポートフォリオ/執行のロジックとコストは除外。
結果:
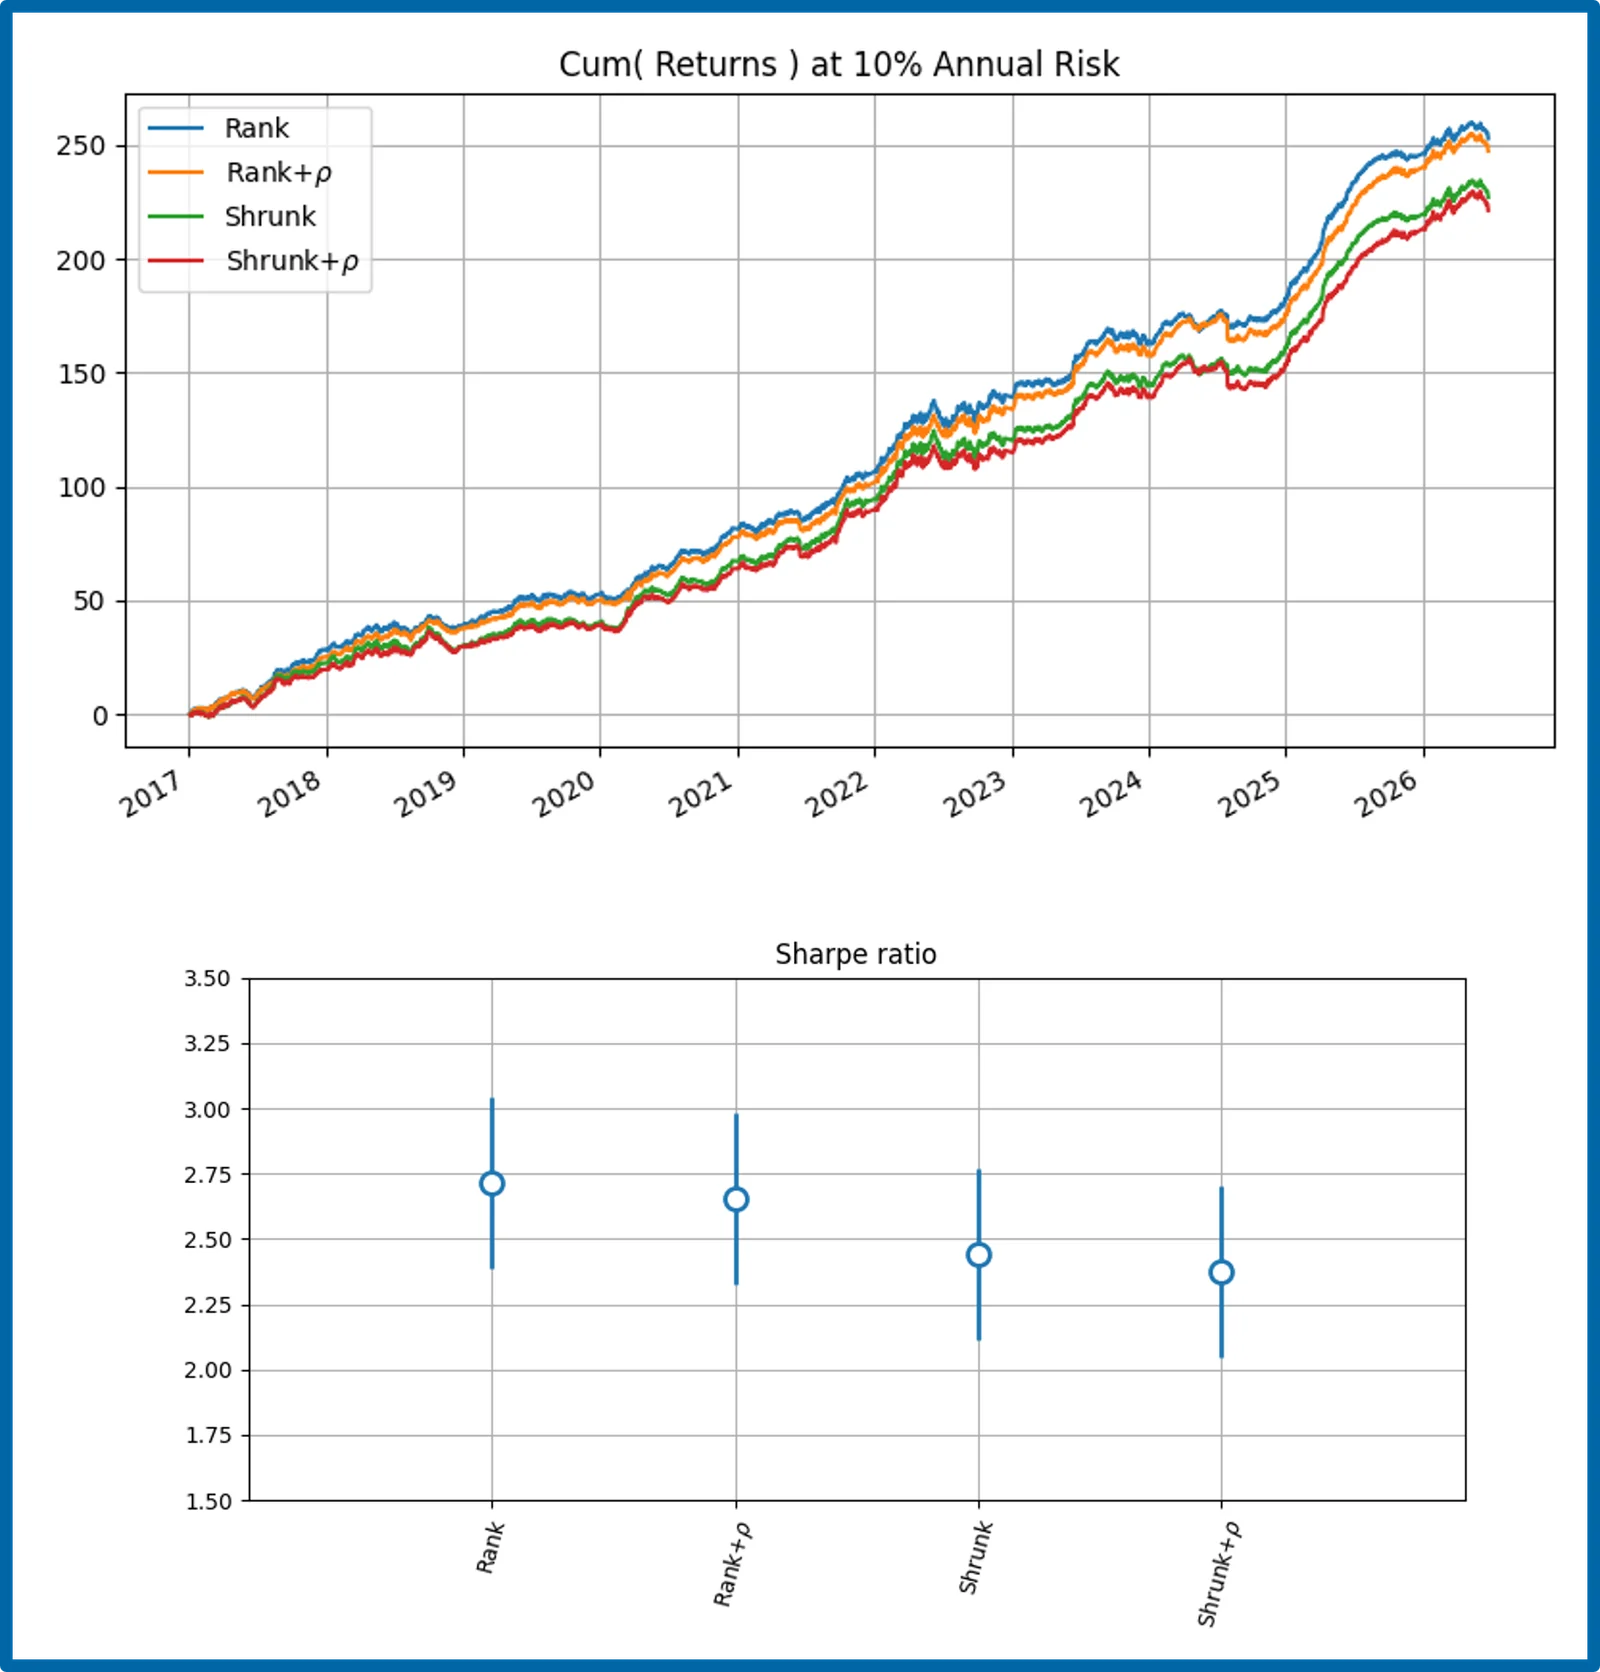
- この分散されたポートフォリオでは、順位ベースの SR と縮小推定(シュリンク)した SR の違いも、相関を含めるか否かの違いも、小さいものでした。
- シンプルな順位ベースの手法は、ポートフォリオのいくつかのバリエーションを含む比較全体で、SR がやや高く、SR の差は約 0.28 でした。
- 相関係数を含めた場合の差は約 0.06 であり、通常、追加的なメリットはないことが示されました。
- => 比較したシナリオ間で観察された差は小さく、統計的有意性も低いものでした。
限月のウェイト
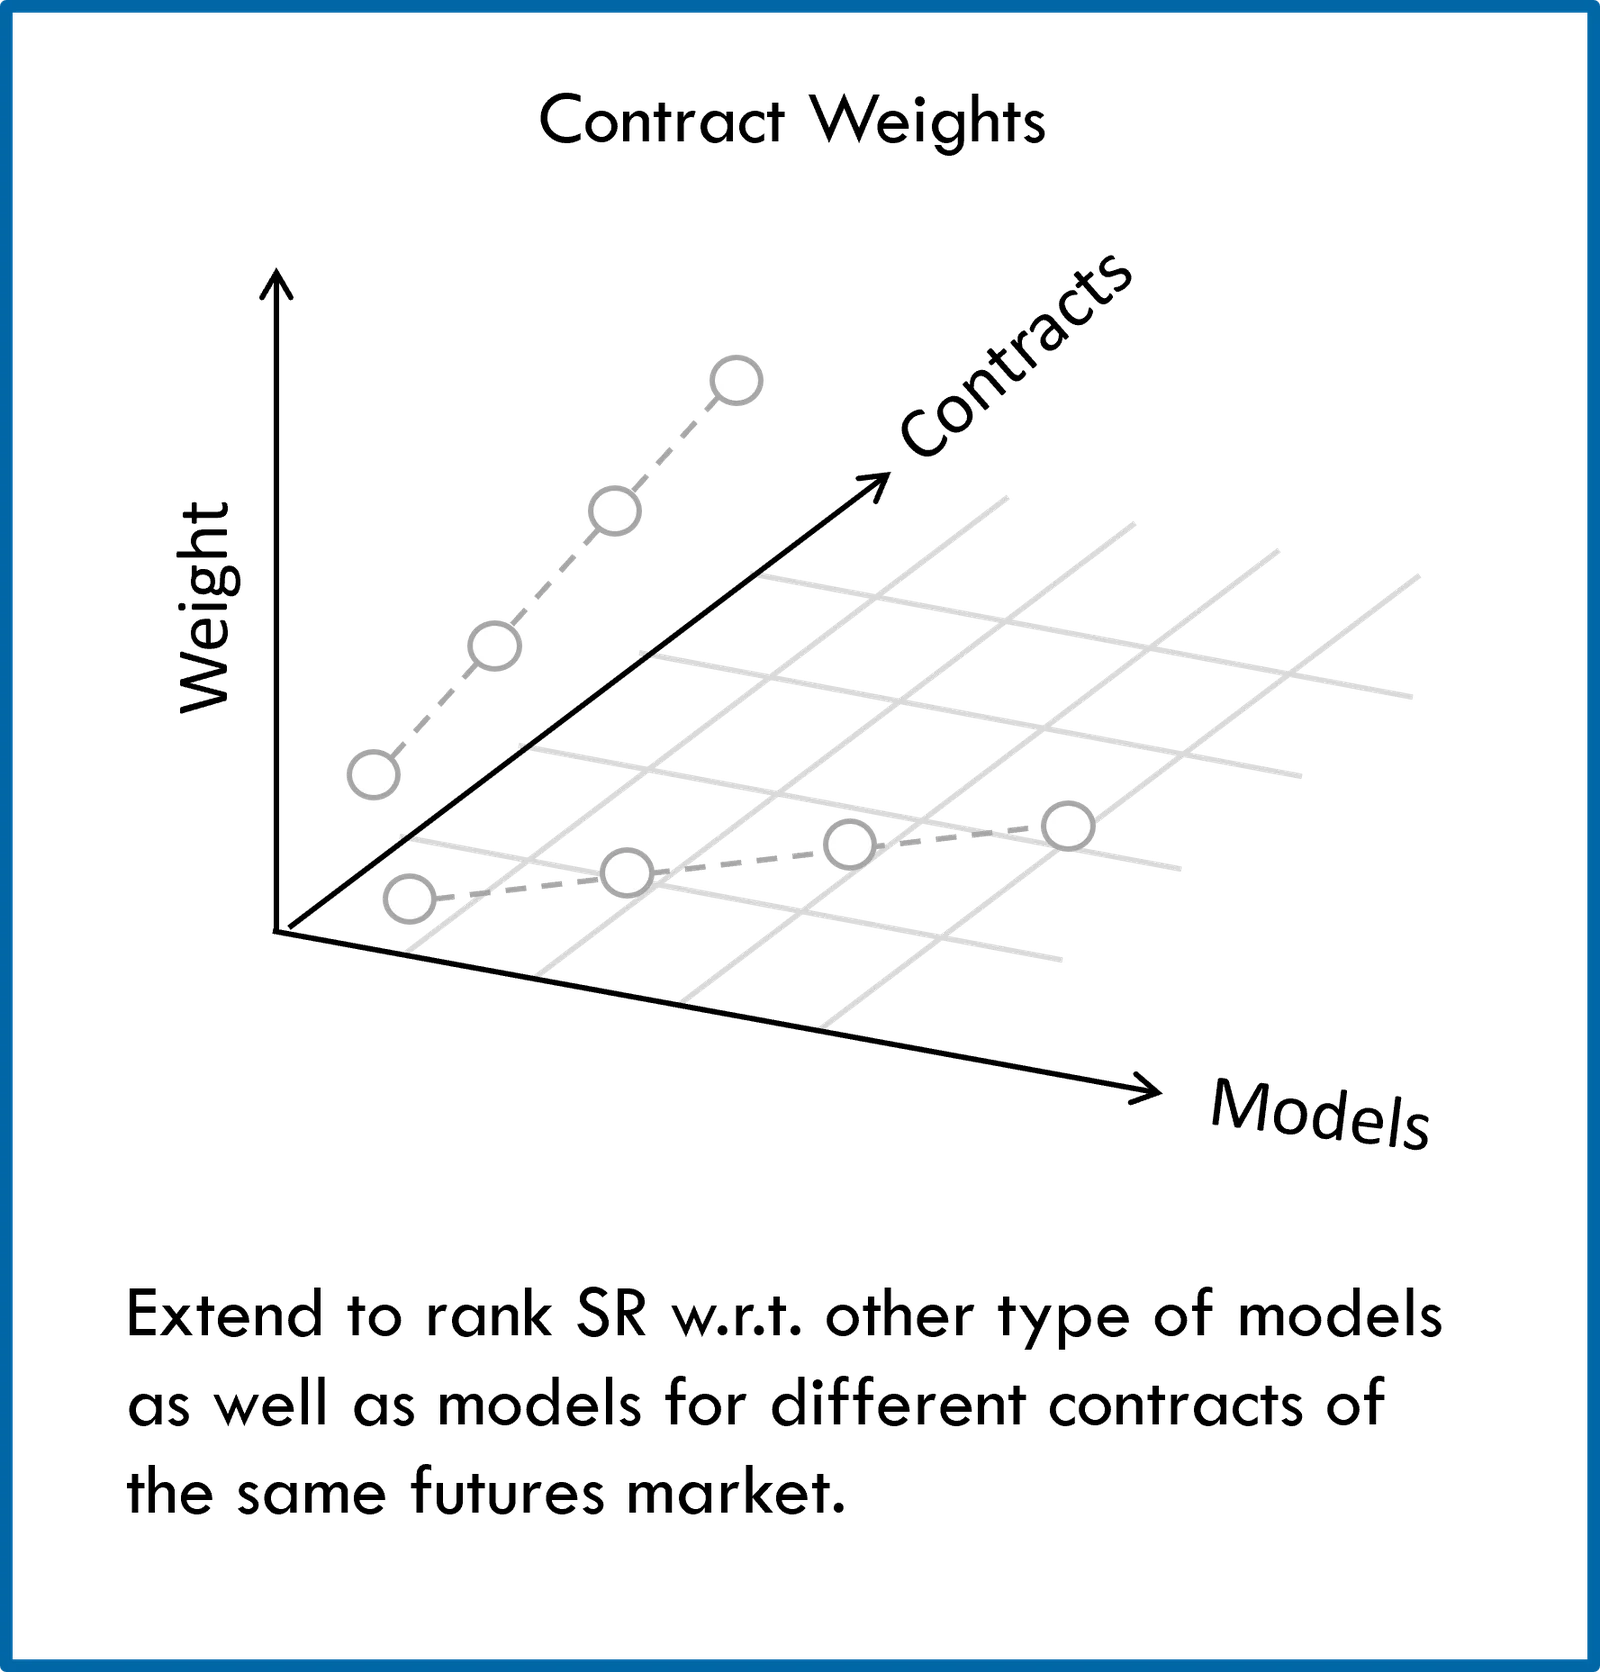
- AILA のモデリング・プロセスでは、異なる種類のモデルを用いることができるだけでなく、異なる限月を個別にモデル化することもできます。例えば、限月ごとに異なる季節的ファクターなどにさらされている可能性があります。
- そこで比較を拡張し、モデルの種類と限月の両方にわたって異なる(順位ベースの)ウェイトを用いることとし、限月は個別にモデル化しました。
- この場合も結果の差は小さく、限月を均等ウェイトとした場合に比べ、限月をウェイト付けした場合には SR が 0.16 低下しました。
- モデルの種類と同じ順位ベースのアプローチを用いて、個別にモデル化した限月に異なるウェイトを付けても、メリットは示されませんでした。
結論
- AILA のアロケーションの機会は、有利なロングまたはショートの環境を示すモデルに基づいています。
- 同じ資産に複数のモデルを用いることが可能であり、本分析では、期待パフォーマンスの推定値とパフォーマンスの相関を用いてモデルを組み合わせる、いくつかの手法を比較しました。
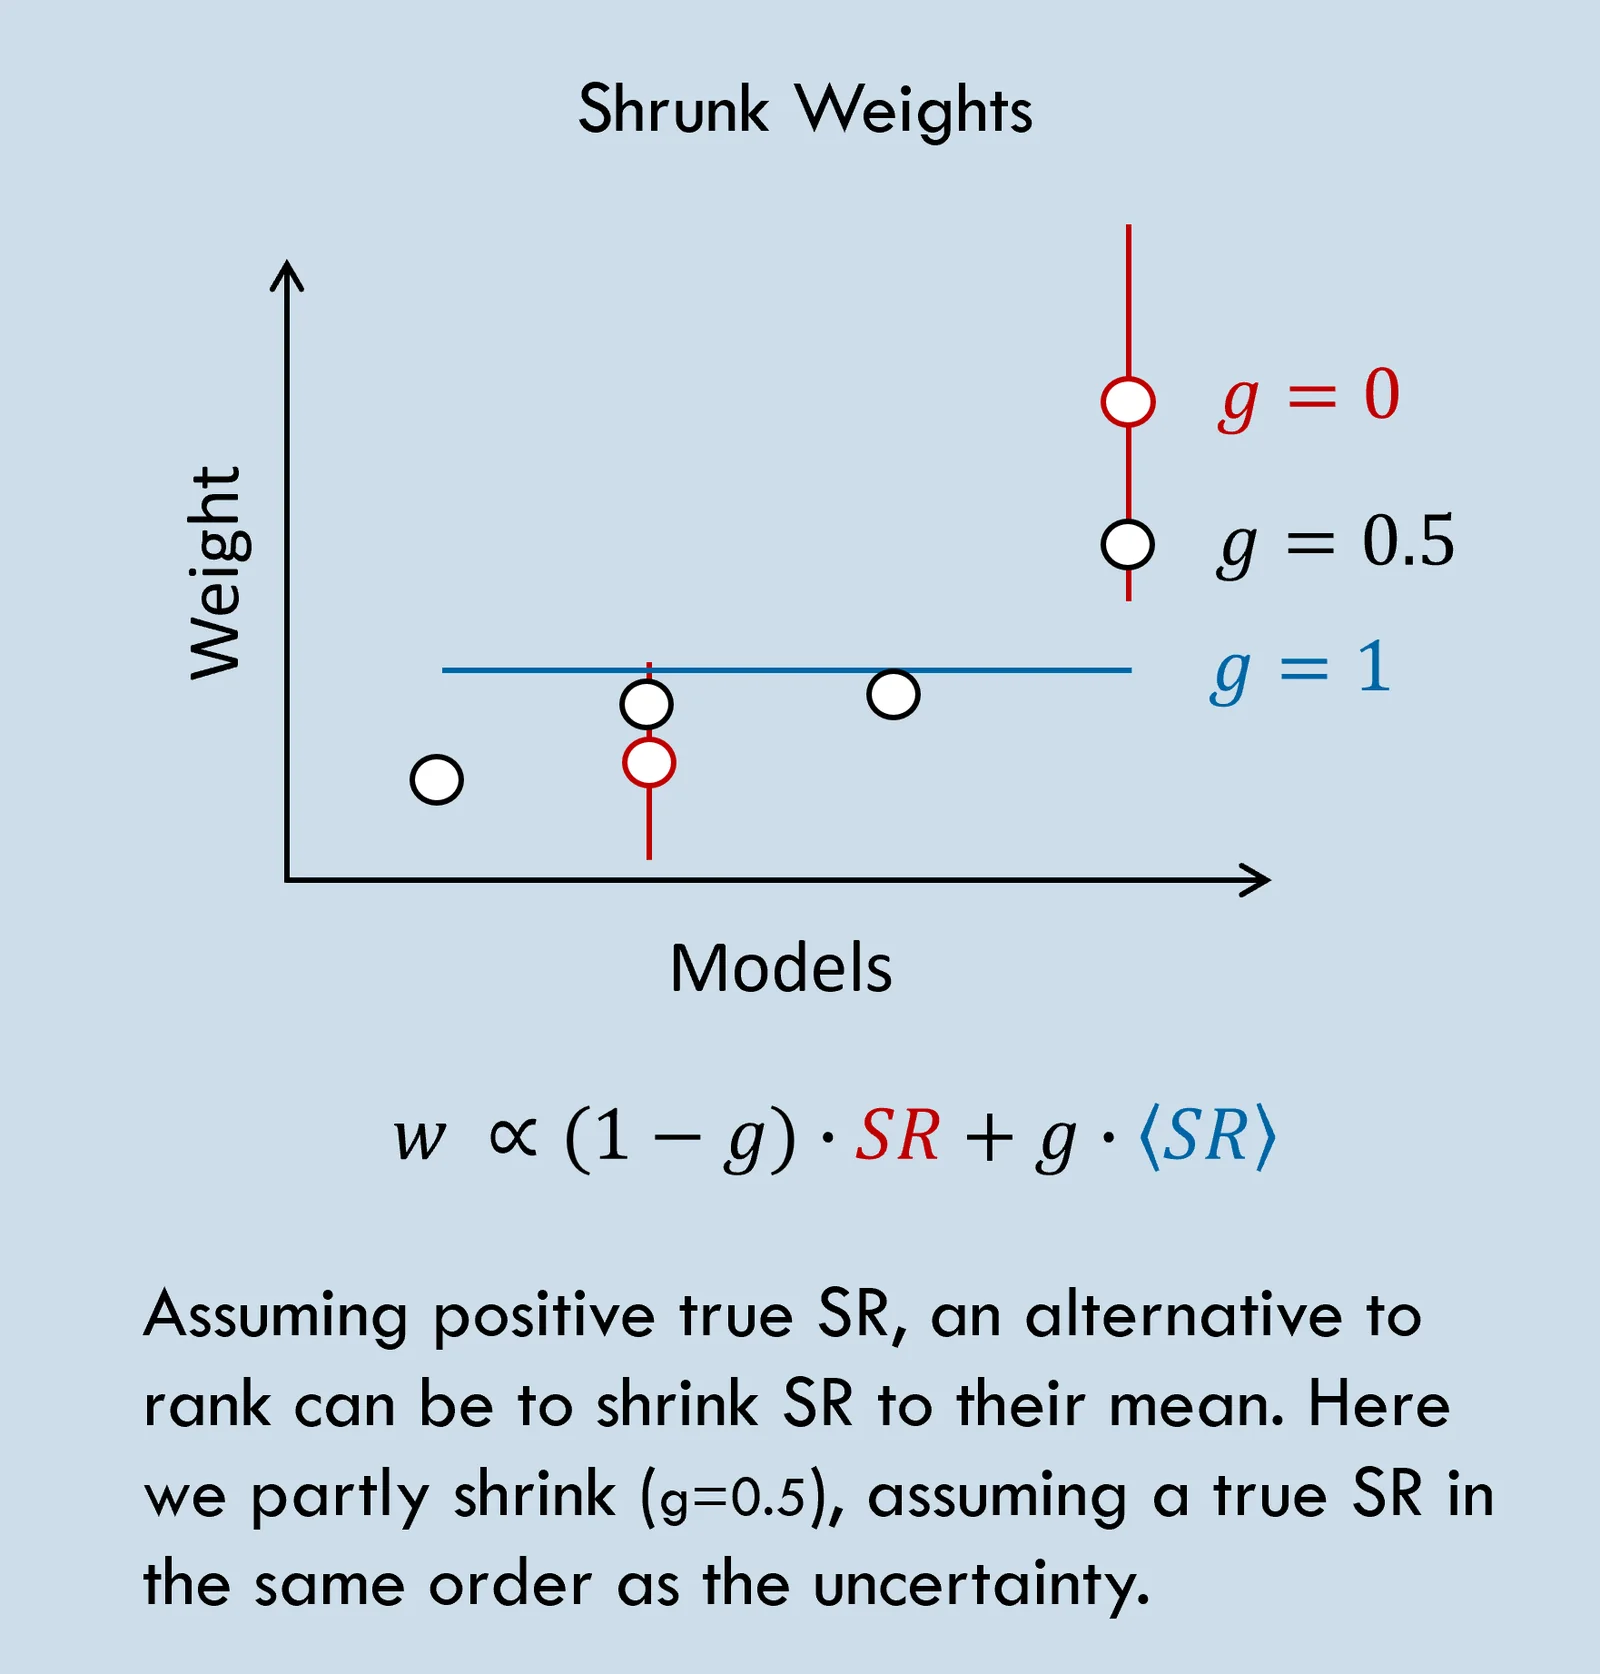
- 期待パフォーマンスの推定には大きな不確実性が伴うため、順位ベースの SR 値と縮小推定(シュリンク)した SR 値を用いるアプローチを比較しました。どちらもシンプルであり、ある程度正則化されています。
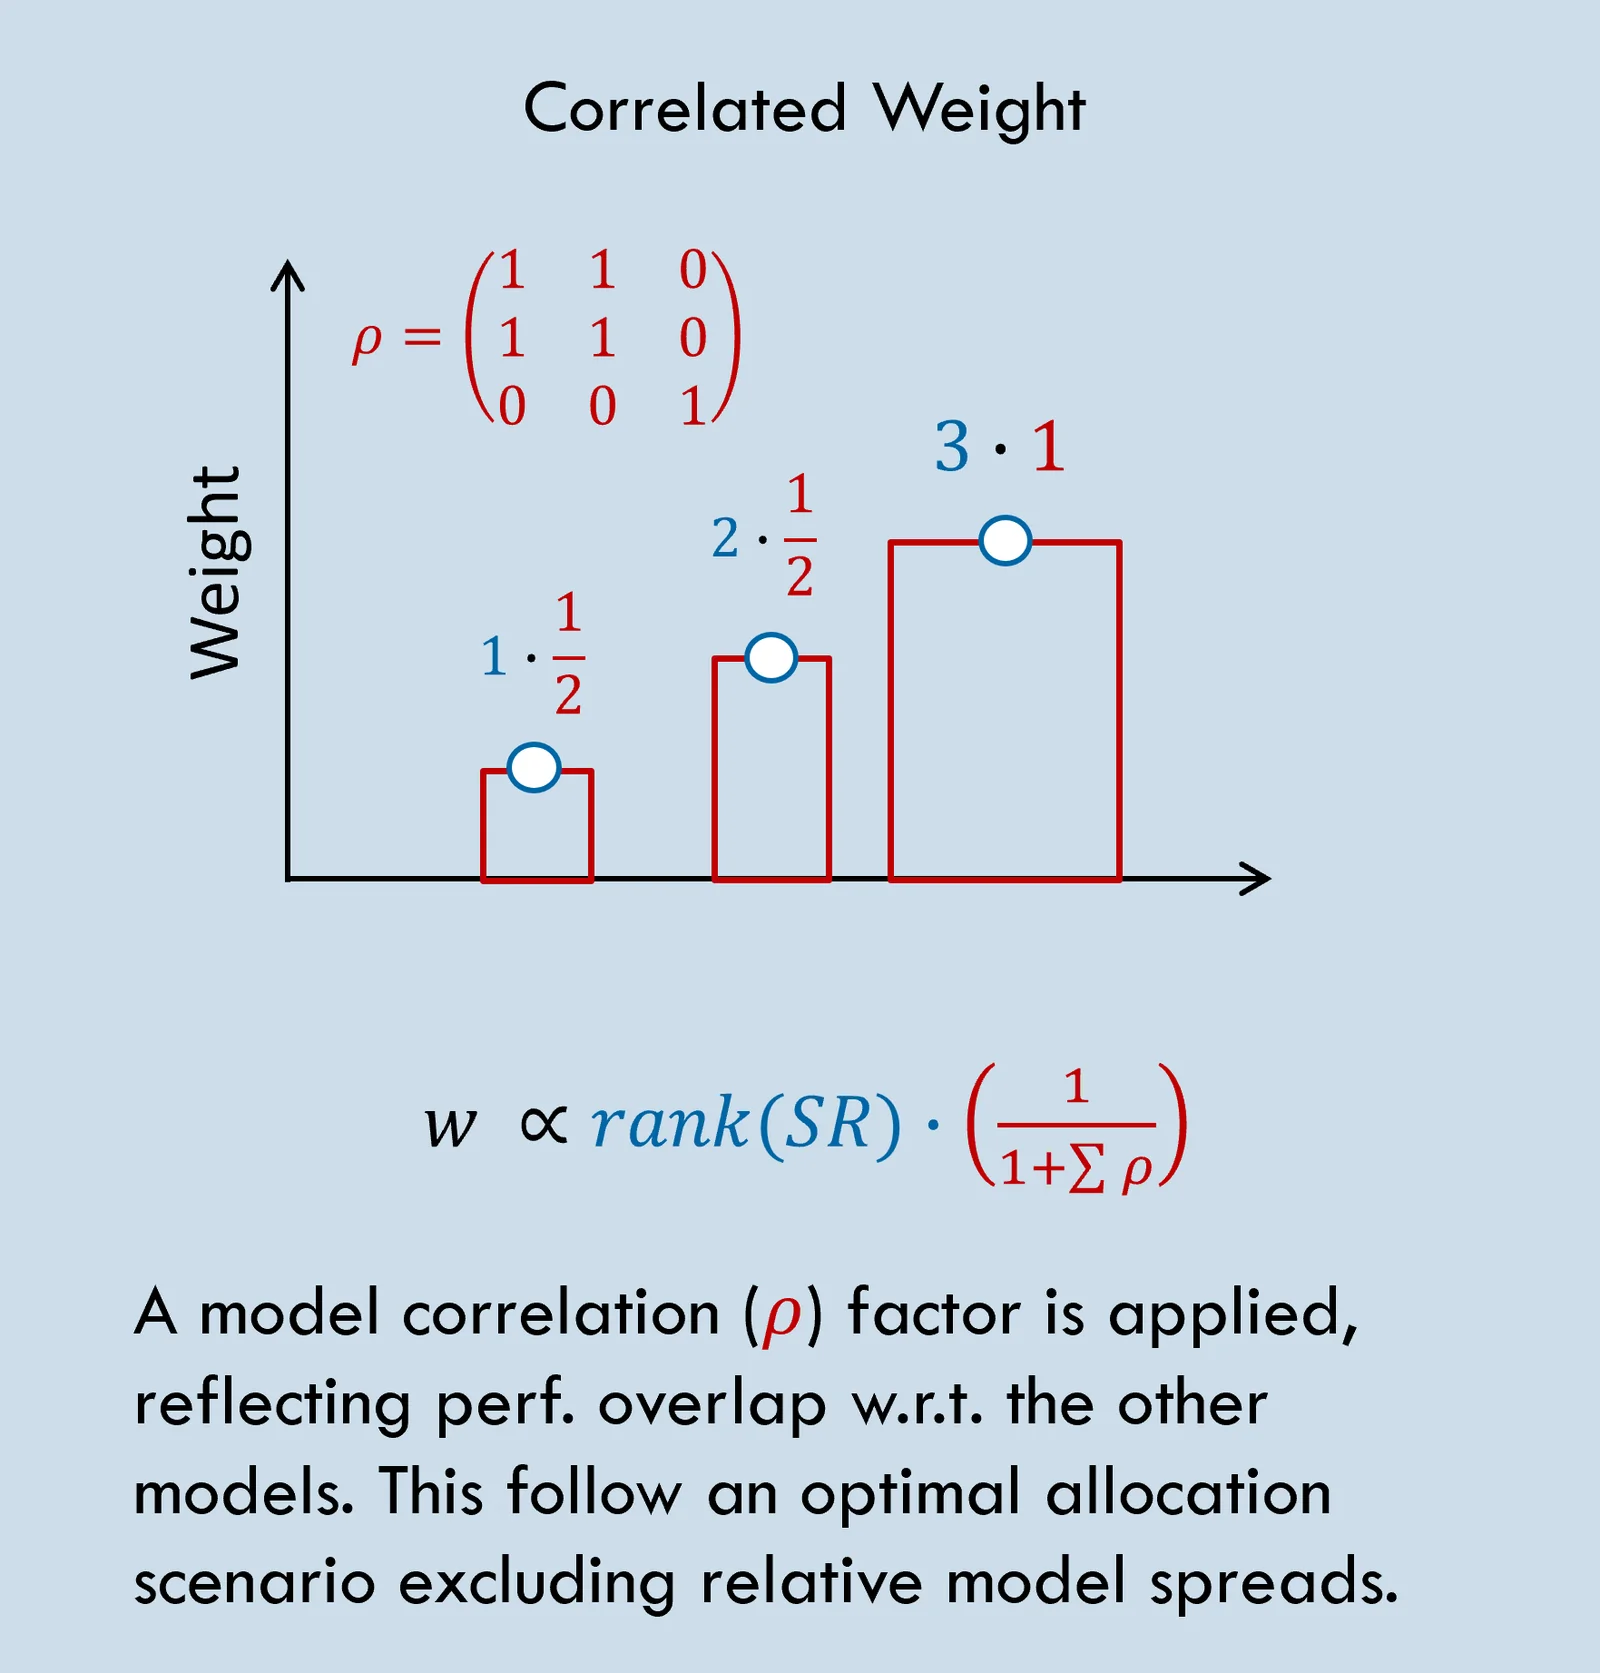
- 同じ理由から、モデルの相関係数を用いた結果も比較しました。これは分散の文脈におけるパフォーマンスの重なりへの対処のみを意図したものであり、モデル間の相対スプレッドを作る可能性は考慮していません。
- 結果は、こうした手法の細部のバリエーションが AILA ポートフォリオの結果に与える影響は軽微であることを示しています。
- 観察されたわずかな差は有意とは考えられませんが、順位ベースのアプローチは縮小推定のアプローチより優れる傾向があり、この種の分散型ポートフォリオでは、モデルの相関を含めてもメリットは示されないことを示唆しています。
- AILA のアプローチでは、所与の市場の異なる限月を個別にモデル化でき、同じ(順位ベースの)アプローチを適用して限月に異なるウェイトを付けましたが、ポートフォリオの結果への影響は同様にごくわずかでした。