
多模型组合
译自英文。以英文原文为准。 阅读英文版
概述
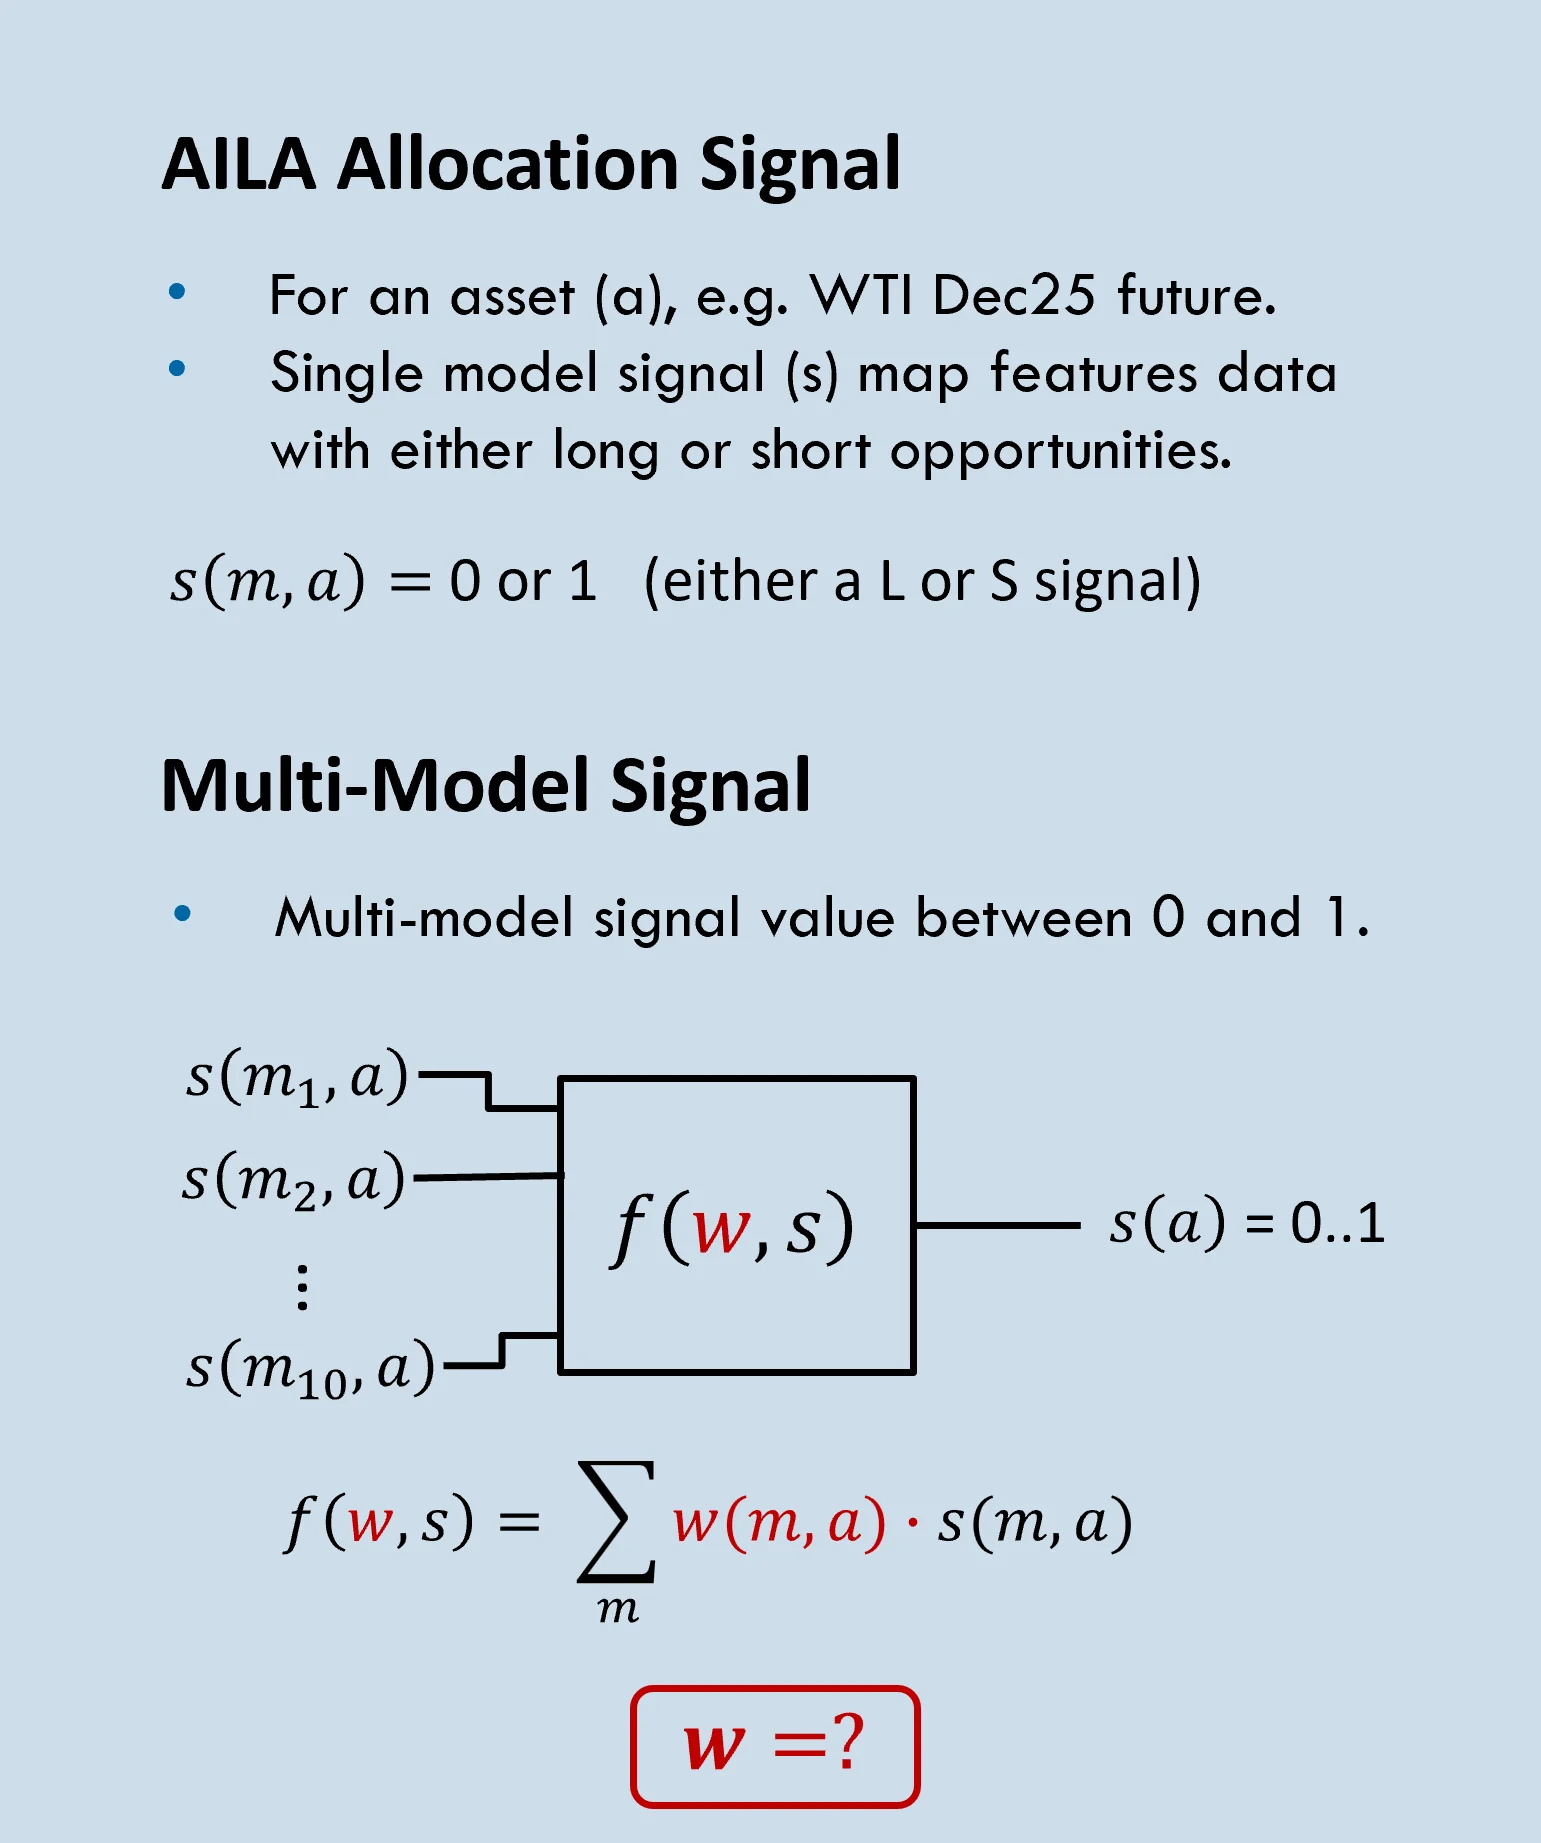
- AILA 方法论通常针对某一给定资产(例如 WTI Dec25 期货)生成配置机会。
- 配置机会基于代表有利市场风险回报条件预测的信号。
- 多头或空头机会信号基于分类模型(下称“模型”)的输出,同一资产可考虑来自不同模型的多个机会信号。
- 这就提出了应使用哪些模型的问题,最佳选择通常依据过往表现和协方差进行评估。
- 与最优投资组合配置一样,过往结果通常以较大的不确定性反映未来预期。
- 因此,在本研究中,我们比较了在 AILA 方法框架内组合多模型信号的几种简单方法。
- 本研究使用了 10 个不同的模型,涵盖不同的模型类型和复杂度。
排名权重
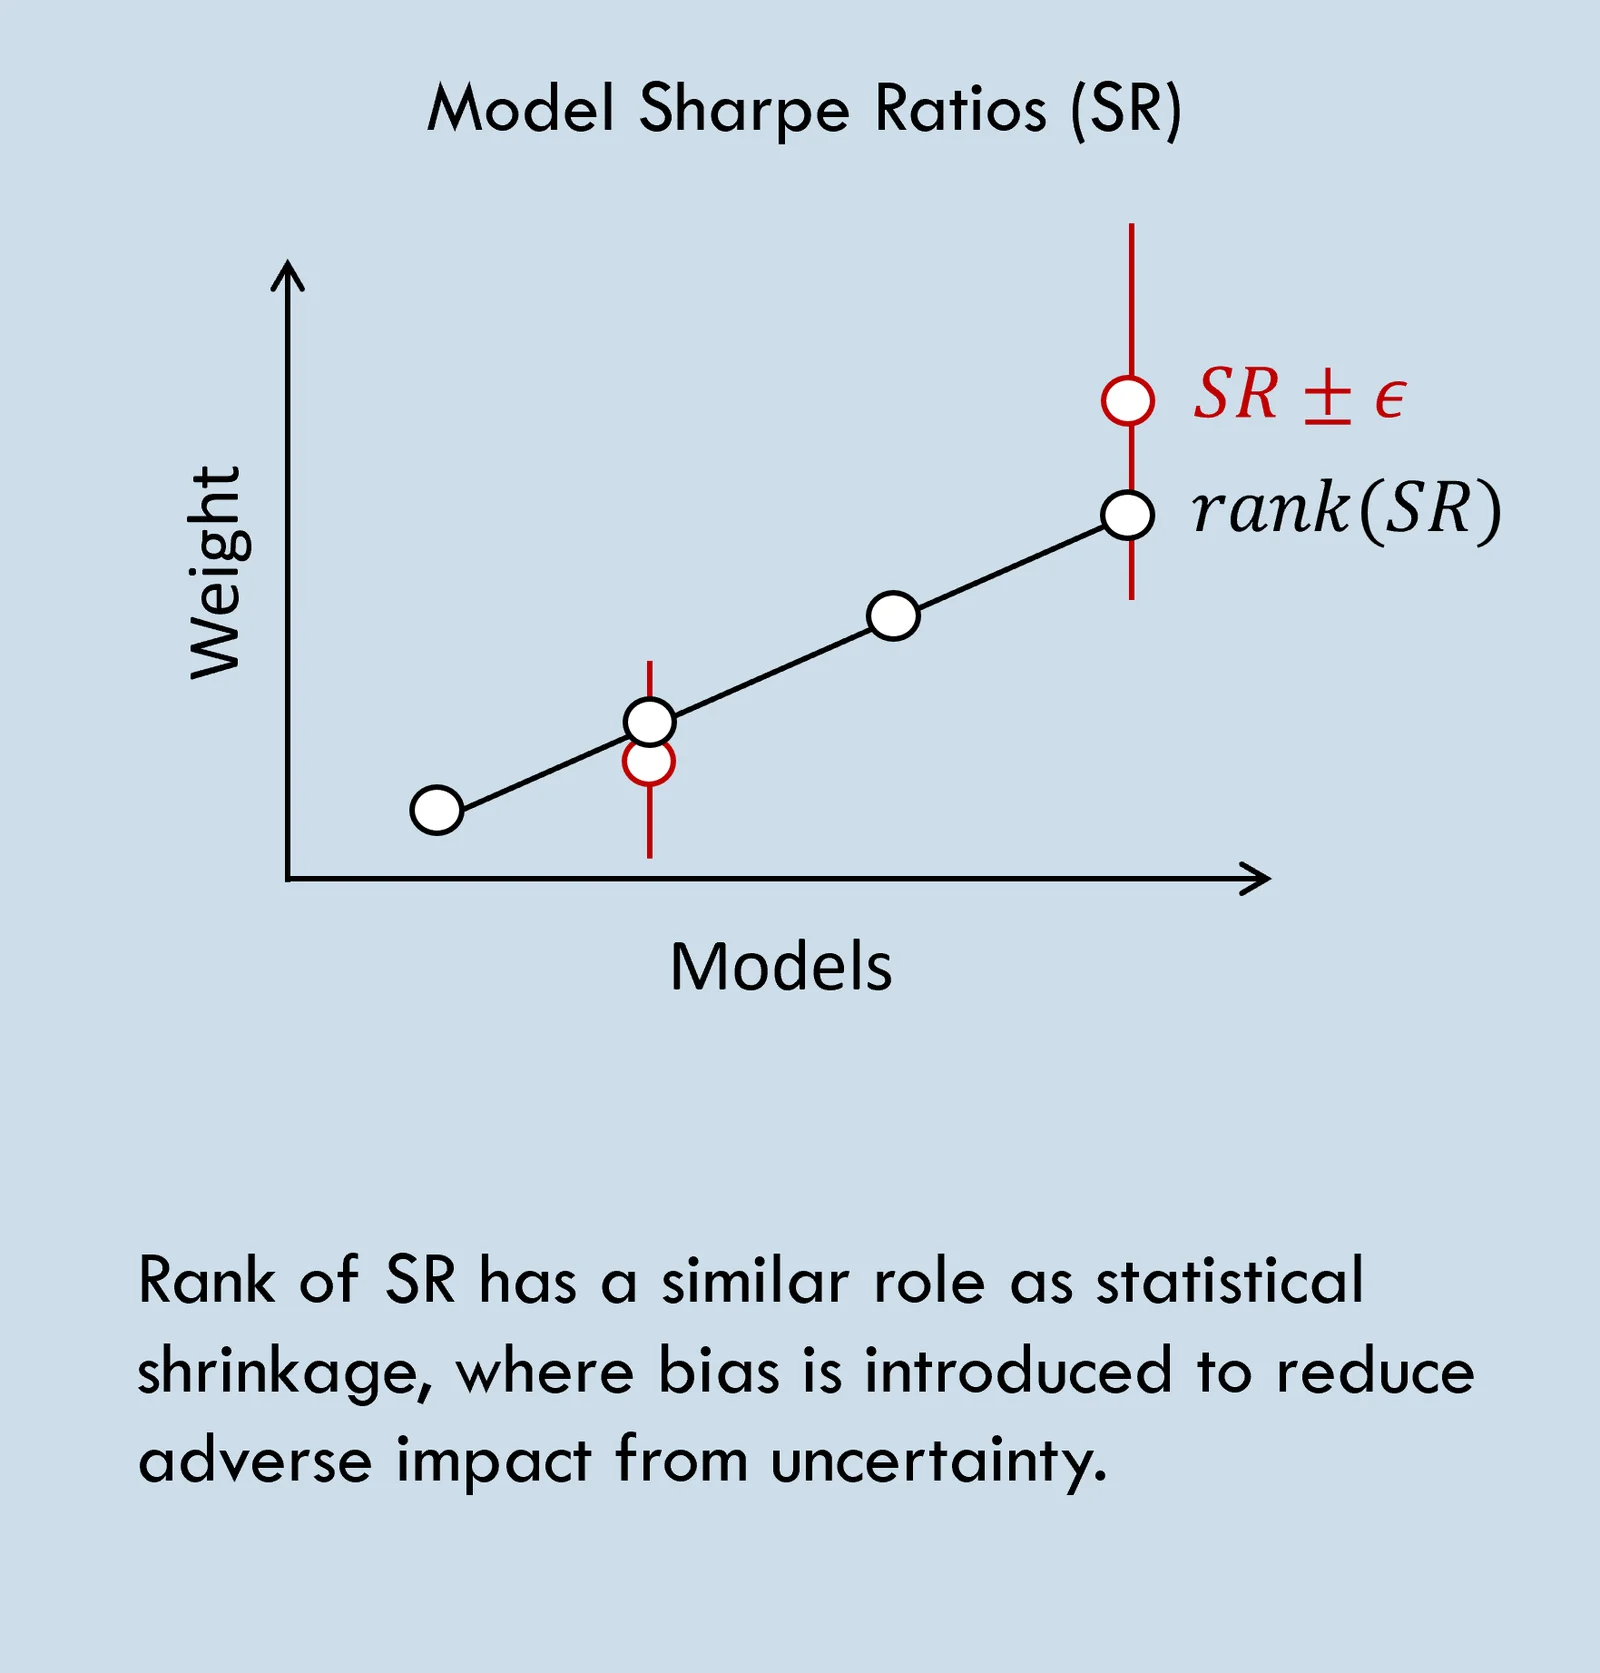
- 为每个模型分配一个反映预期表现的夏普比率(SR),例如模型 m1 始终优于 m2。
- 任何 SR 估计都具有很大的不确定性,即不应只看表面数值。
- 最优 SR 投资组合通常建议按预期未来表现成比例地进行配置[例如 Markowitz],但在不确定性较大的情况下,过度配置会产生不利影响[例如 Thorp]。
- 因此,使用排名而非估计的 SR 是一种常见选择,可起到一定的正则化作用:
- 随预期表现单调递增的函数。
- 确保取值为正,即使出现负向“波动”亦然。
- 减小(增大)较大(较小)差异的影响。
- => 排名权重提供了一种简单的参照方法。
- => 遵循提高预期表现较好模型影响力的思路,同时兼顾较大的不确定性。
其他权重方案
权重比较
投资组合设置:
- 分散化大宗商品投资组合,仅改变与相应比较相关的方面。
- 涵盖 25 个大宗商品期货市场,每个市场包含 2 至 12 个合约。
- 为便于直接比较,SR 在信号层面计算,即不包括投资组合/执行逻辑及成本。
结果:
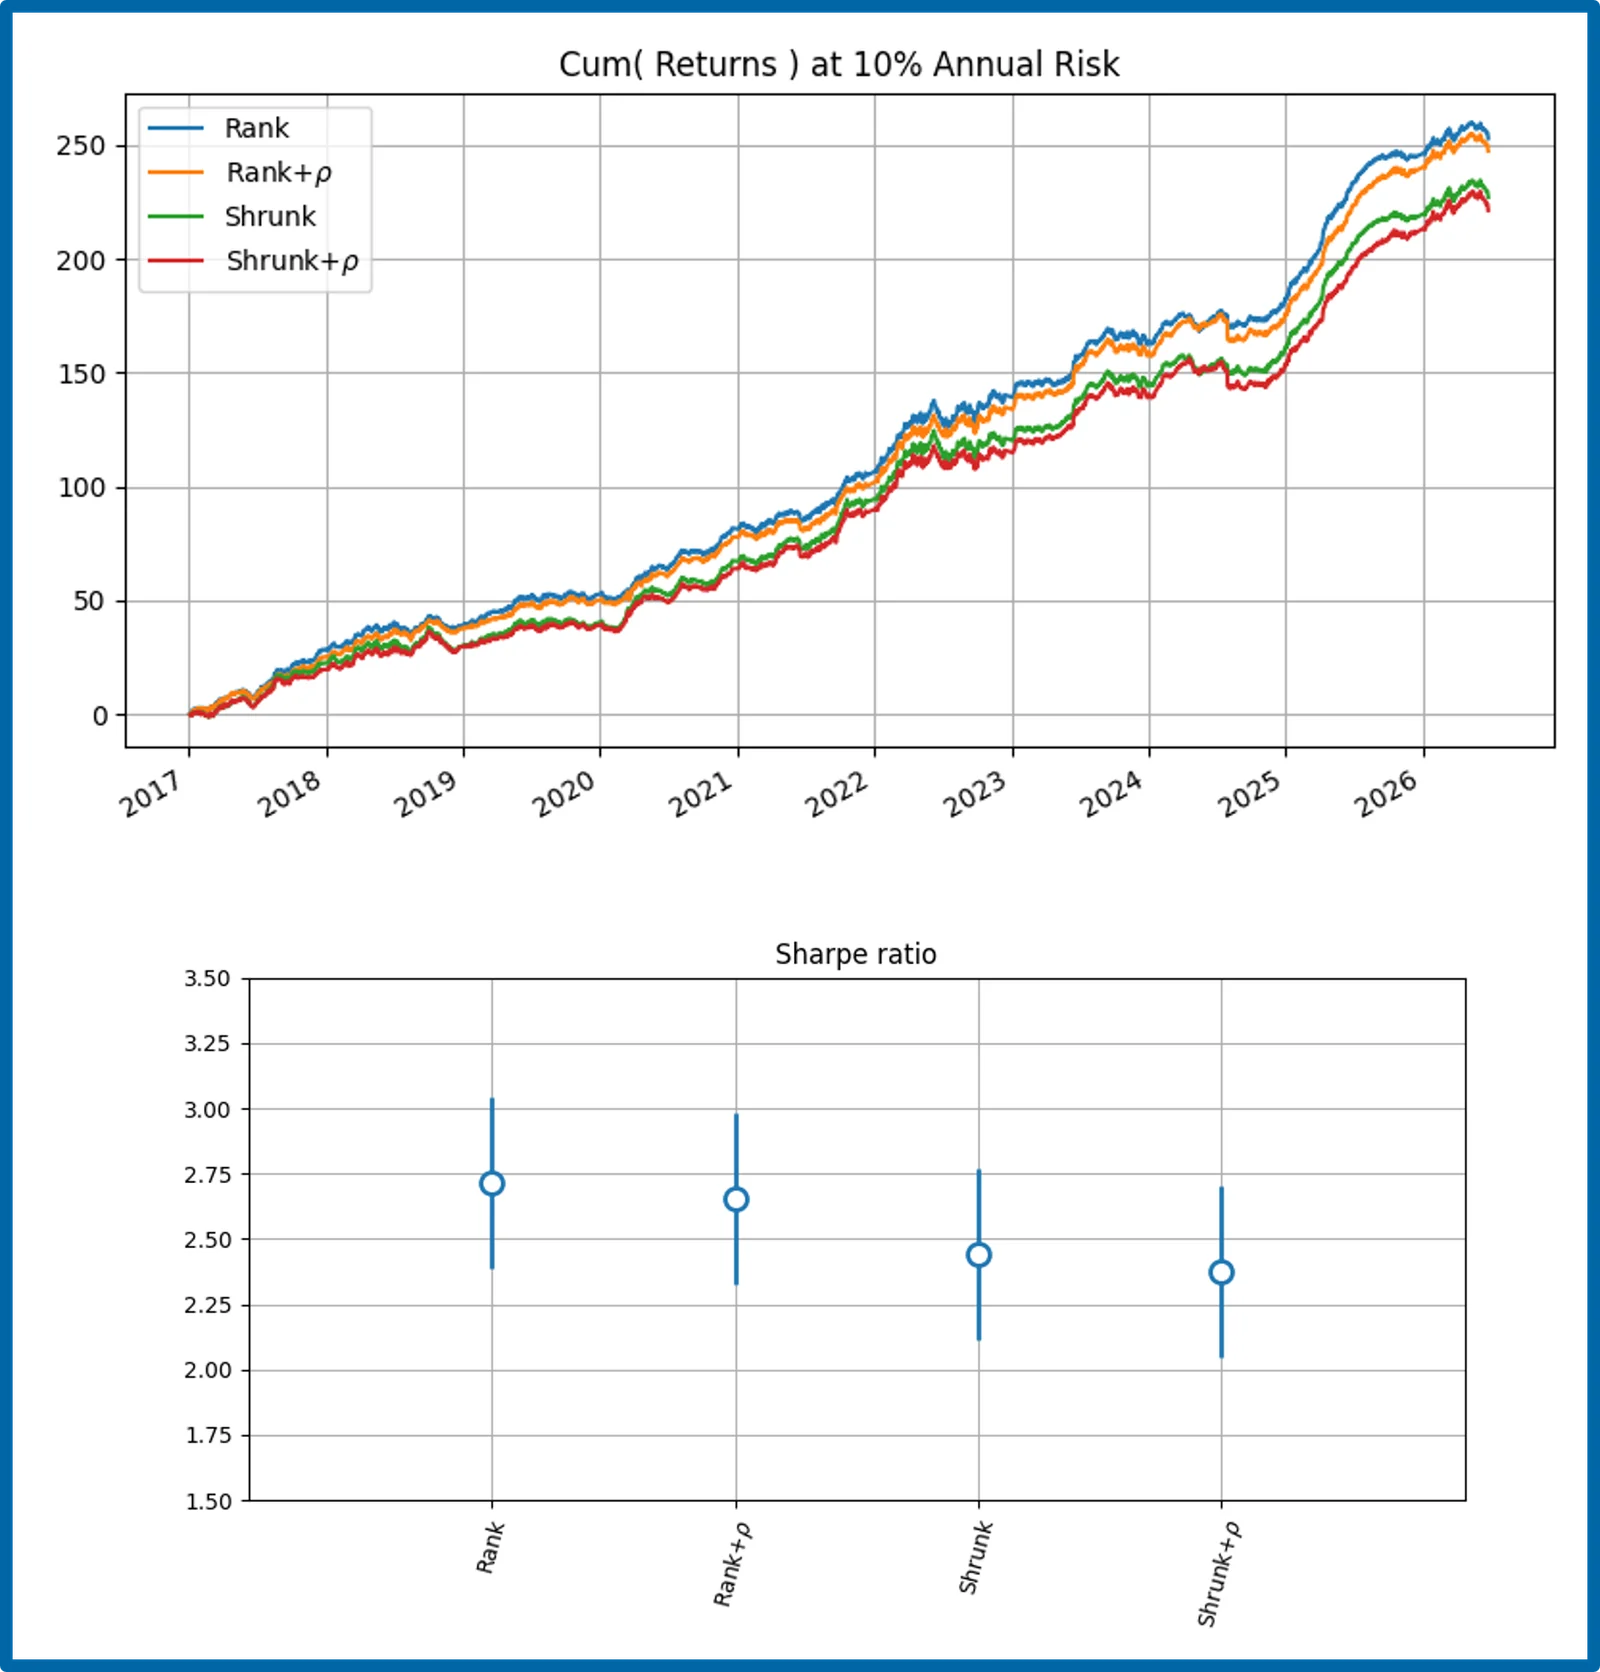
- 就这一分散化投资组合而言,使用排名 SR 与收缩 SR 之间的差异,以及是否纳入相关性之间的差异,均很小。
- 在各项比较中(包括投资组合的若干变体),简单排名方法的 SR 略高,SR 差异约为 0.28。
- 纳入相关性因子带来的差异约为 0.06,通常显示并无额外益处。
- => 所比较的各情景之间仅观察到很小的差异,且统计显著性较低。
合约权重
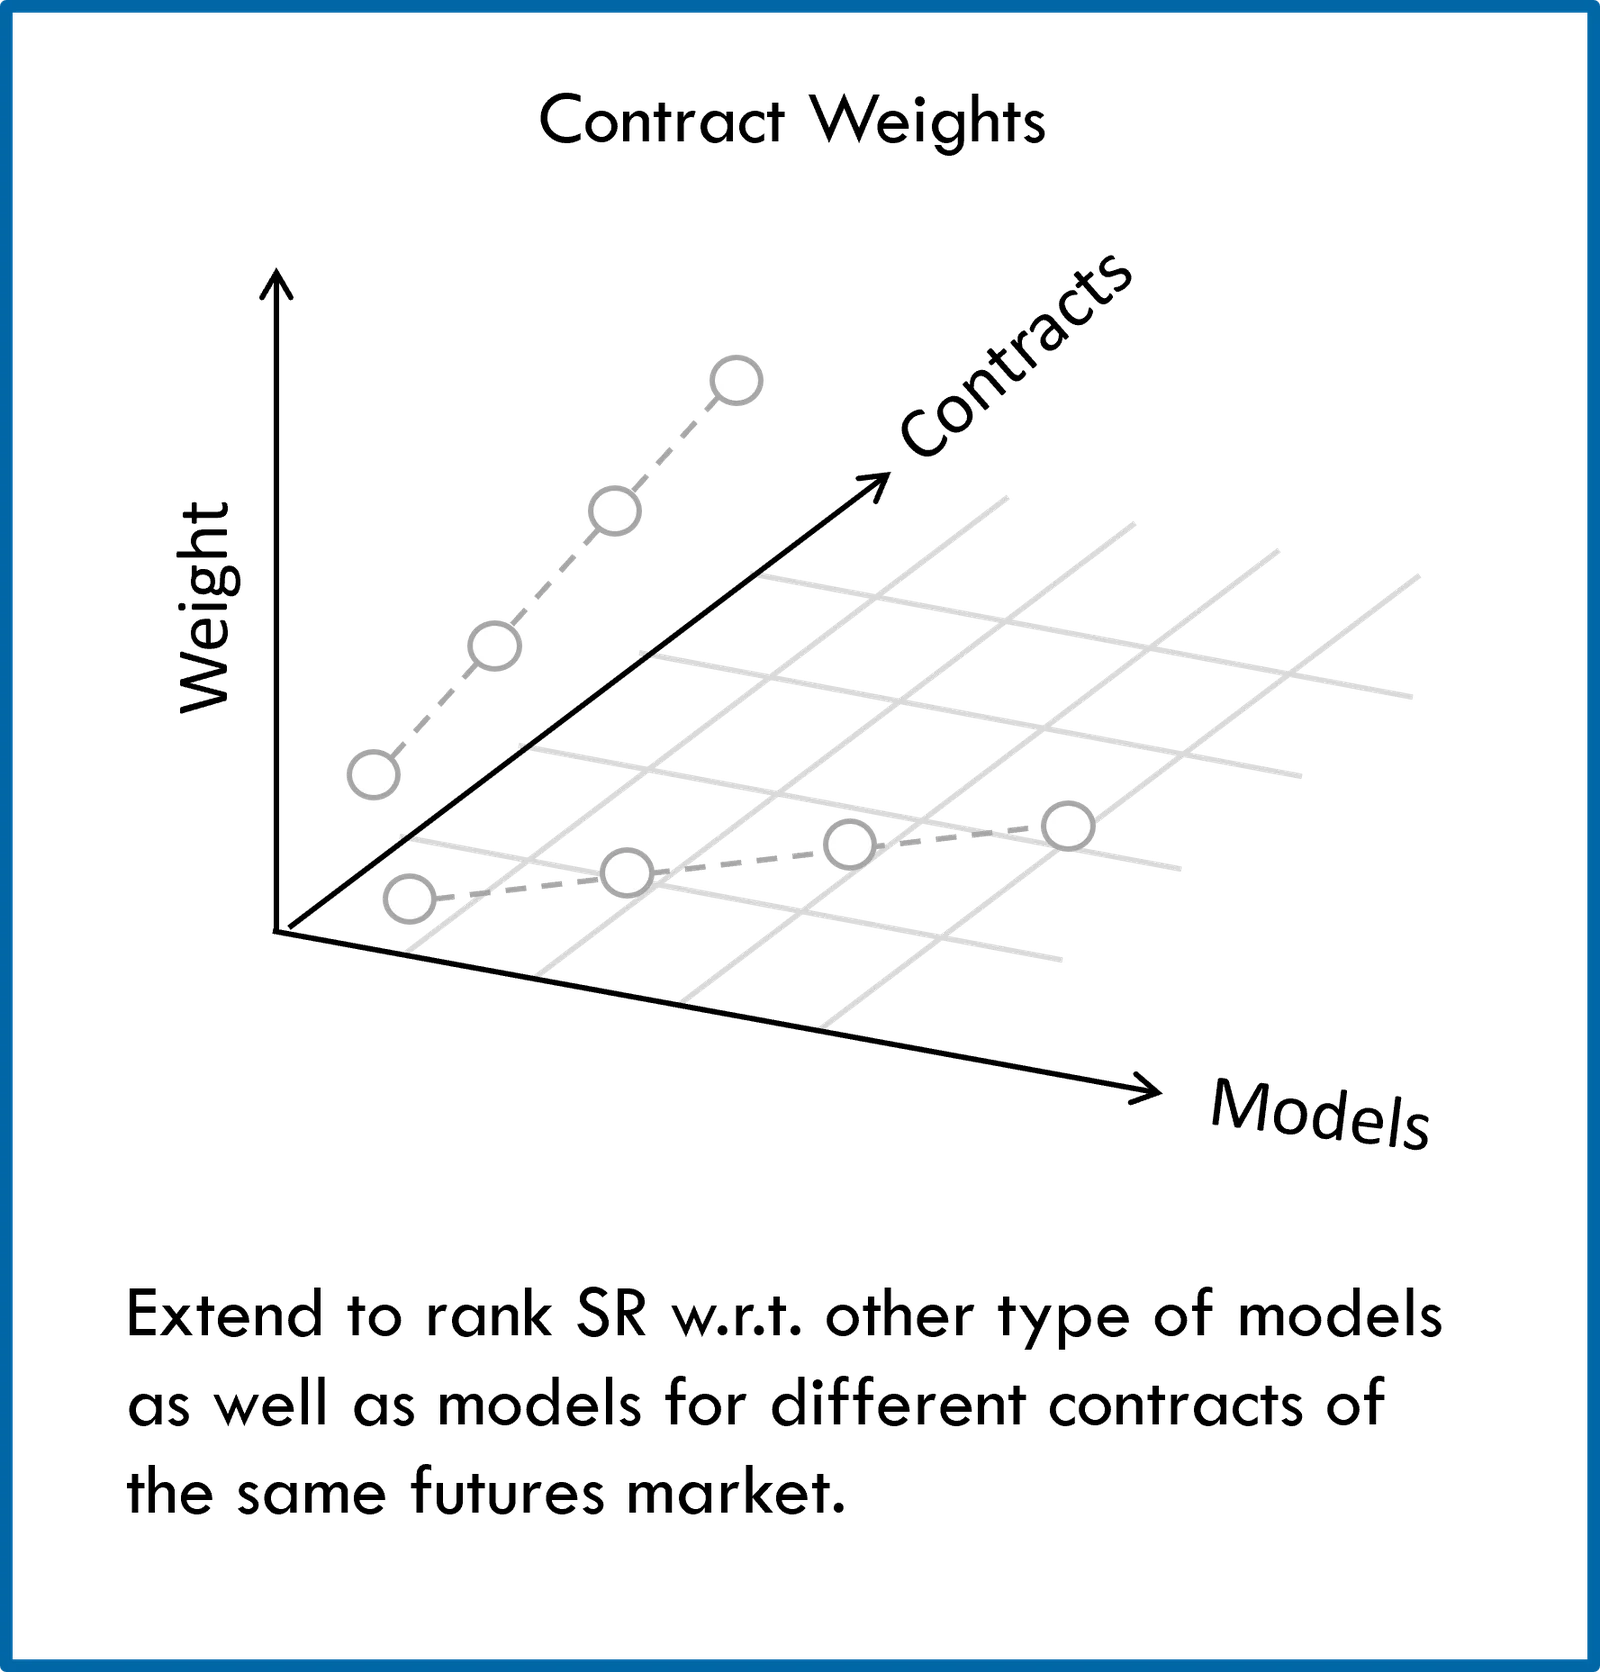
- AILA 建模流程不仅允许使用不同类型的模型,也允许对不同合约分别建模,例如这些合约可能受不同季节性因素等的影响。
- 因此,我们将比较扩展至在模型类型和合约两个维度上采用不同的(排名)权重,其中各合约分别建模。
- 结果同样显示差异很小:与采用等合约权重相比,采用加权合约时 SR 下降了 0.16。
- 采用与模型类型相同的排名方法对分别建模的合约赋予不同权重,并未显示出任何益处。
结论
- AILA 的配置机会基于用于提示有利多头或空头条件的模型。
- 同一资产可使用多个模型。在本分析中,我们比较了几种利用模型预期表现估计及表现相关性来组合模型的方法。
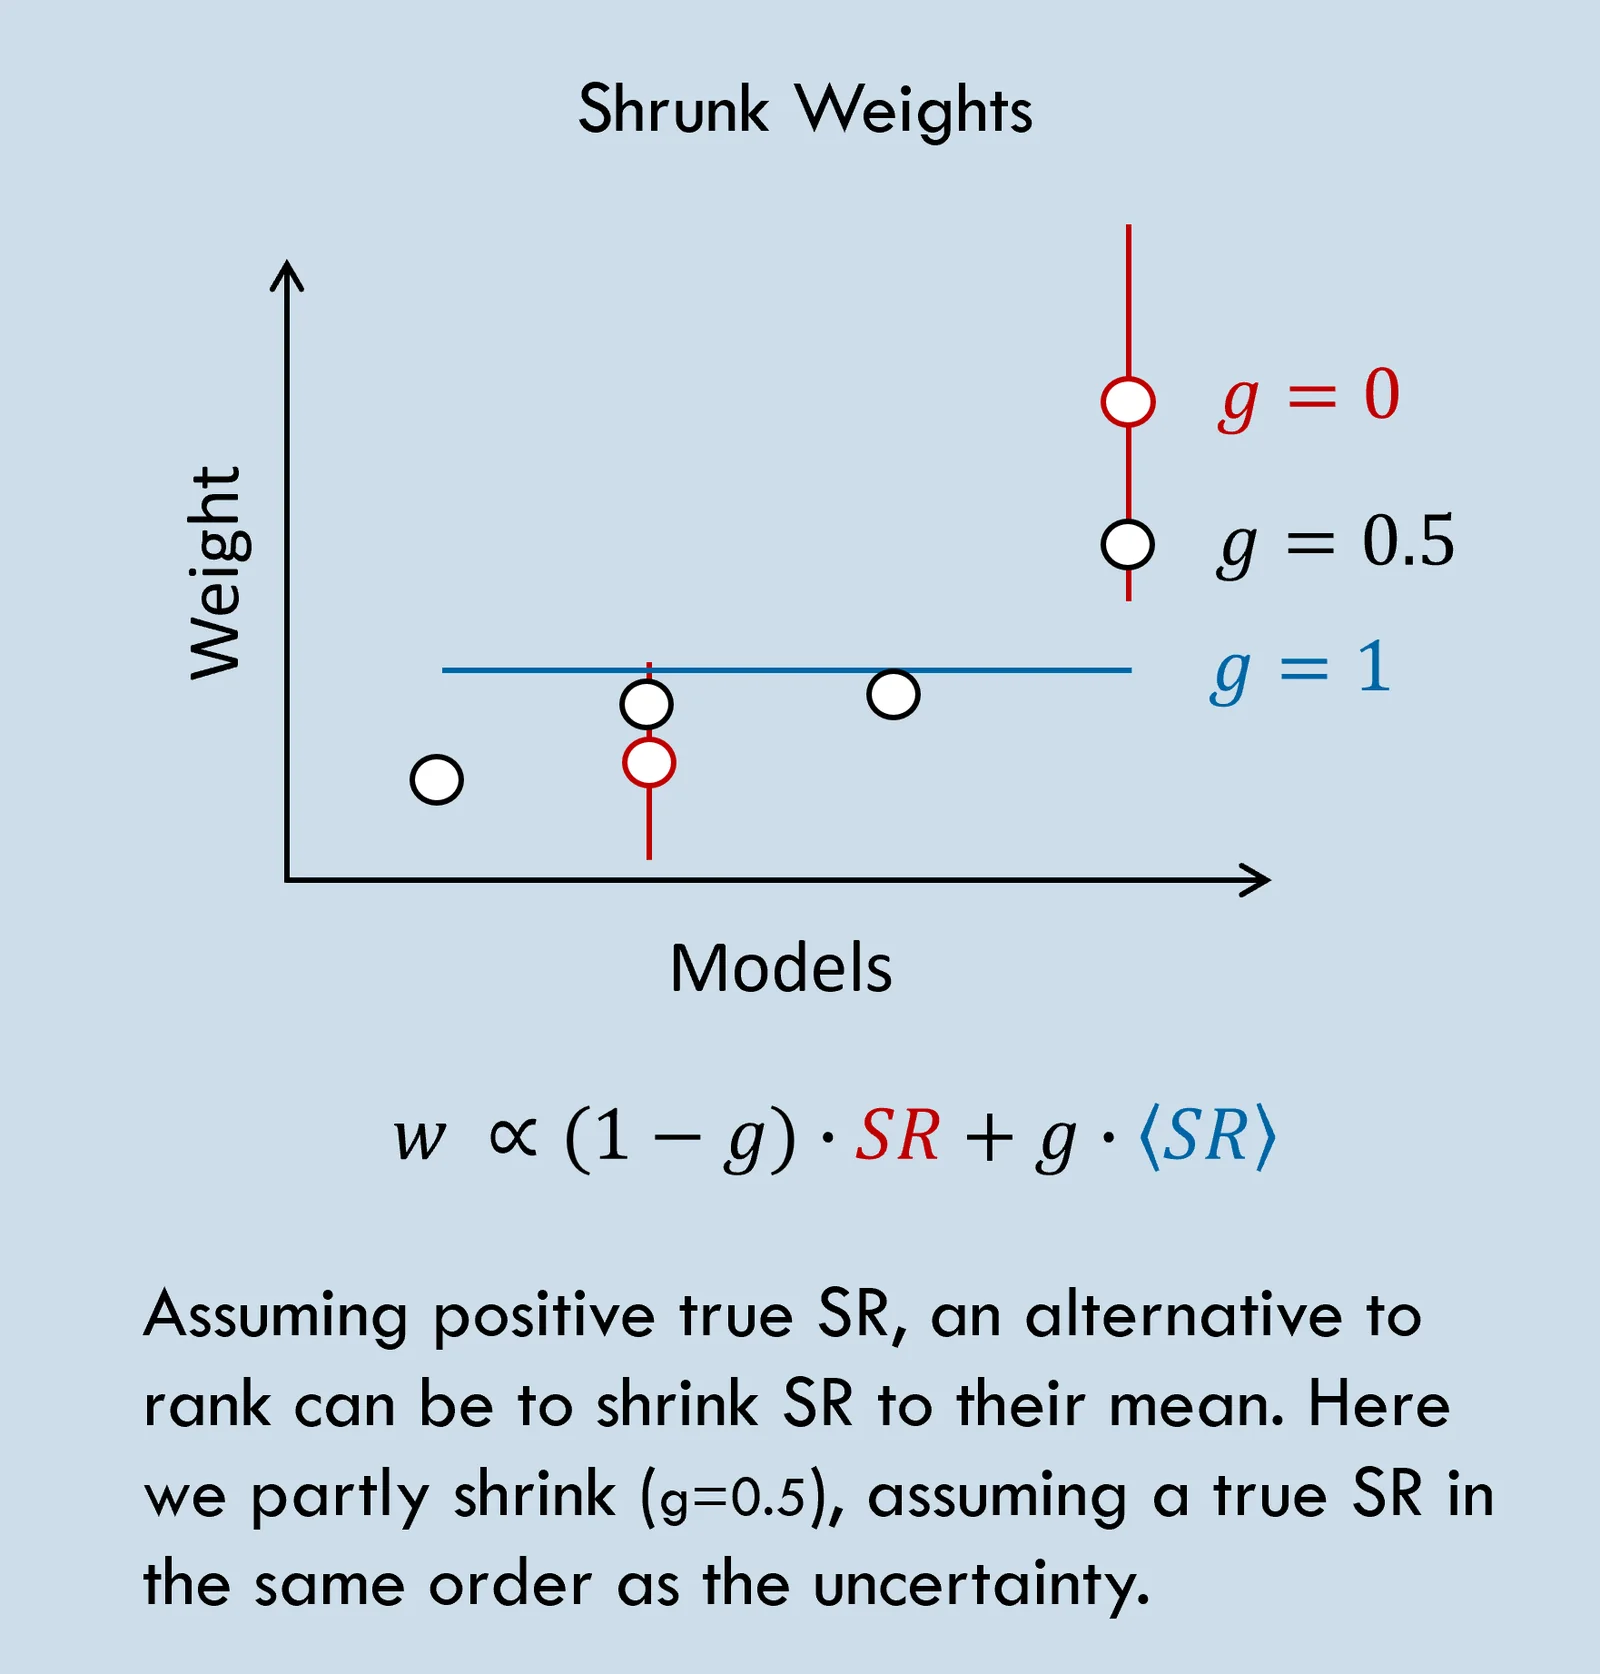
- 鉴于预期表现估计存在较大的不确定性,我们比较了使用排名 SR 值与收缩 SR 值的方法,二者都较为简单,且在一定程度上具有正则化作用。
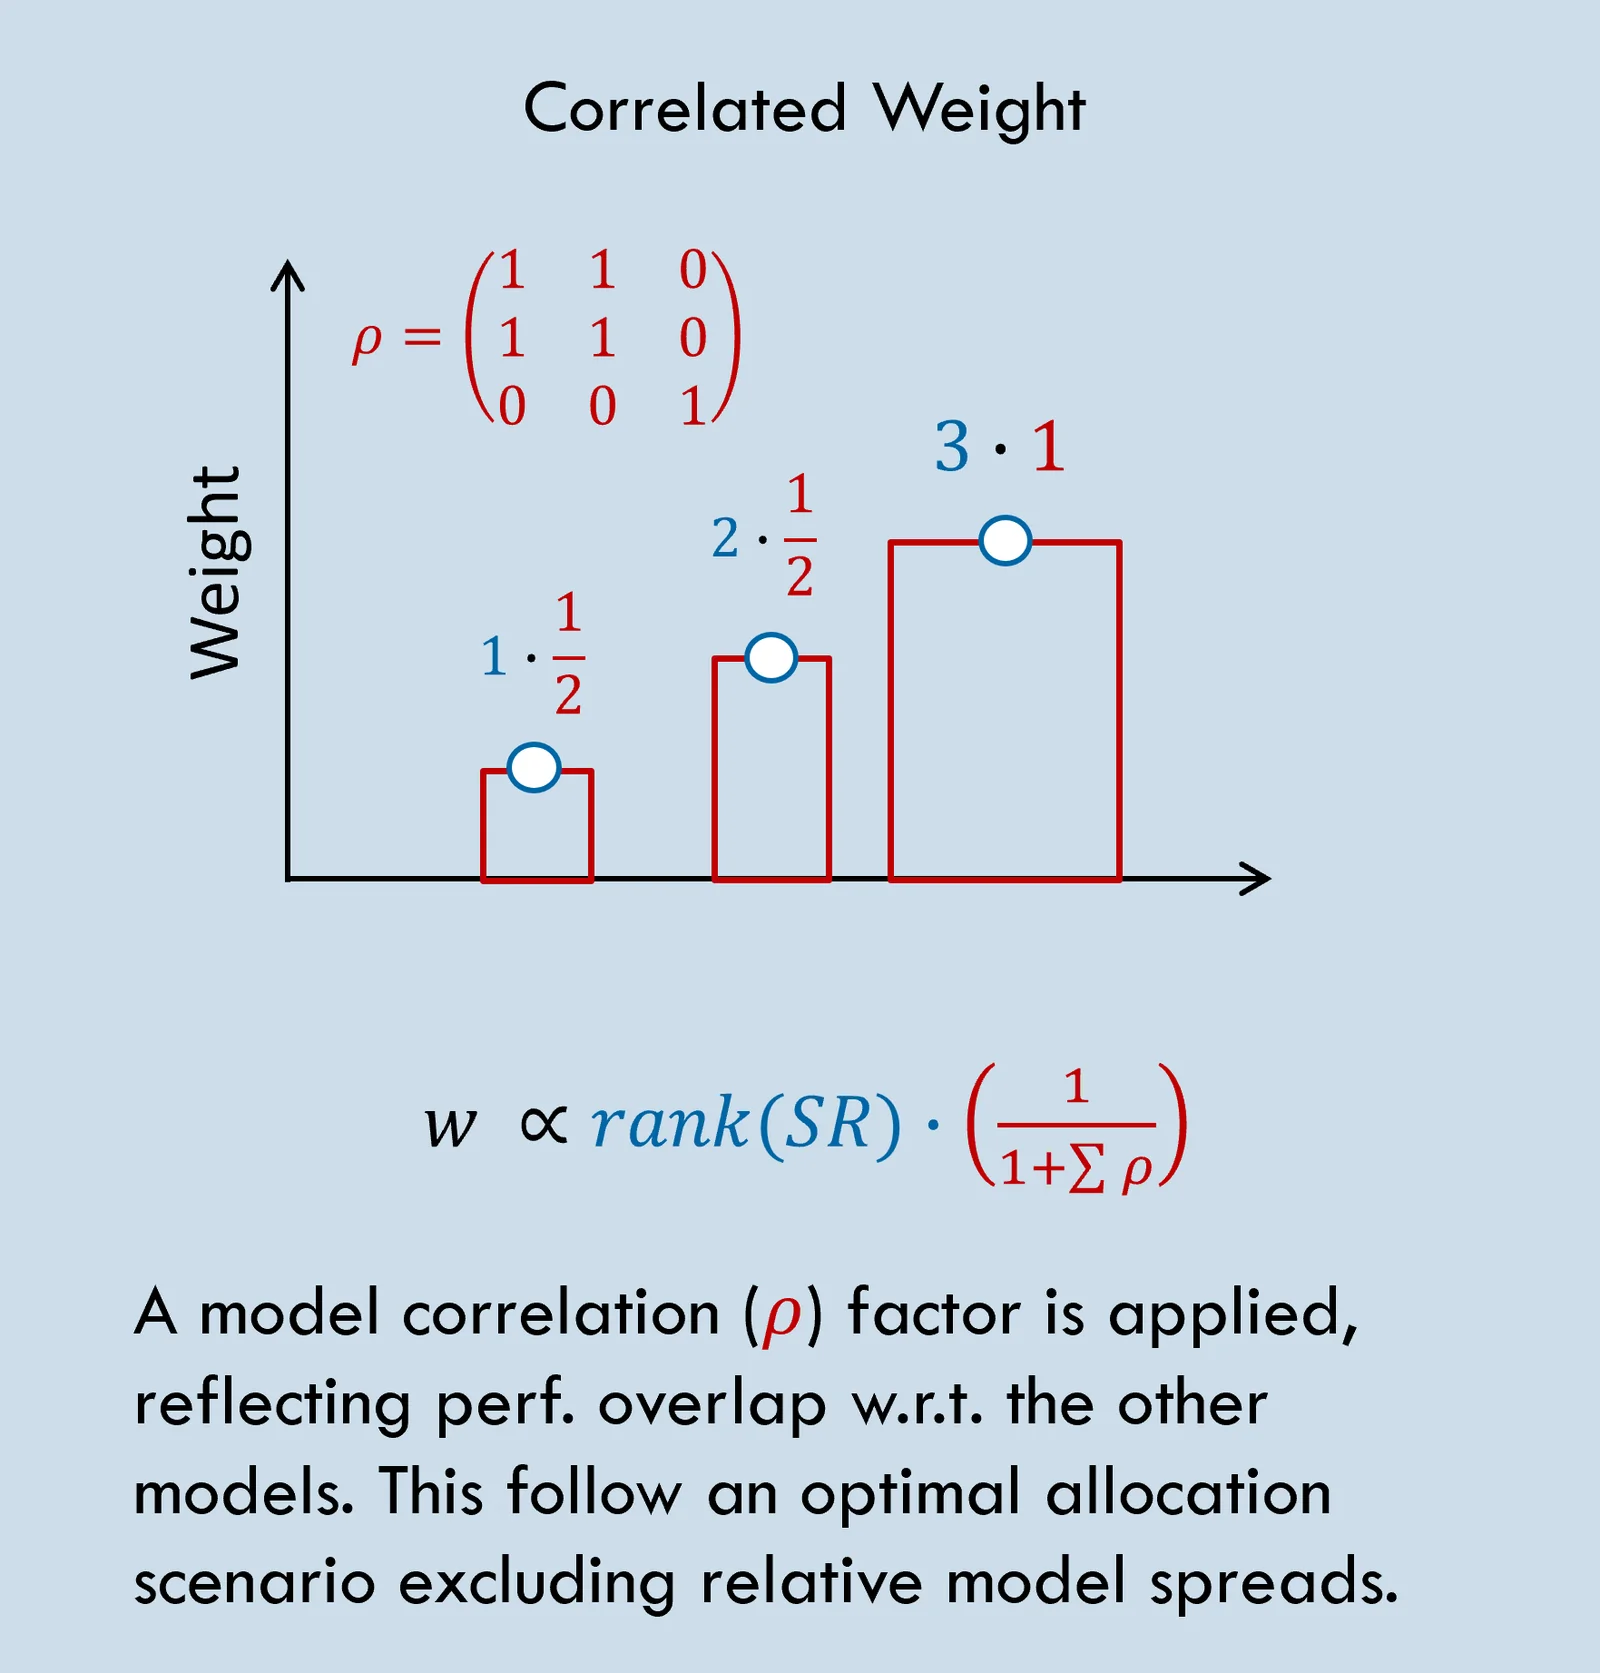
- 出于同样原因,我们比较了使用模型相关性因子的结果,该因子仅旨在处理分散化背景下的表现重叠,因此忽略了构建模型间相对价差的可能性。
- 结果显示,这些方法细节上的变化对 AILA 投资组合结果的影响很小。
- 所观察到的微小差异不被视为显著,但表明排名方法往往优于收缩方法,且对于此类分散化投资组合,纳入模型相关性并未显示出任何益处。
- AILA 方法允许对某一市场的不同合约分别建模,我们也采用相同的(排名)方法对合约赋予不同权重,但其对投资组合结果的影响同样微乎其微。