
Combinações de múltiplos modelos
Traduzido do inglês. O texto em inglês é a referência. Ler em inglês
Visão geral
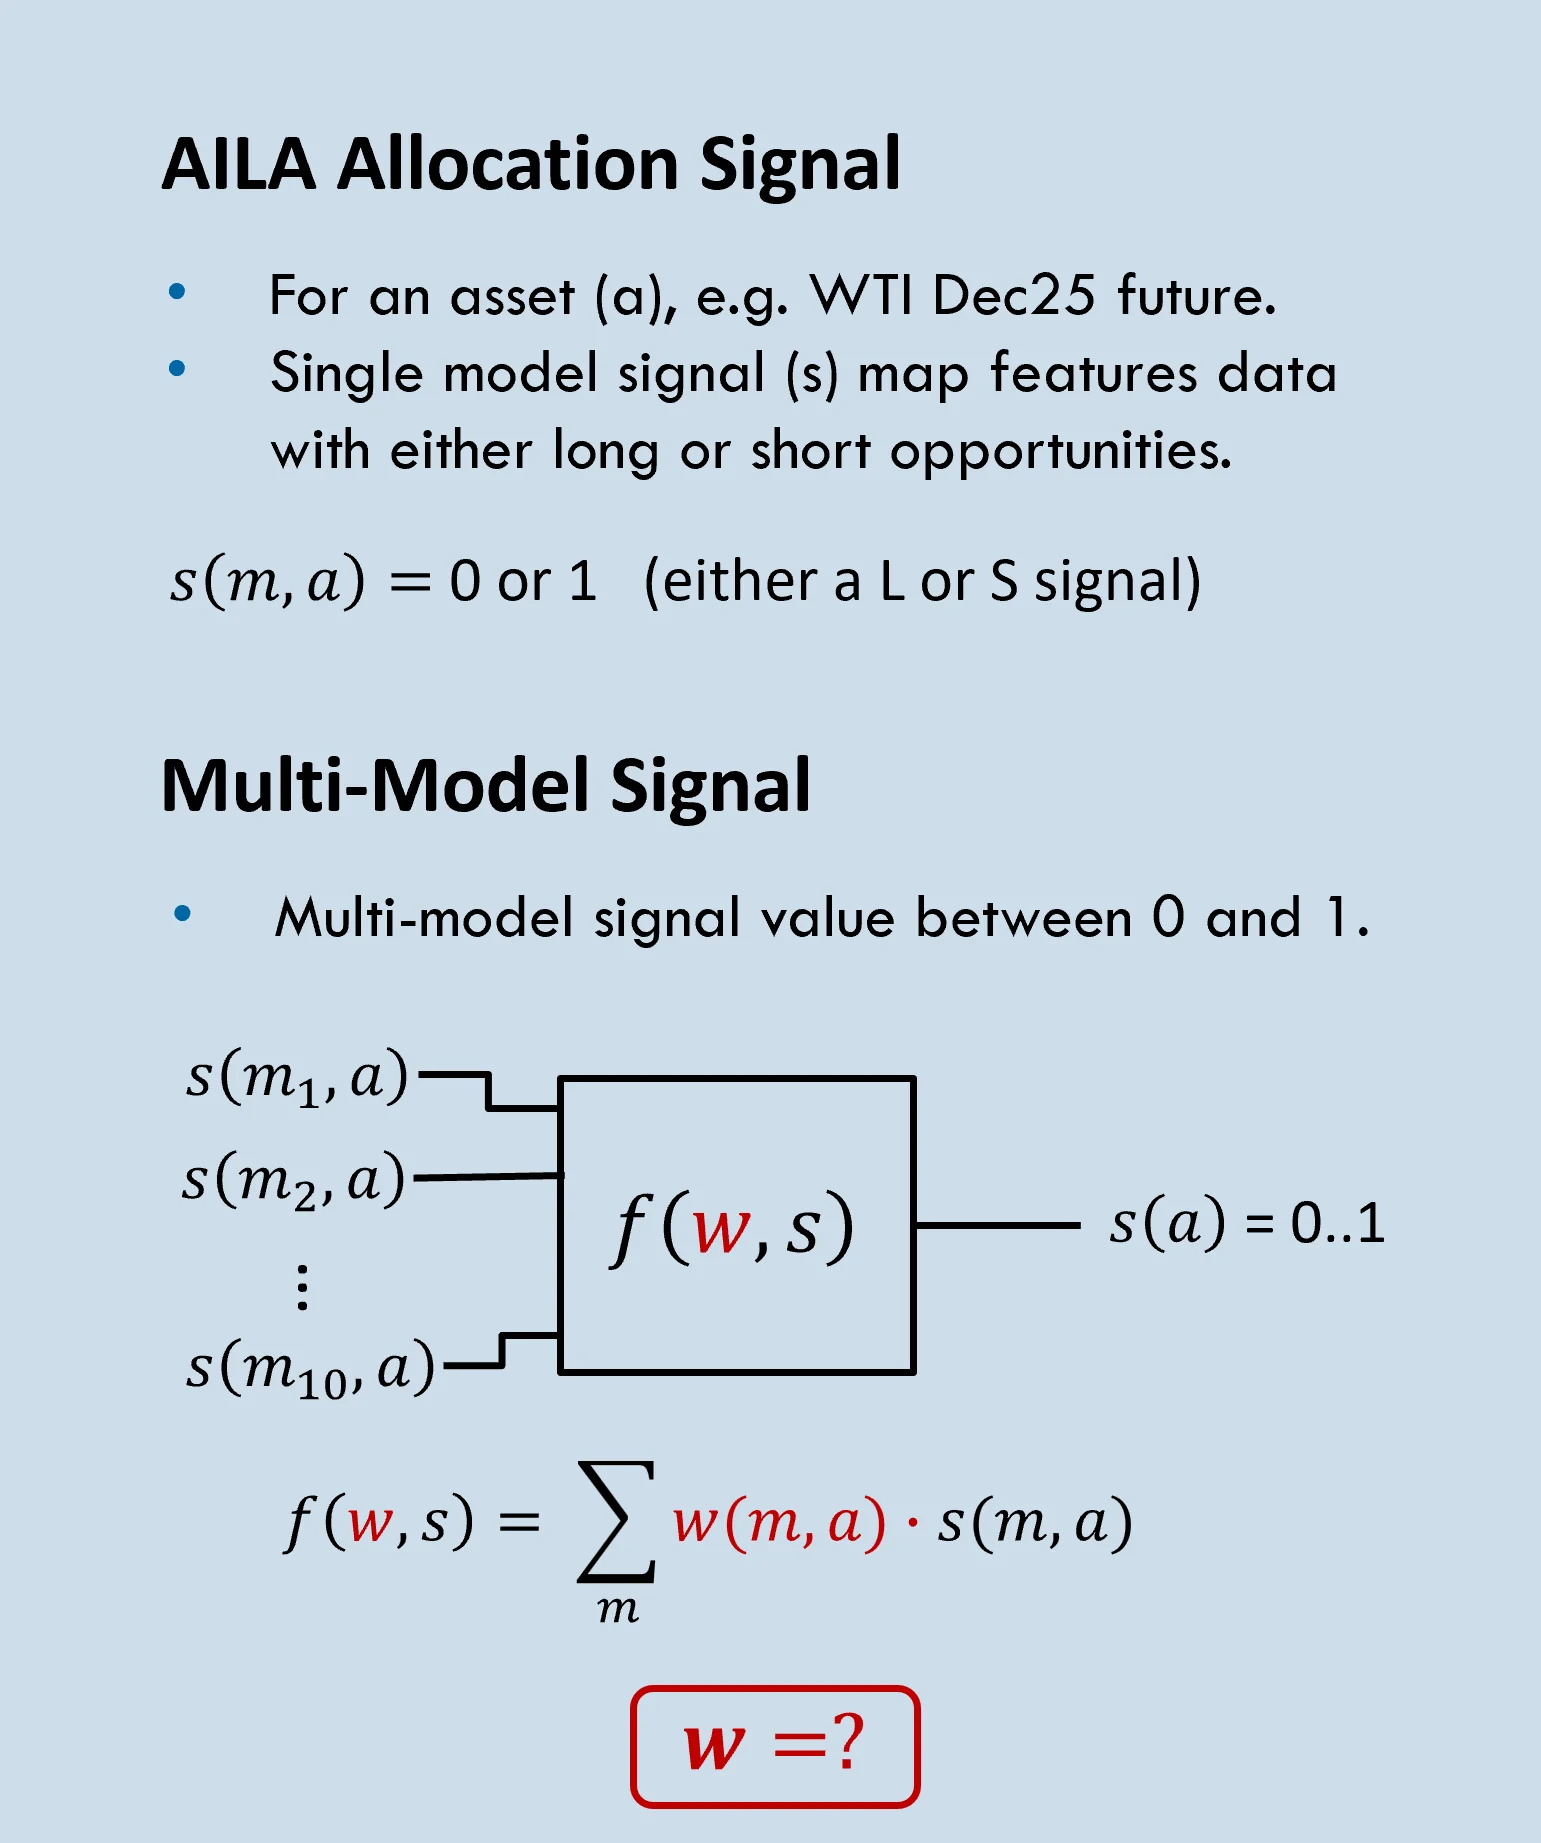
- A metodologia AILA normalmente gera oportunidades de alocação para um dado ativo, por exemplo, o futuro de WTI Dec25.
- As oportunidades de alocação baseiam-se em sinais que representam previsões de condições favoráveis de risco/retorno no mercado.
- Os sinais de oportunidade comprada ou vendida baseiam-se no resultado de modelos de classificação (doravante denominados modelos), podendo-se considerar vários sinais de oportunidade de modelos diferentes para um mesmo ativo.
- Isso levanta a questão de quais modelos usar, sendo a melhor escolha normalmente avaliada pelo desempenho passado e pela covariância.
- Assim como na alocação ótima de carteiras, os resultados passados normalmente refletem a expectativa futura com grandes incertezas.
- Neste exercício, comparamos, portanto, alguns métodos simples de combinação de sinais de múltiplos modelos dentro da abordagem AILA.
- Neste estudo, foram usados 10 modelos diferentes, que representam uma gama de tipos e graus de complexidade de modelos.
Pesos por ranking
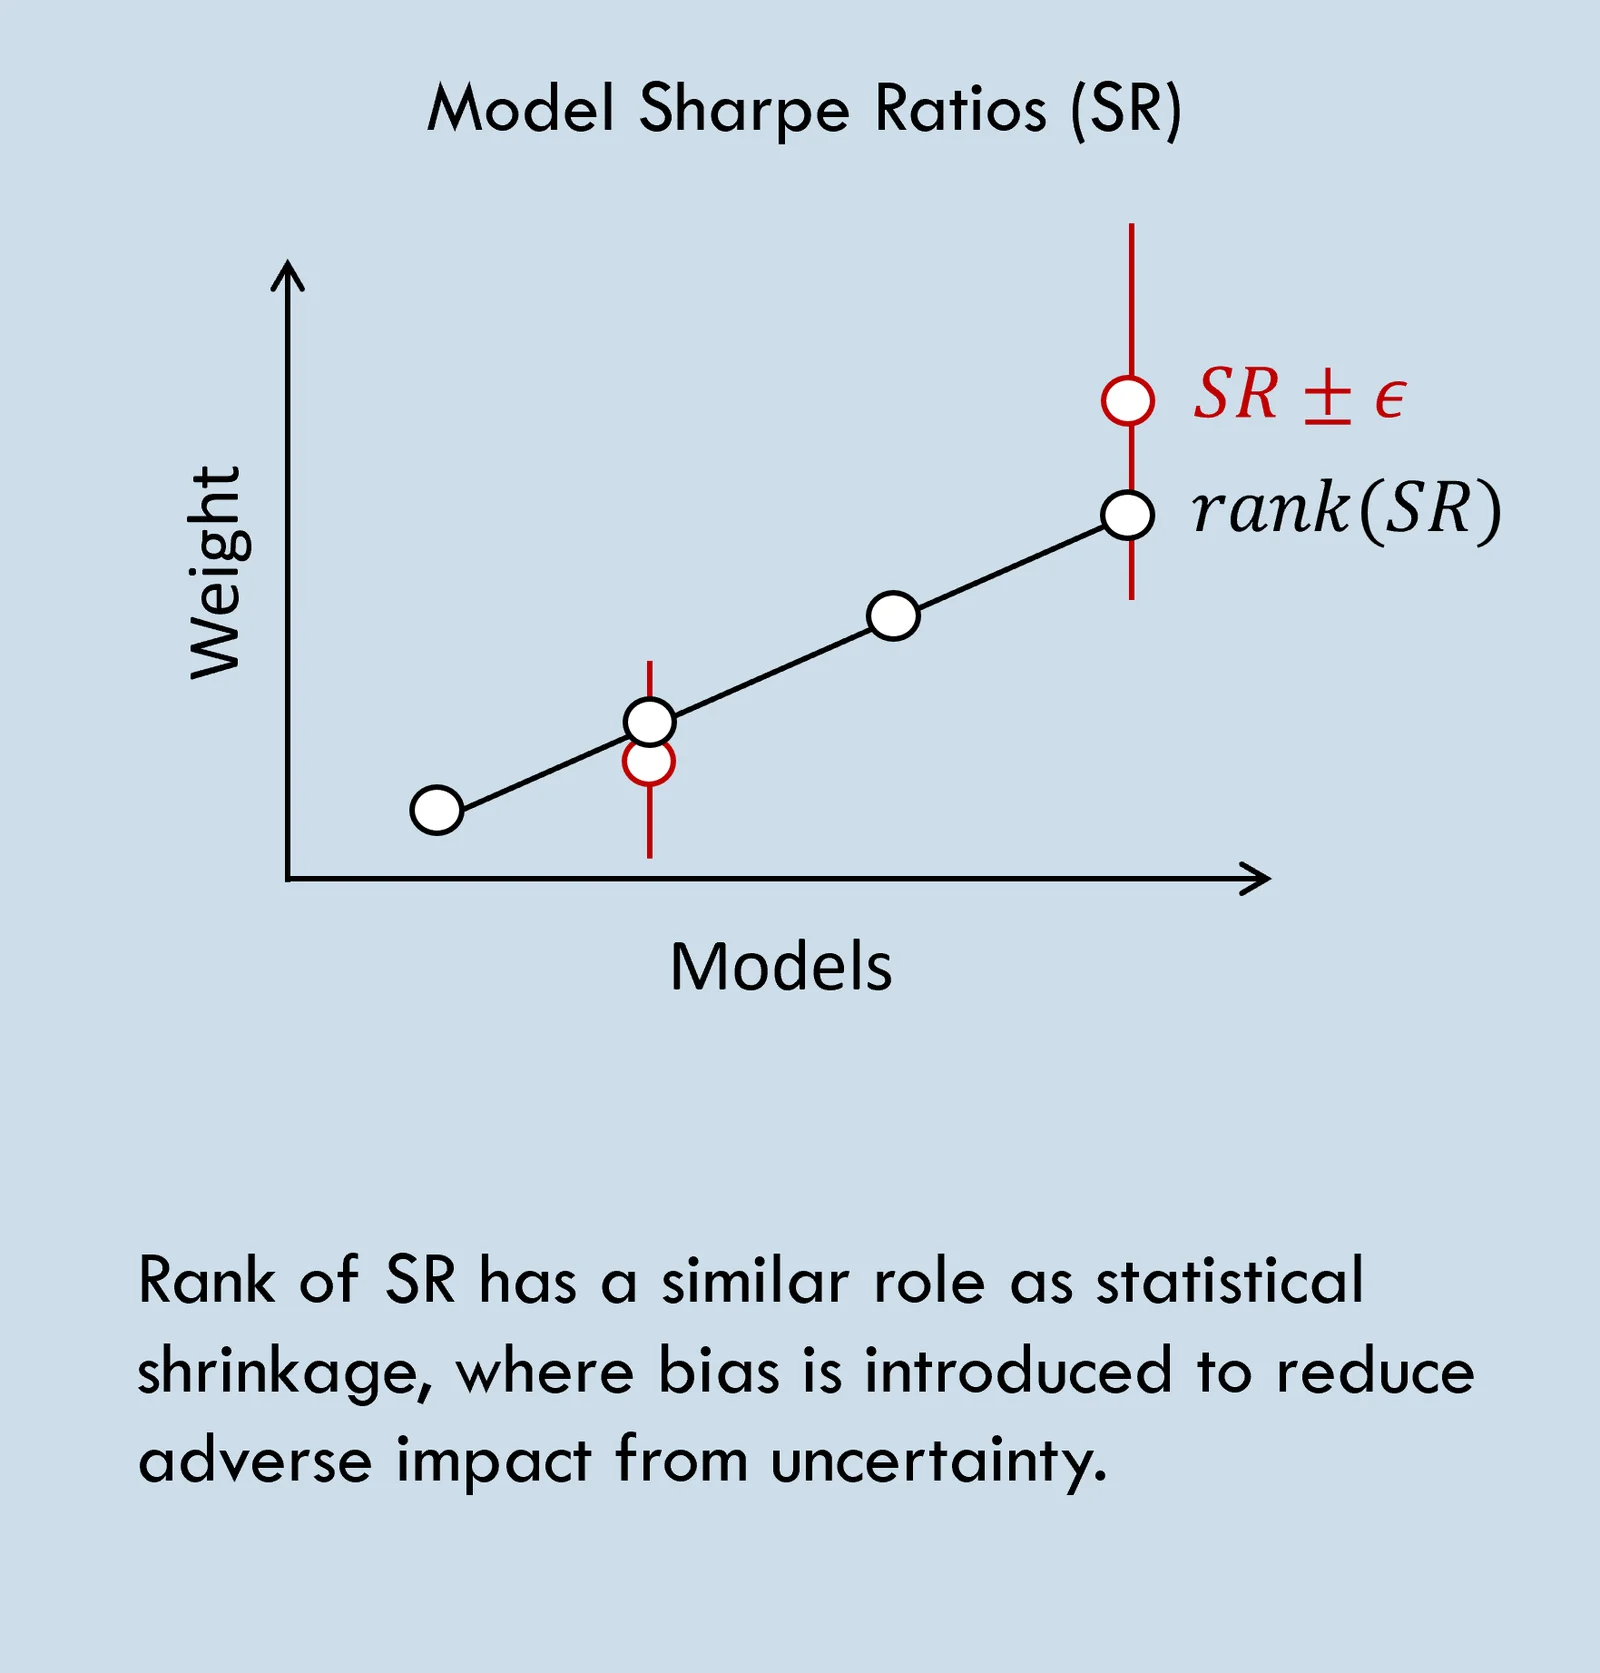
- A cada modelo é atribuído um índice de Sharpe (SR) que reflete o desempenho esperado; por exemplo, o modelo m1 é consistentemente melhor que o m2.
- Qualquer estimativa de SR é muito incerta, ou seja, não deve ser tomada pelo valor de face.
- Uma carteira de SR ótimo normalmente sugere alocar em proporção ao desempenho futuro esperado [por exemplo, Markowitz]; no entanto, com grande incerteza, a sobrealocação tem efeito adverso [por exemplo, Thorp].
- Por isso, usar o ranking em vez do SR estimado é uma escolha comum, que oferece alguma regularização.
- Função monotônica crescente com o desempenho esperado.
- Garante valores positivos, também para “flutuações” negativas.
- Reduz (aumenta) o impacto de diferenças grandes (pequenas).
- => Os pesos por ranking oferecem uma abordagem de referência simples.
- => Seguem a ideia de aumentar o impacto dos modelos com maior desempenho esperado, mas também levam em conta a grande incerteza.
Pesos alternativos
Comparação de pesos
Configuração da carteira:
- Carteira diversificada de commodities, alterada apenas no aspecto relevante para cada comparação.
- Abrange 25 mercados futuros de commodities, com 2 a 12 contratos por mercado.
- SR calculado no nível dos sinais para comparação direta, ou seja, excluindo a lógica de carteira/execução e os custos.
Resultados:
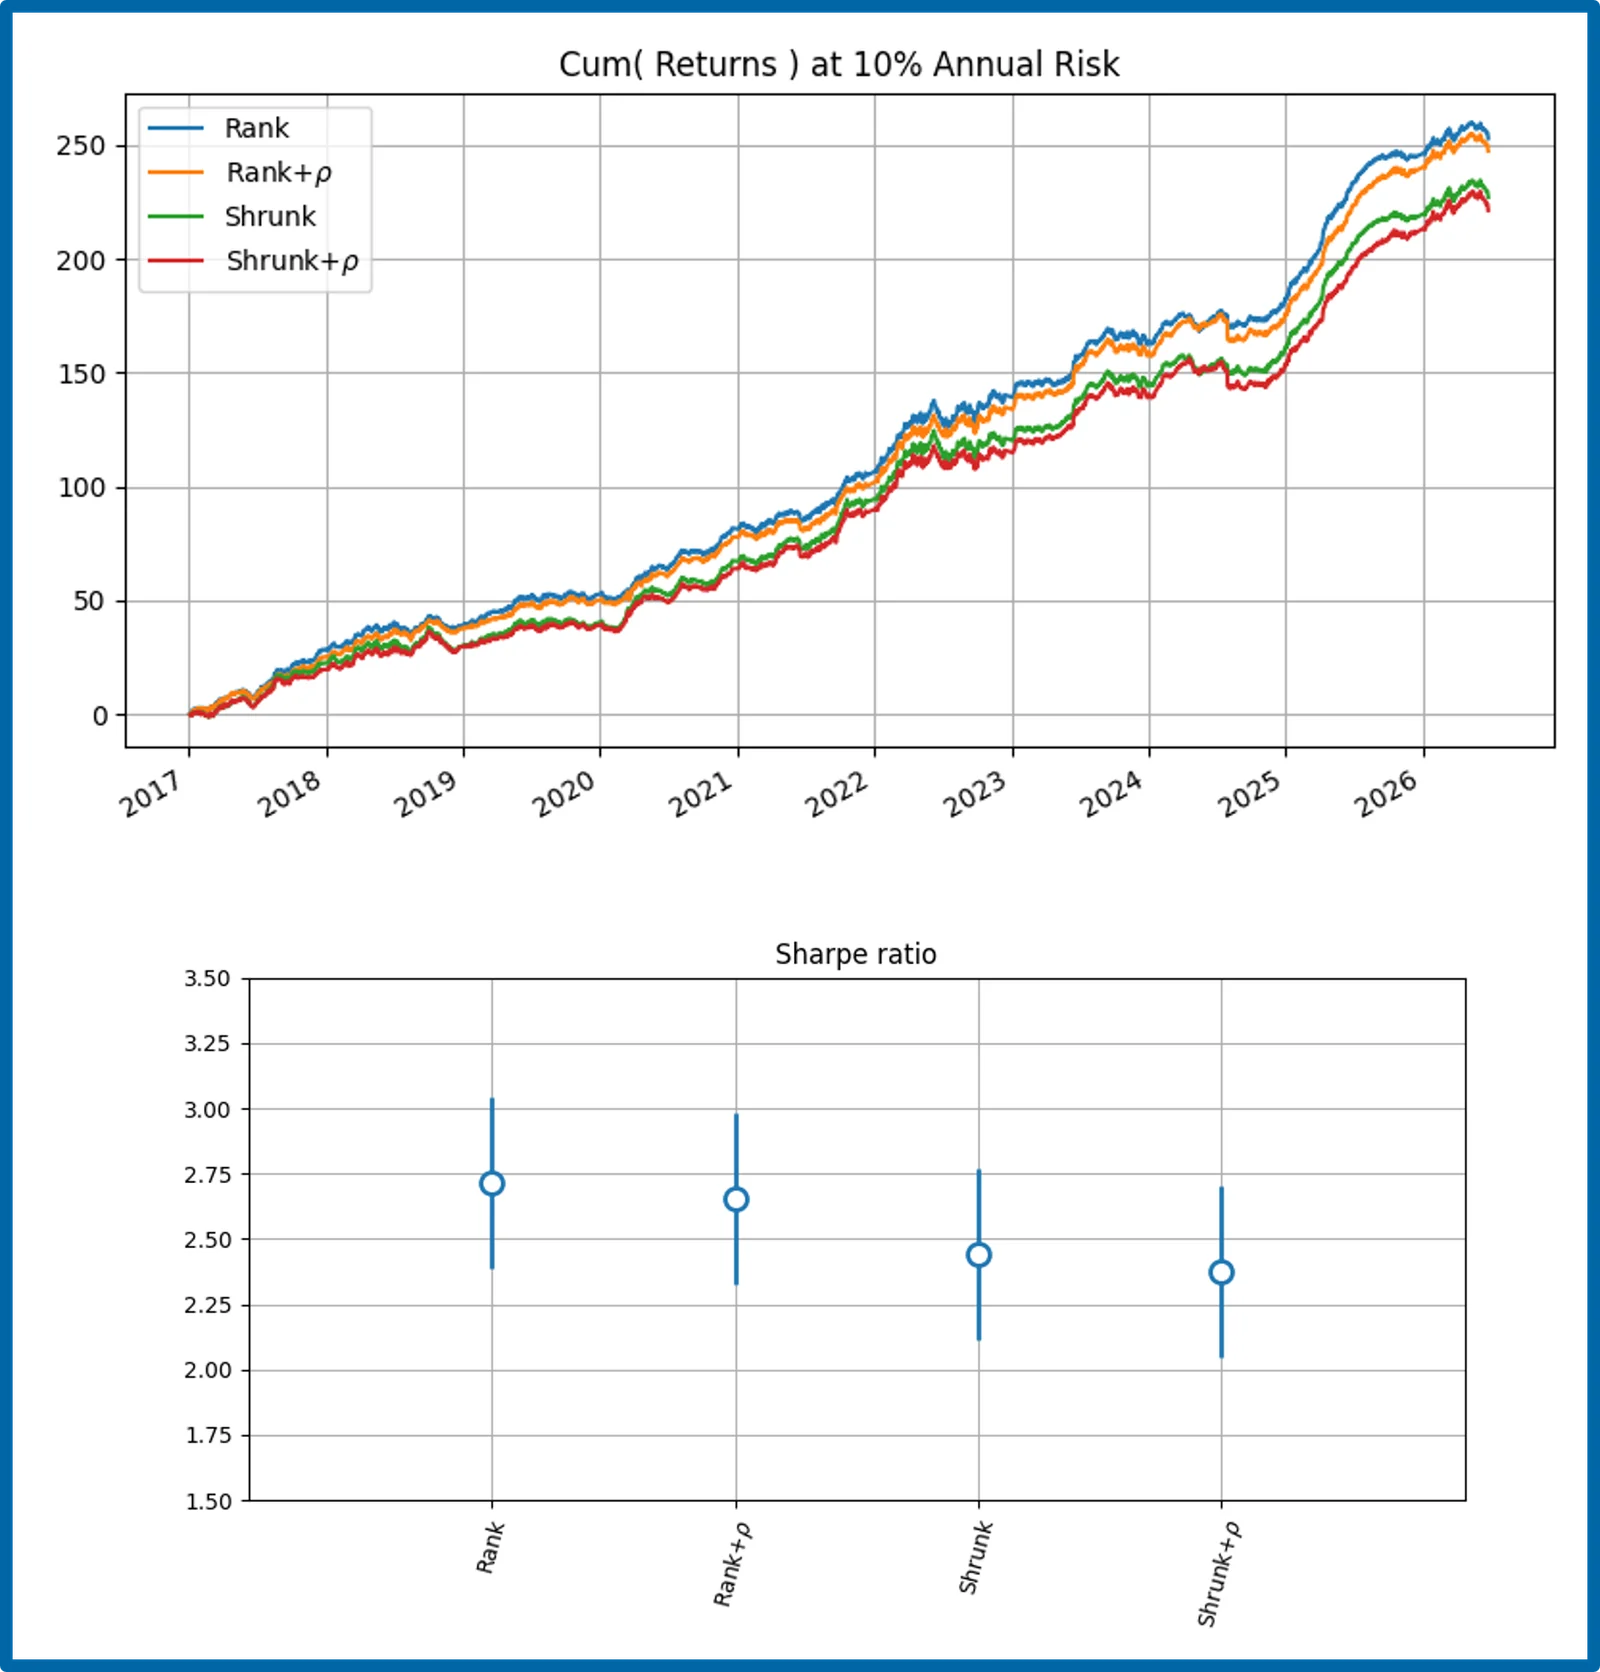
- Dada essa carteira diversificada, as diferenças entre usar o SR por ranking vs. o SR com shrinkage, bem como entre incluir ou não as correlações, foram pequenas.
- O método simples por ranking mostrou SR ligeiramente maior em todas as comparações, incluindo algumas variações da carteira, com diferença de SR de cerca de 0.28.
- A inclusão do fator de correlação indicou uma diferença de cerca de 0.06 e, normalmente, nenhum benefício adicional.
- => Observaram-se apenas pequenas diferenças entre os cenários comparados, e com baixa significância estatística.
Pesos dos contratos
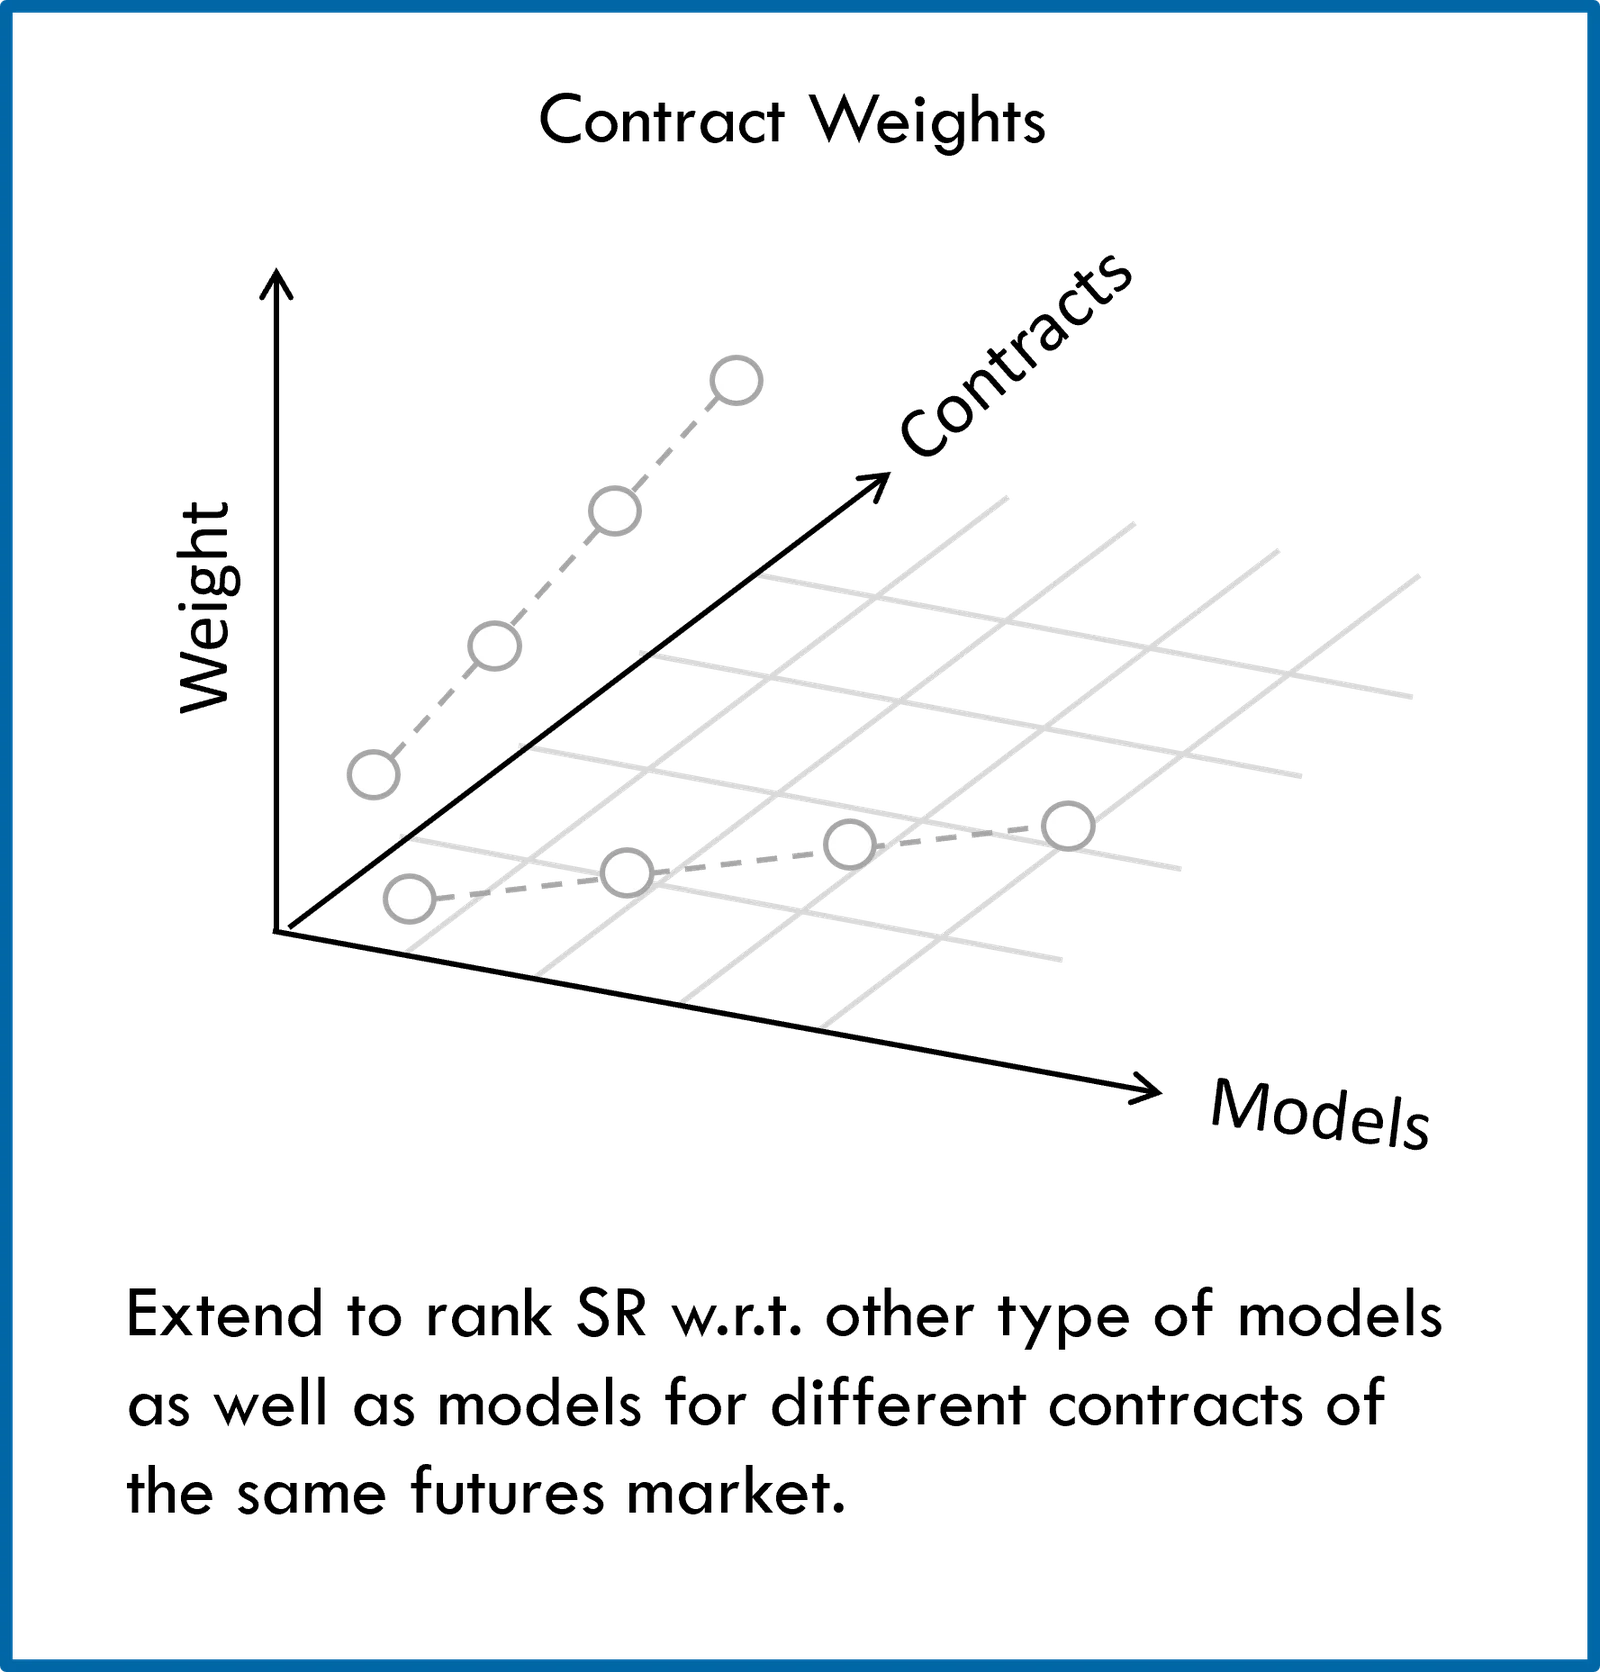
- O processo de modelagem AILA permite diferentes tipos de modelos, mas também a modelagem individual de diferentes contratos, por exemplo, potencialmente expostos a diferentes fatores sazonais, entre outros.
- Por isso, a comparação foi estendida para permitir pesos (por ranking) diferentes tanto entre os tipos de modelo quanto entre os contratos, sendo os contratos modelados individualmente.
- Novamente, os resultados indicaram uma pequena diferença, com redução de 0.16 no SR com contratos ponderados em relação ao uso de pesos iguais por contrato.
- Não houve indicação de benefício em ponderar de forma diferente os contratos modelados individualmente, com a mesma abordagem por ranking usada para os tipos de modelo.
Conclusões
- As oportunidades de alocação AILA baseiam-se em modelos que sinalizam condições favoráveis para posições compradas ou vendidas.
- É possível usar vários modelos para um mesmo ativo e, nesta análise, comparamos alguns métodos de combinação de modelos com base em estimativas do seu desempenho esperado, bem como da correlação de desempenho.
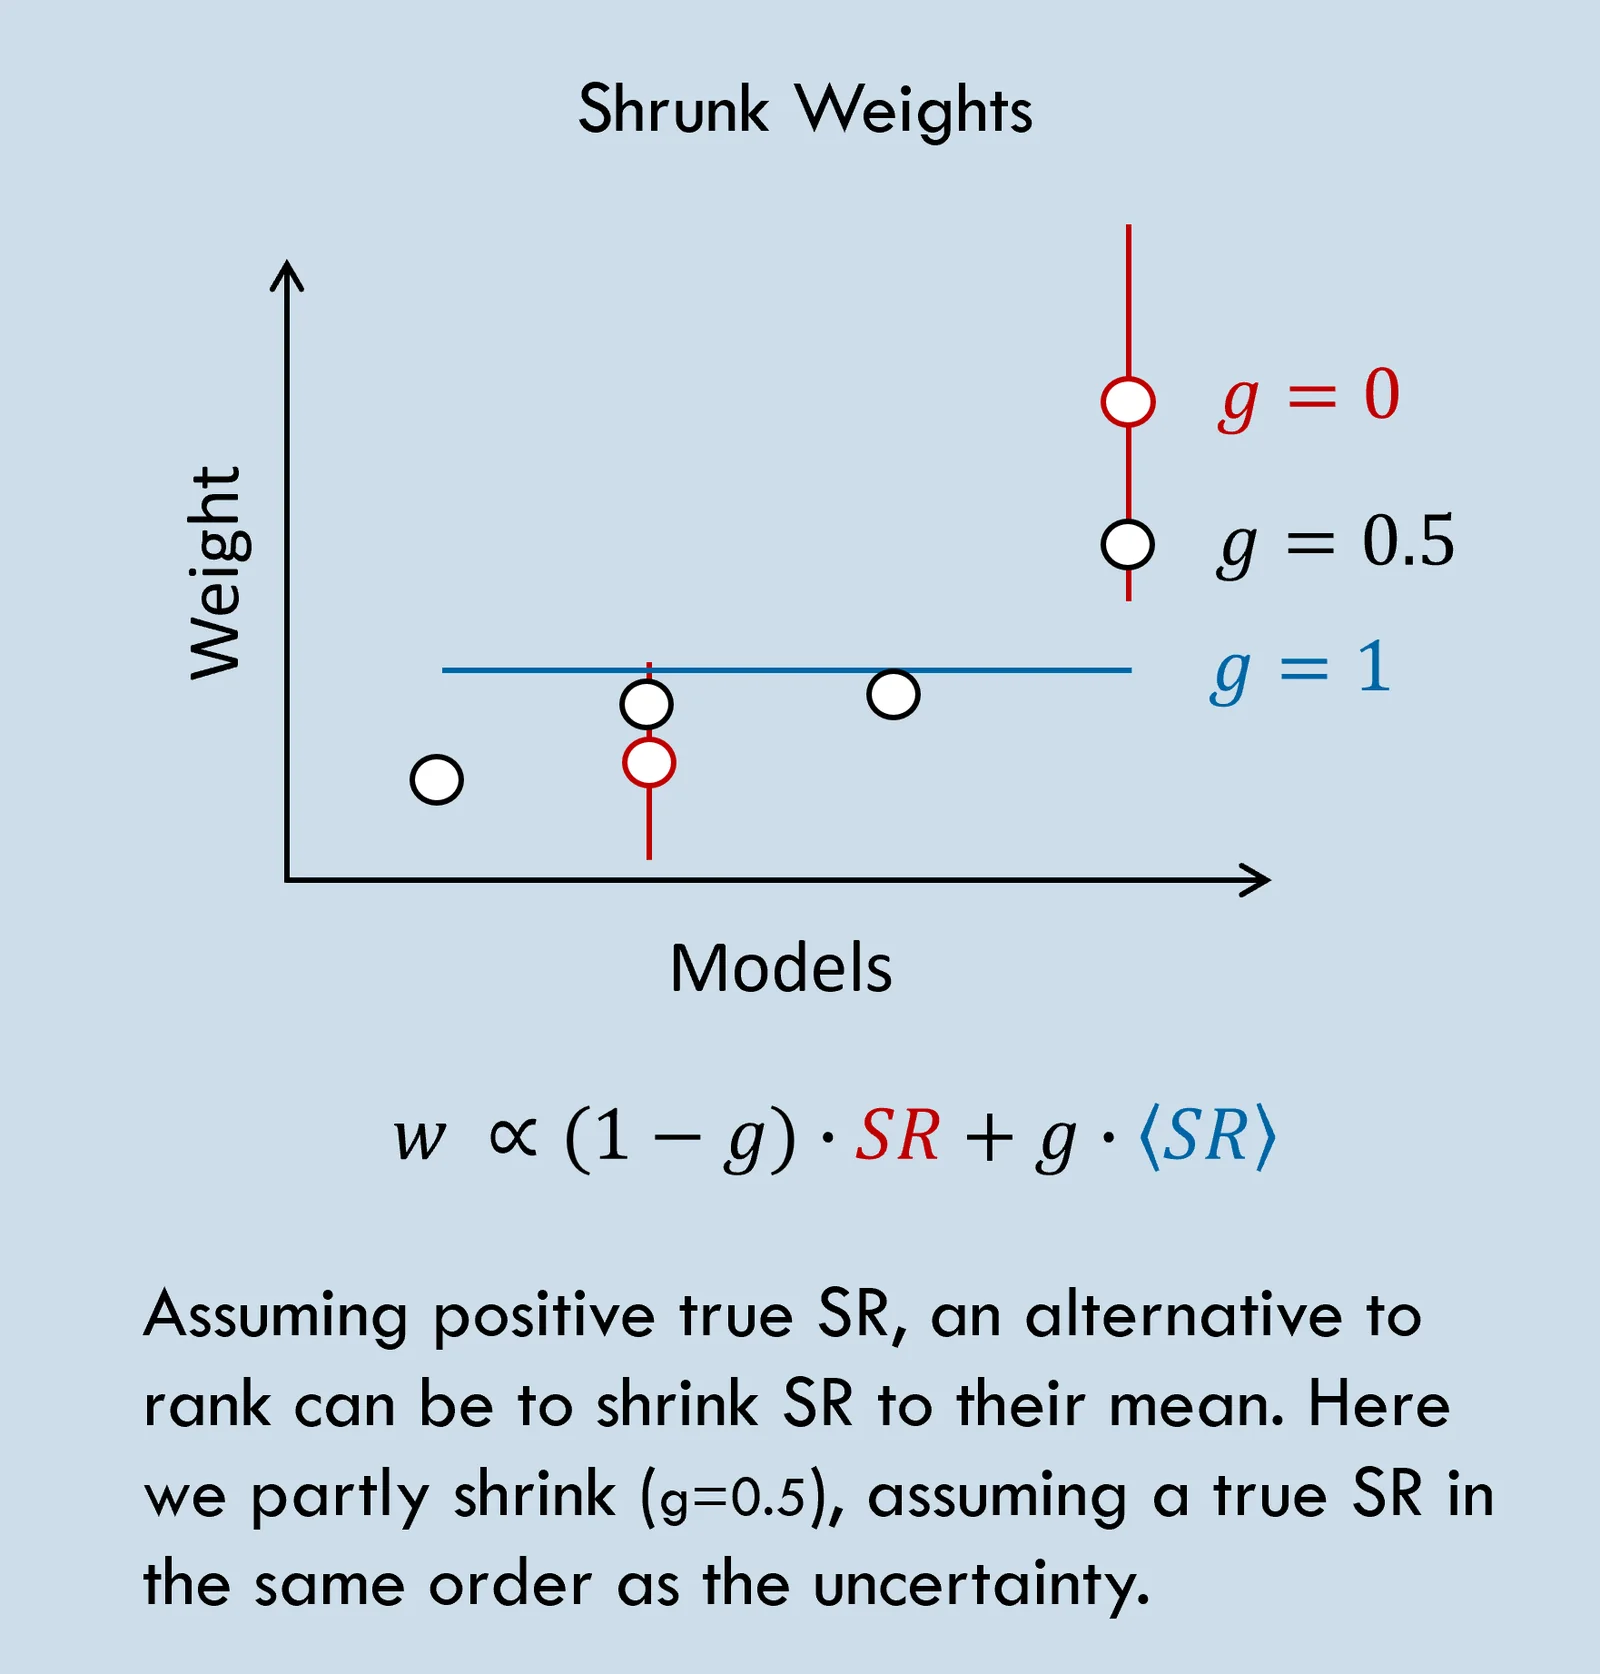
- Dada a grande incerteza associada à estimativa do desempenho esperado, comparamos uma abordagem com valores de SR por ranking vs. SR com shrinkage, ambas simples e, em certa medida, regularizadas.
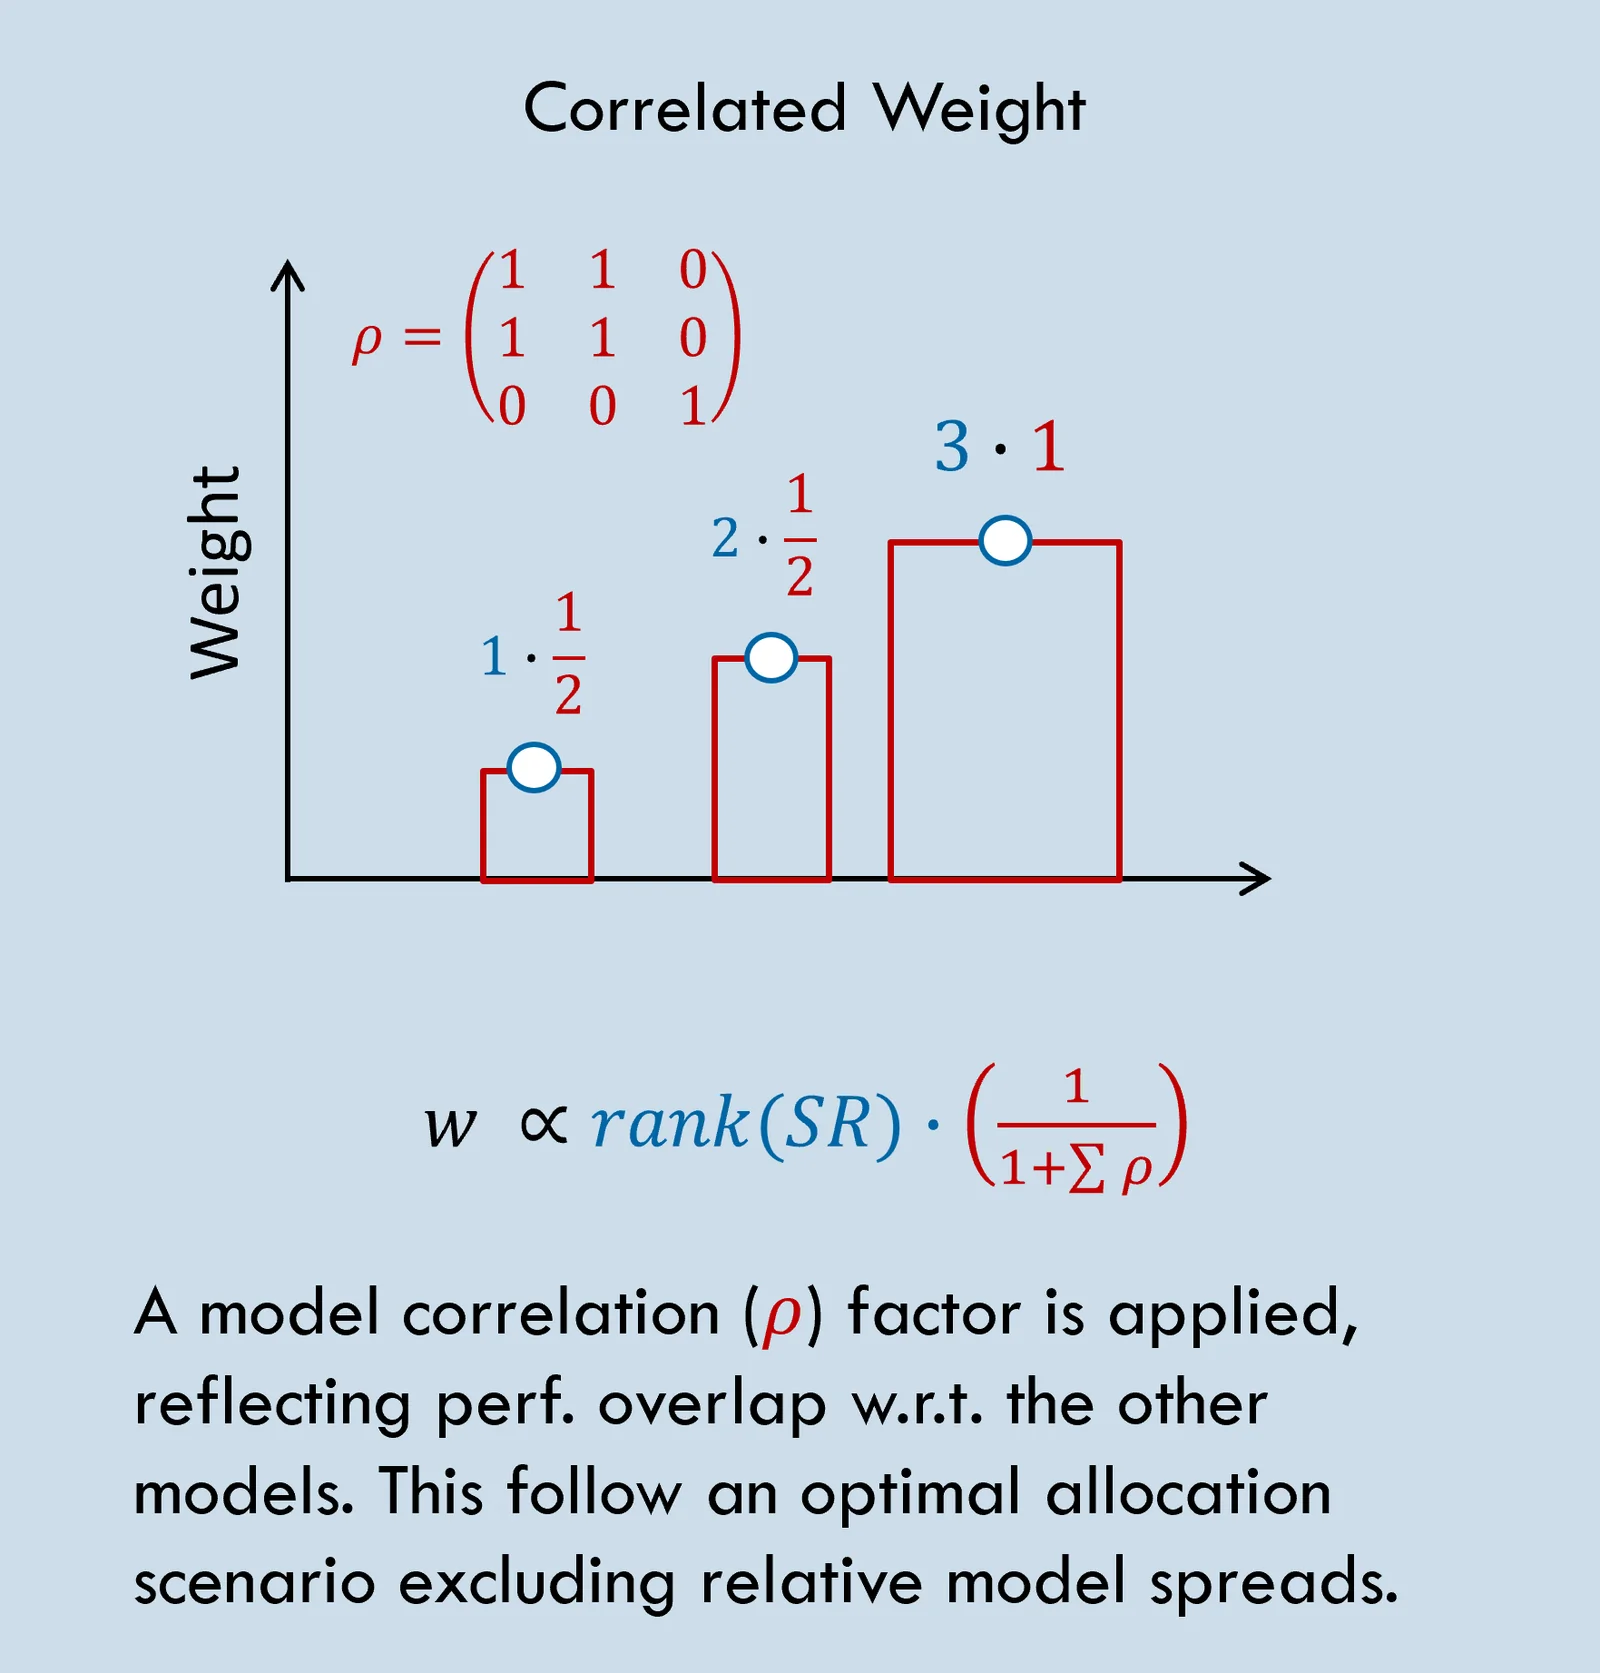
- Pelo mesmo motivo, comparamos resultados com um fator de correlação entre modelos, que visa tratar apenas a sobreposição de desempenho no contexto da diversificação, ignorando, portanto, a possibilidade de criar spreads relativos entre modelos.
- Os resultados mostram que essas variações nos detalhes do método têm apenas impacto menor sobre os resultados da carteira AILA.
- As pequenas diferenças observadas não são consideradas significativas; no entanto, indicariam que a abordagem por ranking tende a ser melhor do que a abordagem com shrinkage e que a inclusão da correlação entre modelos não indica nenhum benefício para esse tipo de carteira diversificada.
- A abordagem AILA permite que diferentes contratos de um dado mercado sejam modelados individualmente, e a mesma abordagem (por ranking) foi aplicada para ponderar os contratos de forma diferente, mas com um impacto igualmente mínimo sobre os resultados da carteira.