
다중 모델 결합
영어 원문을 번역한 페이지입니다. 영어 원문이 기준입니다. 영어 원문 보기
개요
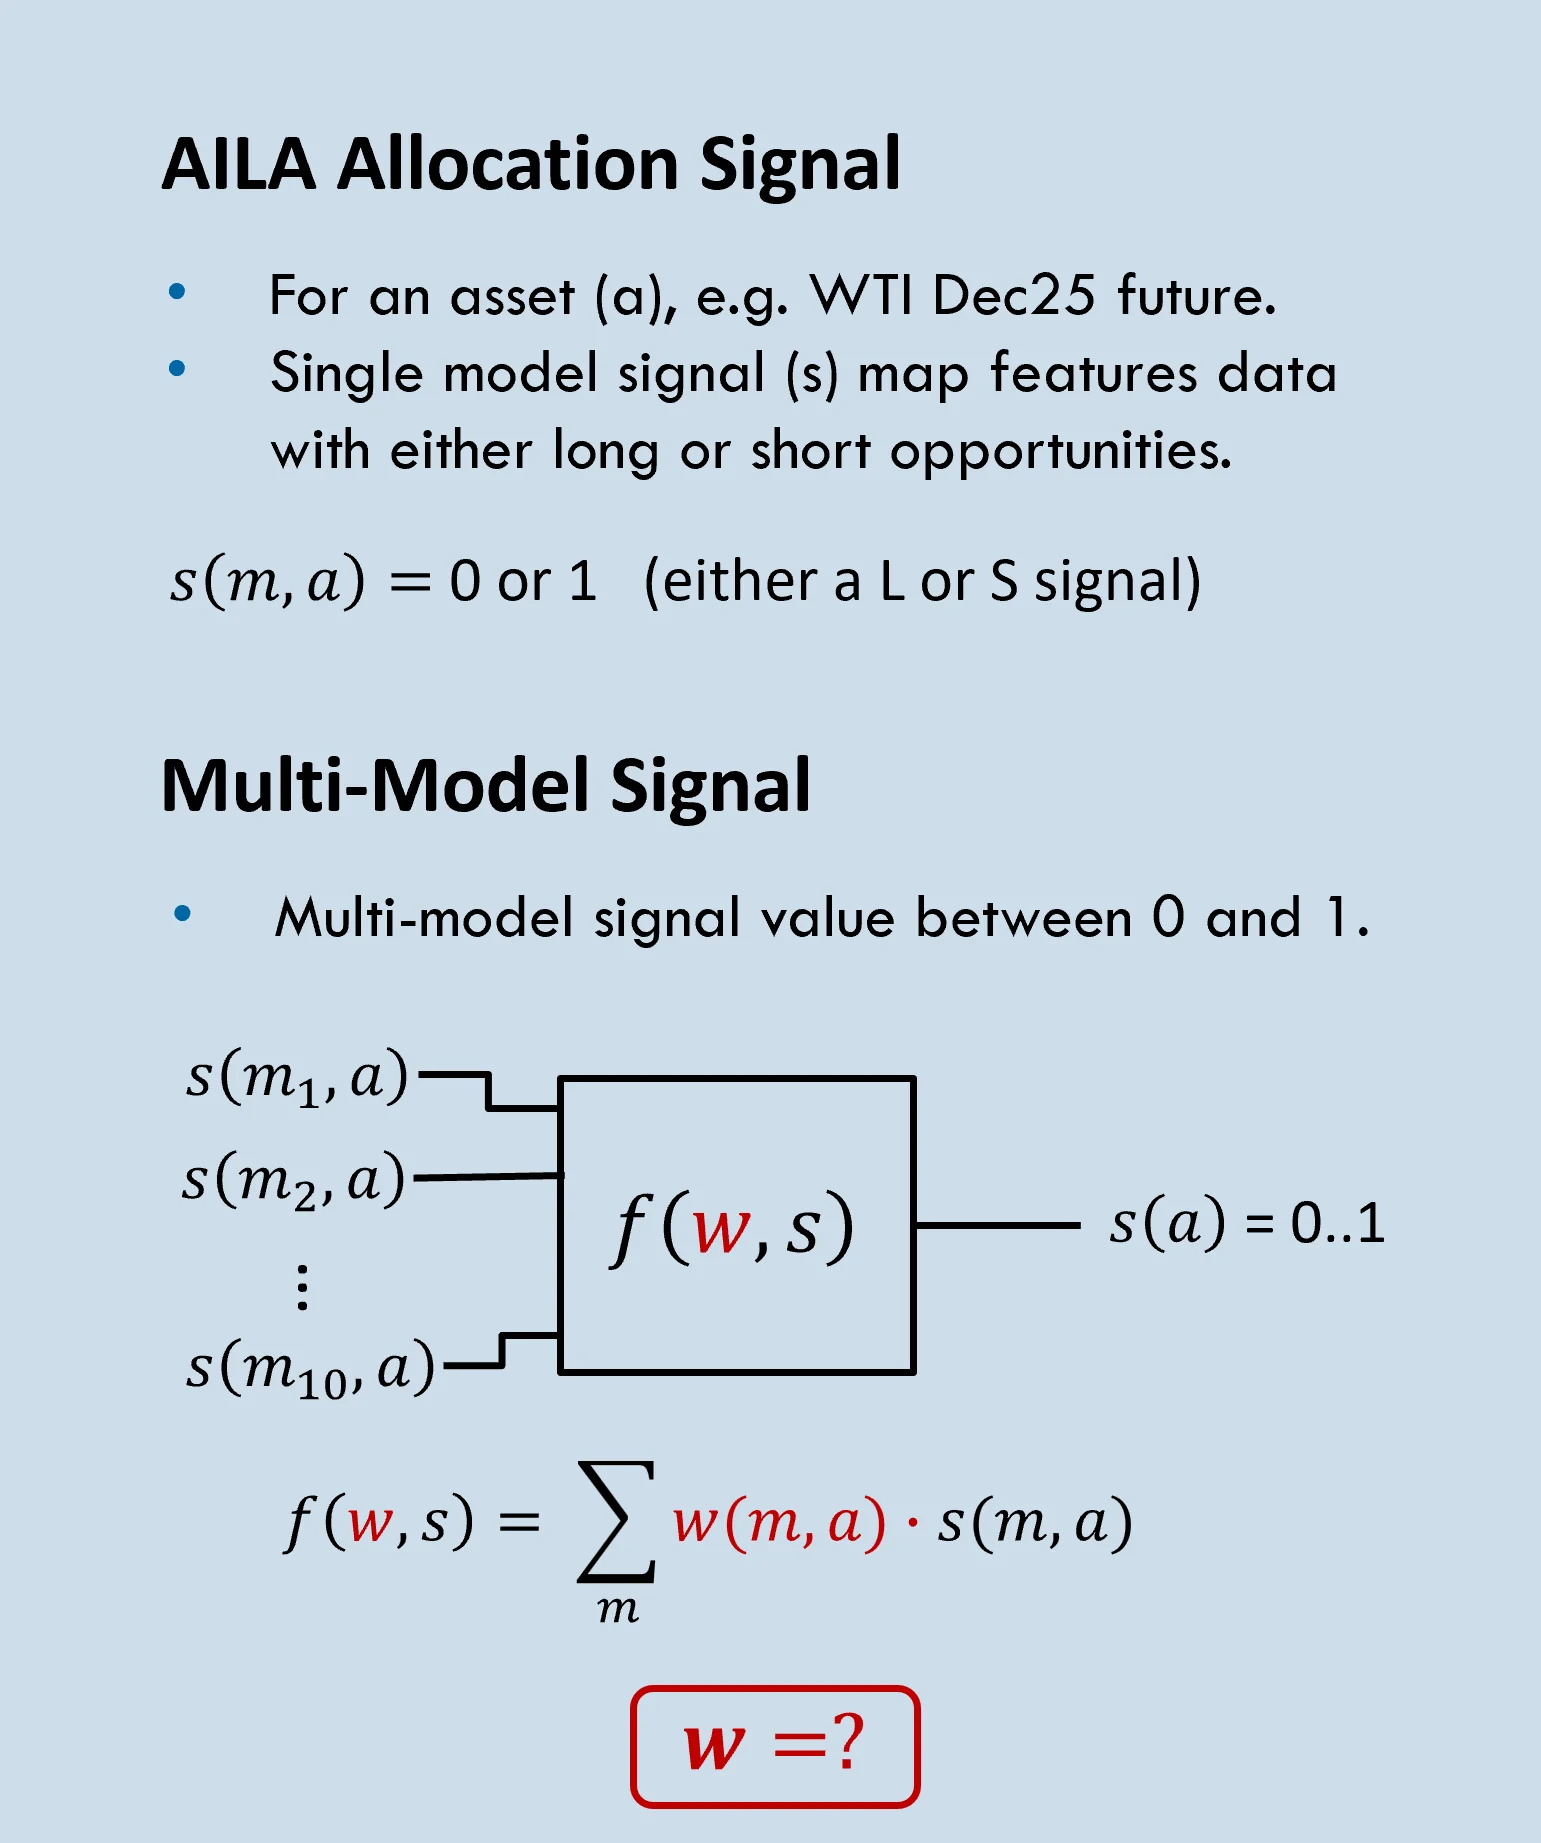
- AILA 방법론은 일반적으로 특정 자산(예: WTI Dec25 선물)에 대해 배분 기회를 생성합니다.
- 배분 기회는 유리한 시장 위험-보상 조건에 대한 예측을 나타내는 시그널에 기반합니다.
- 롱 또는 숏 기회 시그널은 분류 모델(이하 모델)의 출력에 기반하며, 동일 자산에 대해 서로 다른 모델의 여러 기회 시그널을 고려할 수 있습니다.
- 이에 따라 어떤 모델을 사용할 것인가라는 질문이 생기며, 최선의 선택은 일반적으로 과거 성과와 공분산으로 평가합니다.
- 최적 포트폴리오 배분과 마찬가지로, 과거 결과는 일반적으로 큰 불확실성을 안고 미래 기대치를 반영합니다.
- 따라서 본 분석에서는 AILA 접근 방식 안에서 다중 모델 시그널을 결합하는 몇 가지 단순한 방법을 비교합니다.
- 본 연구에는 다양한 모델 유형과 복잡도를 대표하는 10개의 서로 다른 모델을 사용했습니다.
순위 기반 비중
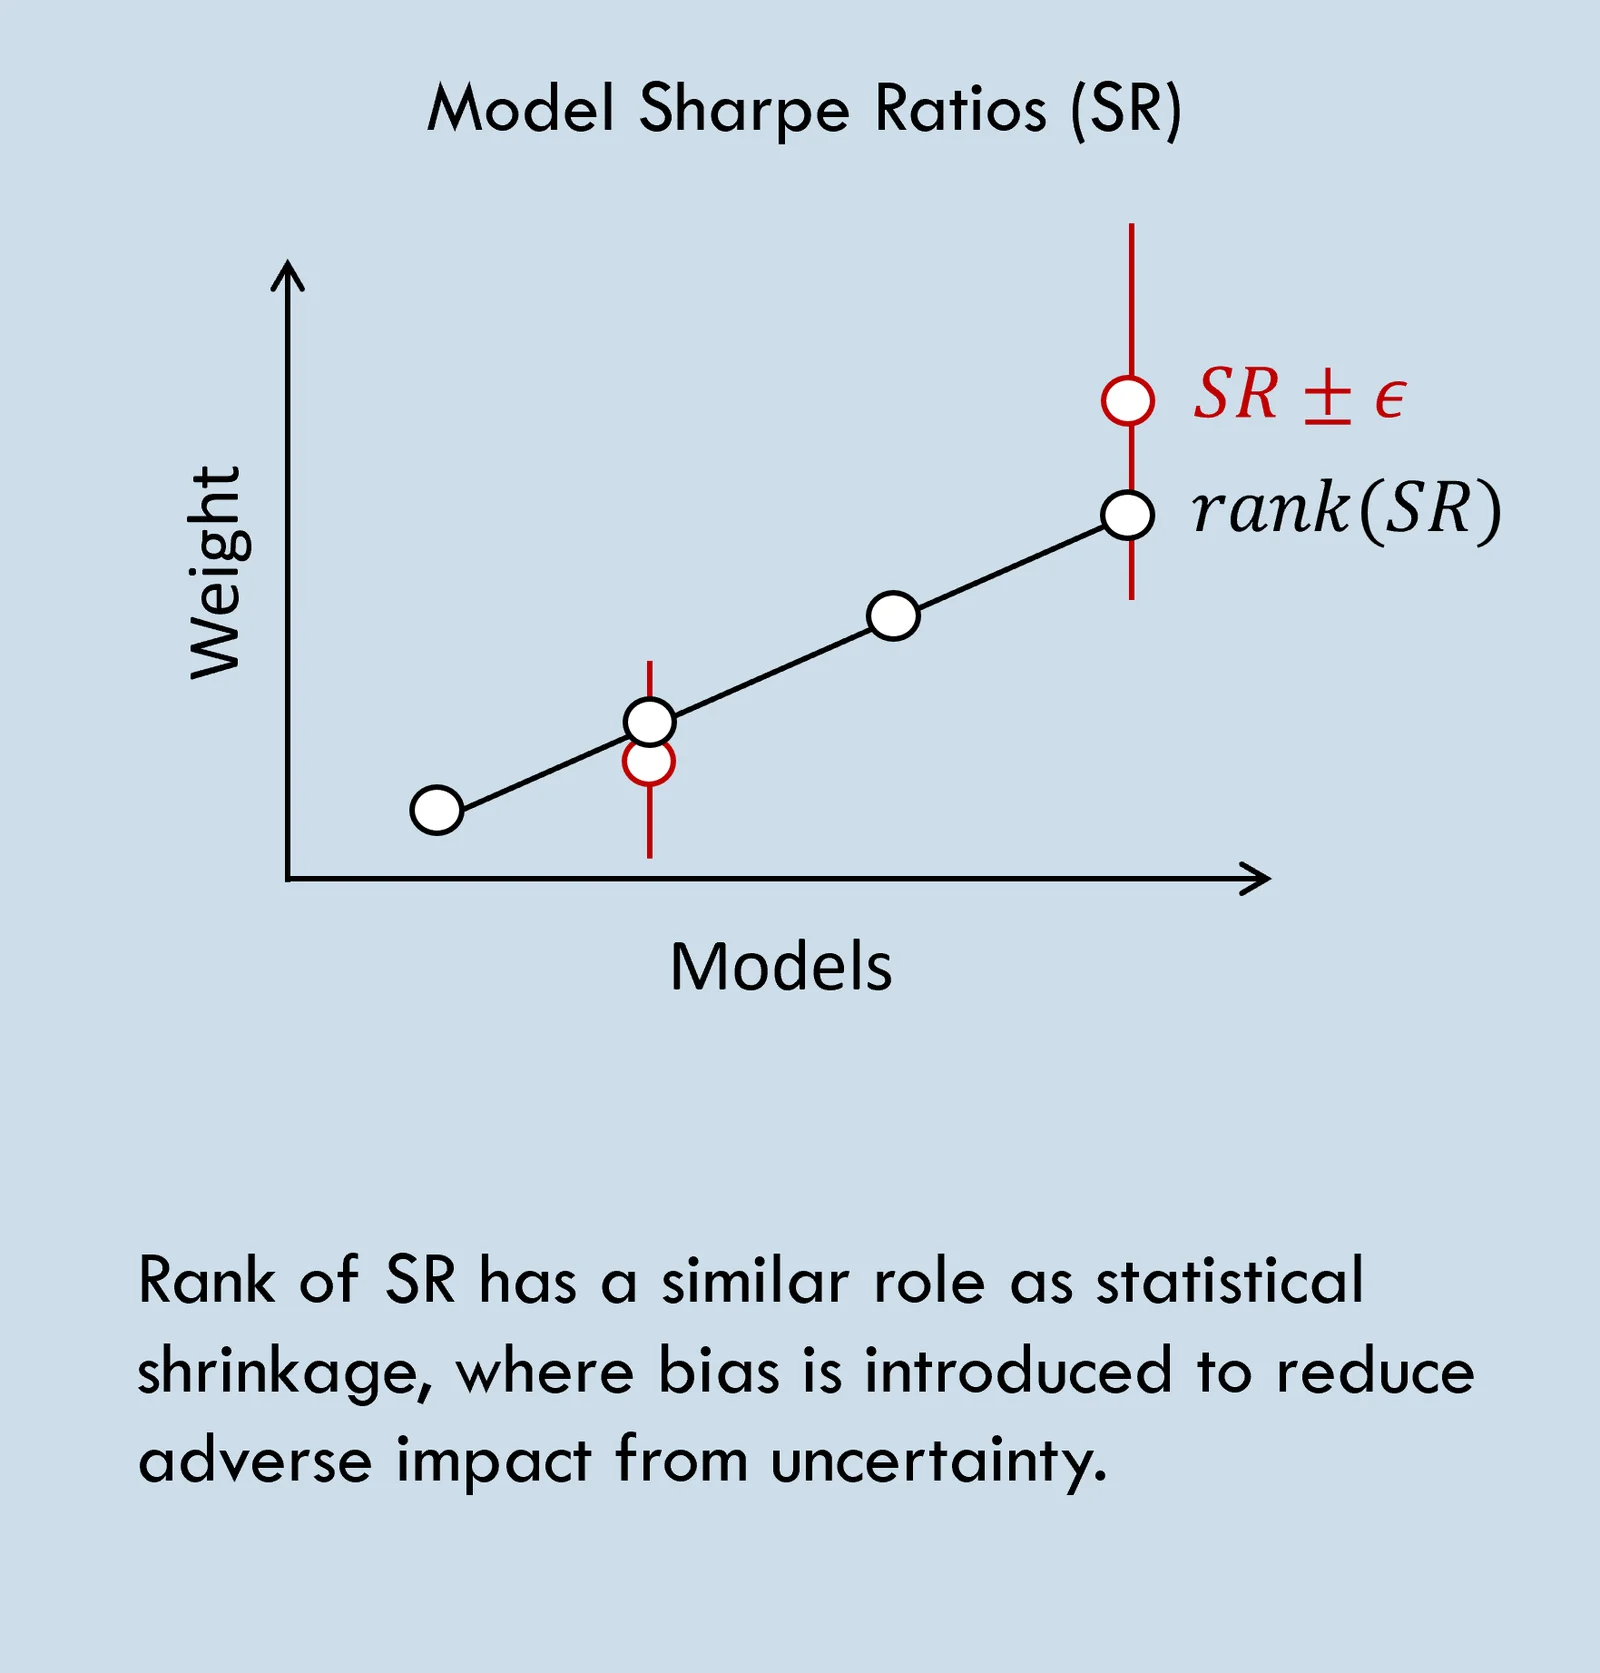
- 각 모델에는 기대 성과를 반영하는 샤프 지수(SR)를 부여합니다. 예를 들어 모델 m1은 m2보다 일관되게 우수합니다.
- 모든 SR 추정치는 매우 불확실하므로 액면 그대로 받아들여서는 안 됩니다.
- 최적 SR 포트폴리오는 일반적으로 기대 미래 성과에 비례하여 배분할 것을 제시하지만[예: Markowitz], 불확실성이 클 때 과다 배분하면 역효과가 납니다[예: Thorp].
- 따라서 추정 SR 대신 순위(Rank)를 사용하는 것이 어느 정도 정규화 효과를 주는 일반적인 선택입니다.
- 기대 성과에 따라 증가하는 단조 함수입니다.
- 음(-)의 “변동”이 있어도 양(+)의 값을 보장합니다.
- 큰 (작은) 차이의 영향을 줄입니다 (키웁니다).
- => 순위 기반 비중은 단순한 기준 접근 방식을 제공합니다.
- => 기대 성과가 높은 모델의 영향을 키운다는 아이디어를 따르면서 큰 불확실성도 고려합니다.
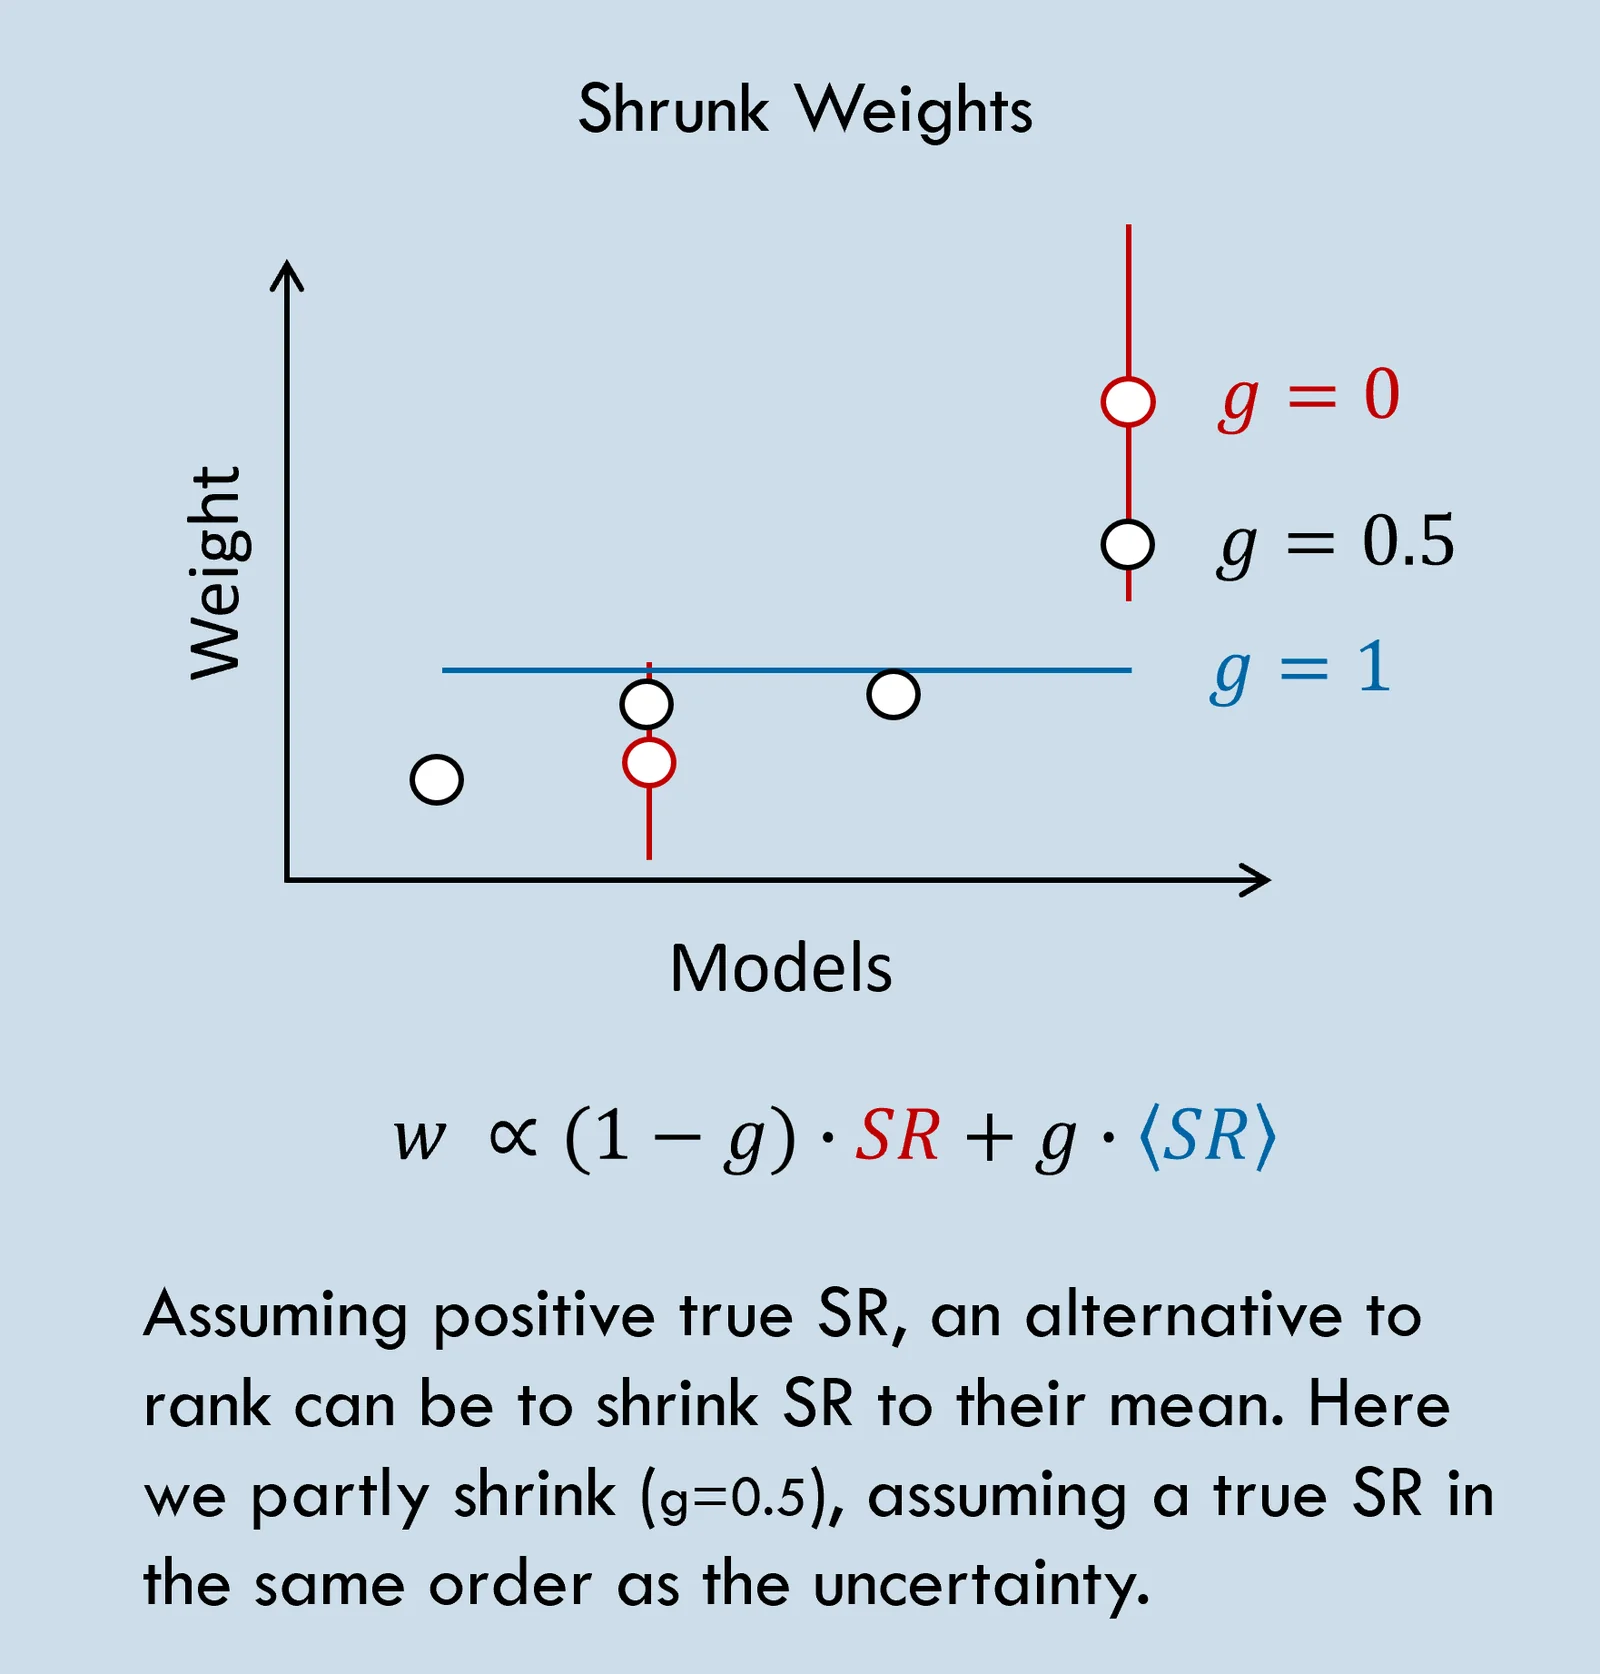
대안적 비중
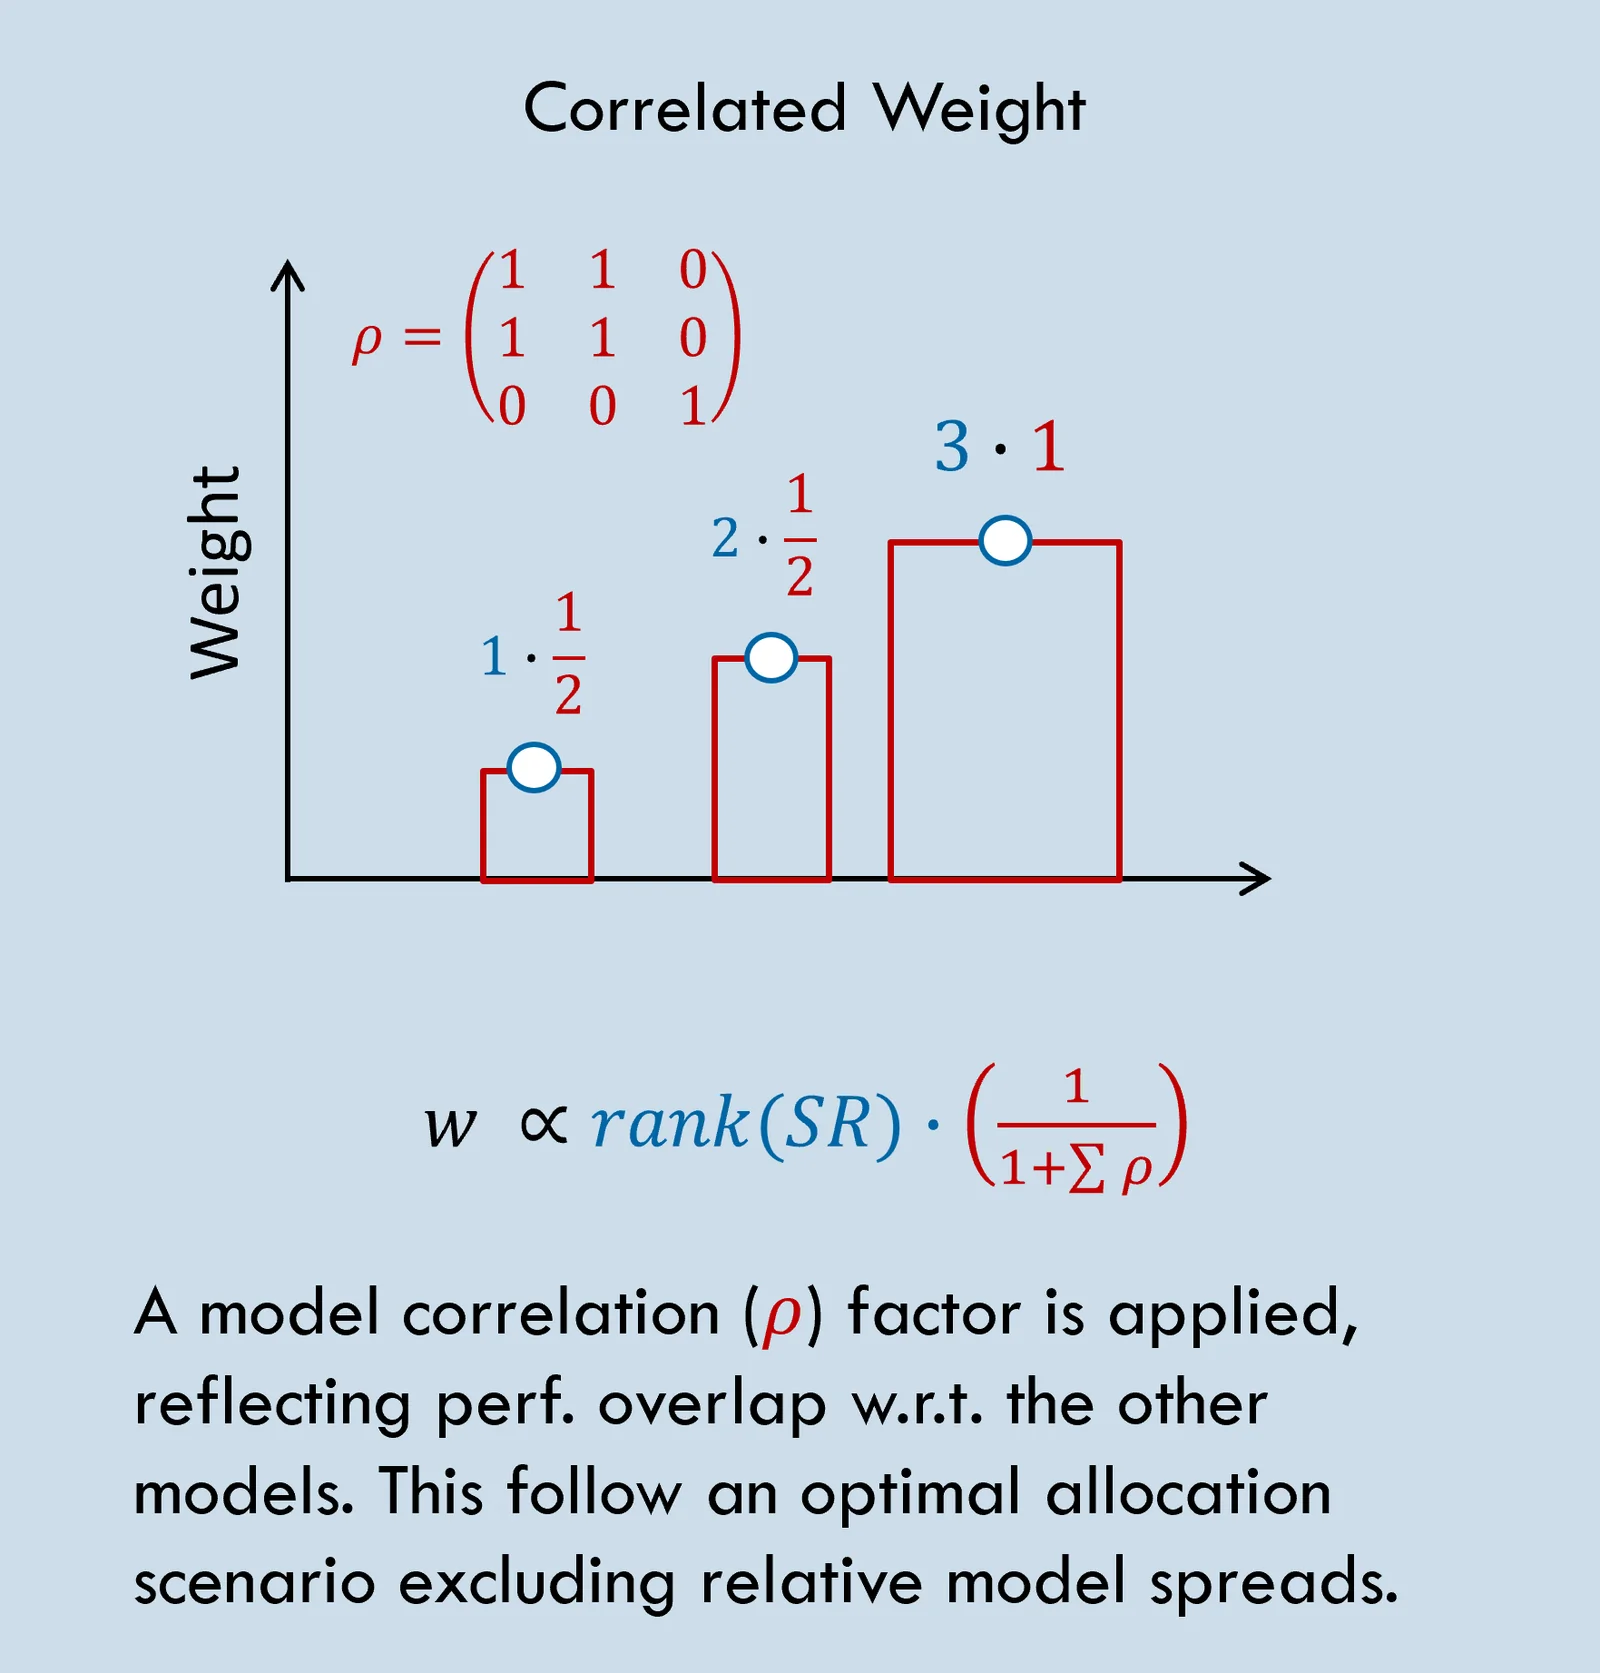
비중 비교
포트폴리오 설정:
- 분산형 원자재 포트폴리오이며, 해당 비교와 관련된 측면만 변경합니다.
- 25개 원자재 선물 시장을 포괄하며, 시장별로 2~12개 계약을 포함합니다.
- 직접 비교를 위해 SR은 시그널 수준에서 계산했으며, 즉 포트폴리오/실행 로직과 비용은 제외했습니다.
결과:
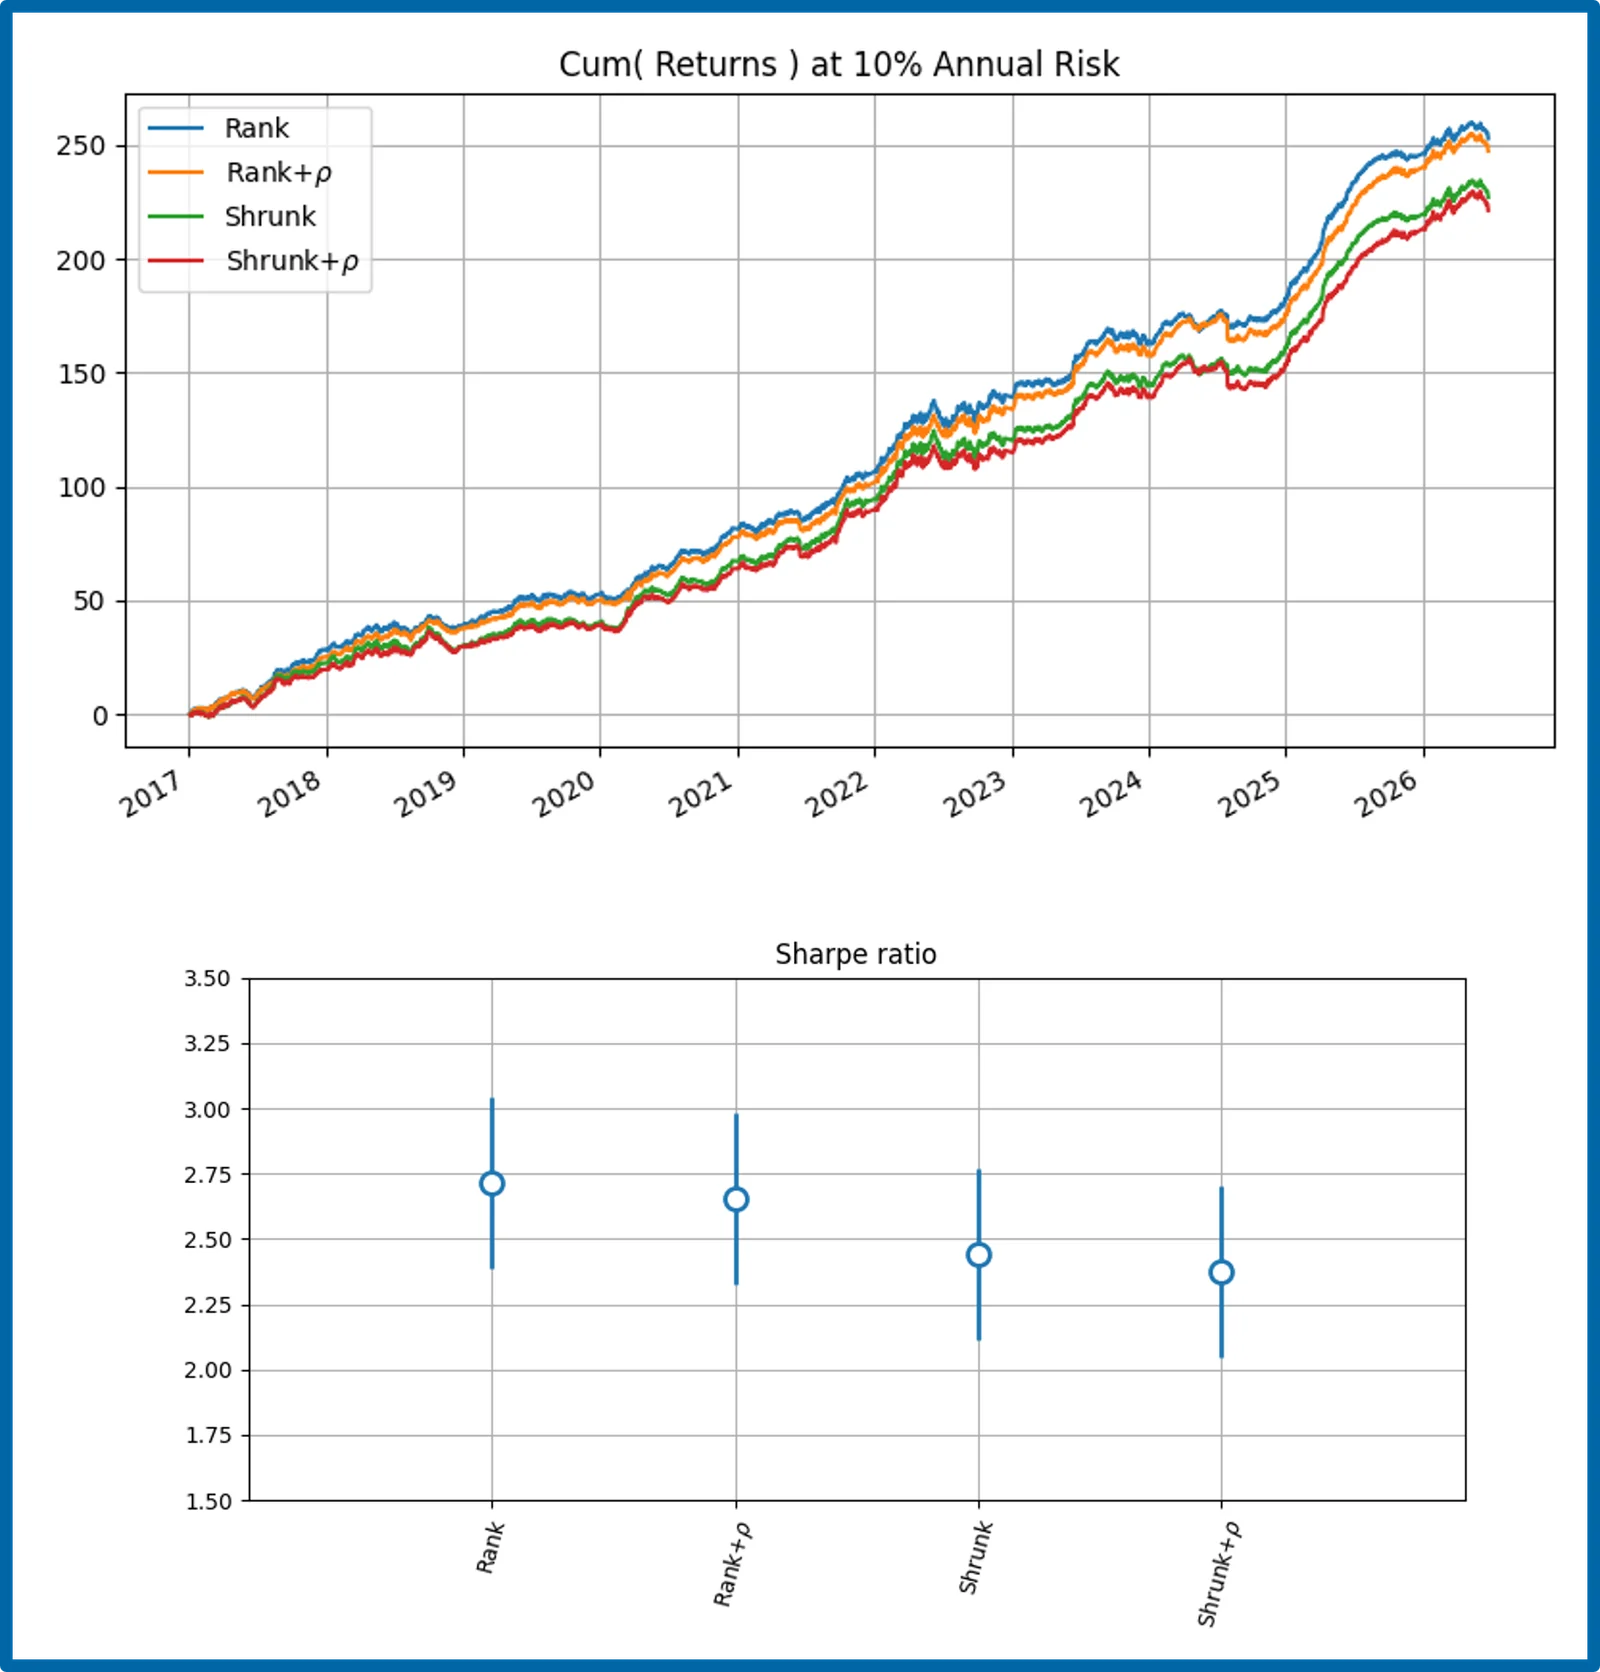
- 이처럼 다양한 포트폴리오에서는 순위 기반 SR과 축소(Shrunk) SR 사용 간의 차이, 그리고 상관관계 포함 여부에 따른 차이가 작았습니다.
- 단순한 순위 기반 방법은 포트폴리오의 일부 변형을 포함한 여러 비교에서 약간 더 높은 SR을 보였으며, SR 차이는 약 0.28이었습니다.
- 상관관계 계수를 포함하면 약 0.06의 차이가 나타났으며, 일반적으로 추가 이점은 없는 것으로 나타났습니다.
- => 비교한 시나리오 간에는 작은 차이만 관찰되었으며, 통계적 유의성도 낮았습니다.
계약 비중
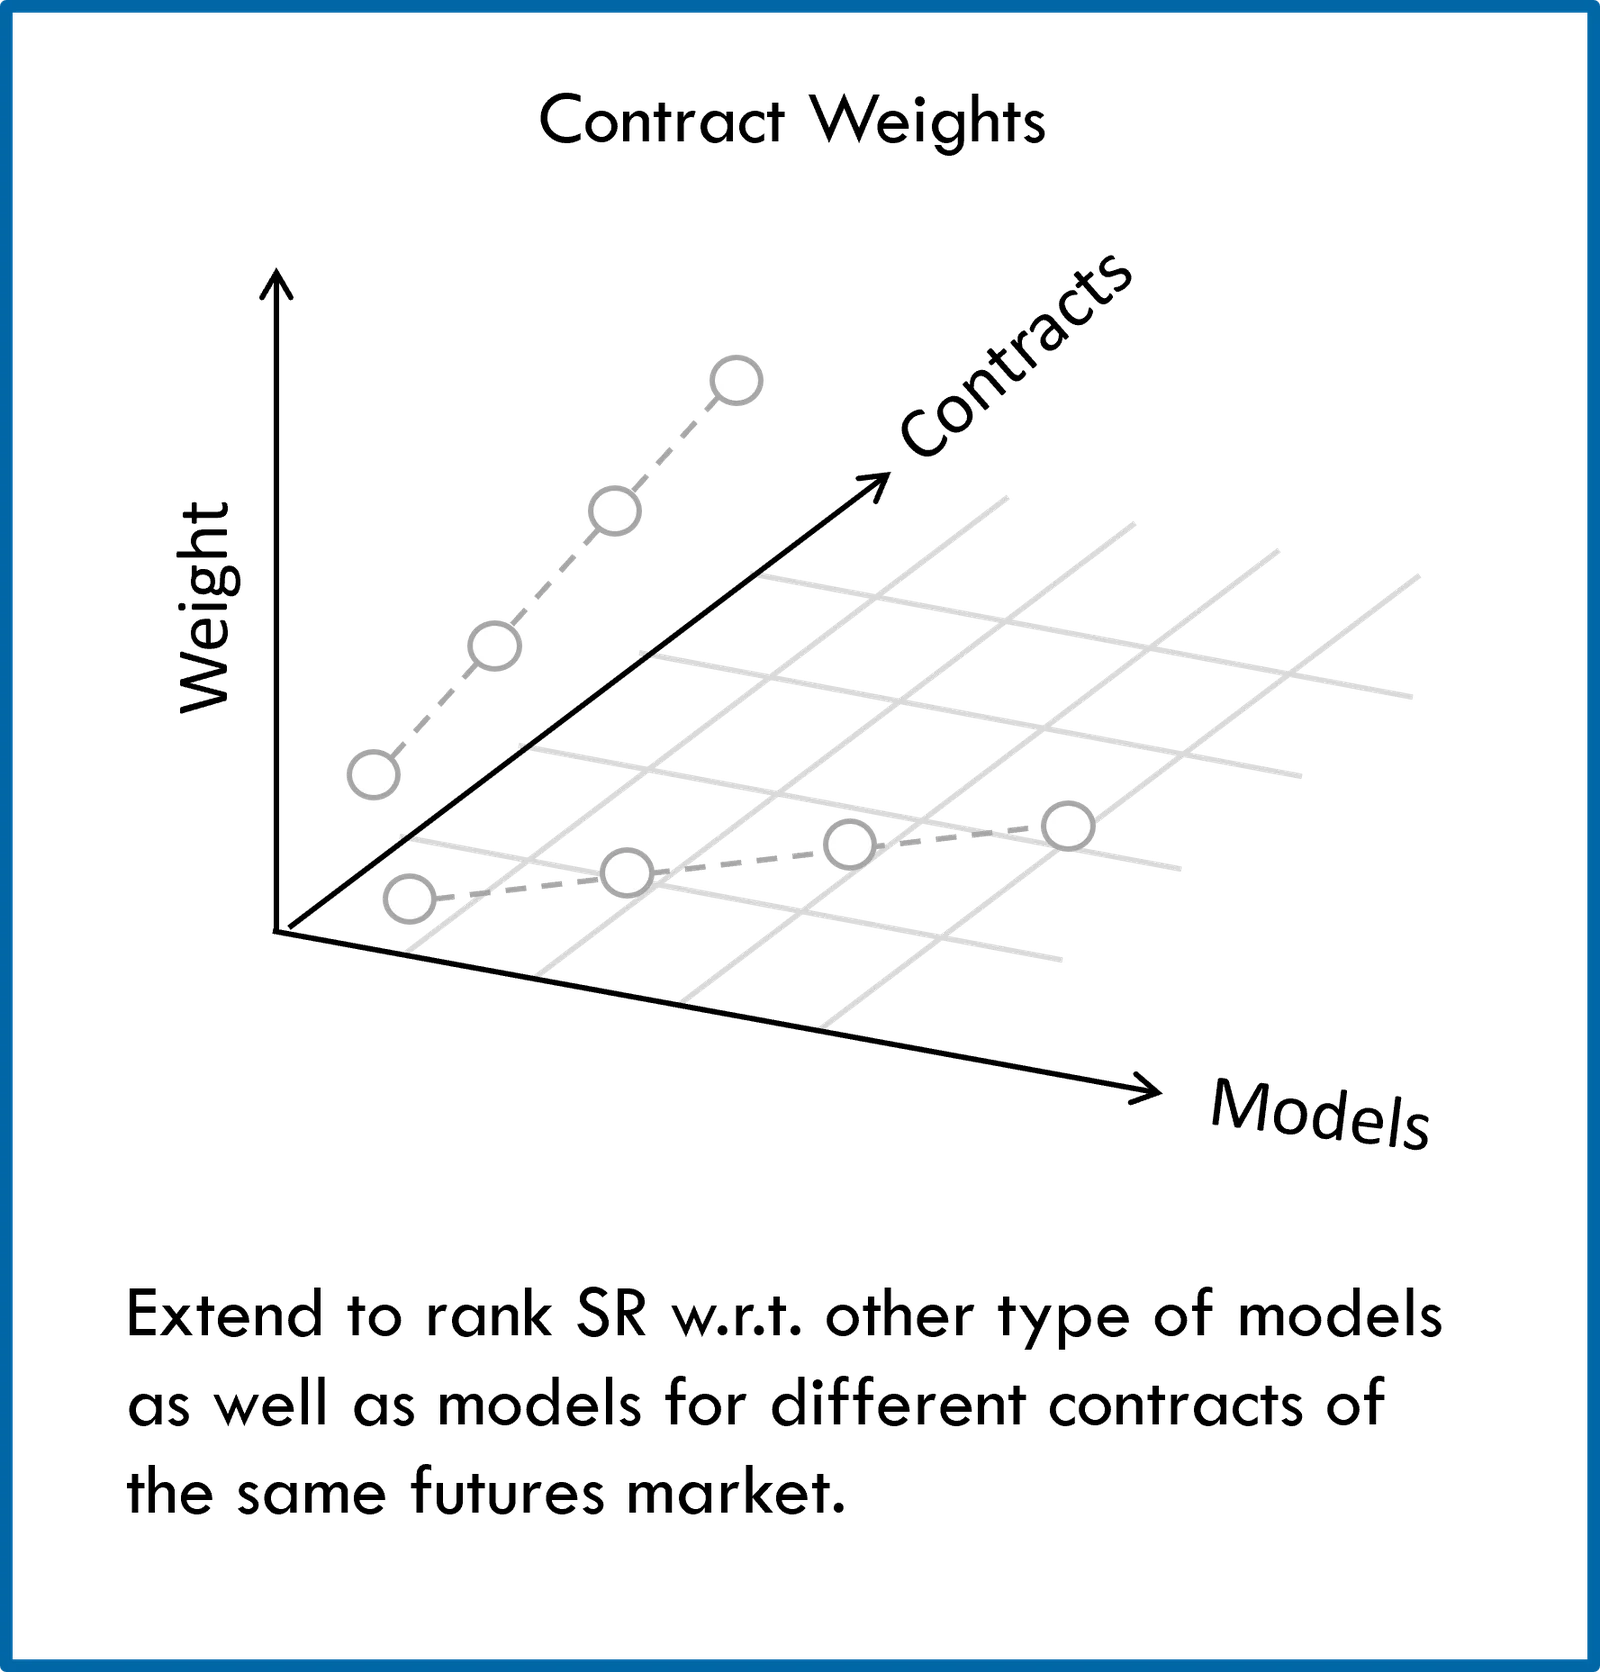
- AILA 모델링 프로세스는 서로 다른 종류의 모델을 허용할 뿐만 아니라, 서로 다른 계약(예: 서로 다른 계절적 요인 등에 노출될 수 있는 계약)을 개별적으로 모델링하는 것도 허용합니다.
- 따라서 계약을 개별적으로 모델링한 상태에서, 모델 유형과 계약 모두에 걸쳐 서로 다른 (순위 기반) 비중을 허용하도록 비교를 확장했습니다.
- 이 경우에도 결과는 작은 차이를 나타냈으며, 동일 계약 비중을 사용할 때보다 가중 계약 비중을 사용할 때 SR이 0.16 감소했습니다.
- 모델 유형과 같은 순위 기반 방식을 사용하여 개별 모델링한 계약에 서로 다른 비중을 두는 것에서 이점은 나타나지 않았습니다.
결론
- AILA 배분 기회는 유리한 롱 또는 숏 조건을 알리는 모델에 기반합니다.
- 동일 자산에 여러 모델을 사용할 수 있으며, 본 분석에서는 기대 성과와 성과 상관관계의 추정치를 사용하여 모델을 결합하는 몇 가지 방법을 비교합니다.
- 기대 성과 추정에 따르는 큰 불확실성을 고려하여, 단순하면서도 어느 정도 정규화된 두 가지 방식인 순위 기반 SR 값과 축소(Shrunk) SR 값을 사용하는 접근 방식을 비교합니다.
- 같은 이유로 모델 상관관계 계수를 사용한 결과도 비교하며, 이는 분산의 맥락에서 성과 중첩만을 다루기 위한 것이므로 모델 간 상대 스프레드를 만들 가능성은 고려하지 않습니다.
- 결과는 이러한 방법 세부 사항의 변화가 AILA 포트폴리오 결과에 미치는 영향이 작다는 것을 보여줍니다.
- 관찰된 작은 차이는 유의하지 않은 것으로 판단되지만, 순위 기반 방식이 축소 방식보다 나은 경향이 있고, 이러한 유형의 분산형 포트폴리오에서는 모델 상관관계를 포함해도 이점이 없음을 나타냅니다.
- AILA 접근 방식에서는 특정 시장의 서로 다른 계약을 개별적으로 모델링할 수 있으며, 동일한 (순위 기반) 방식을 적용하여 계약에 서로 다른 비중을 두었으나, 포트폴리오 결과에 미치는 영향은 마찬가지로 미미했습니다.