
固定風險產品
本頁譯自英文,內容以英文版本為準。 閱讀英文版
動機
- 固定風險(FRISK)投資組合以資產風險而非名目配置來定義,為其他 AiLA 產品提供另一種替代方法。
- 其目的在於允許使用在風險調整後績效脈絡中居於核心地位的輸入參數,並優先考量投資組合的風險輪廓,而非各種配置條件。
- 在各項資產彼此獨立且 E [ r % / 𝜎 % ] 均相等的情境下,凱利下注原則(Kelly betting)等古典論點會建議為每項資產分配相近的風險。
- 然而,資產往往既非彼此獨立,下注優勢也不相等;因此,每項資產都提供若干靜態參數。此一初始設定未來可能會進一步發展。
- 須注意的是,由於風險與配置之間呈非線性關係,以風險而言分布均勻的投資組合,在將配置權重加總比較時可能顯得遠不均勻。
參數(每項資產)
- 資產風險:個別資產在被配置時的年化風險目標,以占總資本的百分比表示。
- 資產群組:與資產相關的類股或風險群組名稱,用於計算風險縮放係數,亦即可選擇將資產拆分為分別處理的群組。
- 多空比率:多頭與空頭訊號權重的比率,例如在其他條件相同下,特定資產若設為 0.5,空頭權重即為多頭權重的一半。
- 部位:僅允許多頭(L)、空頭(S)或兩者皆可(LS)。
投資組合風險
- 每項資產分配固定的風險目標,使資產群組及投資組合的風險與資產配置數量直接相關。
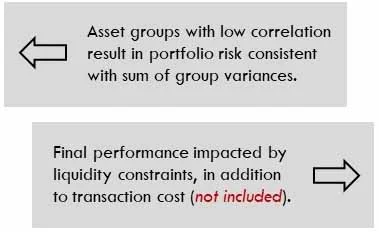
- 各資產群組獨立處理。然而在同一資產群組內,變異數以風險模型估計;若高度相關的資產造成變異數過高,則將群組配置向下縮放。
- 範例:金屬資產群組
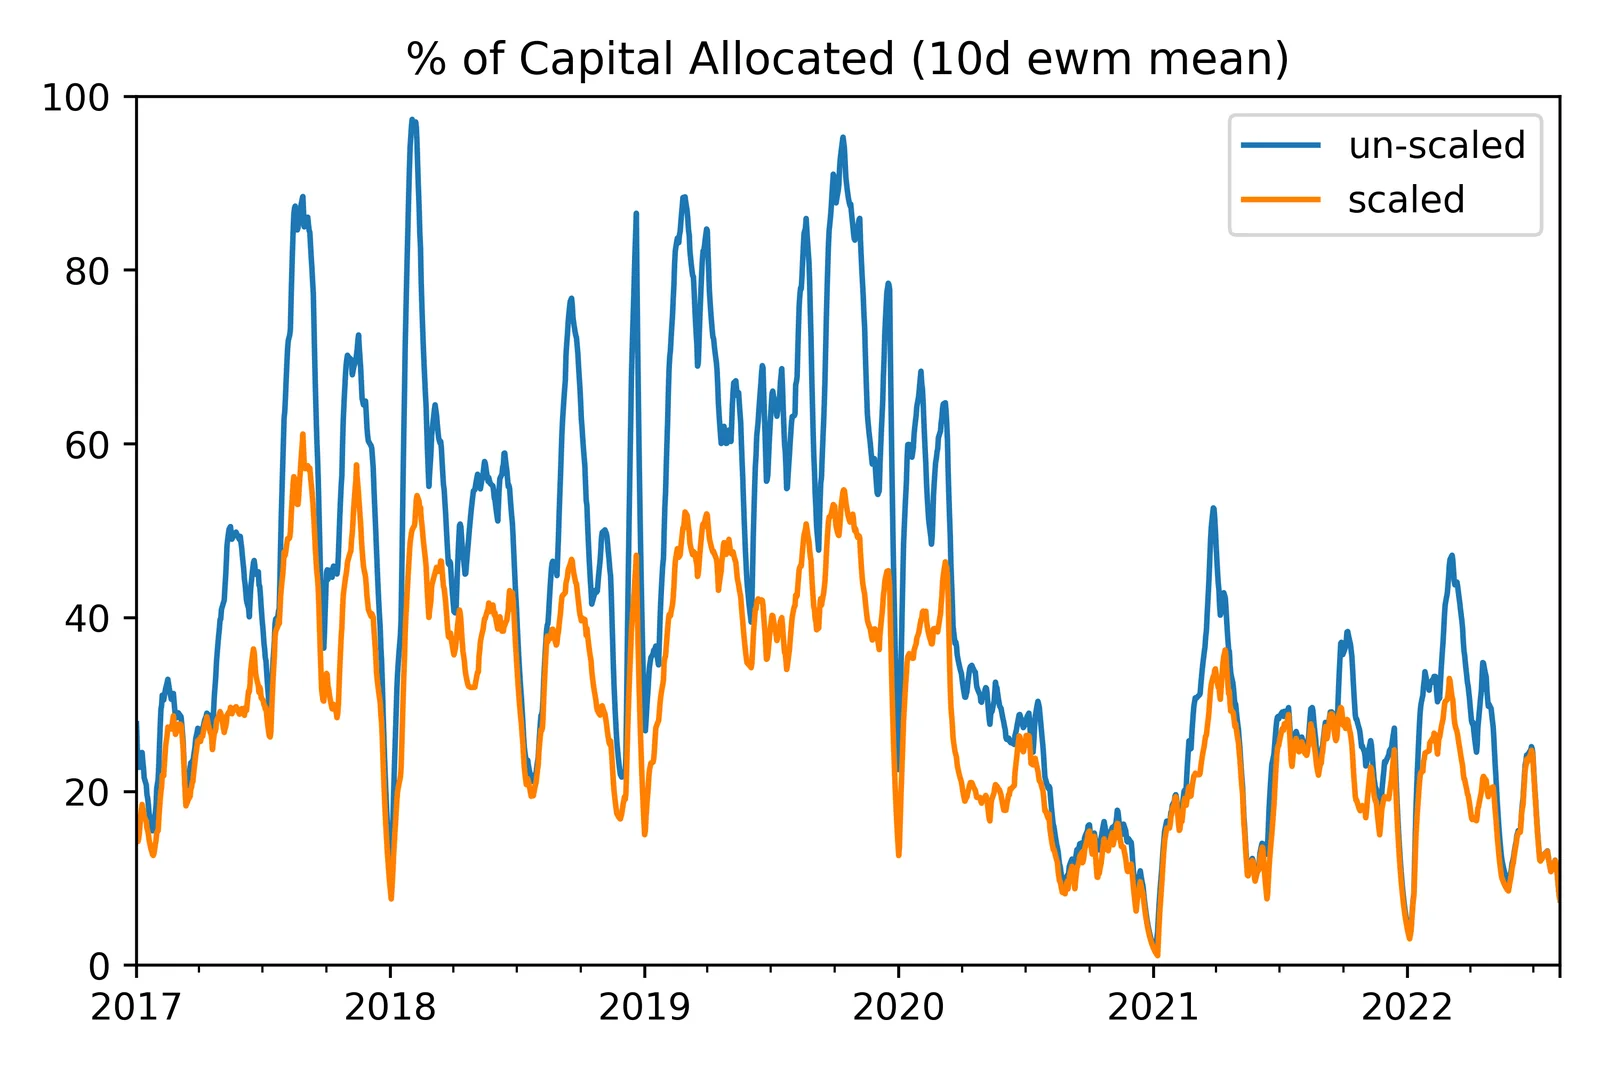
- 當同時存在許多相似資產時(例如同時配置數口黃金合約),風險縮放會降低配置權重。
- 這使投資組合的配置及風險輪廓隨時間更加均勻。
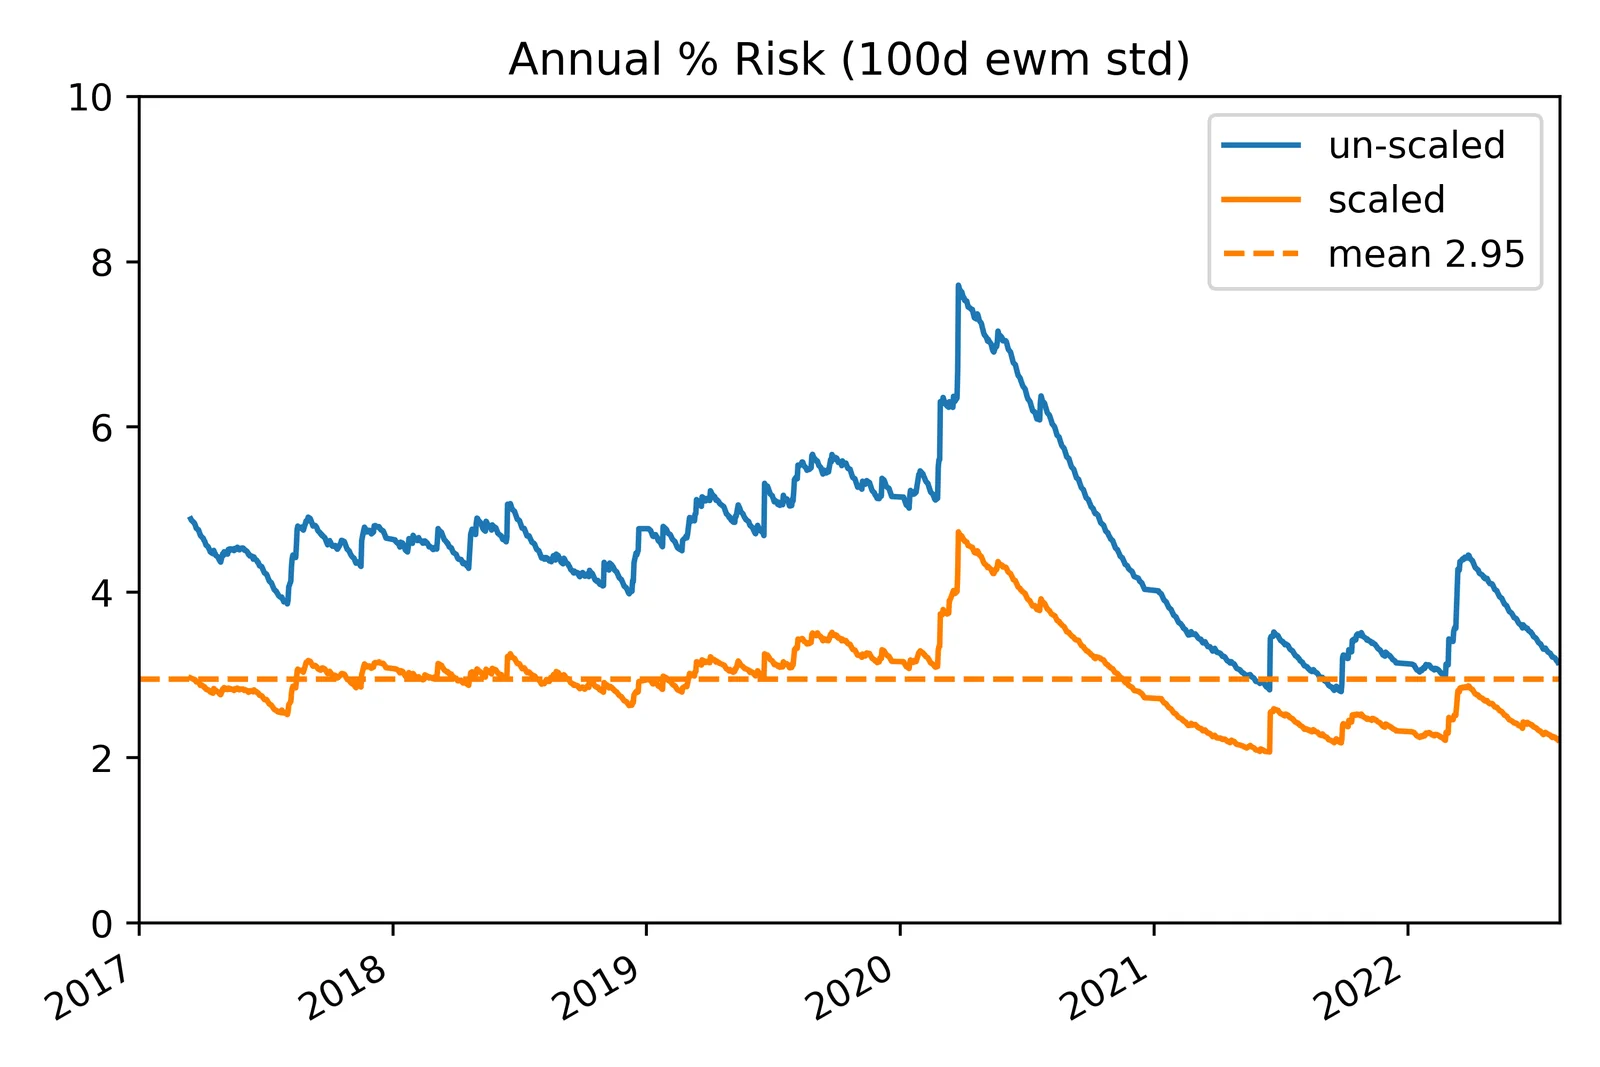
- 縮放係數將最大風險維持在等同於一組獨立資產的水準,使群組風險與依配置資產數量所預期的風險相近。
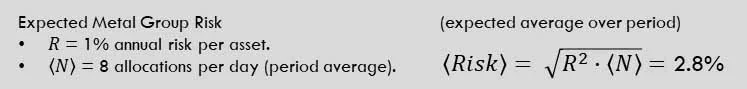
- 所分配的風險與實際達成的風險高度吻合,但配置數量可能隨時間大幅變動。
最終特性
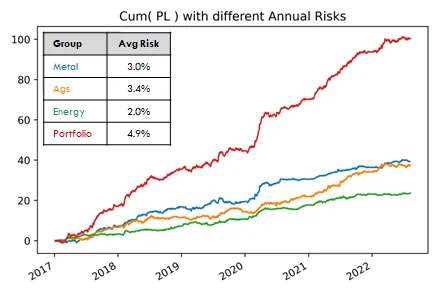
- 投資組合風險刻意隨當時配置訊號的數量而增加,類似於等價下注的數量;而群組風險縮放則處理資產可能高度相關的情況,類似於多個下注實際上是同一個下注。
- 然而,配置訊號數量異常多的期間可能導致槓桿顯著升高,因此會縮放投資組合配置,使已配置資本不超過所設定的最大值。
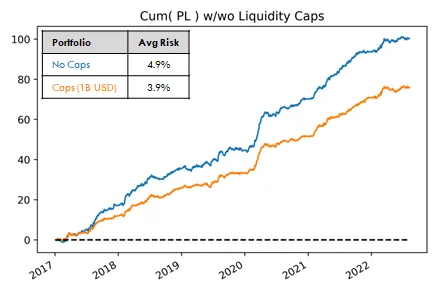
- FRISK 投資組合建構完成後,會套用與自動化指數方法論相同的執行邏輯,其中流動性限制等因素將影響結果,並限制某些資產的風險。
結論
- 所謂的 AiLA 固定風險(FRISK)投資組合方法論,提供一套簡單的架構,以風險作為輸入來定義產品,而非讓風險成為各種配置條件的結果。
- 目前的 FRISK 架構僅具有限的自動化功能,因此需要事先對產品的風險輪廓有更明確的看法。
- 另一方面,此架構在資產設定上提供高度的細緻度,可依據在產品程式碼之外取得的原則與結果,進行詳細的定義。
- 因此,FRISK 投資組合架構可能非常適合用於探索傳統 AiLA 產品所無法實現的替代定義,或用於更特定、持續演進的產品。