
고정 위험 상품
영어 원문을 번역한 페이지입니다. 영어 원문이 기준입니다. 영어 원문 보기
동기
- 고정 위험(FRISK) 포트폴리오는 명목 배분이 아닌 자산 위험으로 정의된다는 점에서 다른 AiLA 상품에 대한 대안적 접근 방식을 제공합니다.
- 그 목적은 위험 조정 성과의 맥락에서 핵심이 되며, 서로 다른 배분 기준보다 포트폴리오의 위험 프로파일을 우선하는 입력값을 사용할 수 있도록 하는 것입니다.
- 모든 자산이 동일한 E [ r % / 𝜎 % ] 를 갖는 독립 자산 시나리오에서는, 켈리 베팅 원칙과 같은 고전적 논거에 따르면 각 자산에 비슷한 위험을 할당해야 합니다.
- 그러나 자산이 서로 독립적이지 않거나 베팅 우위가 동일하지 않은 경우가 많으므로, 각 자산에 대해 여러 정적 파라미터를 사용할 수 있습니다. 이 초기 설정은 향후 더 발전할 수 있습니다.
- 위험과 배분 사이의 관계가 비선형이므로, 위험 측면에서 고르게 분산된 포트폴리오라도 배분 비중을 합산하여 비교하면 훨씬 덜 고르게 보일 수 있다는 점에 유의해야 합니다.
파라미터(자산별)
- 자산 위험: 배분 시 개별 자산의 연간 위험 목표이며, 총 자본 대비 백분율로 표시합니다.
- 자산 그룹: 자산에 연계된 섹터 또는 위험 그룹 이름으로, 위험 조정 계수 계산에 사용됩니다. 즉 자산을 별도로 처리하는 그룹으로 나눌 수 있는 옵션입니다.
- L/S 비율: 롱 시그널 비중과 숏 시그널 비중의 비율입니다. 즉 특정 자산에 대해 0.5이면, 다른 조건이 모두 같을 때 숏 비중이 롱 비중의 절반이 됩니다.
- 포지션: 롱만(L), 숏만(S) 또는 둘 다(LS) 허용합니다.
포트폴리오 위험
- 자산별로 할당한 고정 위험 목표로 인해, 자산 그룹 위험과 포트폴리오 위험은 자산 배분 수와 직접 연관됩니다.
- 자산 그룹은 독립적으로 처리합니다. 다만 자산 그룹 내에서는 위험 모델을 사용하여 분산을 추정하며, 상관관계가 높은 자산으로 인해 분산이 과도한 경우 그룹 배분을 축소합니다.
- 예: 금속 자산 그룹
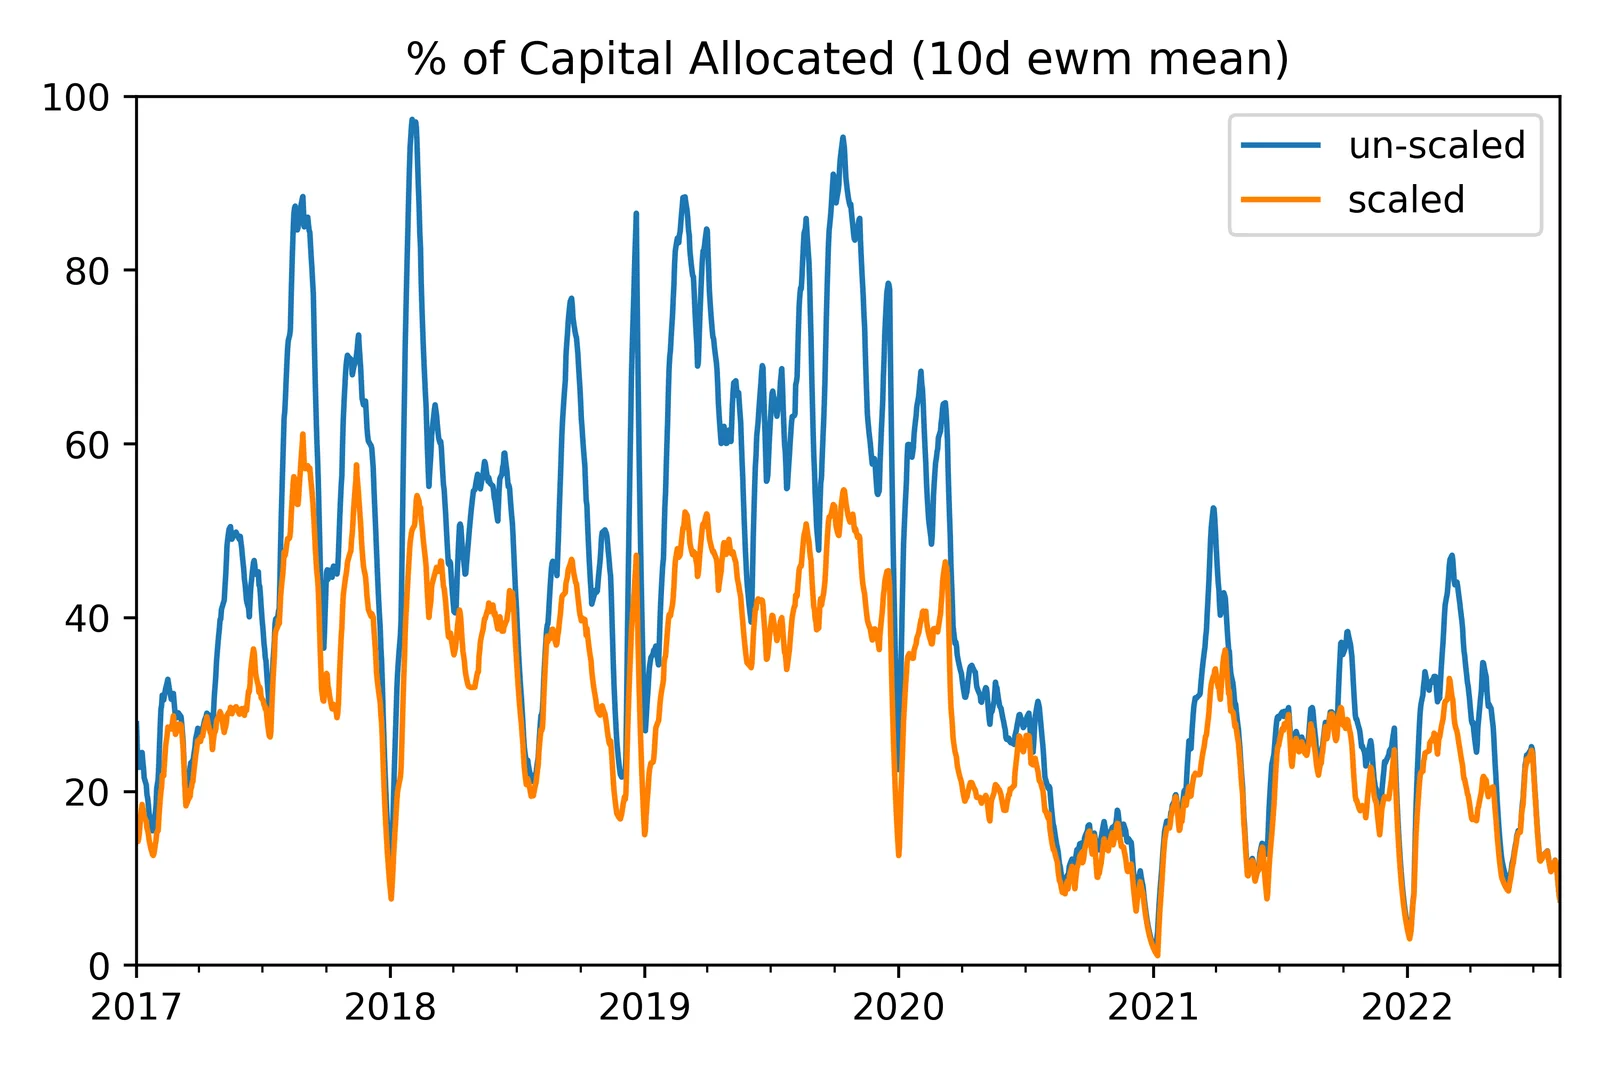
- 비슷한 자산이 많은 시점(예: 여러 금 계약이 동시에 배분되는 경우)에는 위험 조정이 배분 비중을 줄입니다.
- 그 결과 시간에 걸쳐 포트폴리오 배분과 위험 프로파일이 더 균일해집니다.
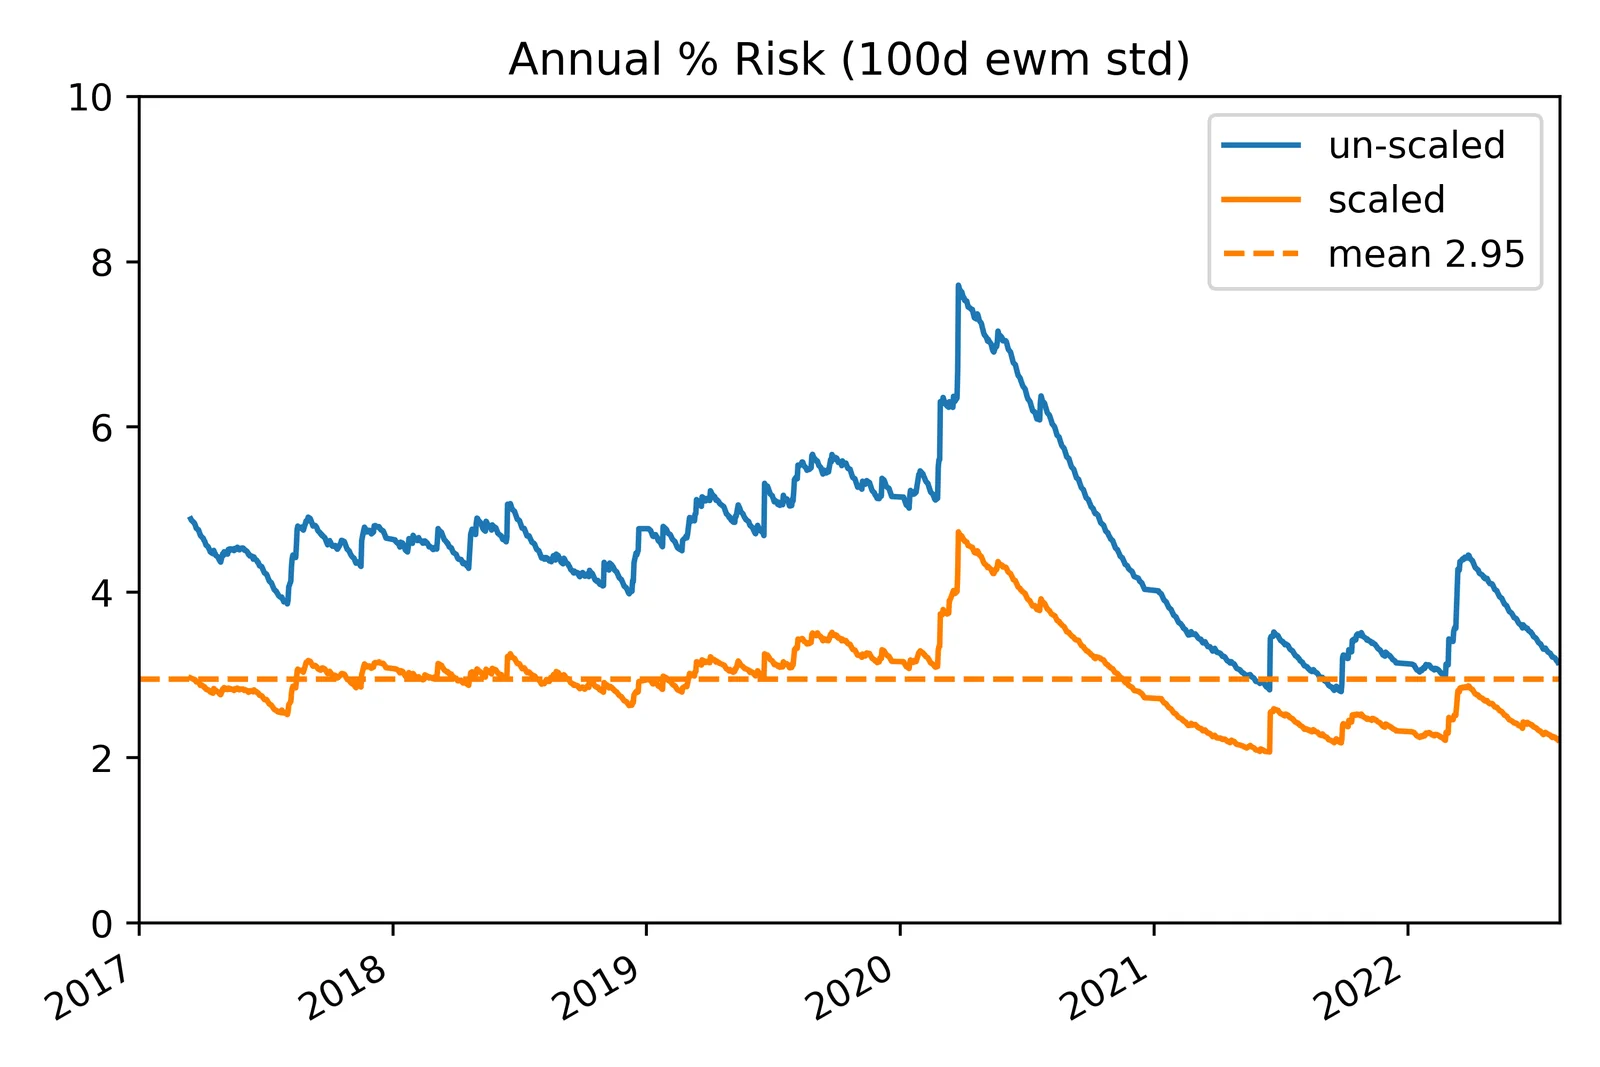
- 조정 계수는 독립 자산 집합의 위험과 같은 최대 위험을 유지하며, 그 결과 그룹 위험은 배분된 자산 수로부터 예상되는 수준과 비슷해집니다.
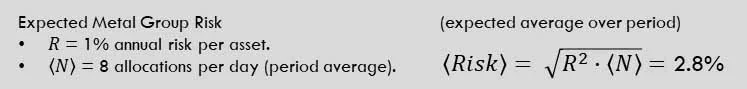
- 할당한 위험과 실현된 위험은 잘 일치하지만, 배분 수는 시간에 따라 크게 변할 수 있습니다.
최종 특성
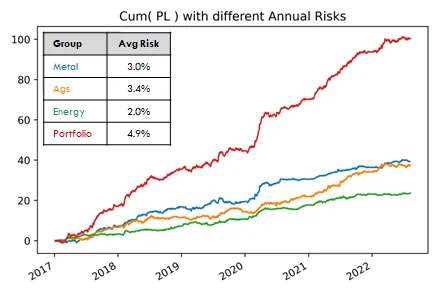
- 포트폴리오 위험은 당시 배분 시그널 수(즉 동등한 베팅의 수에 해당)에 따라 의도적으로 증가하며, 그룹 위험 조정은 상관관계가 높은 자산의 가능성(즉 여러 베팅이 사실상 같은 베팅인 경우에 해당)에 대응합니다.
- 그러나 배분 시그널이 비정상적으로 많은 기간에는 레버리지가 크게 높아질 수 있으므로, 배분 자본이 지정된 최대치를 넘지 않도록 포트폴리오 배분을 조정합니다.
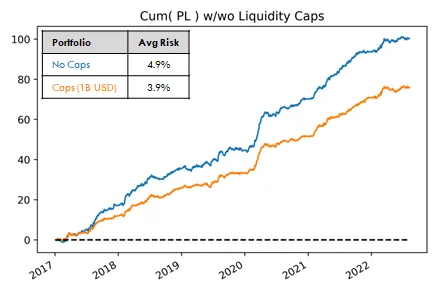
- FRISK 포트폴리오를 구성한 후에는 자동화된 지수 방법론에서 사용하는 것과 같은 실행 로직을 적용하며, 이때 유동성 제약 등이 결과에 영향을 미치고 일부 자산의 위험을 제한합니다.
결론
- 이른바 AiLA 고정 위험(FRISK) 포트폴리오 방법론은, 위험을 서로 다른 배분 기준의 결과가 아닌 입력값으로 하여 상품을 정의하는 단순한 프레임워크를 제공합니다.
- 현재 FRISK 프레임워크는 자동화 기능이 제한적이므로, 상품의 위험 프로파일에 대해 사전에 더 명확한 관점이 필요합니다.
- 반면 자산 구성 측면에서 높은 세분성을 제공하여, 상품 코드 외부에서 얻은 원칙과 결과에 기반한 상세한 정의를 할 수 있습니다.
- 따라서 FRISK 포트폴리오 프레임워크는 전통적인 AiLA 상품에서 가능한 것과 다른 정의를 탐색하거나, 보다 특화되었거나 진화하는 상품에 적합할 수 있습니다.