
固定リスク型プロダクト
英語からの翻訳です。英語の原文を正とします。 英語で読む
動機
- 固定リスク(FRISK)ポートフォリオは、想定元本ベースのアロケーションではなく資産のリスクによって定義される点で、他の AiLA プロダクトとは異なるアプローチを提供します。
- その意図は、リスク調整後パフォーマンスの文脈で中心となる量を入力として用いることを可能にし、さまざまなアロケーション基準よりもポートフォリオのリスク・プロファイルを優先することにあります。
- 独立した資産がすべて等しい E [ r % / 𝜎 % ] を持つシナリオでは、ケリー基準の原則のような古典的な議論から、各資産に同程度のリスクを割り当てることが示唆されます。
- しかし、資産は独立でないことが多く、ベッティングの優位性も等しくはないため、資産ごとにいくつかの静的パラメータを設定できるようにしています。この初期設定は、今後さらに発展する可能性があります。
- なお、リスクとアロケーションの関係は非線形であるため、リスクの面で均等に分散したポートフォリオでも、アロケーション・ウェイトを合計して比較すると、はるかに不均等に見える場合がある点に留意が必要です。
パラメータ(資産ごと)
- 資産リスク:配分された際の個々の資産の年間リスク目標で、総資本に対する比率で表します。
- 資産グループ:資産に対応するセクターまたはリスク・グループの名称で、リスク・スケール係数の算出に用います。すなわち、資産を別々に扱うグループに分けるためのオプションです。
- L/S 比率:ロングとショートのシグナル・ウェイトの比率です。例えば、ある資産について 0.5 とすると、他の条件がすべて同じであれば、ショートのウェイトはロングのウェイトの半分になります。
- ポジション:ロングのみ(L)、ショートのみ(S)、または両方(LS)を許容します。
ポートフォリオのリスク
- 資産ごとに固定のリスク目標を割り当てるため、資産グループとポートフォリオのリスクは、資産のアロケーションの数に直接関係します。
- 資産グループは互いに独立に扱います。ただし資産グループ内では、リスク・モデルを用いて分散を推定し、相関の高い資産によって分散が過大となる場合には、グループのアロケーションを縮小します。
- 例:金属の資産グループ
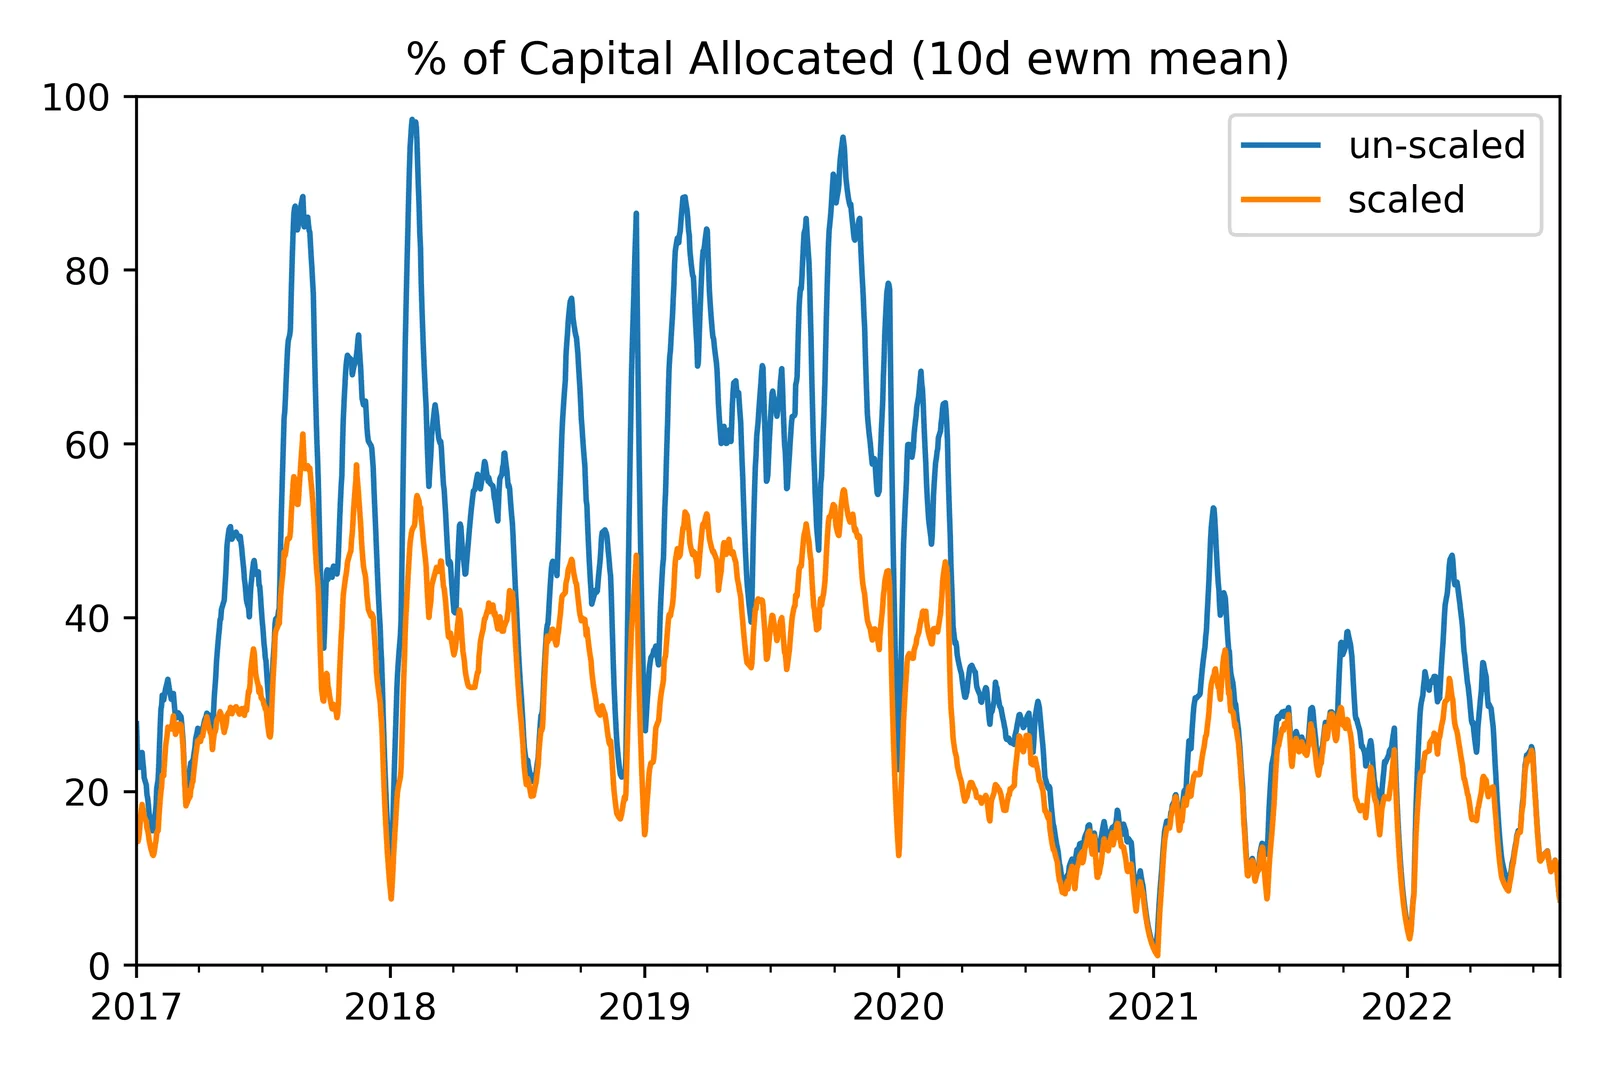
- リスクのスケーリングにより、類似の資産が多い時期、例えば複数の金の限月が同時に配分されている時期には、アロケーション・ウェイトが縮小されます。
- その結果、ポートフォリオのアロケーションとリスク・プロファイルは、時間を通じてより一様になります。
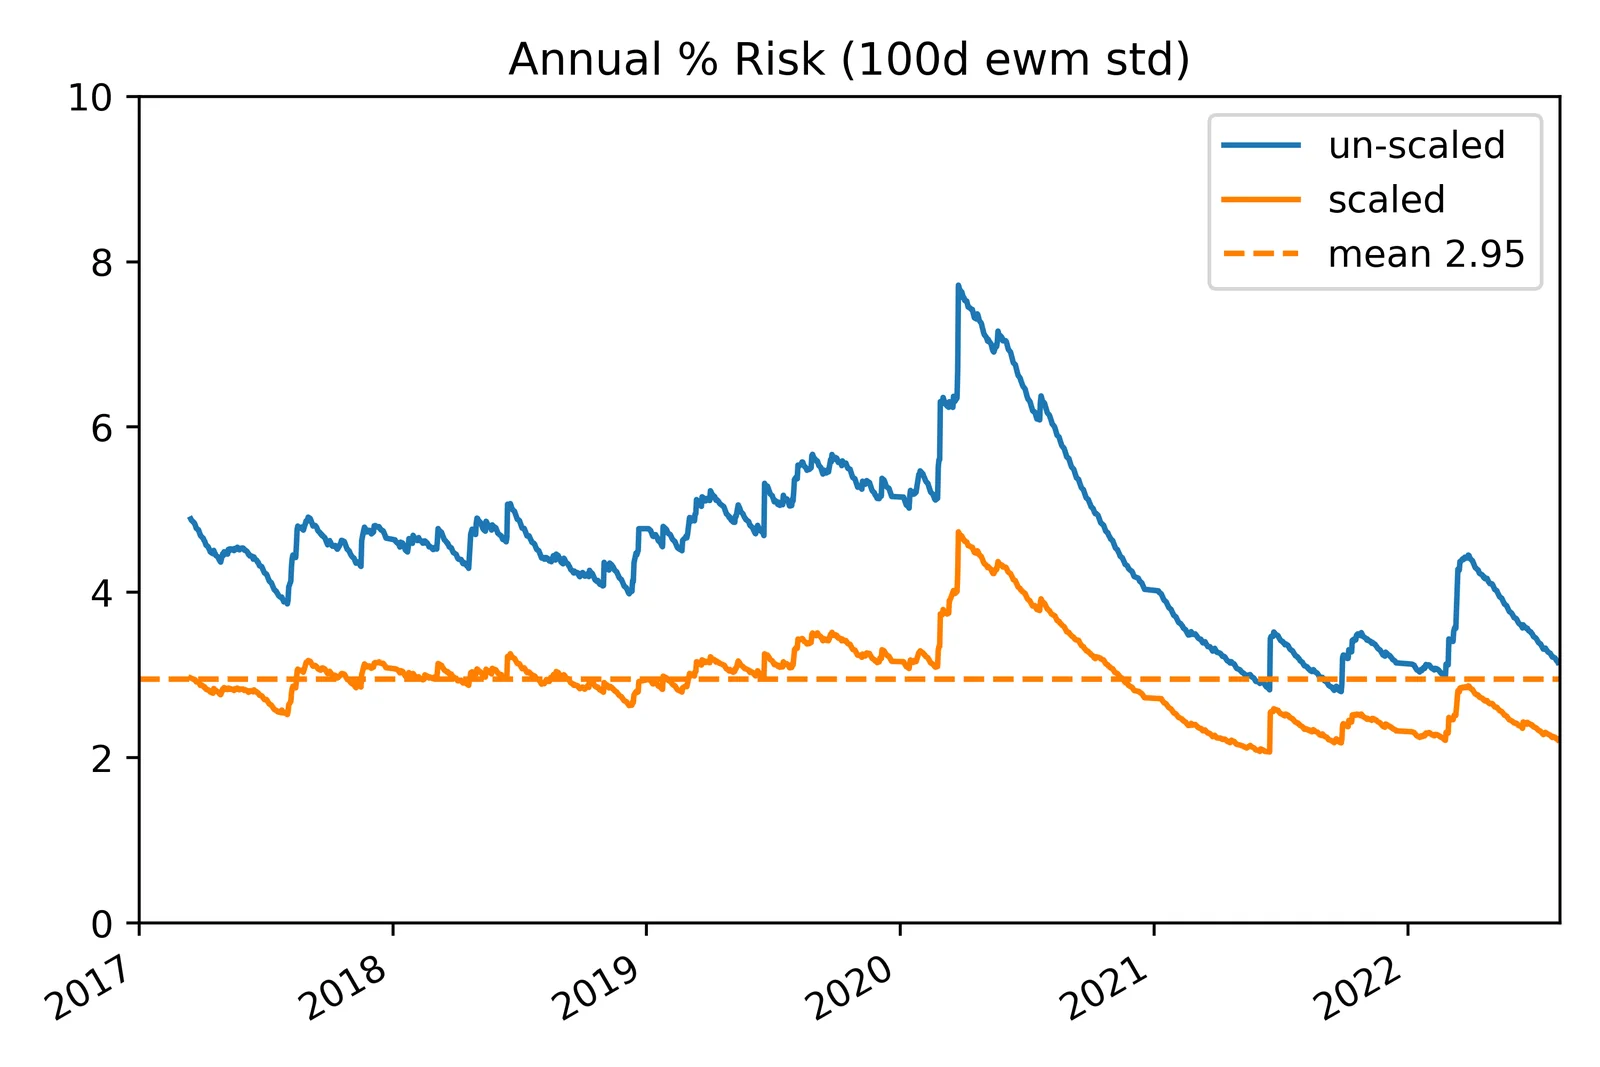
- スケール係数は、最大リスクを独立した資産のセットのリスクと等しく保ちます。その結果、グループのリスクは、配分された資産の数から予想される水準と同程度になります。
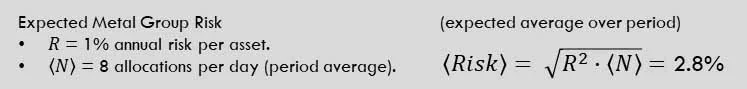
- 割り当てたリスクと実現したリスクはよく対応していますが、アロケーションの数は時間とともに大きく変動し得ます。
最終的な特性
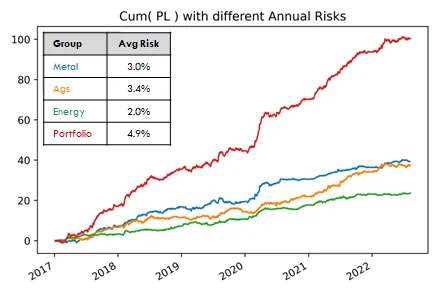
- ポートフォリオのリスクは、その時々のアロケーション・シグナルの数(すなわち同等のベットの数に相当)に応じて意図的に増加します。一方、グループのリスク・スケーリングは、相関の高い資産の可能性(すなわち複数のベットが実質的に同じベットであることに相当)に対処します。
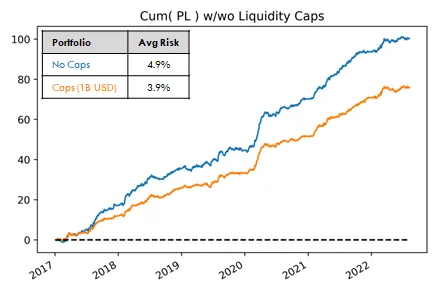
- しかし、アロケーション・シグナルの数が異常に多い期間には、レバレッジが大幅に高まる可能性があるため、配分資本が所定の上限を超えないよう、ポートフォリオのアロケーションをスケーリングします。
- FRISK ポートフォリオを構築した後は、自動化された指数手法と同じ執行ロジックを適用します。そこでは流動性の制約などが結果に影響し、特定の資産のリスクを制限します。
結論
- いわゆる AiLA の固定リスク(FRISK)ポートフォリオ手法は、リスクをさまざまなアロケーション基準の結果としてではなく入力として、プロダクトを定義するためのシンプルなフレームワークを提供します。
- 現在の FRISK フレームワークには自動化された機能が限られているため、プロダクトのリスク・プロファイルについて、事前により明確な見通しを持つことが求められます。
- その一方で、資産の構成について高い粒度を提供しており、プロダクトのコードの外部で得た原則や結果に基づいて、詳細な定義を行うことができます。
- したがって、FRISK ポートフォリオのフレームワークは、従来の AiLA プロダクトの枠内では実現できない別の定義を探る場合や、より特定的なプロダクト、あるいは進化していくプロダクトに適している可能性があります。