
Produtos de risco fixo
Traduzido do inglês. O texto em inglês é a referência. Ler em inglês
Motivação
- A carteira de risco fixo (FRISK) oferece uma abordagem alternativa aos demais produtos AiLA, por ser definida em termos de risco dos ativos, e não de alocações nocionais.
- A intenção é permitir parâmetros de entrada que sejam centrais no contexto do desempenho ajustado ao risco e que priorizem o perfil de risco da carteira, e não diferentes critérios de alocação.
- Em um cenário com ativos independentes que tenham todos o mesmo E [ r % / 𝜎 % ] , argumentos clássicos, como os princípios da aposta de Kelly, sugeririam manter um risco semelhante atribuído a cada ativo.
- No entanto, muitas vezes os ativos não são independentes nem a vantagem da aposta é igual e, por esse motivo, há uma série de parâmetros estáticos disponíveis para cada ativo. Essa configuração inicial possivelmente será aprofundada.
- Cabe observar que, devido à relação não linear entre risco e alocação, uma carteira uniformemente distribuída em termos de risco pode parecer muito menos uniforme quando os pesos de alocação são somados e comparados.
Parâmetros (por ativo)
- Risco do ativo: meta de risco anual de cada ativo quando alocado, como percentual do capital total.
- Grupo do ativo: nome do setor ou grupo de risco associado ao ativo, usado para calcular o fator de escala de risco, ou seja, a opção de dividir os ativos em grupos tratados separadamente.
- Razão L/S: razão entre os pesos dos sinais comprados e vendidos; por exemplo, para um dado ativo, 0.5 faz com que os pesos vendidos sejam metade dos pesos comprados, tudo o mais constante.
- Posição: permite apenas posições compradas (L), vendidas (S) ou ambas (LS).
Risco da carteira
- A meta de risco fixa atribuída a cada ativo resulta em um risco do grupo de ativos, bem como da carteira, diretamente relacionado ao número de alocações em ativos.
- Os grupos de ativos são tratados de forma independente. No entanto, dentro de um grupo de ativos, a variância é estimada com um modelo de risco, e as alocações do grupo são reduzidas em caso de variância excessiva decorrente de ativos altamente correlacionados.
- Exemplo: grupo de ativos de metais
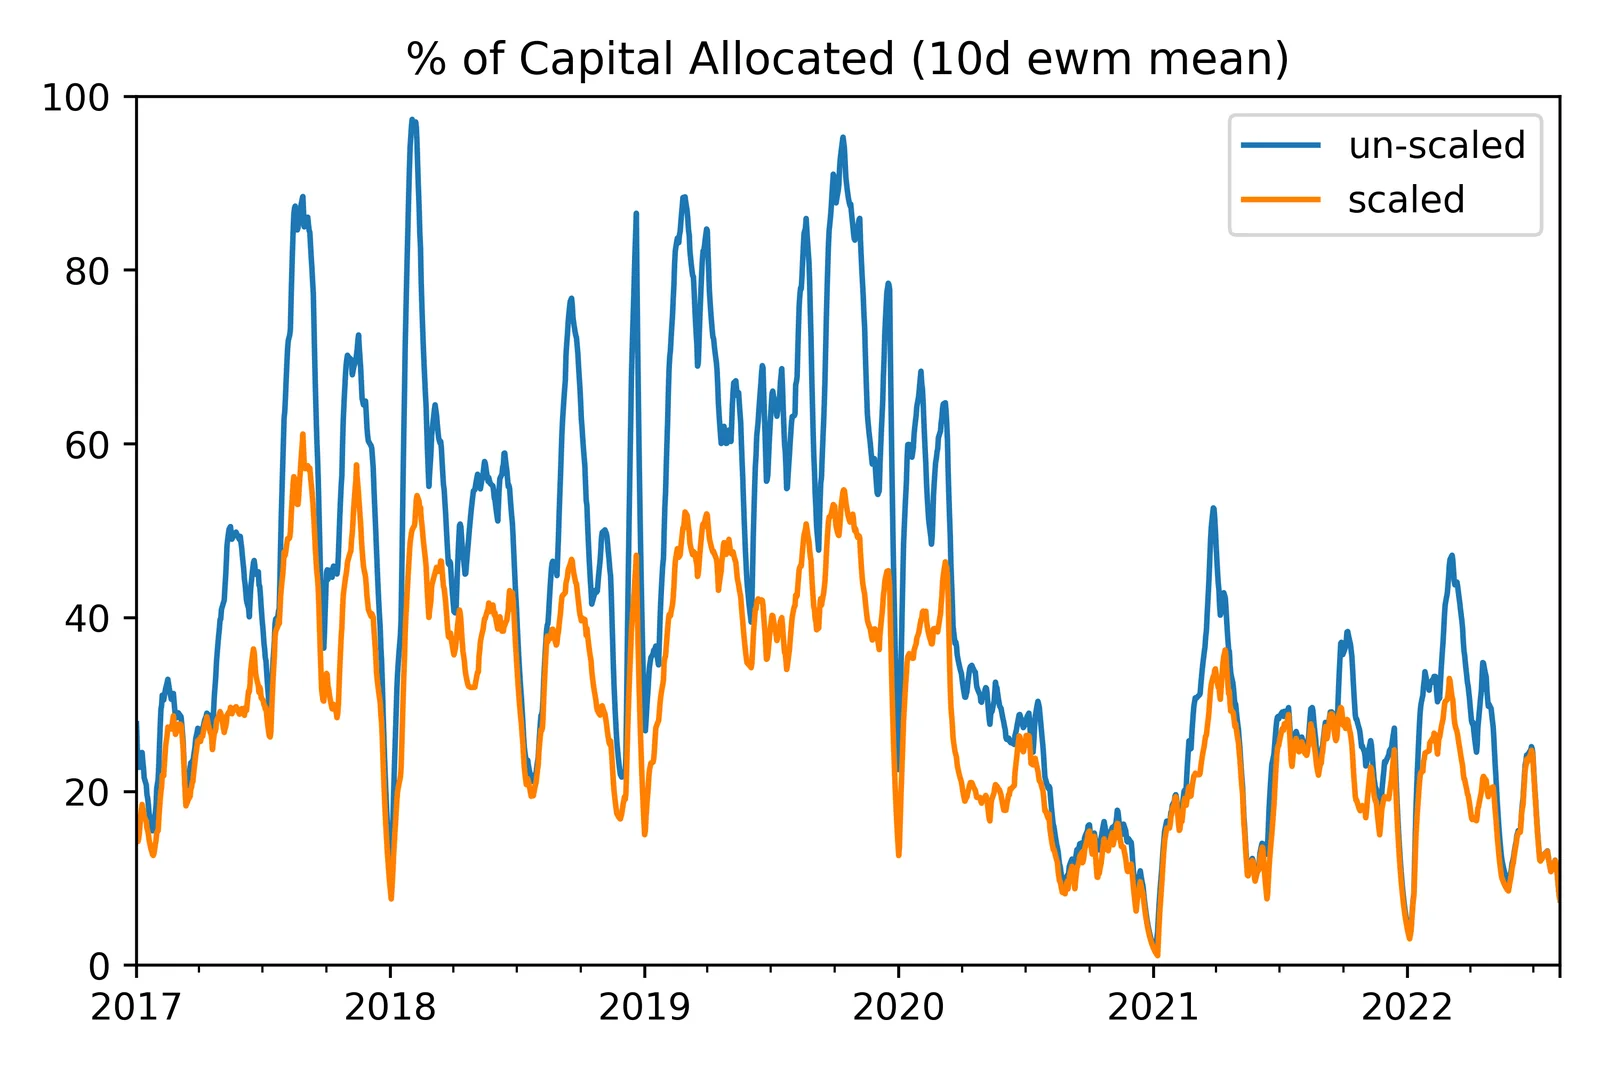
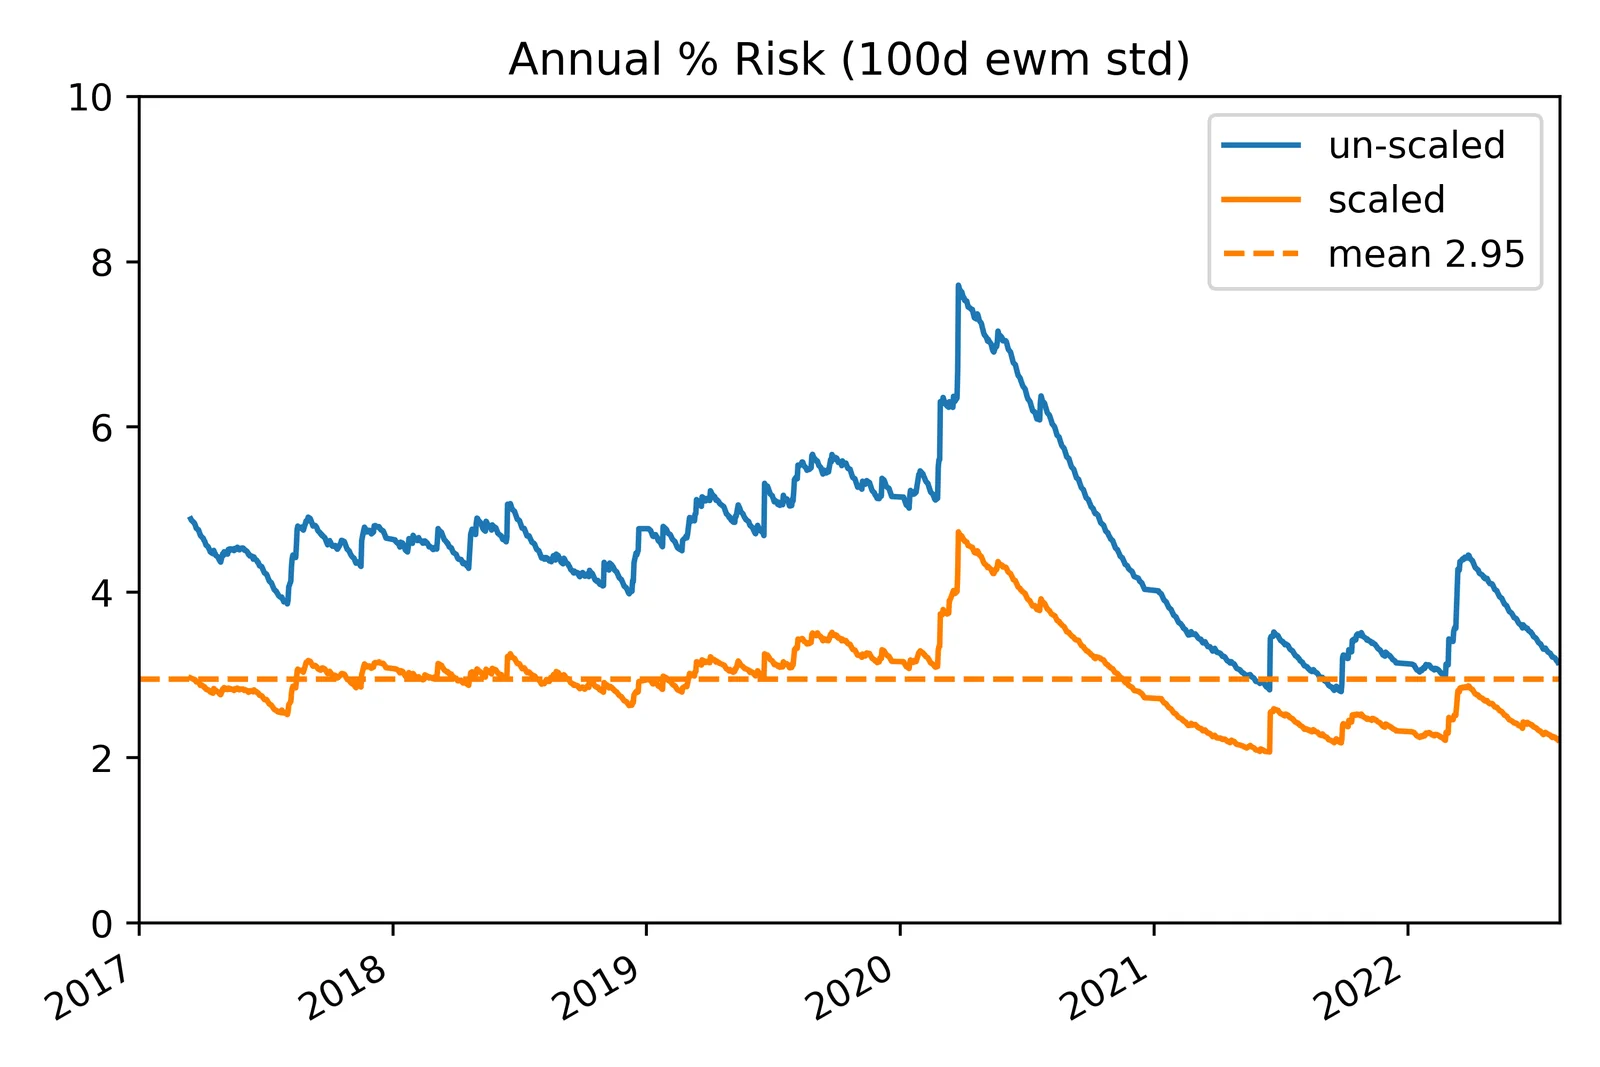
- O ajuste de escala do risco reduz os pesos de alocação nos momentos com muitos ativos semelhantes, por exemplo, vários contratos de ouro alocados ao mesmo tempo.
- Isso resulta em uma alocação da carteira e em um perfil de risco mais uniformes ao longo do tempo.
- O fator de escala mantém um risco máximo igual ao de um conjunto independente de ativos, o que resulta em um risco do grupo semelhante ao esperado a partir do número de ativos alocados.
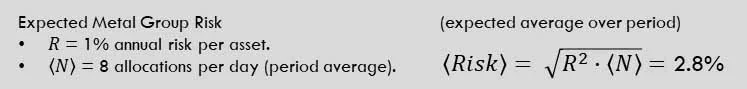
- Boa correspondência entre o risco atribuído e o obtido; no entanto, o número de alocações pode variar significativamente ao longo do tempo.
Propriedades finais
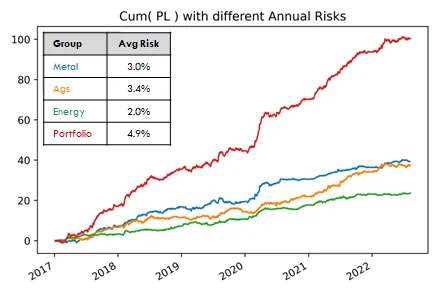
- O risco da carteira aumenta intencionalmente com o número de sinais de alocação vigentes, de forma análoga ao número de apostas equivalentes, ao passo que o ajuste de escala do risco por grupo trata da possibilidade de ativos altamente correlacionados, de forma análoga a várias apostas que, na prática, são a mesma aposta.
- No entanto, períodos com um número incomumente grande de sinais de alocação podem levar a uma alavancagem significativamente maior e, por isso, as alocações da carteira são ajustadas em escala para não exceder um valor máximo especificado de capital alocado.
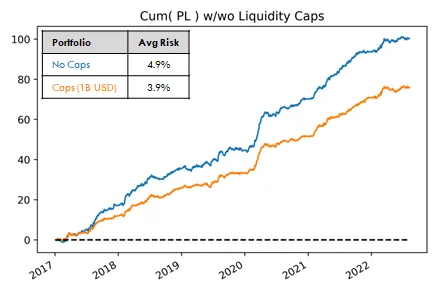
- Depois de construída a carteira FRISK, aplica-se a mesma lógica de execução usada pela metodologia automatizada dos índices, em que as restrições de liquidez, entre outras, afetarão os resultados e limitarão o risco de certos ativos.
Conclusões
- A chamada metodologia de carteira de risco fixo (FRISK) da AiLA oferece uma estrutura simples para definir um produto com base no risco como parâmetro de entrada, em vez de o risco ser uma consequência de diferentes critérios de alocação.
- A estrutura FRISK atual tem apenas uma quantidade limitada de funcionalidades automatizadas e, por isso, exige uma visão a priori mais clara sobre o perfil de risco do produto.
- Por outro lado, oferece alta granularidade na configuração dos ativos, permitindo uma definição detalhada, estabelecida com base em princípios e resultados obtidos fora do código do produto.
- A estrutura de carteira FRISK pode, portanto, ser adequada tanto para explorar definições alternativas às possíveis nos produtos AiLA tradicionais quanto para produtos mais específicos ou em evolução.