
固定风险产品
译自英文。以英文原文为准。 阅读英文版
动机
- 固定风险(FRISK)投资组合以资产风险而非名义配置来定义,从而为其他 AiLA 产品提供了一种替代方法。
- 其目的是允许输入在经风险调整表现背景下处于核心地位的量,并优先考虑投资组合的风险特征,而非各种配置标准。
- 在各资产相互独立且 E [ r % / 𝜎 % ] 均相等的情形下,经典论点(例如凯利下注原则)会建议为每个资产分配相近的风险。
- 然而,资产往往既不相互独立,下注优势也不相等,因此每个资产都有若干静态参数可供设置。这一初始设置未来可能会进一步发展。
- 需要指出的是,由于风险与配置之间存在非线性关系,按风险均匀分布的投资组合,在将配置权重加总比较时可能显得很不均匀。
参数(按资产设置)
- 资产风险:单个资产在被配置时的年化风险目标,以占总资本的百分比表示。
- 资产组别:与资产相关联的板块或风险组名称,用于计算风险缩放因子,即可选择将资产拆分为分别处理的组别。
- 多空比率:多头与空头信号权重之比,例如对于某一资产,在其他条件相同的情况下,0.5 意味着空头权重为多头权重的一半。
- 头寸:仅允许多头(L)、仅允许空头(S),或两者皆可(LS)。
投资组合风险
- 为每个资产设定固定风险目标,使资产组别风险以及投资组合风险与资产配置的数量直接相关。
- 各资产组别相互独立处理。但在资产组别内部,使用风险模型估算方差;若高度相关的资产导致方差过高,则按比例缩减该组别的配置。
- 示例:金属资产组别
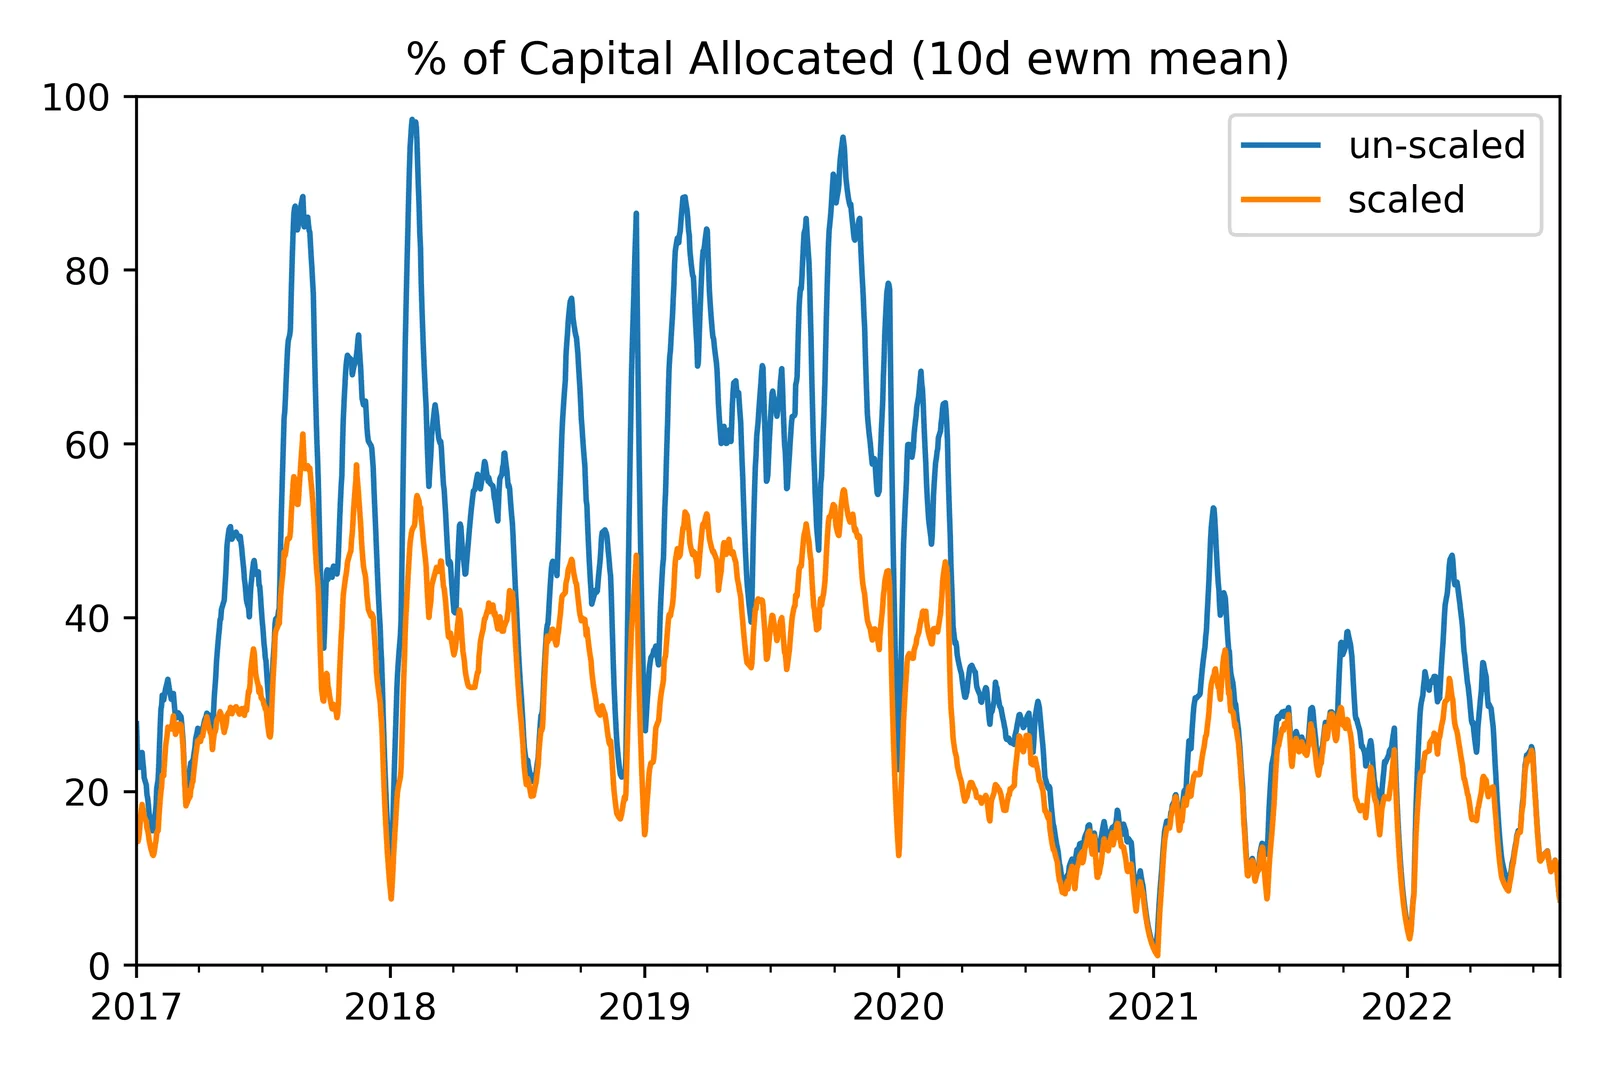
- 当存在许多相似资产时(例如同时配置多个黄金合约),风险缩放会降低配置权重。
- 这使投资组合的配置和风险特征随时间推移更加均匀。
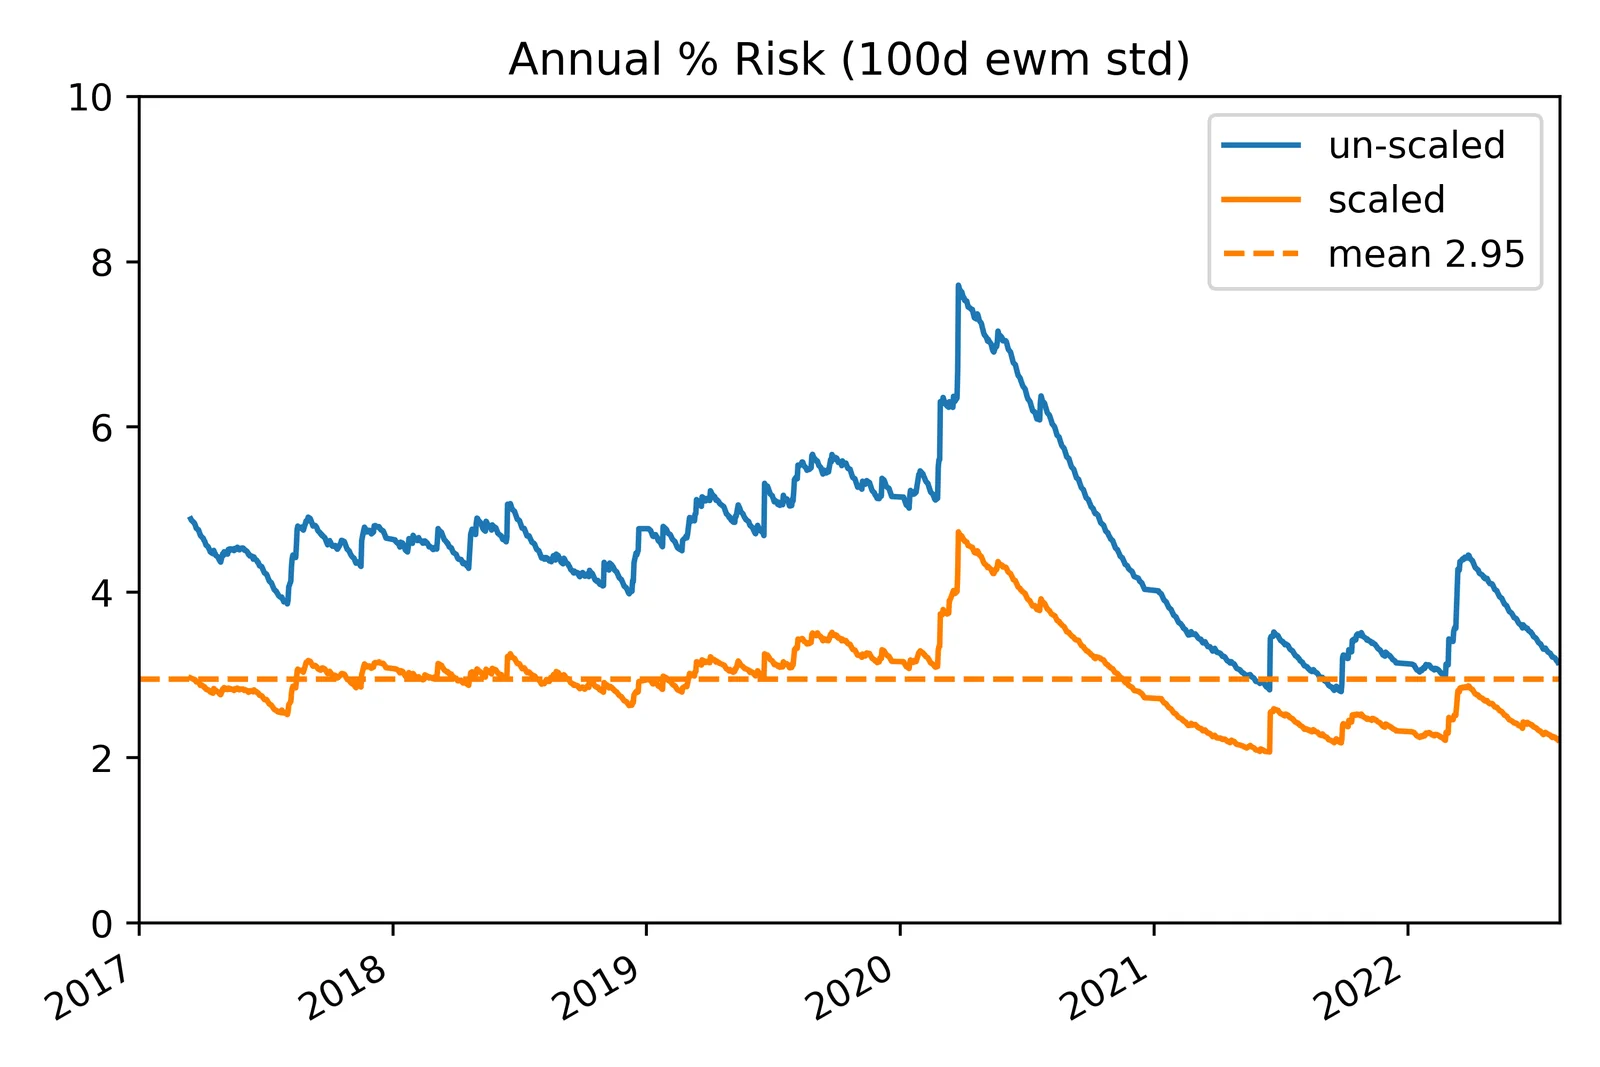
- 缩放因子将最大风险维持在与一组独立资产相同的水平,从而使组别风险与根据已配置资产数量所预期的风险相近。
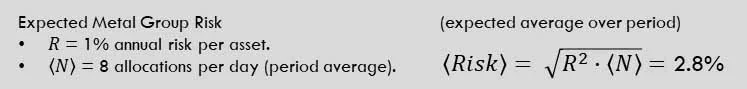
- 设定风险与实际风险之间吻合良好,但配置数量可能随时间显著变化。
最终特性
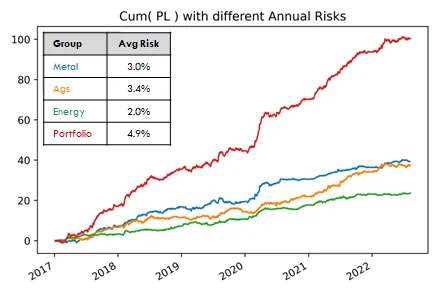
- 投资组合风险有意地随当期配置信号数量的增加而上升,这类似于等效下注的数量;而组别风险缩放则应对资产高度相关的可能性,这类似于多次下注实际上是同一次下注。
- 然而,配置信号数量异常多的时期可能导致杠杆显著上升,因此会对投资组合配置进行缩放,使已配置资本不超过指定的最大值。
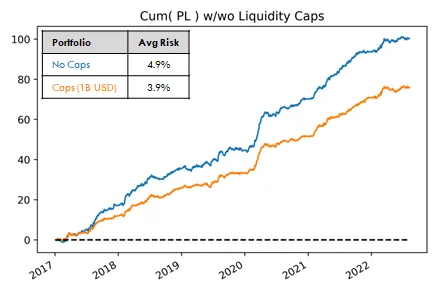
- FRISK 投资组合构建完成后,将应用与自动化指数方法论相同的执行逻辑,其中流动性约束等因素会影响结果并限制某些资产的风险。
结论
- 所谓的 AiLA 固定风险(FRISK)投资组合方法论提供了一个简单的框架,使产品能够以风险作为输入来定义,而非作为各种配置标准的结果。
- 当前的 FRISK 框架仅具备有限的自动化功能,因此需要对产品的风险特征有更清晰的先验判断。
- 另一方面,它在资产配置设置方面提供了很高的精细度,允许基于产品代码之外获得的原则和结果进行详细定义。
- 因此,FRISK 投资组合框架可能非常适合用于探索传统 AiLA 产品所无法实现的其他定义,或用于更具针对性或持续演进的产品。